비에이치 목표주가 41000원, 현재가의 2배 남은 이유
대신증권이 9월 1일 비에이치(090460)의 목표주가를 41,000원으로 유지했습니다. 8월 31일 종가 18,230원과 견주면 눈높이가 두 배 이상 벌어져 있는데요. 근거는 두 가지, 애플·삼성의 폴더블폰 확대와 로봇·휴머노이드라는 신성장 축입니다.
이 글에서는 목표가와 현재가가 왜 이렇게 벌어졌는지, 그 간극을 메울 재료가 실제로 있는지 데이터로 짚어보겠습니다.
목표주가 41,000원, 현재가와 두 배 벌어진 배경
비에이치는 애플과 삼성전자에 스마트폰용 연성회로기판(F-PCB)을 공급하는 부품사입니다. 폴더블폰의 힌지 주변, 디스플레이 아래를 잇는 얇고 잘 휘는 기판이 주력이죠.
대신증권은 목표주가 41,000원을 2027년 예상 주당순이익에 목표 PER 14.5배를 적용해 산출했다고 밝혔습니다. 반면 2026년 예상 PER은 5.1배로, 회사 역사에서도 낮은 구간에 속합니다.
국내 PCB 업체와 비교하면 이 격차가 더 선명해집니다. 대신증권 자료 기준 2026년 예상 PER은 비에이치가 5.1배인데, 코리아써키트 13.9배·대덕전자 24.0배·LG이노텍 15.5배로 동종업체 대비 낮게 거래되고 있습니다. 실적이 살아나면 이 할인폭이 좁혀질 여지가 있다는 게 리포트의 시각입니다.
다만 최근 주가 흐름은 순탄하지 않았습니다. 3개월 수익률이 -40.5%로, 52주 최고 40,200원에서 최저 13,100원까지 밀렸다가 최근 한 달 +21.0%로 반등한 상태입니다. 그만큼 기대와 실망이 크게 엇갈려 온 종목이라는 뜻이기도 합니다.
애플 폴더블폰, 시장을 키우는 방아쇠
리포트가 주목한 첫 번째 재료는 애플입니다. 애플의 첫 폴더블폰이 9월 10일(한국시간) 공개된 뒤 9월 말부터 순차 출시될 것으로 예상됩니다. 삼성전자의 갤럭시Z폴드8이 하반기 판매 호조를 보인 흐름과 맞물리는 시점이죠.
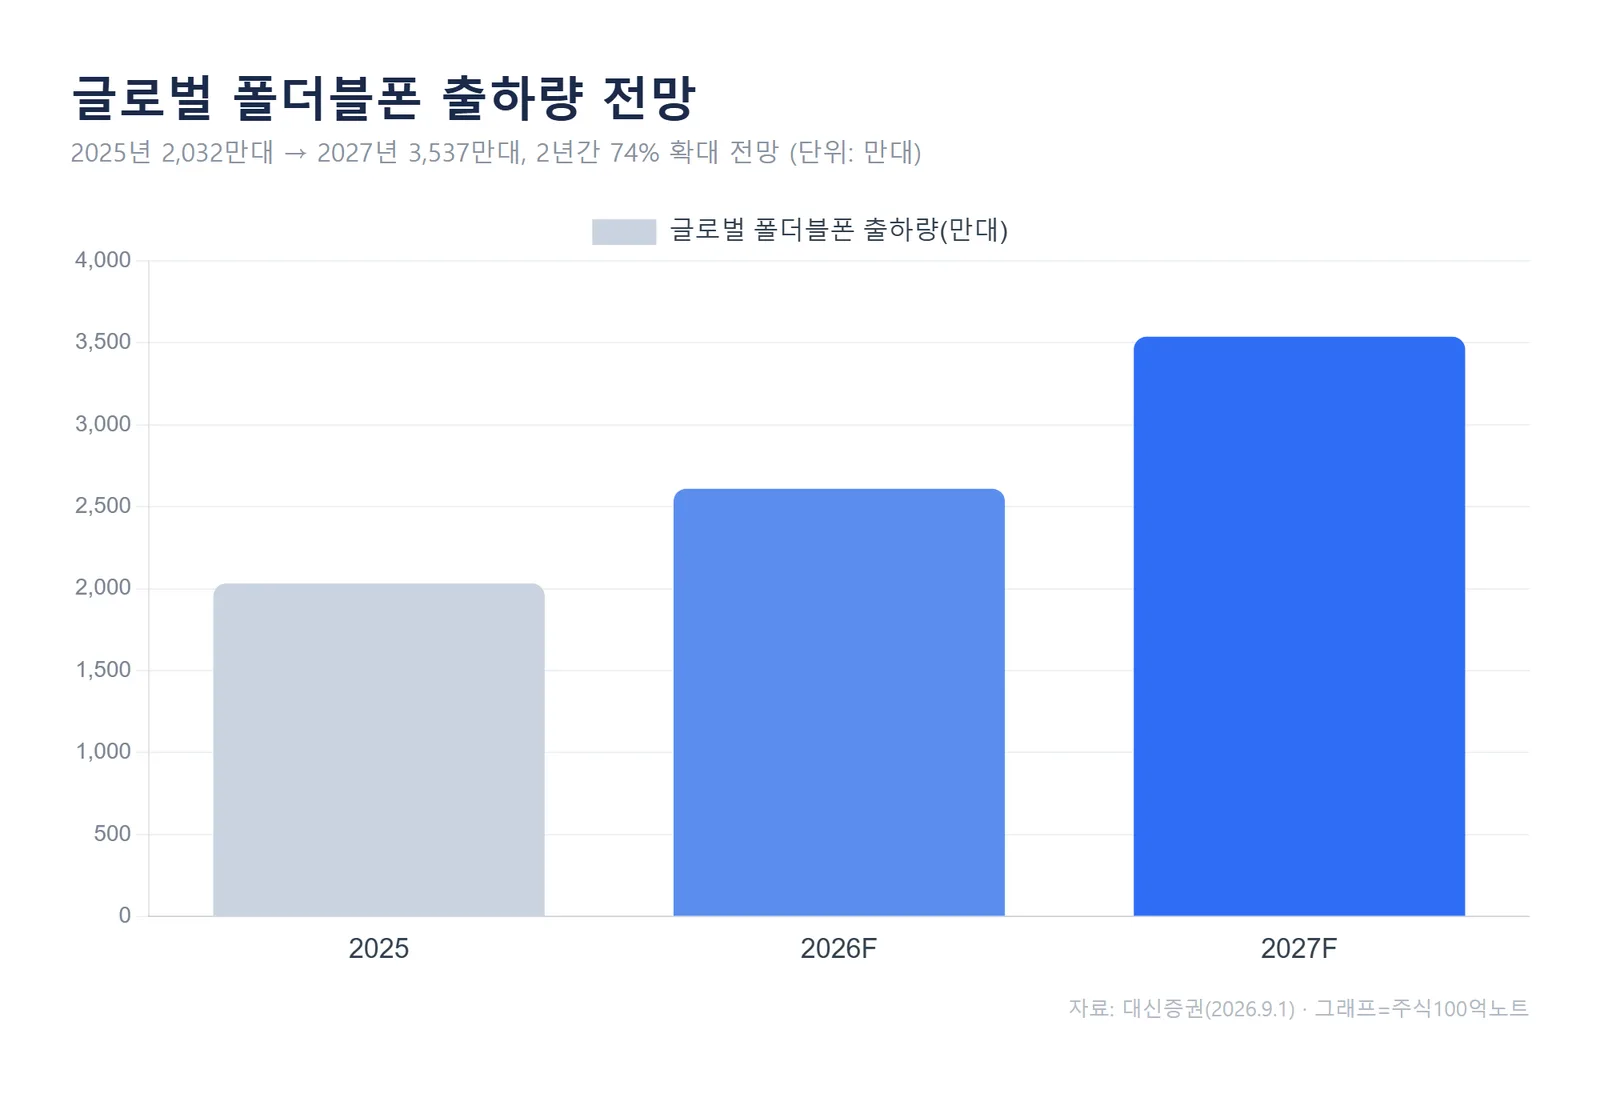
시장 자체가 커지는 국면입니다. 대신증권은 글로벌 폴더블폰 출하량이 2025년 2,032만대에서 2026년 2,610만대(+28.4%), 2027년 3,537만대(+35.5%)로 늘어난다고 전망했습니다. 2년 사이 약 74% 확대되는 그림입니다.
공급망에서도 변화가 감지됩니다. 삼성디스플레이가 모바일용 설비투자를 5년 만에 재개(아산 A7 OLED 신공장)한다고 발표했는데요. 폴더블 OLED를 사실상 독점 공급하는 곳이 다시 증설에 나선다는 건, 2027년 이후 물량 확대를 준비한다는 신호로 읽힙니다.
과거 스마트폰 부품주의 흐름을 되짚어 보면, 세트 시장이 커지는 초입에 핵심 공급사의 실적과 밸류에이션이 함께 재평가되는 국면이 나타나곤 했습니다. 비에이치가 애플·삼성 양쪽에 걸쳐 있다는 점이 이 국면에서 주목받는 이유입니다.
실적, 영업이익 76% 늘어나는 해
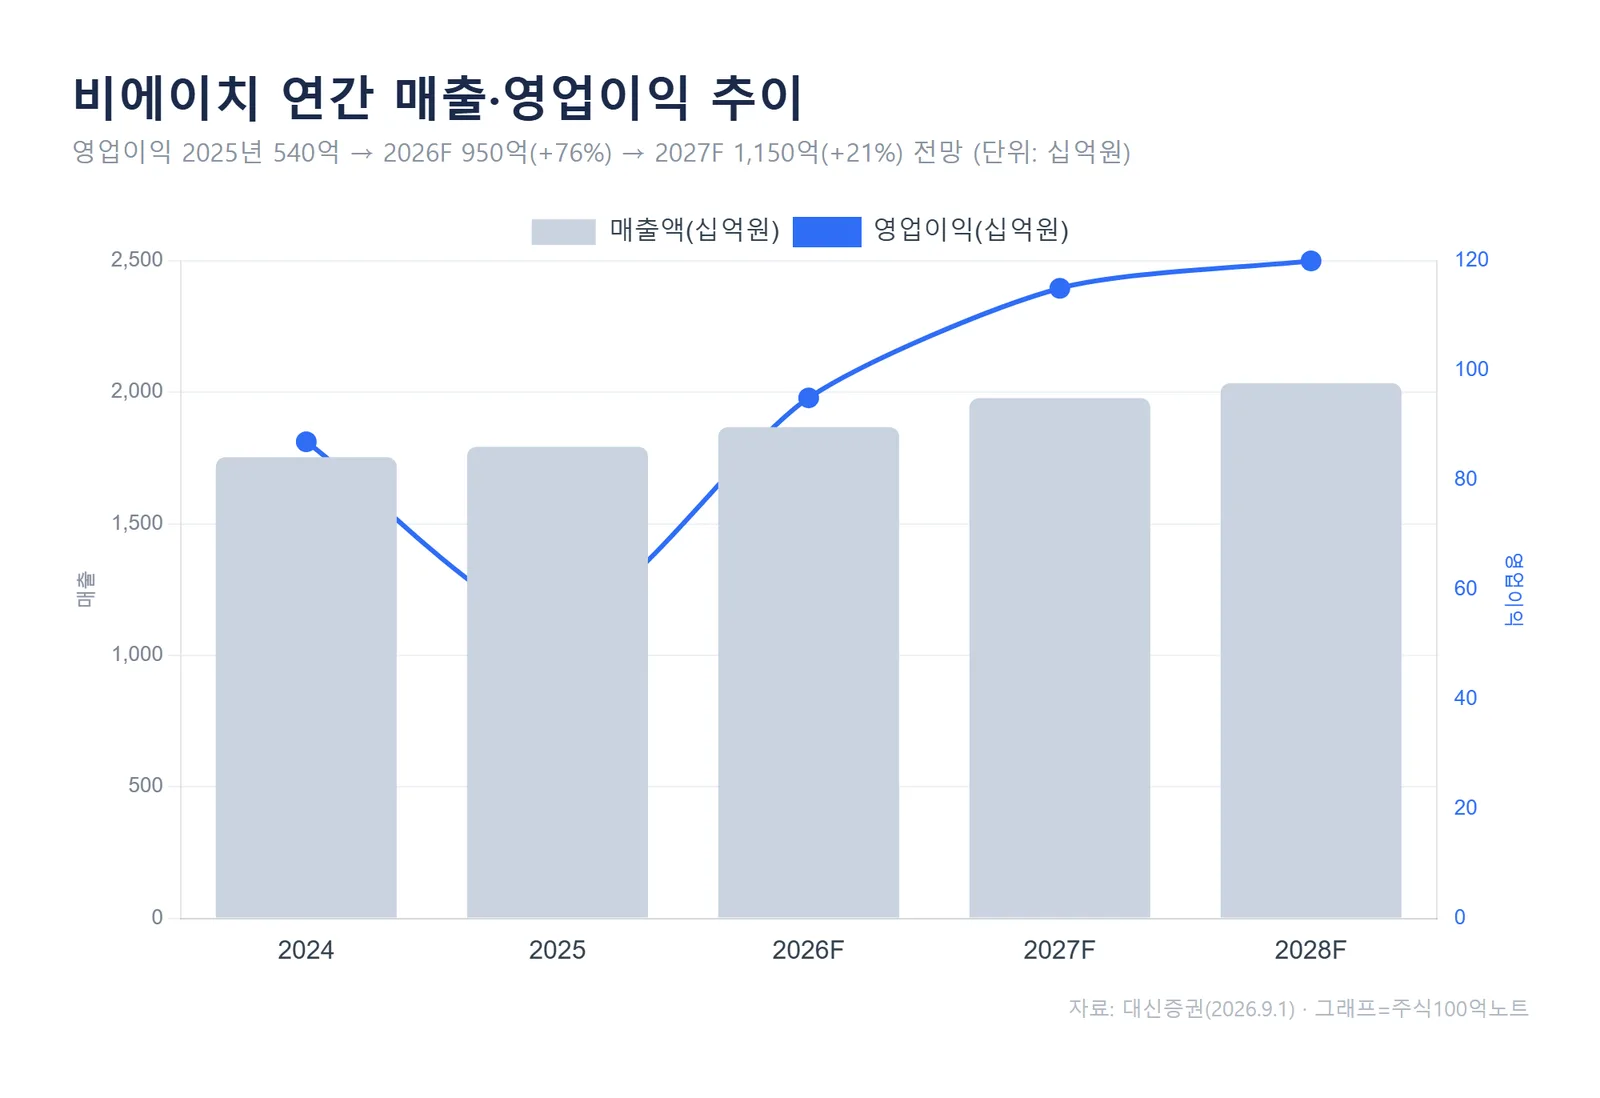
숫자로도 회복이 잡힙니다. 대신증권은 2026년 매출 1조8,680억원(+4.2% YoY), 영업이익 950억원(+76% YoY)을 예상했습니다. 2025년 부진했던 이익이 큰 폭으로 되돌아온다는 전망입니다.
분기로 보면 3분기 매출 5,330억원, 영업이익 371억원으로 전 분기 대비 큰 폭 개선이 예상됩니다. F-PCB 북미(애플향) 매출이 2026년 1조1,701억원으로 실적의 중심을 잡고, 차량용 무선충전 모듈이 3,815억원으로 뒤를 받치는 구조입니다.
2027년에는 매출 1조9,782억원, 영업이익 1,150억원(+21.4%)으로 한 단계 더 올라선다는 게 리포트의 큰 그림입니다.
로봇·휴머노이드라는 두 번째 성장축
두 번째 재료는 로봇입니다. 비에이치는 이미 보스턴다이내믹스(아틀라스) 기반으로 삼성전자를 고객으로 확보했고, 2026년 9월 로봇·휴머노이드 분야에서 북미 신규 거래선 추가가 예상된다고 리포트는 봤습니다.
기술적 연결고리도 있습니다. 차량용 무선충전 모듈과 디스플레이용 R/F PCB를 공급해 온 경험이 로봇·휴머노이드로 이어질 수 있고, 관절의 유연성과 원가 절감 차원에서 길게 늘어나는 연성 PCB 채택 가능성이 거론됩니다. 실제 매출 반영 시점은 2027년 이후로 예상됩니다.
정리하면, 폴더블이 눈앞의 실적을 끌어올리는 축이라면 로봇은 조금 더 먼 미래를 여는 축인 셈입니다.
눈여겨볼 체크포인트
기대만 있는 건 아닙니다. 같은 증권사의 목표주가는 4월 27일 52,000원에서 이번에 41,000원으로 이미 한 차례 낮아졌습니다. 눈높이가 조정돼 온 흐름이라는 점은 감안할 필요가 있습니다.
목표가의 근거가 2027년 이익에 실적 호조기 평균 PER(14.5배)을 적용한 값이라는 점도 기억해 둘 만합니다. 애플 폴더블폰 판매량, 삼성디스플레이 증설 일정, 로봇 거래선 확보 시점이 예상과 어긋나면 이익 추정과 목표가는 다시 바뀔 수 있습니다.
결국 확인할 지점은 세 가지입니다. 애플 폴더블폰의 실제 판매 반응, 3분기 실적으로 나타날 이익 회복의 폭, 그리고 로봇 신규 수주 소식입니다.
자주 묻는 질문
Q. 목표주가 41,000원이면 지금 사도 되나요?
목표주가는 증권사가 제시하는 향후 6개월 전망치이지 매수 신호가 아닙니다. 이 목표가도 4월 52,000원에서 이미 하향된 값이고, 폴더블 판매·로봇 수주 같은 변수에 따라 추정치는 다시 조정될 수 있습니다.
Q. 비에이치는 애플과 삼성 중 어디 비중이 큰가요?
2026년 기준 F-PCB 북미(애플향) 매출이 약 1조1,701억원으로 전체의 중심입니다. 여기에 차량용 무선충전 모듈, 국내 F-PCB가 더해지는 구조로, 애플 아이폰 판매 흐름에 실적 민감도가 높은 편입니다.
애플 폴더블폰 공개(9월 10일)와 3분기 실적이 가까운 확인 지점입니다. 나머지 재료는 그 뒤에 하나씩 검증될 예정입니다.
#비에이치 #비에이치목표주가 #폴더블폰 #F-PCB #대신증권
#888;font-size:14px;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.