셀트리온 목표주가 28만원, 상승여력 44%의 근거
셀트리온(068270)에 대한 SK증권의 2026년 10월 23일 리포트를 정리했습니다. 투자의견은 '매수'를 유지했고, 목표주가는 기존 247,800원에서 280,000원으로 상향 조정됐습니다.
10월 22일 종가 194,300원 기준으로 상승여력은 약 44.1%입니다. 목표가를 올린 핵심 근거는 바이오시밀러 신약 '옴리클로'의 빠른 시장 침투입니다.
목표주가 28만원, 상승여력 44%의 근거
목표주가 상향의 출발점은 기업가치 산정 시점을 2026년에서 2027년으로 옮긴 것입니다. 성장하는 이익을 기준 연도에 반영하면서 눈높이가 올라갔습니다.
구체적으로는 2027년 예상 EBITDA 2조 5,750억원에 목표 EV/EBITDA 25배를 적용했습니다. 여기서 순차입금을 빼고 주식 수로 나눠 적정주가 약 28만원이 도출됐습니다.
실적 전망도 뒷받침합니다. 셀트리온의 매출은 2025년 4조 1,627억원에서 2026년 5조 6,619억원으로 늘고, 영업이익률은 2026년 33.1%까지 개선될 전망입니다.
신제품 중심의 고마진 구조가 자리 잡으면서, 영업이익률은 2028년 35%대까지 올라갈 것으로 추정됩니다.
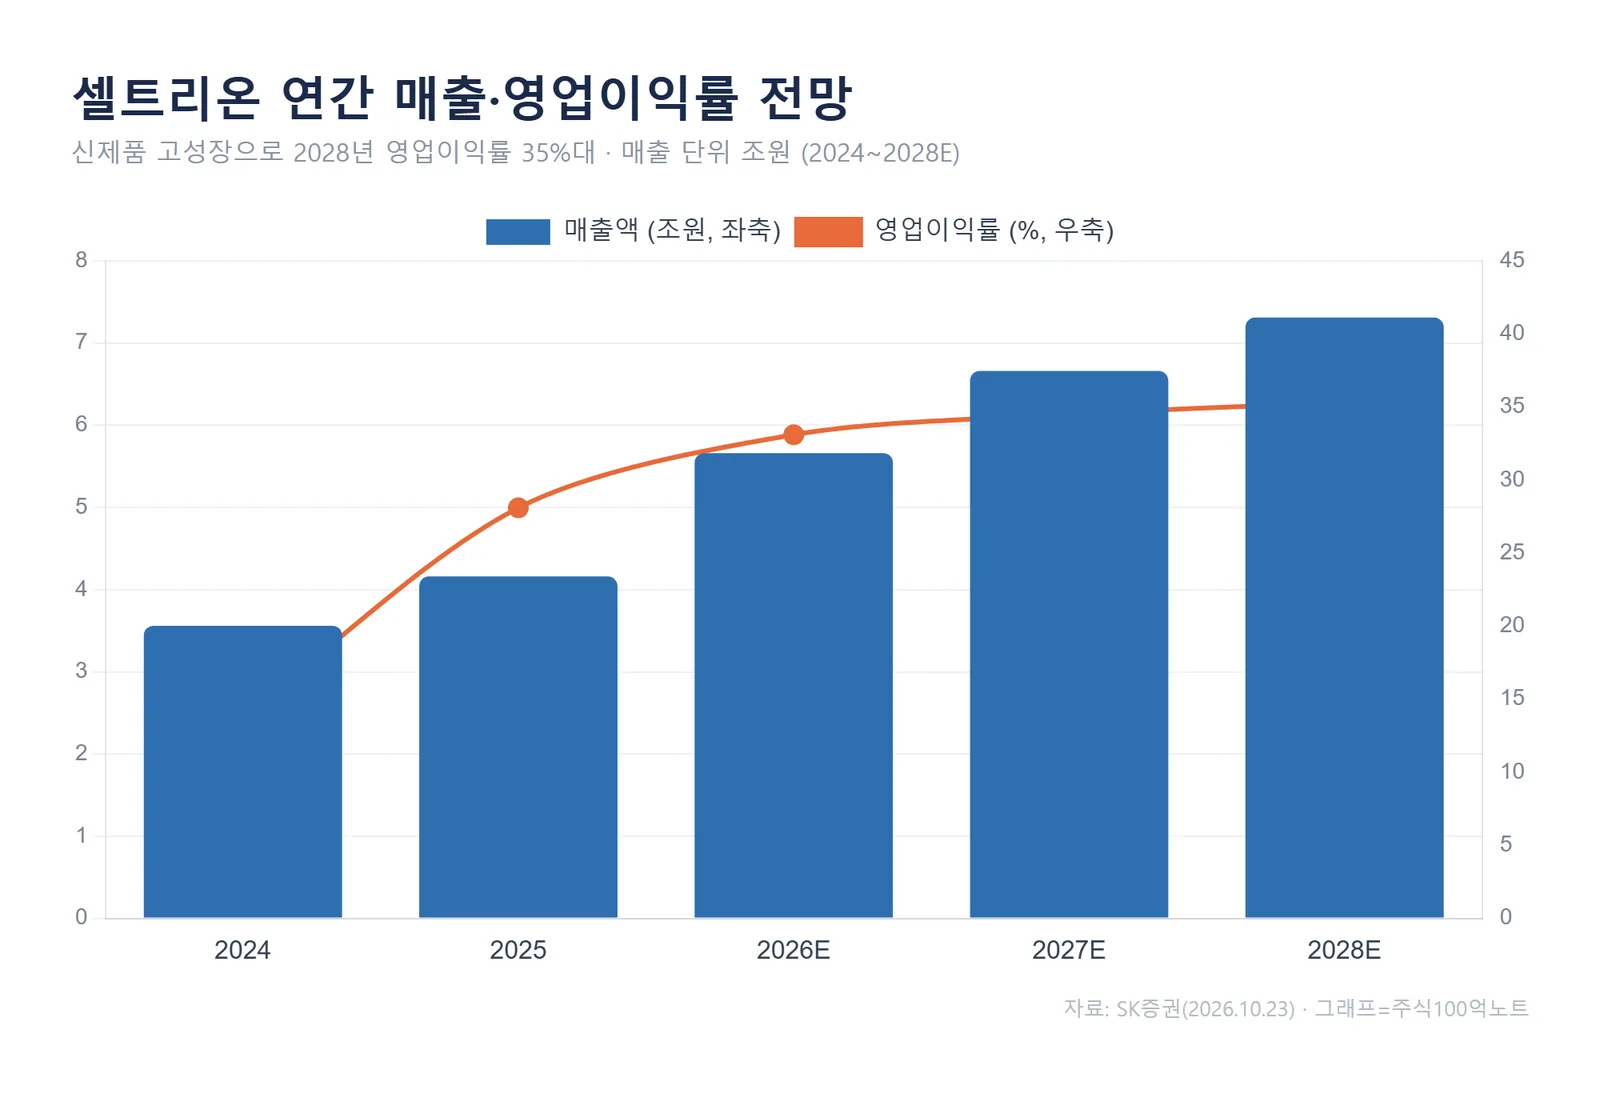
정리하면, SK증권은 고마진 신제품의 고성장이 지속되는 점에 주목했습니다. 옴리클로의 미국·일본 확대와 2028년 이후 대형 시밀러 출시가 중장기 성장의 축이라는 판단입니다.
옴리클로, 3대 시장 퍼스트무버의 완성
옴리클로는 셀트리온이 개발한 졸레어(성분명 오말리주맙)의 바이오시밀러입니다. 졸레어 바이오시밀러 중 선진 시장에서 가장 먼저 허가를 받았습니다.
출시 순서가 곧 경쟁력입니다. 유럽은 2025년 9월, 미국은 2026년 10월에 가장 먼저 판매를 시작했고, 일본에서도 퍼스트무버로 출시를 앞두고 있습니다.
유럽 성과는 이미 확인됐습니다. 출시 1년 만에 26개국에서 판매되고 있으며, 일부 국가에서는 점유율이 90%를 넘어섰습니다.
그 결과 오리지널인 노바티스 졸레어 매출은 2026년 1분기 -15%, 2분기 -23%(YoY)로 감소폭이 커지고 있습니다. 옴리클로가 그 자리를 빠르게 대체하고 있다는 신호입니다.
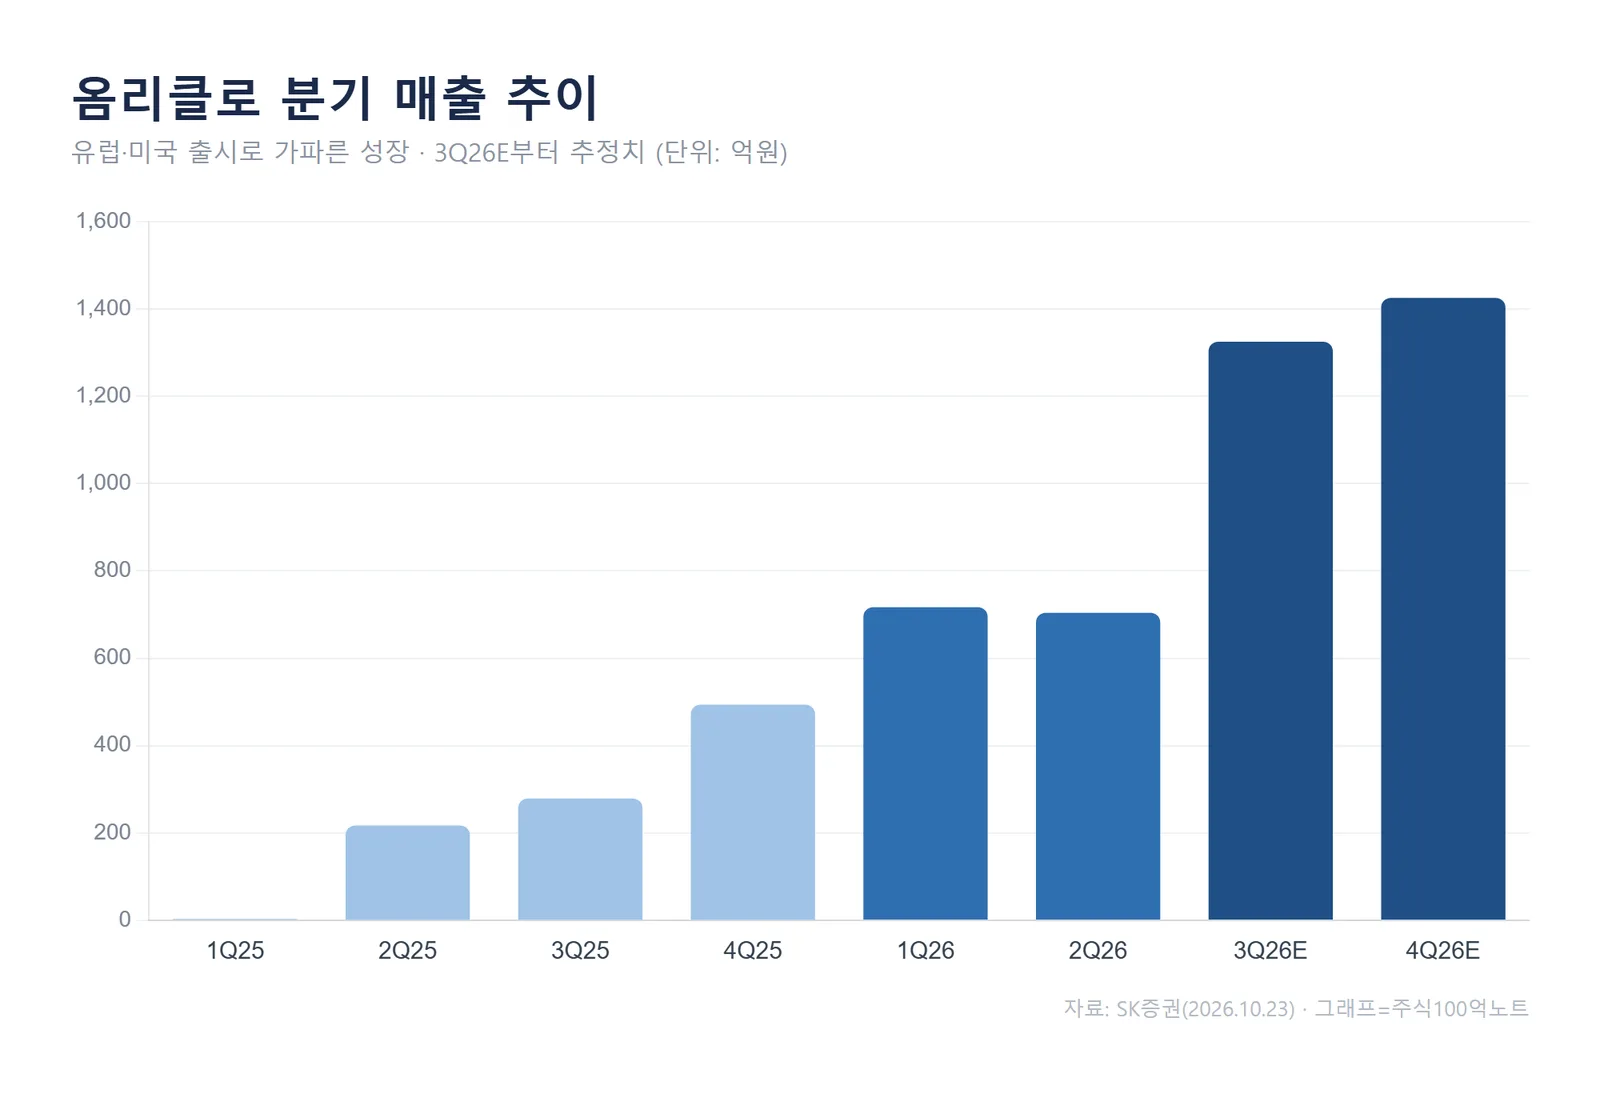
옴리클로의 분기 매출은 가파르게 늘고 있습니다. 미국 판매 본격화와 일본 출시가 더해지면 성장세는 더 빨라질 것으로 전망됩니다.
일본 시장이 다음 열쇠
이번 WAC2026 학회에서 SK증권이 주목한 건 일본 시장의 기회입니다. 일본은 시장 규모는 작지만, 높은 약가 탓에 처방이 제한돼 왔던 곳입니다.
옴리클로의 일본 약가는 오리지널 대비 67~70% 수준입니다. 가격 경쟁력이 생기면 그동안 비싼 약값에 막혀 있던 처방이 확대될 여지가 있습니다.
정책도 우호적입니다. 일본 정부는 2030년 3월까지 바이오시밀러 점유율 80% 이상을 달성한 성분을 전체의 60% 이상으로 늘리겠다는 목표를 제시했습니다.
옴리클로는 제품 경쟁력도 보강했습니다. 유효기간을 24개월(졸레어 18개월)로 늘리고, 상온 보관 가능 기간도 7일로 개선해 병원·약국의 재고 관리 부담을 줄였습니다.
밸류에이션과 중장기 관전 포인트
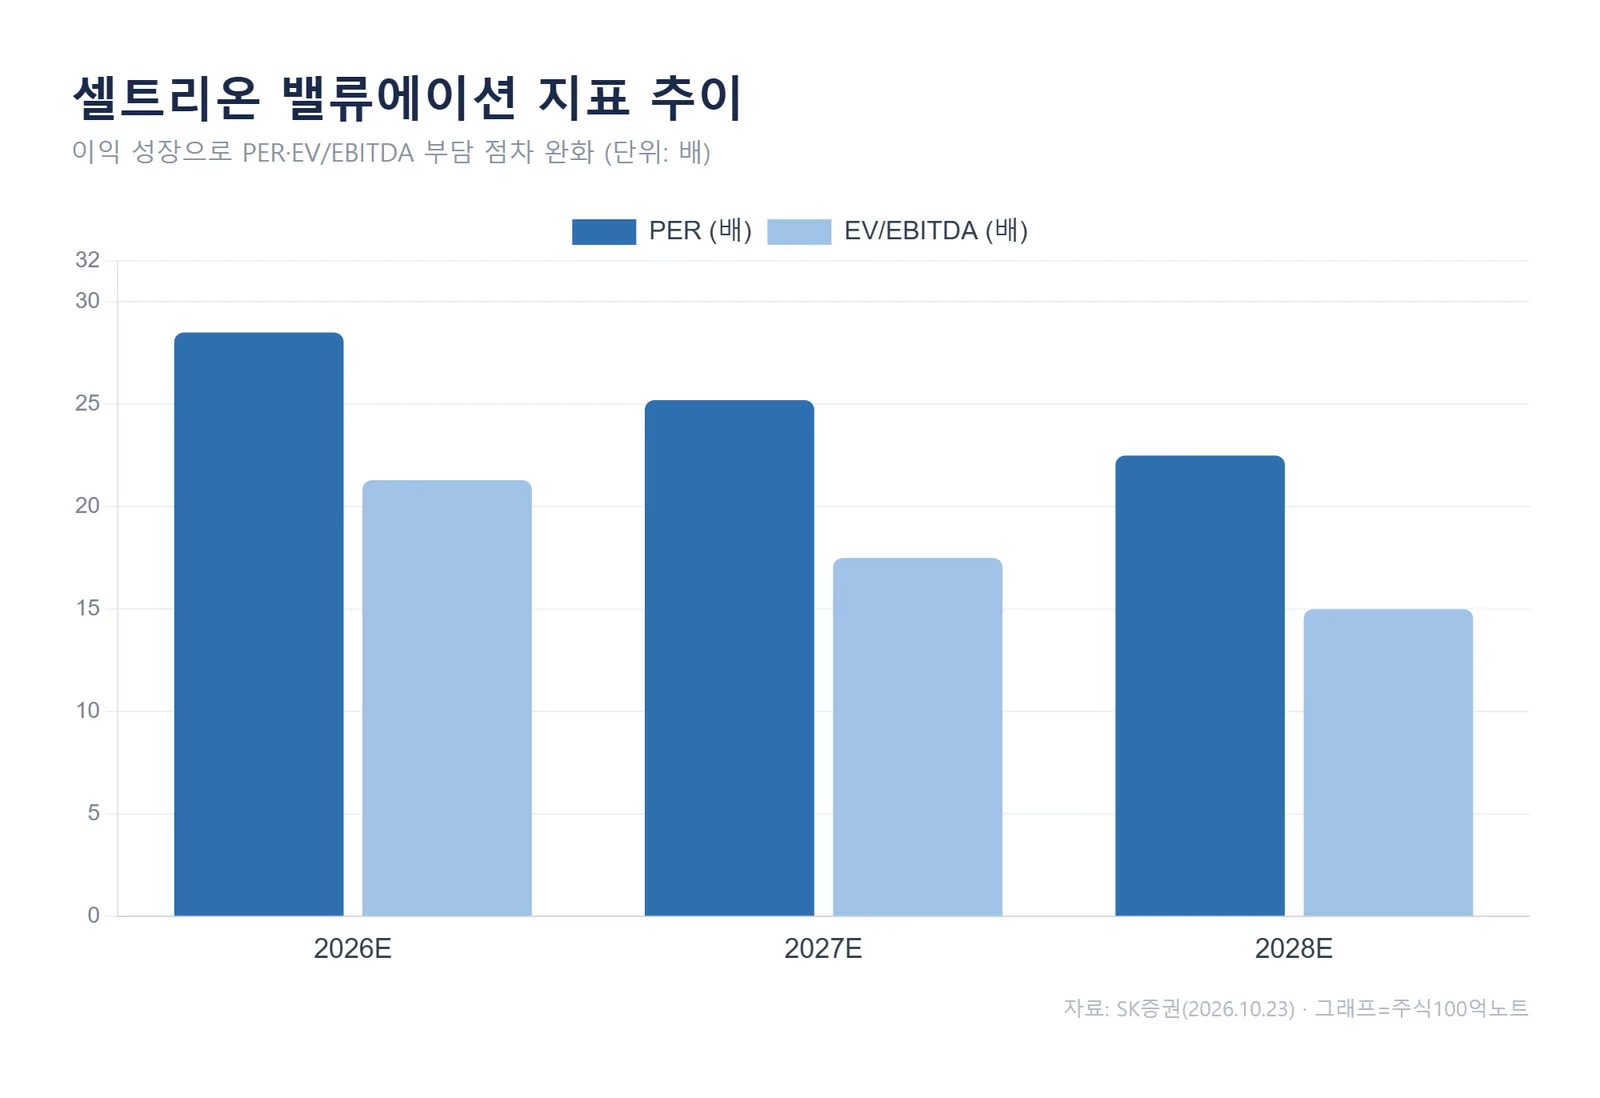
현재 밸류에이션은 이익 성장과 함께 점차 낮아지는 구간입니다. PER은 2026년 28.5배에서 2028년 22.5배로, EV/EBITDA는 21.3배에서 15.0배로 내려갑니다.
중장기 그림도 큽니다. 블록버스터 의약품의 대규모 특허 만료로 2030년까지 약 4천억 달러의 매출 공백이 생기고, 2천억 달러 이상의 바이오시밀러 시장이 열릴 것으로 기대됩니다.
셀트리온은 검증된 품질, 대규모 생산 설비, 미국·유럽·일본 직판 체계를 갖추고 있습니다. 2028년 이후 키트루다·다잘렉스 같은 메가 블록버스터의 시밀러 출시가 다음 성장 동력으로 꼽힙니다.
자주 묻는 질문 (FAQ)
Q. 목표주가를 왜 올렸나요?
기업가치 산정 기준 연도를 2026년에서 2027년으로 바꾸면서, 더 커진 이익을 반영했기 때문입니다. 2027년 예상 EBITDA에 목표 EV/EBITDA 25배를 적용해 28만원이 산출됐습니다.
Q. 옴리클로가 왜 중요한가요?
옴리클로는 연 54억 달러 규모 오리지널 '졸레어'의 바이오시밀러로, 유럽·미국·일본 3대 시장에서 가장 먼저 출시된 퍼스트무버입니다. 매출 성장을 이끄는 핵심 신제품으로 꼽힙니다.
이 글은 SK증권 리포트를 바탕으로 정리·해설한 참고 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#셀트리온 #셀트리온주가 #셀트리온목표주가 #옴리클로 #바이오시밀러 #SK증권 #068270 #셀트리온전망