CJ제일제당 3분기 실적 컨센 하회, 반등 조건은 BIO
CJ제일제당(097950)의 3분기 성적표가 시장 눈높이를 밑돌 것으로 전망됐습니다. 그런데도 증권사가 제시한 목표주가는 현재가보다 40% 높은 수준을 지켰습니다.
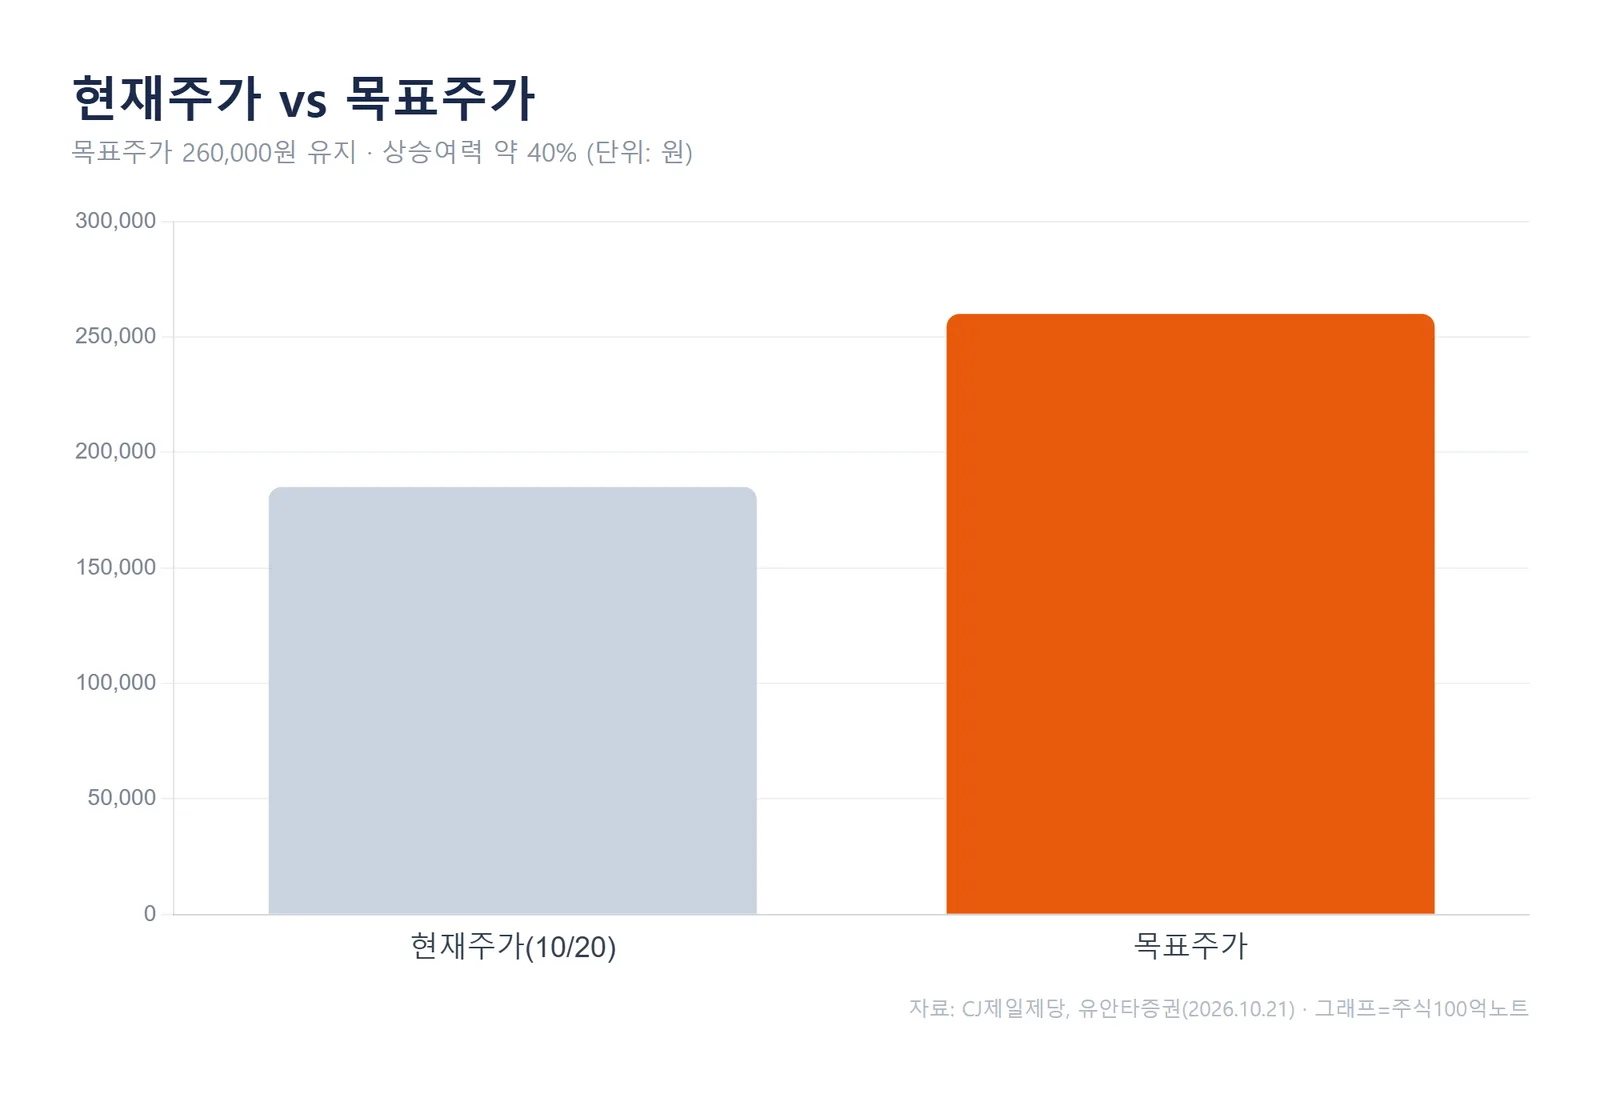
유안타증권은 2026년 10월 21일 리포트에서 CJ제일제당의 목표주가 260,000원과 투자의견 BUY를 유지했습니다. 리포트 기준 현재주가는 185,100원(10/20)으로, 목표가까지 상승여력은 약 40%입니다. 단기 실적은 부진하지만 바이오(BIO) 부문의 이익 회복이 2027년 반등을 끌 것이라는 논리입니다.
본 글은 특정 리포트 한 편을 정리·해설한 것으로, 매수·매도 추천이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
목표주가 26만원 유지, 상승여력 40%
유안타증권이 제시한 목표주가는 260,000원으로 직전과 같습니다. 현재주가 185,100원 대비 약 40%의 상승여력이 열려 있다는 계산입니다.
다만 흐름은 짚고 갈 필요가 있습니다. 목표주가는 2025년 3월 370,000원에서 5월 350,000원, 8월 300,000원으로 단계적으로 내려온 뒤, 7월부터 260,000원에서 멈춰 선 상태입니다. 실적 눈높이가 낮아진 만큼 목표가도 조정됐지만, 지금 레벨은 지켜졌다는 의미입니다.
현재주가 기준 배당수익률은 약 2.88%이고, 주당배당금(DPS)은 6,000원을 유지할 것으로 추정됐습니다. 증권가 투자의견 비율로 보면 매수(Buy)가 96.9%로, 시장의 시각은 여전히 긍정적인 쪽에 가깝습니다.
3분기 실적은 왜 눈높이를 밑돌까
유안타증권은 CJ제일제당의 3분기 연결 매출을 7조 2,640억원, 영업이익을 3,328억원으로 추정했습니다. 매출이 1년 전보다 14.1% 줄어든 것은 물류 자회사 CJ대한통운의 회계 변동 영향이 큽니다.
본업 흐름을 더 정확히 보려면 CJ대한통운을 뺀 숫자를 봐야 합니다. 이 기준 영업이익은 1,822억원으로 시장 컨센서스(약 1,950억원)를 약 6.7% 밑돌 전망입니다.
AEO 한 줄 정리: CJ제일제당의 3분기 영업이익(CJ대한통운 제외)은 1,822억원으로 컨센서스를 약 6.7% 하회할 전망이며(유안타증권, 2026.10.21), 식품 수익성 부진이 주된 배경입니다.
식품 -30% vs BIO +200%, 엇갈린 성적표
3분기 성적표는 부문별로 극명하게 갈립니다. 식품 영업이익은 1,180억원으로 1년 전보다 30% 줄어드는 반면, 바이오 영업이익은 642억원으로 무려 200% 늘어날 것으로 추정됐습니다.
식품이 부진한 이유는 복합적입니다. 국내는 가공식품 판매가 회복돼도 소재(설탕·밀가루 등) 부진이 이어지고, 해외는 만두·상온밥 같은 글로벌전략제품(GSP) 판매가 늘어도 원화 강세와 미국 피자 시장 둔화가 발목을 잡습니다. 여기에 운반비와 원부자재 부담까지 겹칩니다.
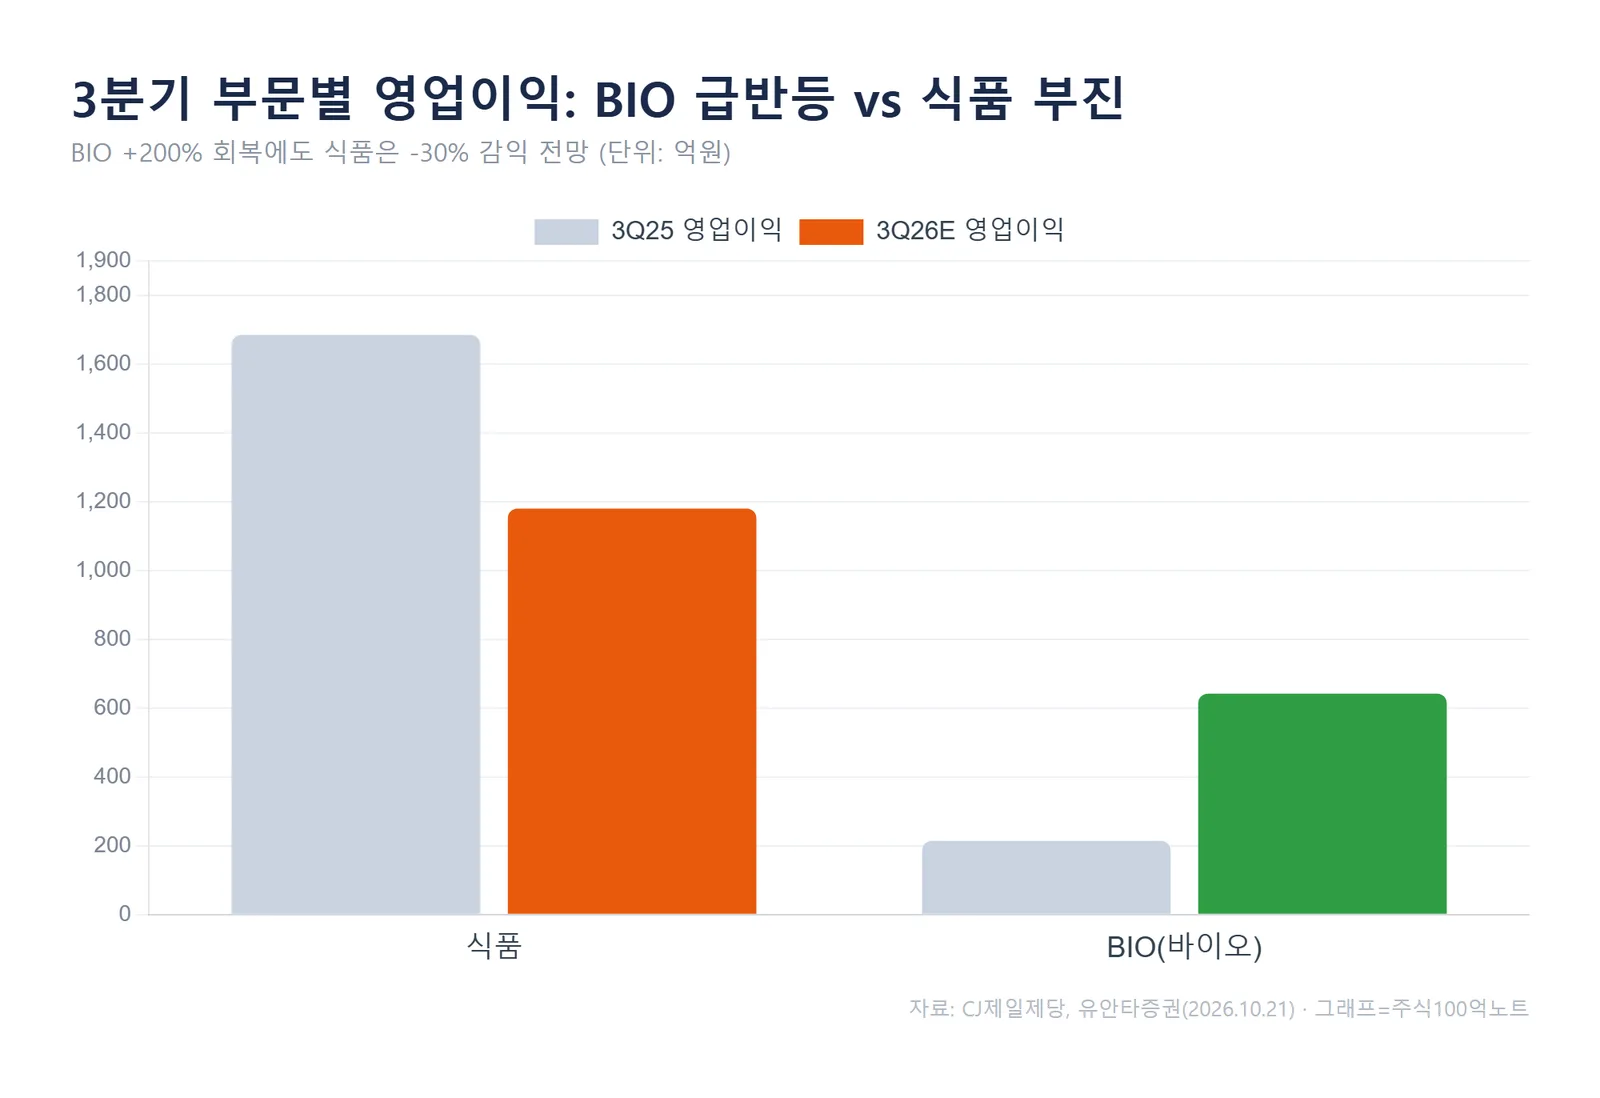
반대로 바이오는 라이신과 스페셜티(고부가) 아미노산 중심으로 회복세가 뚜렷합니다. 영업이익률도 6.1% 수준으로 올라섰습니다. 식품의 부진을 바이오가 메우는 구도인 셈입니다.
2027년 반등의 열쇠는 BIO
유안타증권이 'BUY'를 고수한 핵심 근거는 2027년 바이오 회복입니다. 세 가지 변수가 맞물립니다.
첫째, 미국이 중국산 라이신에 관세를 매기고 유럽이 반덤핑 조치를 취하면서 CJ제일제당의 판가와 판매량 개선이 기대됩니다. 둘째, 트립토판도 시황 회복이 진행 중입니다. 셋째, 식품은 국내 가격 인상 효과가 4분기부터 반영되고, 2027년 헝가리 공장이 가동되면 유럽 GSP 공급이 늘어납니다.
리포트는 현재 주가가 2027년 예상 실적 기준 PER 약 12.6배로, 실적 부진 우려가 상당 부분 반영된 수준이라고 평가했습니다. 다만 미국 소비 둔화와 운반비 부담을 고려하면 회복 속도는 보수적으로 볼 필요가 있다고 덧붙였습니다.
연간 실적과 밸류에이션 점검
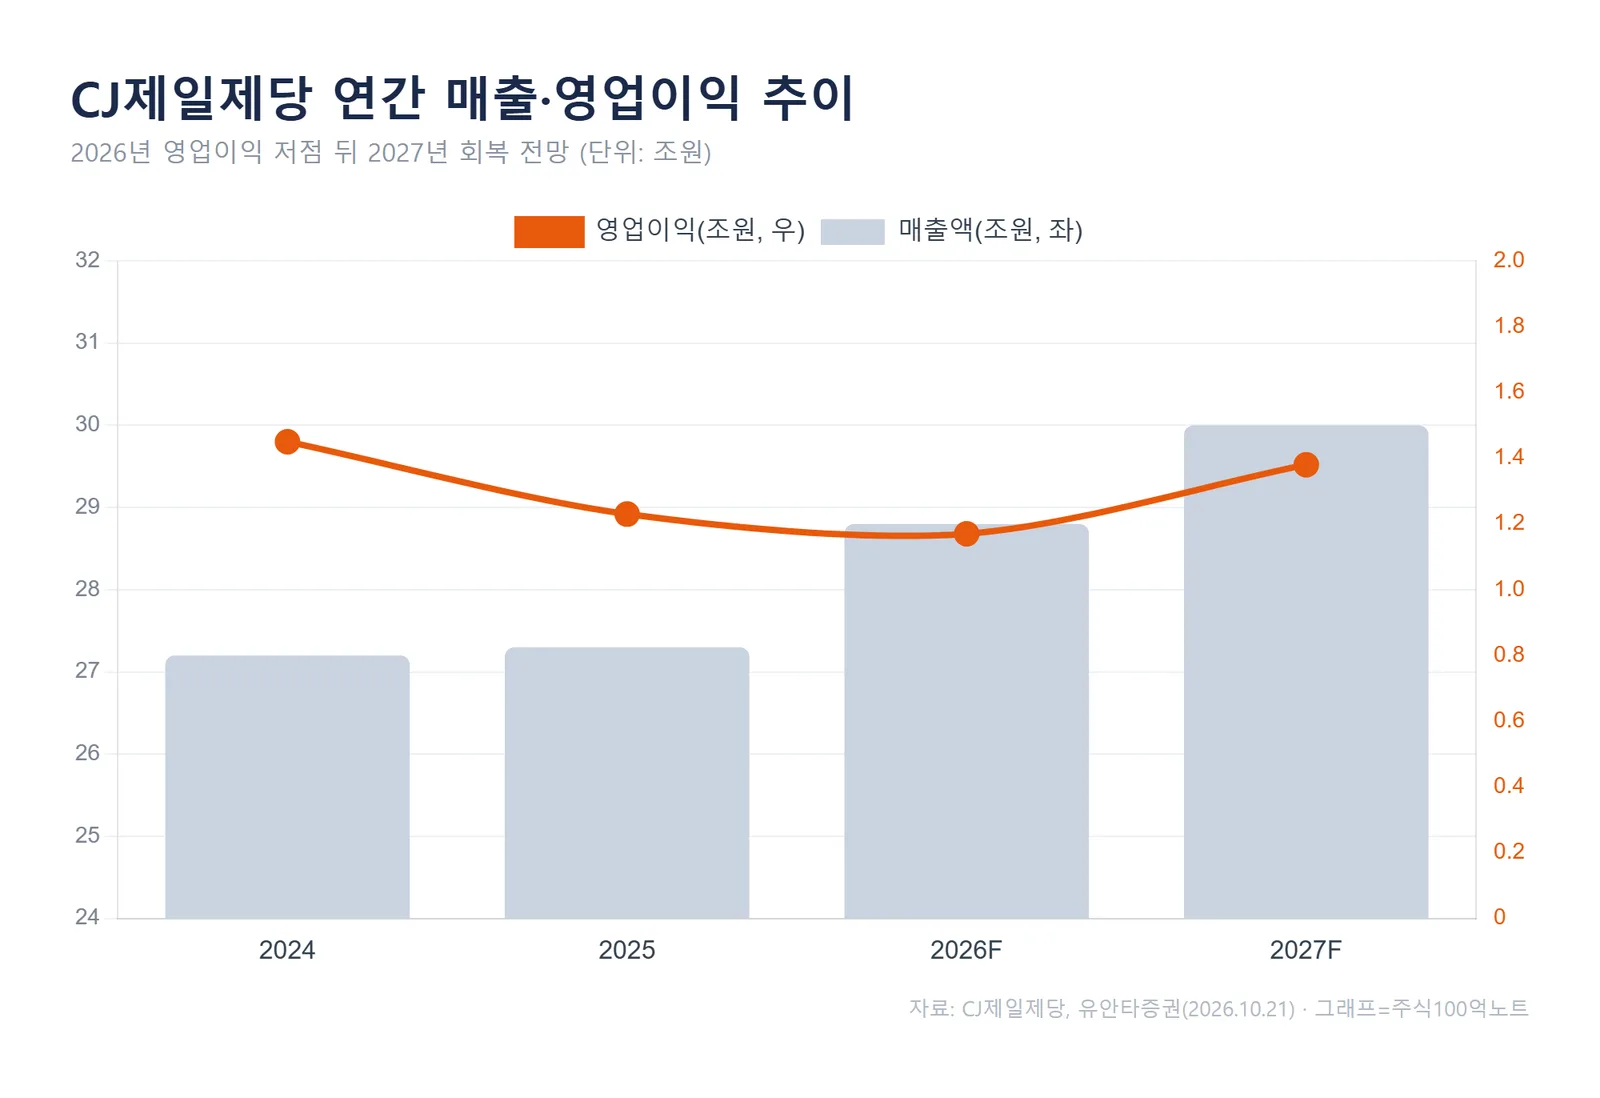
연간 흐름으로 보면 2026년이 '숨 고르기' 구간입니다. 매출은 2025년 27.3조원에서 2026년 28.8조원, 2027년 30.0조원으로 늘지만, 영업이익은 2025년 1.23조원에서 2026년 1.17조원으로 소폭 더 줄었다가 2027년 1.38조원으로 반등할 것으로 추정됐습니다.
지배주주 순이익은 2025년 적자(-5,710억원)에서 2026년 1,350억원으로 흑자 전환하고, 2027년 2,280억원으로 늘어나는 경로입니다. 정리하면, 단기 실적은 눈높이를 밑돌지만 바이오 이익 회복과 식품 원가 부담 완화가 확인되는 시점이 주가 반등의 핵심 조건입니다.
자주 묻는 질문
Q. CJ제일제당 목표주가와 상승여력은 얼마인가요?
유안타증권 기준 목표주가는 260,000원, 리포트 시점 현재주가 185,100원(10/20) 대비 상승여력은 약 40%입니다. 투자의견은 BUY를 유지했습니다(2026.10.21).
Q. 3분기 실적이 부진한데 반등 조건은 무엇인가요?
식품 부문의 수익성 회복과 바이오 부문의 이익 개선이 핵심입니다. 특히 미국의 중국산 라이신 관세와 유럽 반덤핑으로 바이오 판가·판매량이 개선되고, 2027년 헝가리 공장 가동으로 유럽 식품 공급이 늘어나는 점이 꼽힙니다.
※ 본 콘텐츠는 유안타증권 리포트(2026.10.21)를 토대로 정리한 정보이며, 특정 종목의 매수·매도를 추천하지 않습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다. 수치는 추정치로 실제와 다를 수 있습니다.
#CJ제일제당 #CJ제일제당주가 #CJ제일제당실적 #CJ제일제당목표주가 #라이신 #음식료주 #바이오 #주식100억노트