종근당 목표주가 120000원, 위고비 성장의 명암
신영증권이 종근당(185750) 목표주가를 120,000원으로 유지했습니다. 현재가 67,500원 기준 상승여력은 약 77.8%, 투자의견은 매수입니다.
2분기 매출은 두 자릿수 늘었지만 영업이익은 오히려 줄었습니다. 열쇠는 새로 들여온 비만 치료제 '위고비'입니다. 매출은 키웠는데 왜 이익은 빠졌는지, 숫자로 짚어봤습니다.
2분기, 매출은 늘고 이익은 줄었다
2분기 별도기준 매출은 4,754억원으로 전년 대비 10.7% 증가했습니다. 반면 영업이익은 199억원으로 10.2% 감소했고, 영업이익률은 4.2%에 그쳤습니다.
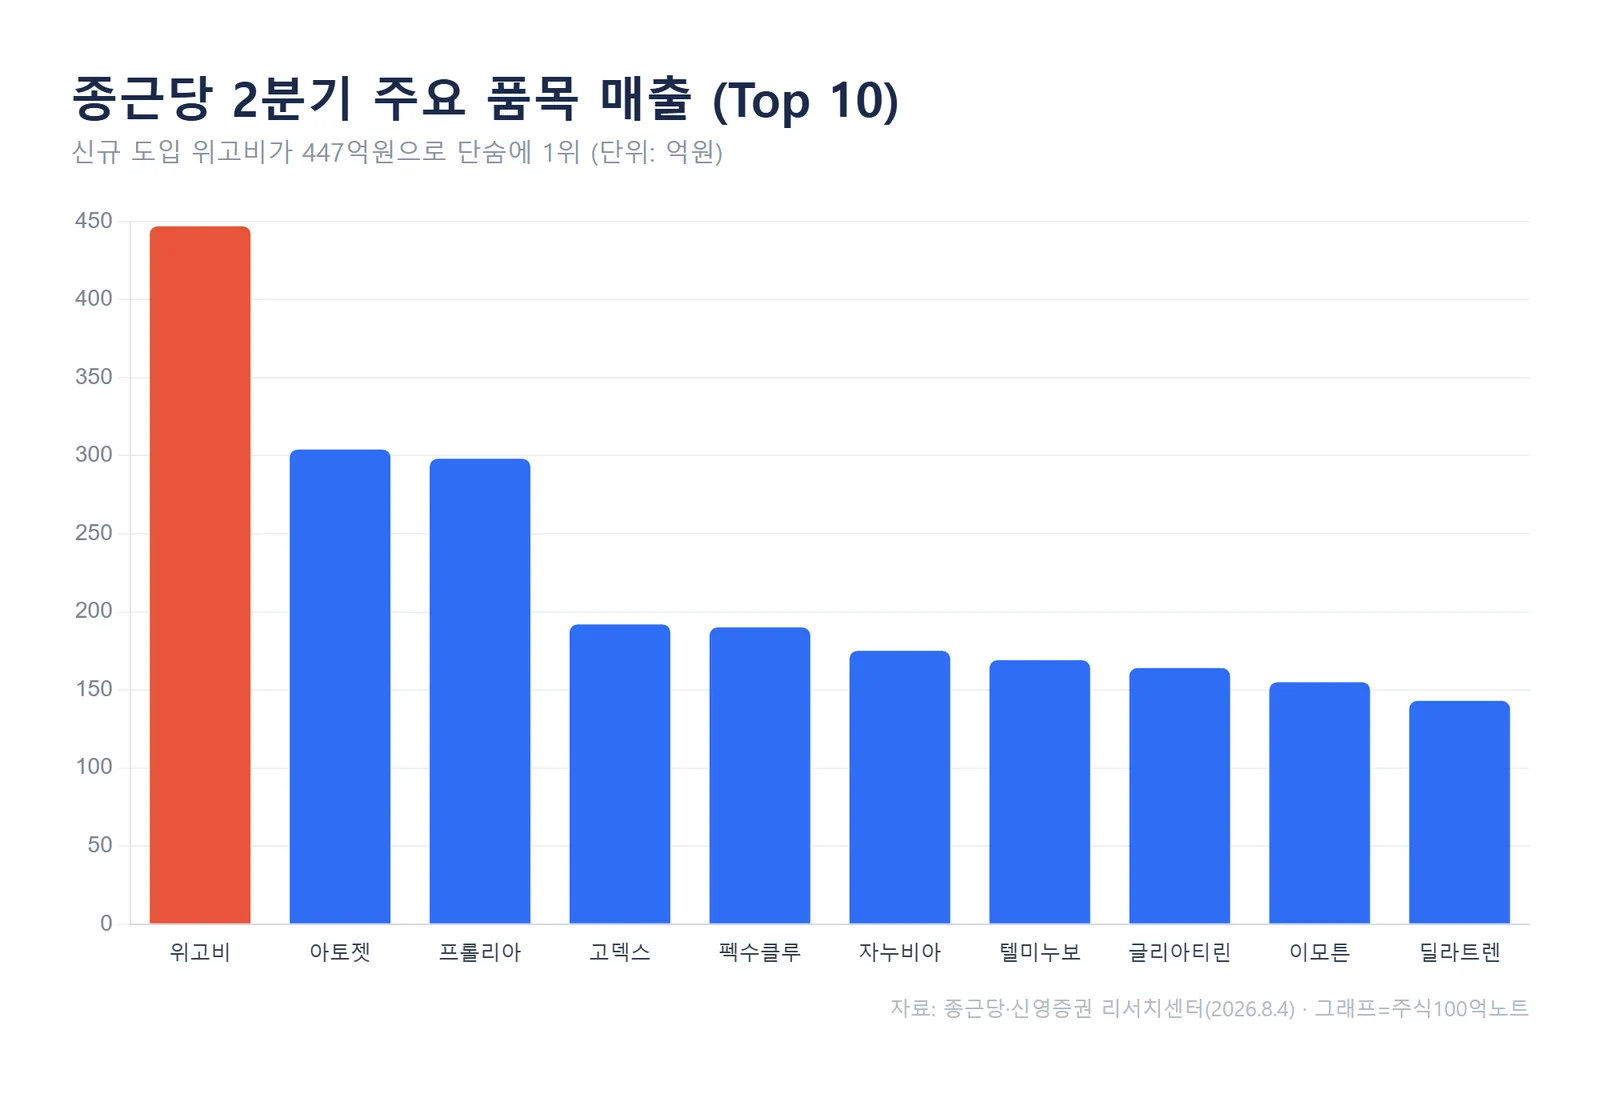
성장을 이끈 건 위고비였습니다. 2025년 말 도입한 이 약의 2분기 매출이 447억원으로, 기존 대형 품목을 제치고 단숨에 매출 1위에 올랐습니다.
신영증권은 위고비 매출이 전년비 447억원 늘며 프롤리아(-74억원)와 글리아티린(-67억원)의 감소를 상쇄했다고 분석했는데, 품목 교체가 외형 성장으로 이어진 셈입니다.
여기에 올해 출시한 황반변성 치료제 아일리아가 59억원(전분기 대비 +51.6%)으로 붙었고, 텔미누보·이모튼 같은 기존 품목도 성장하며 매출을 밀어 올렸습니다.
품목별 순위를 보면 변화가 한눈에 들어옵니다.
이익이 빠진 이유 — 도입 상품의 그림자
문제는 수익성입니다. 위고비 같은 '도입 상품'은 외부에서 사와 파는 구조라 원가율이 높습니다.
그 결과 전체 원가율이 1년 전 69.0%에서 71%로 올랐습니다. 매출은 늘어도 남는 이익의 비율은 얇아진 것입니다.
비용도 함께 늘었습니다. 광고선전비 증가로 판관비가 전년비 6.0% 상승했고, 임상시험(CRO) 비용이 늘며 연구개발비도 5.1% 증가했습니다.
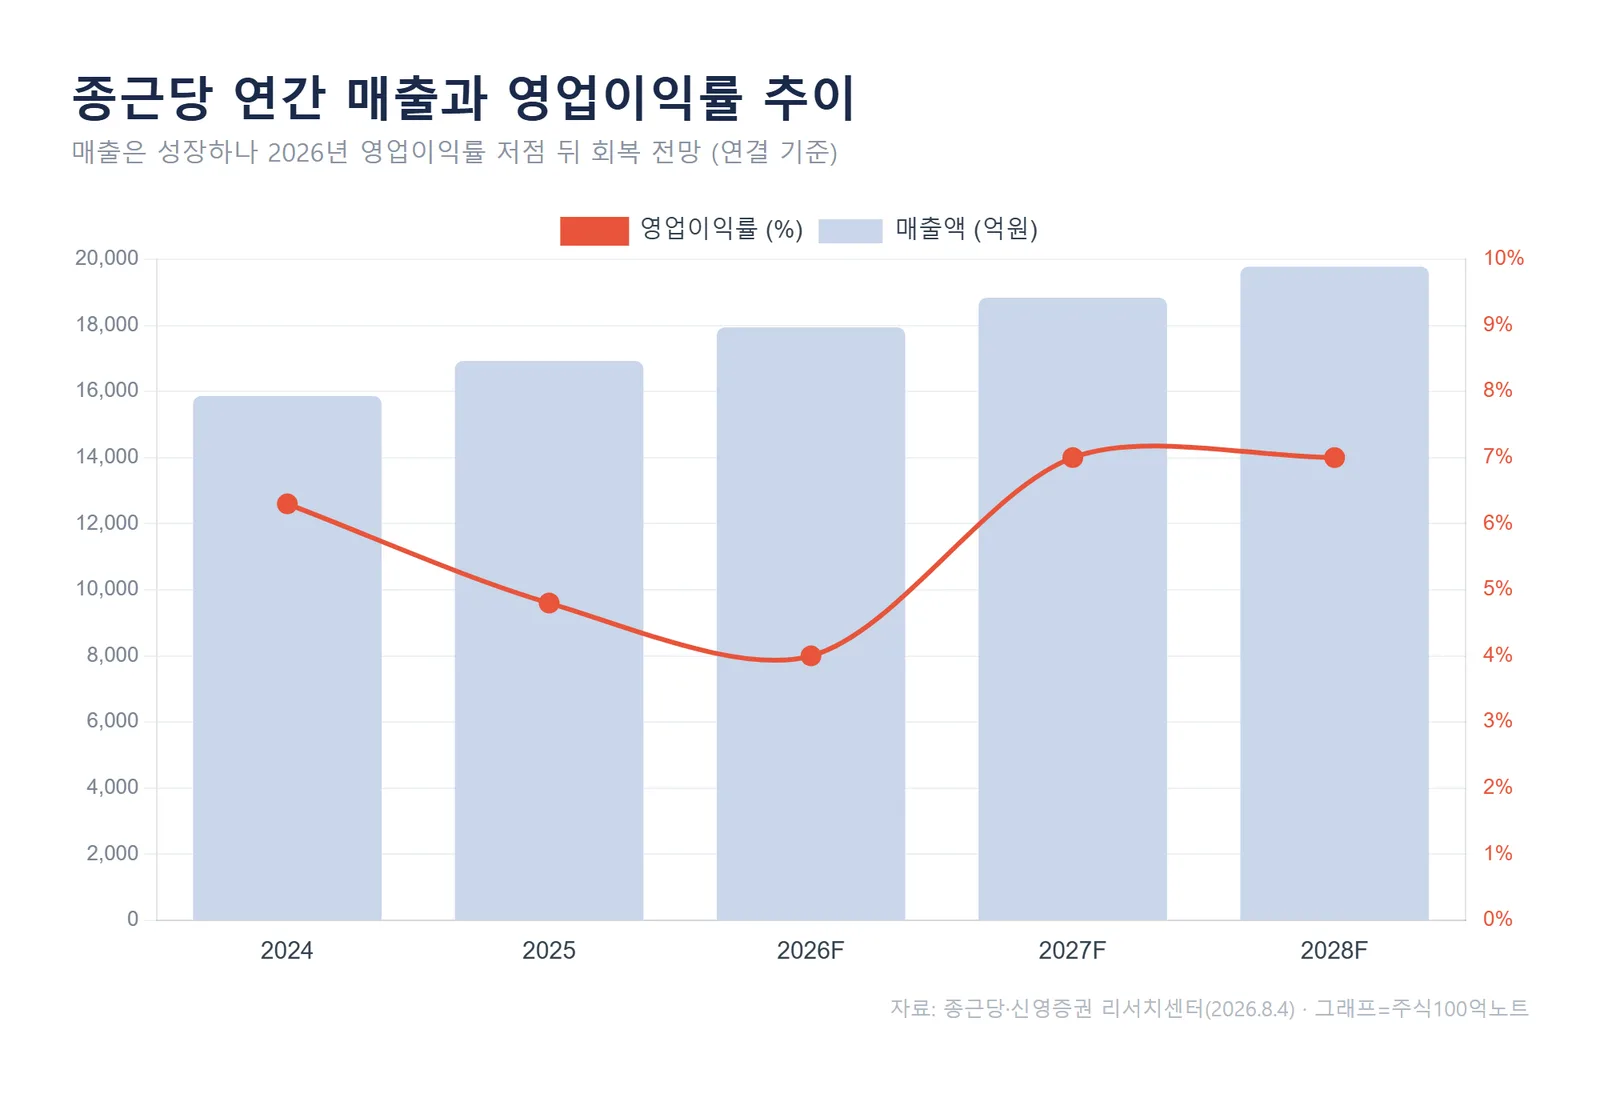
연간 흐름으로 넓혀 보면 그림이 분명해집니다. 매출은 매년 우상향하지만, 영업이익률은 2026년 저점을 찍고 다시 회복하는 경로로 추정됩니다.
과거 제약사들의 신제품 도입 초기에도 비슷한 국면이 있었습니다. 외형이 먼저 커지고 수익성은 뒤늦게 따라오는 구조입니다. 관건은 그 시차를 얼마나 빨리 좁히느냐입니다.
진짜 투자 포인트는 파이프라인
이번 리포트가 '합격점'을 준 대목은 중장기 R&D 전략입니다. 도입 상품 의존도를 낮추기 위한 자체 파이프라인 확대입니다.
방향은 두 갈래입니다. 항체 분야에서 바이오시밀러를 늘리고, ADC(항체-약물 접합체)로 신약 개발을 노리는 전략입니다.
투자도 집행됐습니다. 6월 시흥 배곧지구에 3,925억원 규모 신규 시설투자를 결정했는데, 이는 2025년 6월 체결한 2.2조원 배곧 연구단지 MOU의 첫 투자 집행입니다.
파이프라인 면면도 넓습니다. 노바티스에 기술수출한 심장질환 후보물질 CKD-510, cMET 타깃 ADC(CKD-703), 스카이리치·듀피젠트 바이오시밀러 등이 임상 단계에 올라 있습니다.
정리와 체크포인트
요약하면, 단기 실적은 '매출 성장 vs 수익성 둔화'가 공존하는 국면입니다. 신영증권은 매출 확대로 절대 이익 규모는 늘어날 것으로 보고 목표주가 120,000원을 유지했습니다.
다만 2026년 예상 EPS 기준 주가수익비율(PER)은 13.7배, 배당수익률은 0.6% 수준으로, 실적 회복이 확인되기 전까지는 밸류에이션 부담이 남습니다.
다음 체크포인트는 위고비의 원가율이 안정되는 시점, 그리고 아일리아·바이오시밀러 등 신규 품목의 매출 기여 속도입니다.
자주 묻는 질문
Q. 목표주가 120,000원이면 지금 사도 되나요?
A. 목표주가는 신영증권이 제시한 12개월 전망치이지 매수 신호가 아닙니다. 원가율 개선 속도, 신약 임상 결과 같은 변수가 남아 있어 추정치는 바뀔 수 있습니다. 투자 판단은 본인의 몫입니다.
Q. 매출이 늘었는데 왜 영업이익은 줄었나요?
A. 성장을 이끈 위고비가 외부에서 도입한 상품이라 원가율이 높기 때문입니다. 매출은 커졌지만 남는 이익의 비율(마진)이 얇아졌고, 광고비·연구개발비 증가도 겹쳤습니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#종근당 #종근당목표주가 #종근당주가 #위고비 #제약바이오 #바이오시밀러 #신영증권