중국 화장품 수출 반등, 2년 만에 2억달러 눈앞
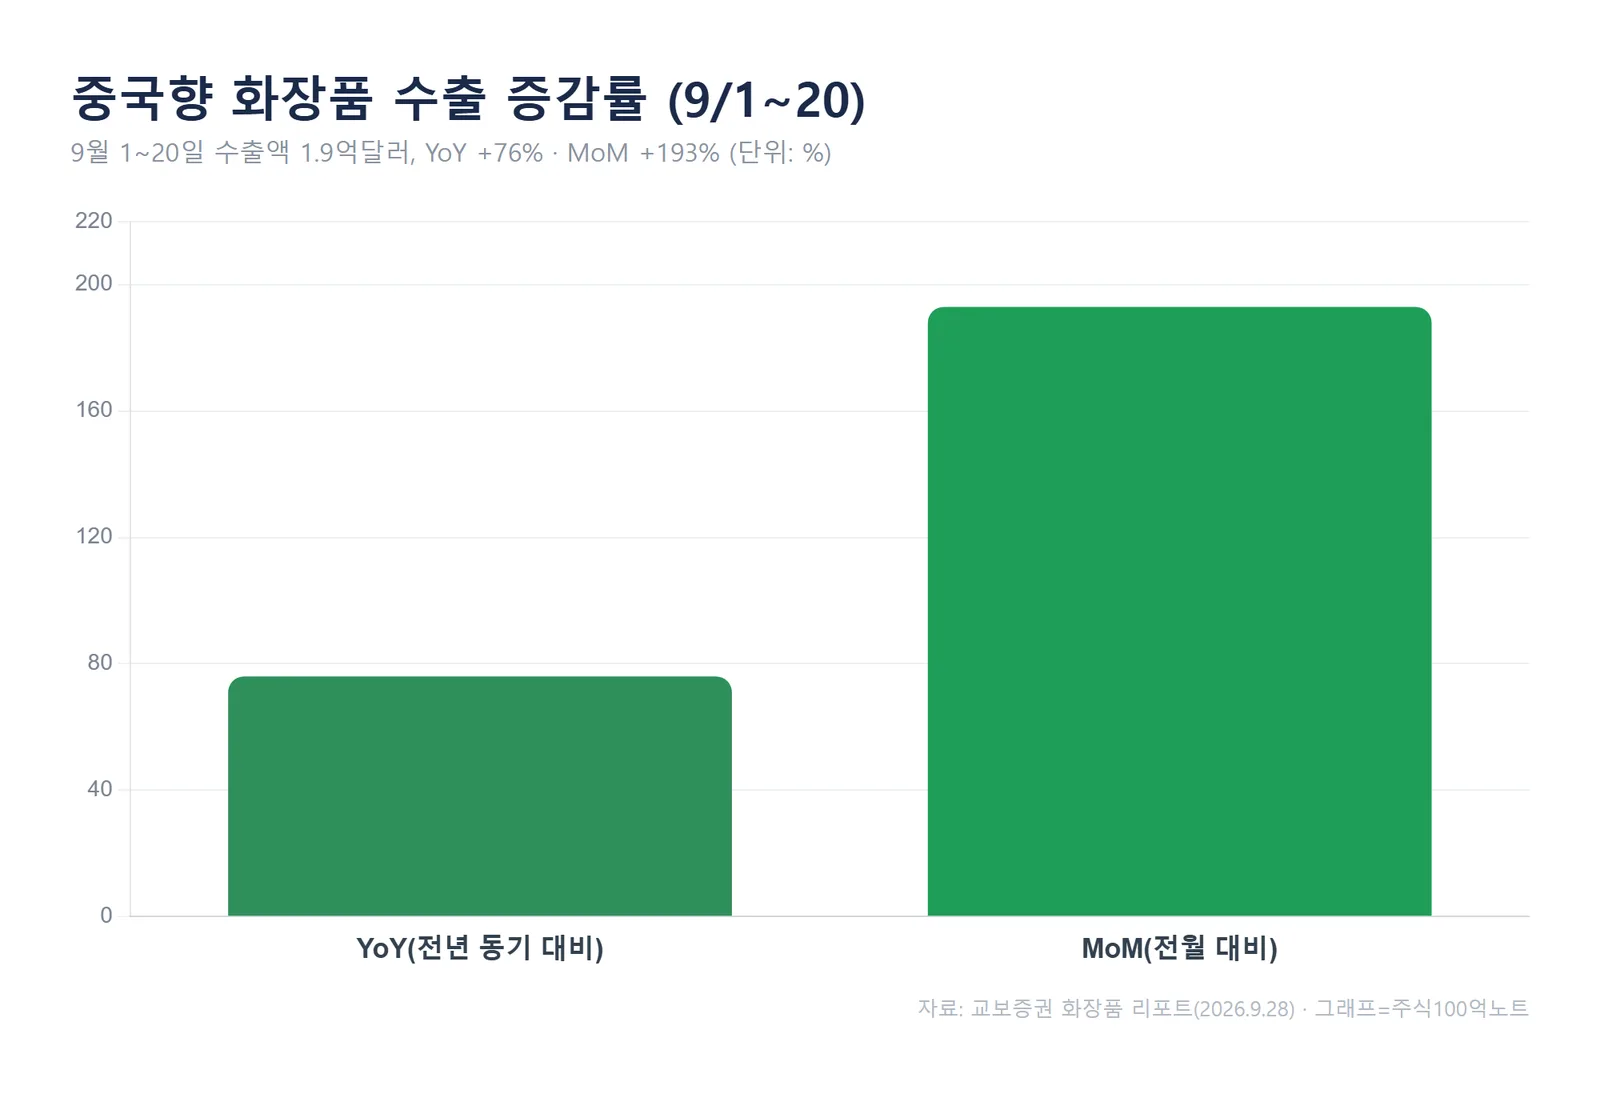
중국향 화장품 수출이 오랜만에 크게 반등했습니다. 교보증권 리포트에 따르면 9월 1~20일 중국향 수출액은 1.9억달러로 전년 동기 대비 76%, 전월 대비 193% 늘었습니다. 이 추세라면 9월 당월 수출이 약 2년 만에 2억달러를 넘길 전망입니다.
이 글에서는 반등의 배경과 K-뷰티의 중국 재진출 흐름, 그리고 앞으로 확인할 체크포인트를 데이터 중심으로 정리했습니다.
2년 만의 반등, 숫자로 보면
교보증권은 9월 1~20일 중국향 화장품 수출액을 1.9억달러(YoY +76%, MoM +193%)로 제시했는데, 이 속도라면 9월 당월 2억달러 돌파가 유력하고 이는 약 2년 만이라 '의미 있는 추세 전환'으로 해석됩니다. 연간 성장률도 5월부터 방향을 바꿔, 9월에는 올해 가장 높은 수준을 기록할 전망입니다.
그동안 중국향 수출은 부진의 연속이었습니다. 2017년 사드 사태 이후 성장세가 꺾였고, 2022년부터는 연평균 21% 감소했습니다. 리포트는 부진의 원인을 세 가지로 봅니다.
- 사드 사태 이후 K-뷰티에 대한 관심 저하
- 중국 로컬 브랜드의 부상
- 중국 내수 경기 부진
2010년대 중반까지 중국에서 가장 활약했던 아모레퍼시픽과 LG생활건강은 최근까지 중국 사업을 대대적으로 재정비해 왔습니다. 오랜 부진과 사업 축소를 감안하면, 이번 반등은 글로벌 2위 화장품 시장이 다시 열릴 수 있다는 신호로 읽힙니다.
달라진 재진출, 주인공이 바뀌었다
이런 분위기는 중국 현지 언론 보도에서도 확인됩니다. 최근 K-뷰티의 중국 재진출을 조명하는 기사가 늘고 있는데, 과거와 다른 점이 있습니다. 예전에 중국 시장을 주도했던 브랜드가 아니라, 글로벌에서 이미 흥행을 입증한 신흥 K-뷰티 브랜드들이 관심을 받고 있다는 점입니다.
| 브랜드 | 중국 관련 최근 동향 |
|---|---|
| 아누아 | 2023년 샤오홍슈·도우인·티몰글로벌에서 완전 철수 → 2026년 8월 세포라 차이나로 재진출 |
| 달바글로벌 | 최근 중국 법인 설립 완료, 현지 오프라인 수요가 강하다고 언급 |
| 메디큐브 | 중국 오프라인 강화를 위한 전략적 유통 파트너십 체결 |
#888;">자료: 교보증권 화장품 리포트(2026.9.28) 내용 정리 · 표=주식100억노트
일부 브랜드는 사드 사태 이후 중국 사업을 접었던 경험이 있습니다. 그럼에도 다시 문을 두드린다는 것은, 시장 환경이 재진입할 만하다고 판단했다는 뜻으로 볼 수 있습니다.
인바운드 나비효과와 색조의 기회
이번 훈풍의 밑바탕에는 방한 중국인 확대라는 나비효과가 있다고 리포트는 봅니다. 사드 이후 중국 내 한국 관심도가 크게 낮아졌던 만큼, 소비재는 제품력뿐 아니라 국가·문화에 대한 관심 회복이 중요합니다.
지인의 한국 여행 경험이나 SNS에 노출되는 방한 콘텐츠가 한국에 대한 관심과 방문 수요를 높이고, 다시 한국 소비재로 이어질 수 있습니다. 과거 시세이도도 방일 중국인이 늘던 시기에 일본 내 매출뿐 아니라 귀국 후 중국 현지 재구매가 늘었다고 언급한 바 있습니다.
이 흐름이 중국 현지 소비로 연결된다면, 수혜 가능성이 높은 곳은 결국 올리브영 상위권 브랜드일 공산이 큽니다. 방한 관광객이 올리브영에서 사고, 귀국 후 현지에서 재구매하는 경로가 만들어질 수 있기 때문입니다.
색조의 기회도 눈여겨볼 만합니다. 중국 소비자는 한국과 피부톤·메이크업 트렌드의 접점이 커서 색조 제품을 직접 적용하기 좋습니다. 실제 샤오홍슈의 한국 올리브영 쇼핑리스트에는 릴리바이레드 러브빔, 퓌 푸딩팟, 웨이크메이크 섀도우 팔레트 같은 색조 제품이 자주 언급됩니다. 서구권에서 스킨케어가 K-뷰티 확산의 중심이었다면, 중국에서는 색조까지 수혜 범위가 넓어질 가능성이 있다는 해석입니다.
투자의견과 체크포인트
교보증권은 화장품 업종에 대해 투자의견 Overweight(비중확대)를 유지했습니다. 비중확대는 업종 펀더멘털 개선과 함께 업종 주가의 상승을 기대하는 등급입니다.
다만 이번 데이터는 9월 1~20일 부분 수치라는 점을 기억할 필요가 있습니다. 앞으로는 9월 당월 수출액이 실제로 2억달러를 넘기는지, 10월 이후에도 연간 성장률 개선이 이어지는지가 관건입니다. 재진출 브랜드들의 실제 매출 기여 시점도 함께 지켜볼 부분입니다.
자주 묻는 질문
Q. 중국 수출이 반등했으니 화장품주를 지금 사도 되나요?
반등은 산업 전반의 긍정적 신호이지만, 종목별로 중국 매출 비중과 브랜드 경쟁력이 다릅니다. 이번 수치는 부분 데이터이고 투자의견도 업종 단위(Overweight)이므로, 개별 종목 매수 신호로 보기는 어렵습니다.
Q. 이번엔 스킨케어보다 색조가 더 주목받는 이유가 있나요?
중국 소비자는 한국과 피부톤·메이크업 트렌드가 비슷해 색조 제품을 그대로 적용하기 쉽습니다. 그래서 스킨케어 중심이던 서구권과 달리, 중국에서는 색조까지 수혜 범위가 넓어질 수 있다고 리포트는 봅니다.
정리
핵심은 세 가지입니다. 첫째, 9월 1~20일 중국향 수출이 YoY +76%로 약 2년 만의 2억달러 돌파를 눈앞에 뒀습니다. 둘째, 아누아·달바글로벌·메디큐브 등 신흥 브랜드의 재진출이 이어지고 있습니다. 셋째, 방한 중국인 나비효과와 색조 확산이 다음 성장 동력으로 꼽힙니다.
다음에 확인할 지표는 9월 당월 중국향 수출액의 2억달러 돌파 여부, 그리고 10월 이후 연간 성장률의 지속성입니다. 이 두 가지가 이어진다면 '시장이 다시 열린다'는 가설에 무게가 실릴 수 있습니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#중국화장품수출 #K뷰티 #화장품관련주 #아모레퍼시픽 #올리브영 #색조화장품 #교보증권