DN오토모티브 목표주가 8만원, 오르고도 싼 이유
DN오토모티브 목표주가가 하나증권 기준 6만원에서 8만원으로 올랐습니다. 주가는 이미 올랐는데 여전히 P/E 7배대라는 게 이번 리포트의 핵심입니다. 실적이 주가보다 더 빨리 뛴 배경을 데이터로 정리했습니다.
끝까지 보면 실적을 끌어올린 공작기계 자회사의 구조와, 목표주가 8만원이 어떻게 계산됐는지까지 잡을 수 있습니다.
2분기 영업이익률 16.4%, 기대치 28% 넘겼다
2분기 매출은 1조2,490억원, 영업이익은 2,054억원을 기록했습니다. 전년 동기 대비 매출은 37%, 영업이익은 69% 늘었습니다.
영업이익률은 16.4%로 전년 같은 분기보다 3.0%포인트 올랐습니다. 하나증권은 이 실적을 시장 기대치를 28% 웃돈 '어닝 서프라이즈'로 평가했습니다.
세전이익과 지배주주순이익은 각각 204%, 214% 급증했습니다. 외환손익 위주로 기타손익이 전년 대비 495억원 개선된 영향이 컸습니다.
하나증권은 2분기 영업이익을 2,054억원(+69% YoY)으로 집계하며 시장 기대치를 28% 상회했다고 밝혔는데, 자동차·튜브 부문이 부진했음에도 나온 수치라 개선의 질이 좋다는 해석이 가능합니다.
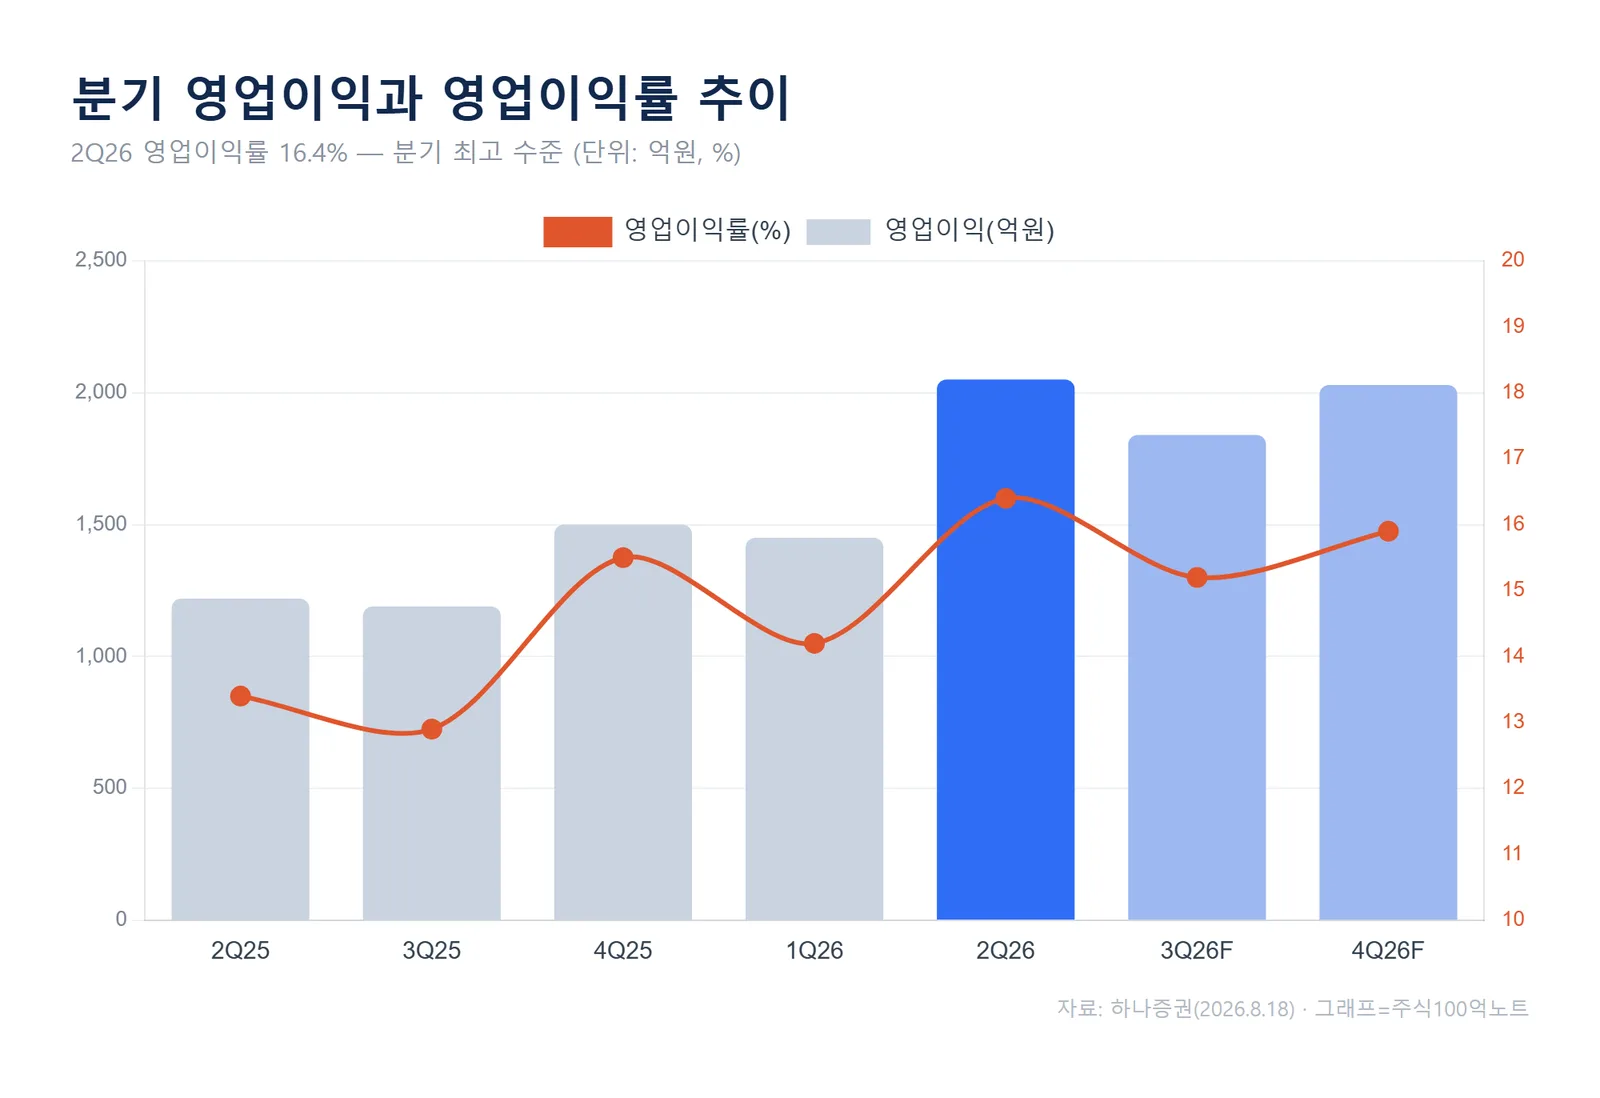
차트를 분기 순서로 따라가 보면, 영업이익률이 지난해 3분기 12.9%를 저점으로 다섯 분기 연속 우상향한 흐름이 보입니다. 계단식 개선이라 일회성 호재로만 보기는 어렵습니다.
실적을 끌어올린 건 자동차가 아니라 공작기계
DN오토모티브는 이름과 달리 이익의 대부분이 공작기계에서 나옵니다. 자동차 부문(방진제품·축전지)과 튜브 매출 증가율은 각각 2%, 0%에 그쳤습니다.
반면 핵심 자회사 DN솔루션즈의 공작기계 부문은 62% 성장했습니다. 업황 사이클 상승, 제품 믹스 개선, 환율 상승, 그리고 1월 말 인수한 독일 Heller의 연결 편입이 겹친 결과입니다.
Heller를 빼고 DN솔루션즈만 봐도 30%대 성장하며 분기 매출이 처음으로 7,000억원대에 올라섰습니다. 공작기계 부문 영업이익률은 20.0%로, Heller 적자를 반영하고도 전분기(16.8%)보다 높아졌습니다.
수출 비중이 높아 환율 상승 수혜가 컸고, 지난해 하반기부터 수주한 고수익 물량이 믹스를 끌어올렸습니다. 최근에는 우주항공·방산·로봇처럼 단가가 높은 산업으로 수주처가 넓어지고 있습니다.
목표주가 8만원, 오르고도 저평가인 이유
하나증권은 실적 추정을 올리며 목표주가를 6만원에서 8만원으로 상향했습니다. 8월 14일 종가 5만8,900원 기준 상승여력은 36%입니다.
목표주가 8만원은 목표 P/E 10.7배를 적용한 값입니다. 리포트는 최근 주가가 올랐는데도 실적이 더 빠르게 늘면서 현재 P/E가 7배대 후반에 머물고 있다고 봤습니다.
글로벌 동종업체 대비로는 약 60% 수준이라는 게 저평가 근거입니다. 2026년 예상 EPS는 7,464원으로 전년보다 55% 늘고, ROE도 19.6%로 추정됩니다.
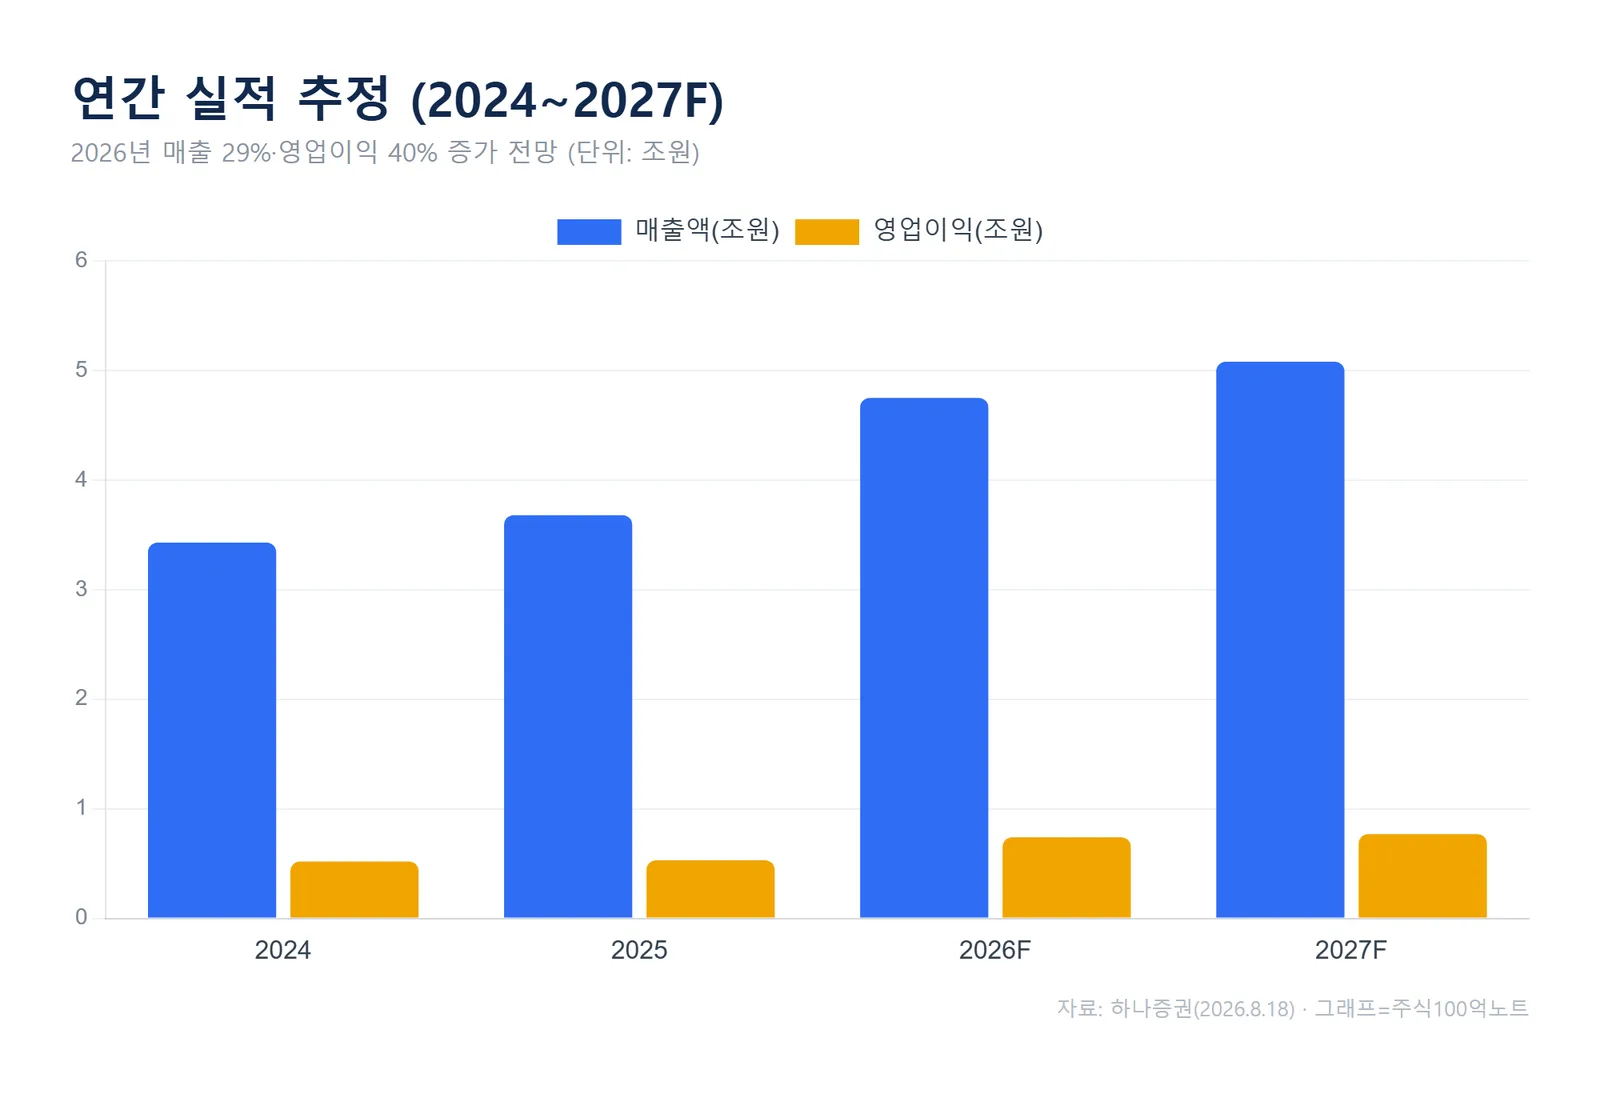
연간으로 보면 2026년 매출은 4조7,528억원으로 29% 늘고, 영업이익은 7,369억원으로 40% 증가할 전망입니다. 이익 증가 속도가 매출을 앞지르는 구조입니다.
목표주가 산정에서도 무게 중심이 공작기계에 쏠려 있습니다. 하나증권이 계산한 사업부별 기업가치에서 공작기계가 86%를 차지합니다.
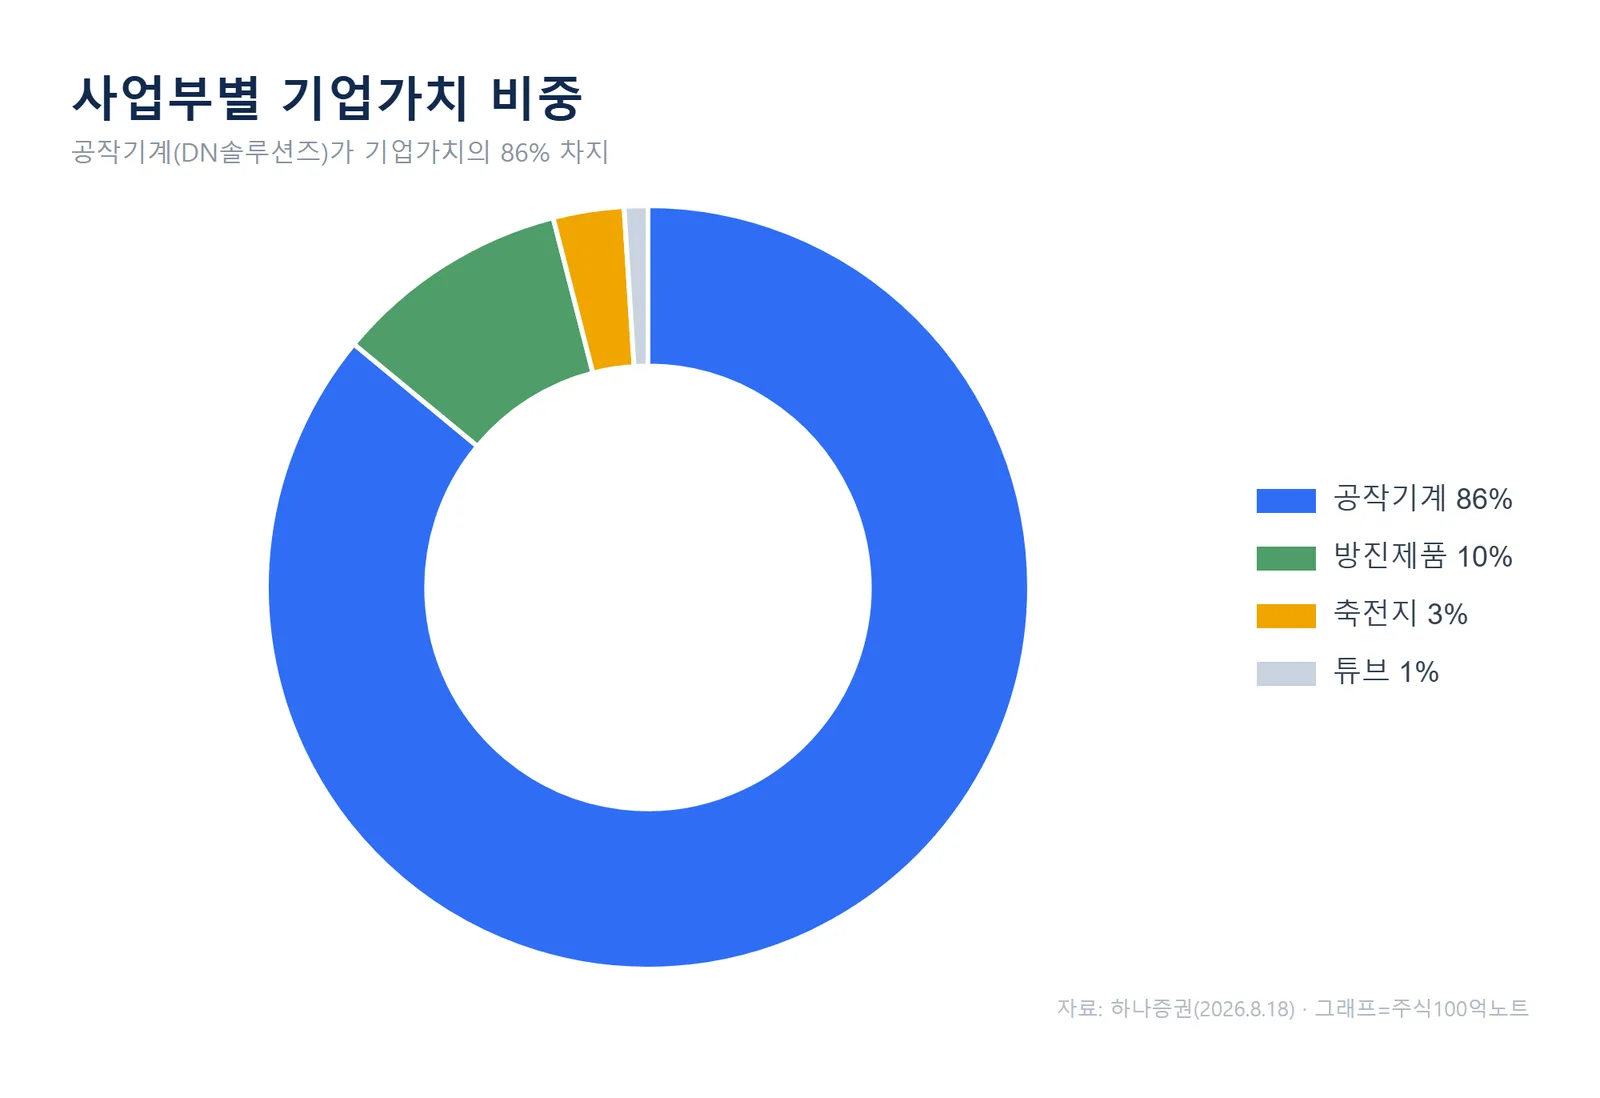
정리하면 영업가치 약 6조2,119억원에 DN솔루션즈 지분가치를 더하고 순차입금 1조5,241억원을 뺀 적정 시가총액 4조6,879억원을 주식수로 나눠 8만원이 나왔습니다. 자동차·튜브가 아니라 공작기계 밸류가 주가를 사실상 결정하는 셈입니다.
3분기 전망과 체크포인트
하나증권은 3분기 매출 1조2,100억원(+32%), 영업이익 1,840억원(+55%)을 예상했습니다. 영업이익률은 15.2%로 2분기보다는 낮지만 전년 동기보다 2.3%포인트 높은 수준입니다.
3분기가 계절적 비수기이고 최근 원/달러 환율이 내리면서 환율 효과는 약해질 수 있습니다. 다만 공작기계 매출은 수주에 1~2분기 후행하는 특성이 있어, 앞서 쌓인 수주가 매출로 이어질 국면입니다.
수주 흐름을 가늠할 지표가 일본 공작기계 협회의 일본 외 수주 증가율입니다. 지난해 4분기 20%에서 올해 1분기 35%, 2분기 46%로 높아졌고 7월에는 51%를 기록했습니다.
체크포인트는 환율과 자동차 부문입니다. 환율이 빠르게 내리면 수출 비중이 높은 공작기계 이익률에 부담이 될 수 있고, 방진·축전지 등 자동차 부문의 부진이 이어지는지도 지켜볼 대목입니다.
자주 묻는 질문
Q. 목표주가 8만원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 환율 하락, 공작기계 업황 사이클, Heller 실적 개선 속도 등 변수가 남아 있어 추정치는 바뀔 수 있습니다.
Q. DN오토모티브는 자동차 부품주 아닌가요?
A. 사명은 자동차지만 기업가치의 86%가 공작기계(DN솔루션즈)에서 나옵니다. 실적과 주가를 볼 때 방진·축전지보다 공작기계 업황과 수주가 더 중요한 변수입니다.
정리
2분기 영업이익률 16.4%는 자동차가 아니라 공작기계가 만든 숫자였습니다. 주가가 올랐는데도 P/E가 7배대에 머문 건 이익이 더 빨리 늘었기 때문이고, 하나증권은 이를 근거로 목표주가를 8만원으로 올렸습니다.
다음에 확인할 지표는 3분기 공작기계 매출 증가율과 일본 외 수주 흐름, 그리고 환율입니다. 이 세 가지가 하반기 실적 방향을 가릅니다.
#888;font-size:0.9em;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#DN오토모티브 #DN오토모티브목표주가 #DN솔루션즈 #공작기계 #하나증권리포트