미국 국채금리 전망, 30년물 5.2% 왜 올랐나
7월 FOMC는 기준금리를 동결했지만, 시장이 받아든 메시지는 '매파적'이었습니다. 금리인상 소수의견이 3명이나 나왔고, 회의 직후 미국채 30년물 금리는 5.2%를 넘어섰습니다. 메리츠증권은 7월 30일 채권 자료에서 이번 결과를 '매파적 동결'로 규정하며, 연말까지 동결 기조가 이어질 것으로 봤습니다. 이 글에서는 동결인데도 장기금리가 급등한 이유와, 앞으로 무엇을 지켜봐야 하는지를 정리했습니다.
7월 FOMC, 왜 '매파적 동결'인가
결정 자체는 동결이었습니다. 그런데 성명서가 6월에서 한 글자도 바뀌지 않았고, 금리인상 소수의견이 3명 등장했습니다.
메리츠증권에 따르면 소수의견 3명은 모두 지역 연준총재(헤맥·카시카리·로건)였습니다. 연준이사(보드 멤버)까지 인상론이 번지지는 않았다는 의미로, 리포트는 이를 "집안싸움이 진짜 가족까지 번지진 않은 상황"으로 표현했습니다.
워시 의장은 기자회견에서 물가 안정 의지를 분명히 하면서도, 금리 인상만이 해답은 아니라는 뉘앙스를 남겼습니다. "타겟은 2%", "현재 물가는 공급충격이 주도" 같은 발언이 동결의 배경으로 제시됐습니다.
동결인데 30년물은 왜 5.2%를 넘었나
이번 회의의 진짜 관전 포인트는 장기금리였습니다. 동결에도 불구하고 초장기물이 튀어 올랐습니다.
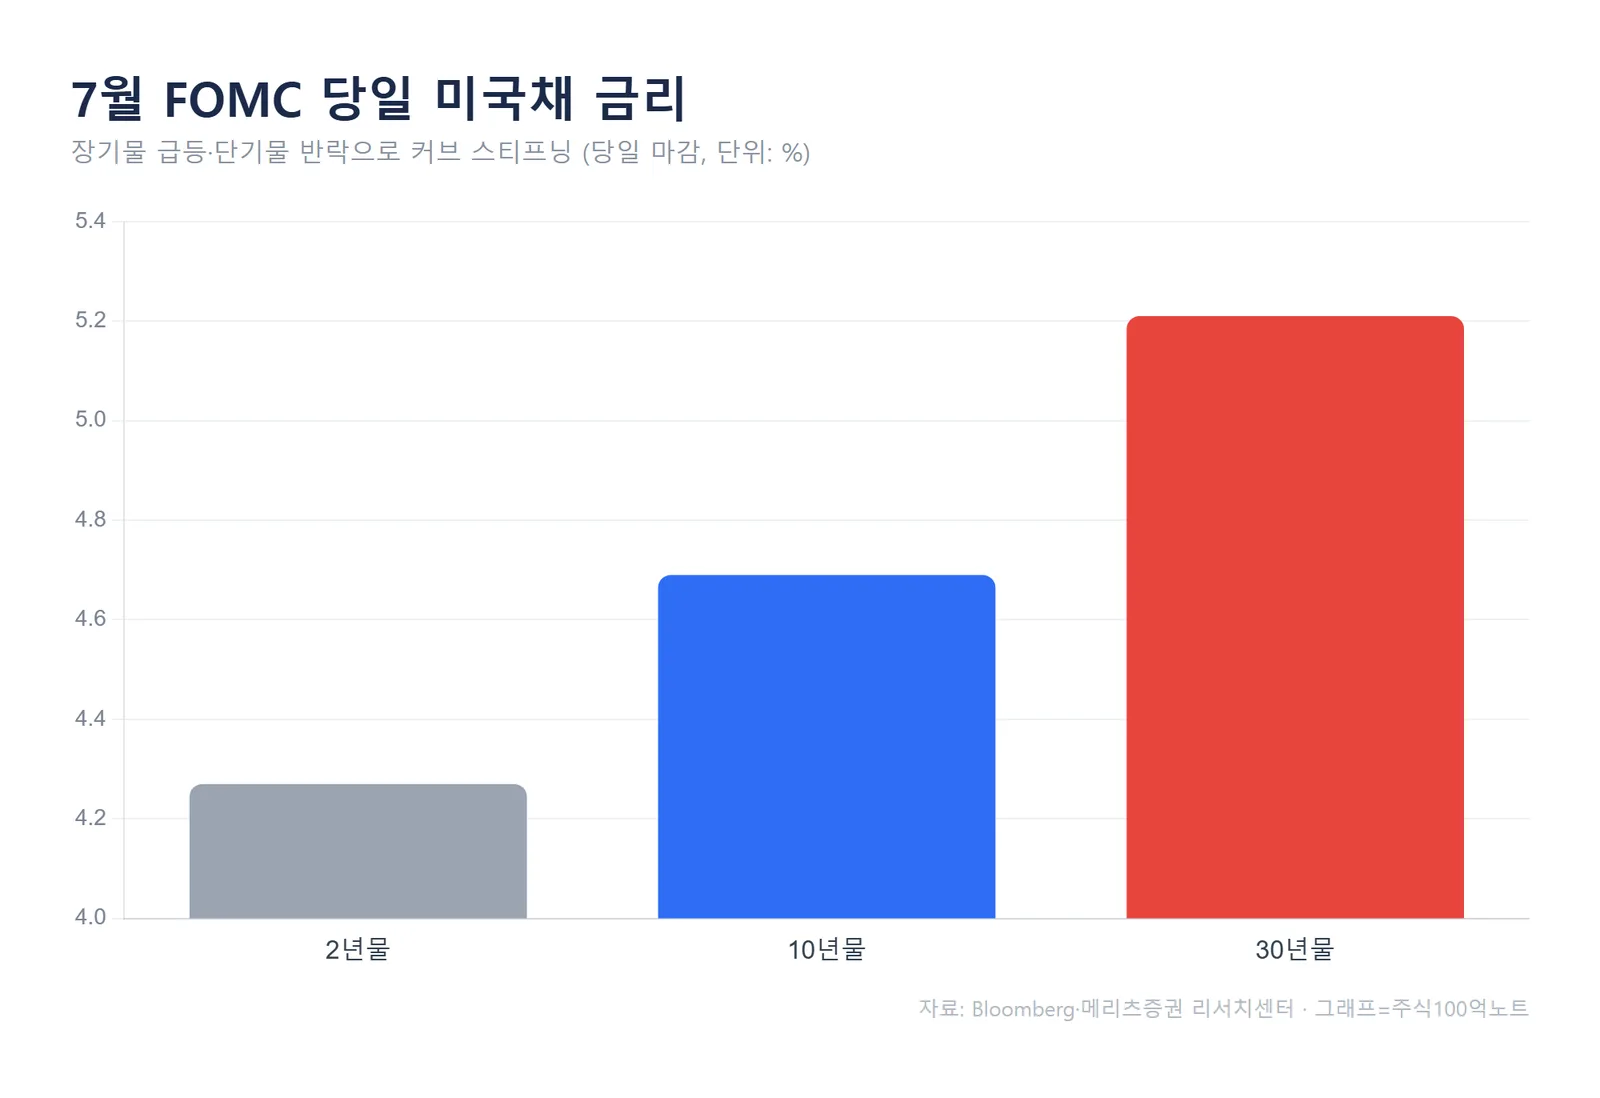
메리츠증권 집계에 따르면 FOMC 당일 미국채 10년물은 4.60%까지 반락했다가 9bp 오른 4.69%로 마감했고, 30년물은 12bp 급등한 5.21%, 2년물은 오히려 2bp 내린 4.27%를 기록했습니다. 단기물은 눌리고 장기물이 뛰면서 커브가 가팔라진(스티프닝) 모습입니다.
배경은 두 갈래로 읽힙니다. 하나는 워시 의장의 완화적 뉘앙스에 연준의 인플레이션 대응 의지가 약하다는 해석이 붙은 점, 다른 하나는 7월 들어 전쟁 리스크로 다시 오른 유가입니다. 물가를 잡아줄 주체에 대한 의심이 장기금리로 표출됐다는 것입니다.
실질금리도 부담입니다. 미국 물가채 10년물이 2%를 넘어서며 금융위기 이후 최고 수준에 머무는 중입니다. 워시 의장이 언급한 '긴축적 금융환경(some comfort)'은 이 높은 실질금리를 근거로 한 것으로 풀이됩니다.
시장은 여전히 인상을 본다
연준이 급하게 움직일 신호를 주지 않았는데도, 시장의 인상 베팅은 강합니다.
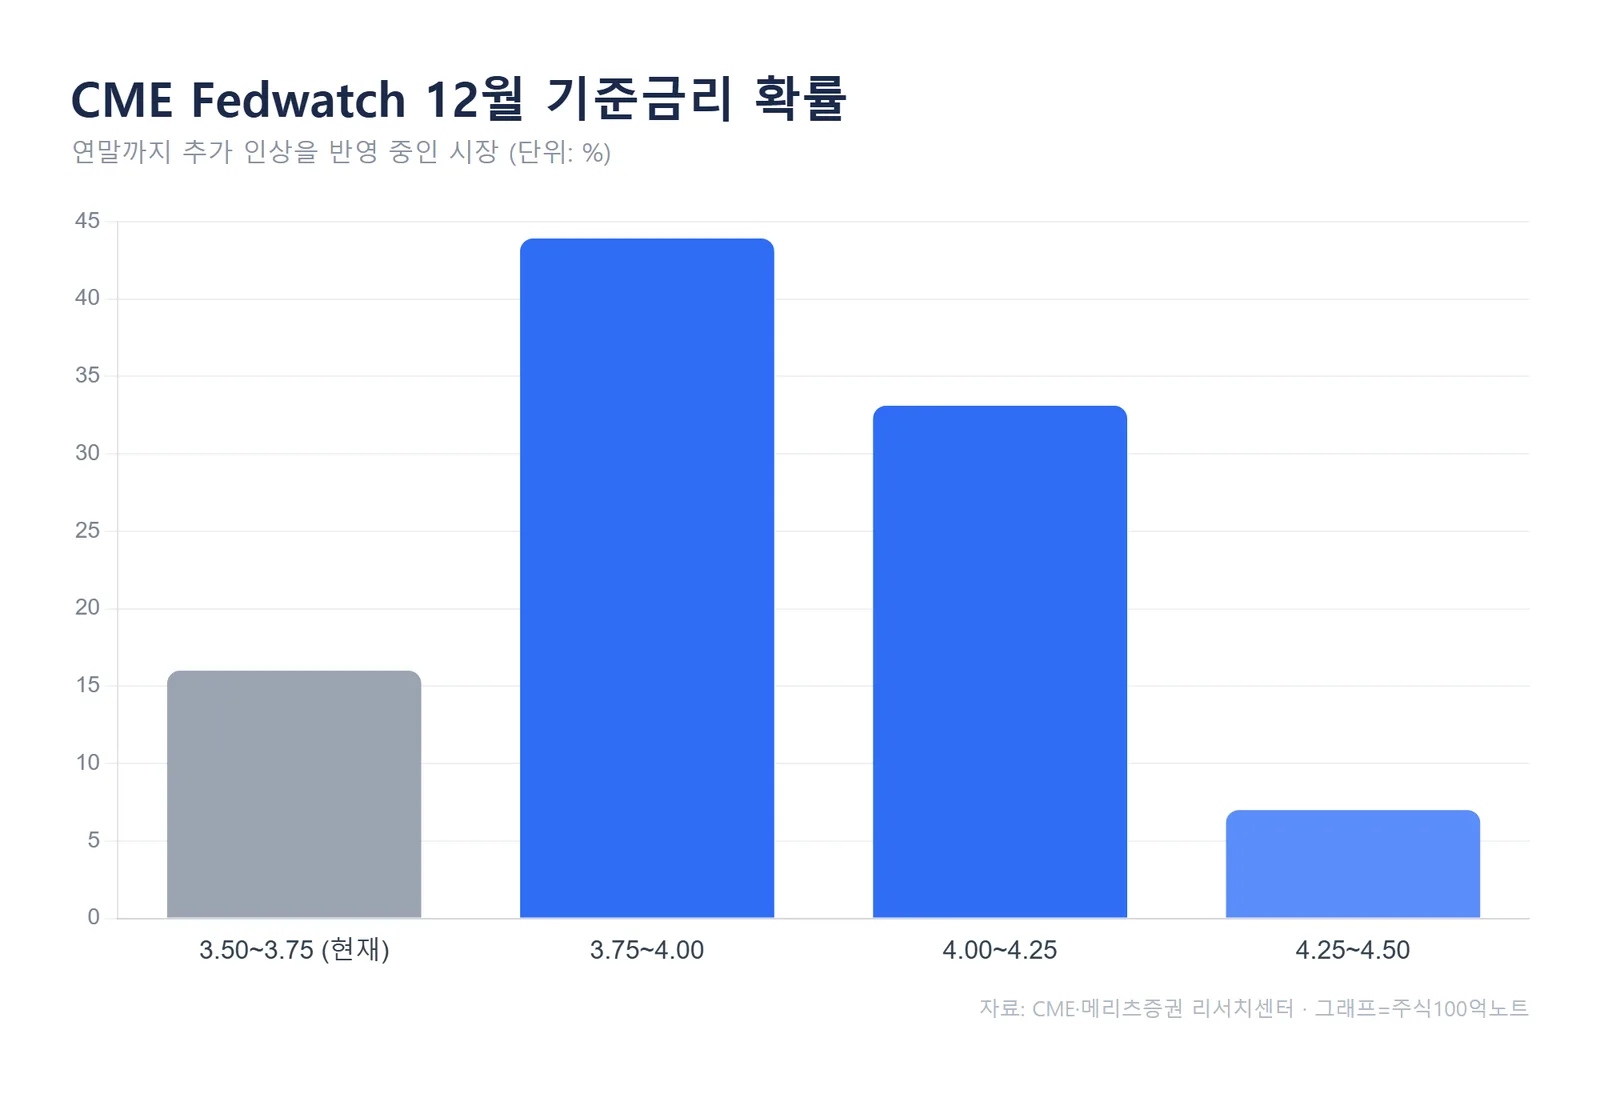
메리츠증권이 인용한 CME Fedwatch 기준으로 시장은 9월 인상을 80% 넘게 반영 중이며, 12월까지 기준금리가 3.75~4.00%(43.9%)나 4.00~4.25%(33.1%)에 도달할 확률을 현재 구간(16.0%)보다 높게 보고 있습니다. 연방금리선물 기준으로는 2차례 인상 기대가 유지되고 있습니다.
진짜 변수는 유가, 그리고 한국 금통위
메리츠증권은 기존 '연말 인하'라는 소수 시각(엣지뷰)을 뒤로 미뤘습니다. 워시 의장이 가동 중인 5개 통화정책 태스크포스(T/F)의 유의미한 결과가 나오기 전까지는 동결 기조가 이어진다는 쪽으로 뷰를 수정했습니다.
다만 고금리 장기화가 부를 금융 불안을 고려해, 완화 쪽에 무게를 두는 성향(easing bias)은 유지한다고 밝혔습니다. 핵심 변수로는 유가를 지목했습니다. 8월 초까지 유가가 안정되지 않으면 9월에도 동결하더라도 시장금리 민감도가 커질 수 있다는 진단입니다.
한국에도 영향이 있습니다. 9월 FOMC까지 미국이 시간을 벌면서, 한은의 8월 연속 인상 부담도 일부 덜어진 상황입니다. 다만 리포트는 결국 한국의 7월 물가 결과와 유가 안정 여부가 관건이라고 봤습니다. 과거에도 미국 장기금리 급등 국면에서는 국내 채권·성장주 변동성이 함께 커지곤 했던 만큼, 유가와 미국채 30년물을 같이 보는 편이 실전적입니다.
자주 묻는 질문
Q. 동결했는데 왜 금리(채권 수익률)가 오르나요?
A. 연준이 조정하는 것은 단기 정책금리이고, 30년물 같은 장기금리는 물가·재정·수급 기대가 좌우합니다. 이번엔 연준의 물가 대응 의지가 약하다는 해석과 유가 반등이 겹치며 장기금리가 정책금리와 따로 움직였습니다.
Q. 9월에 정말 금리를 올리나요?
A. 시장은 인상을 높게 반영하고 있지만, 메리츠증권은 태스크포스 결과 확인 전까지 동결을 예상합니다. 확률은 확률일 뿐이며 유가·고용 지표에 따라 바뀔 수 있어 단정하기 어렵습니다.
정리하면, 7월 FOMC는 '동결이지만 매파적'이라는 애매한 신호를 남겼습니다. 성명서는 그대로였고, 소수의견 3명과 30년물 5.2%가 긴장의 크기를 보여줬습니다. 다음 관전 포인트는 8월 초 유가 흐름과 한국 7월 물가입니다. 이 두 지표가 동결의 지속 여부를 가를 첫 시험대가 될 것으로 보입니다.
#FOMC #미국국채금리 #미국기준금리 #채권투자 #국채30년 #연준 #메리츠증권
#888;font-size:14px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.