HD현대중공업 목표주가 80만원, 엔진 증설 수혜
대신증권이 HD현대중공업(329180) 목표주가 80만원과 매수(BUY) 의견을 유지했습니다. 전일 발표된 엔진 공장 증설 공시를 긍정적으로 해석한 결과입니다.
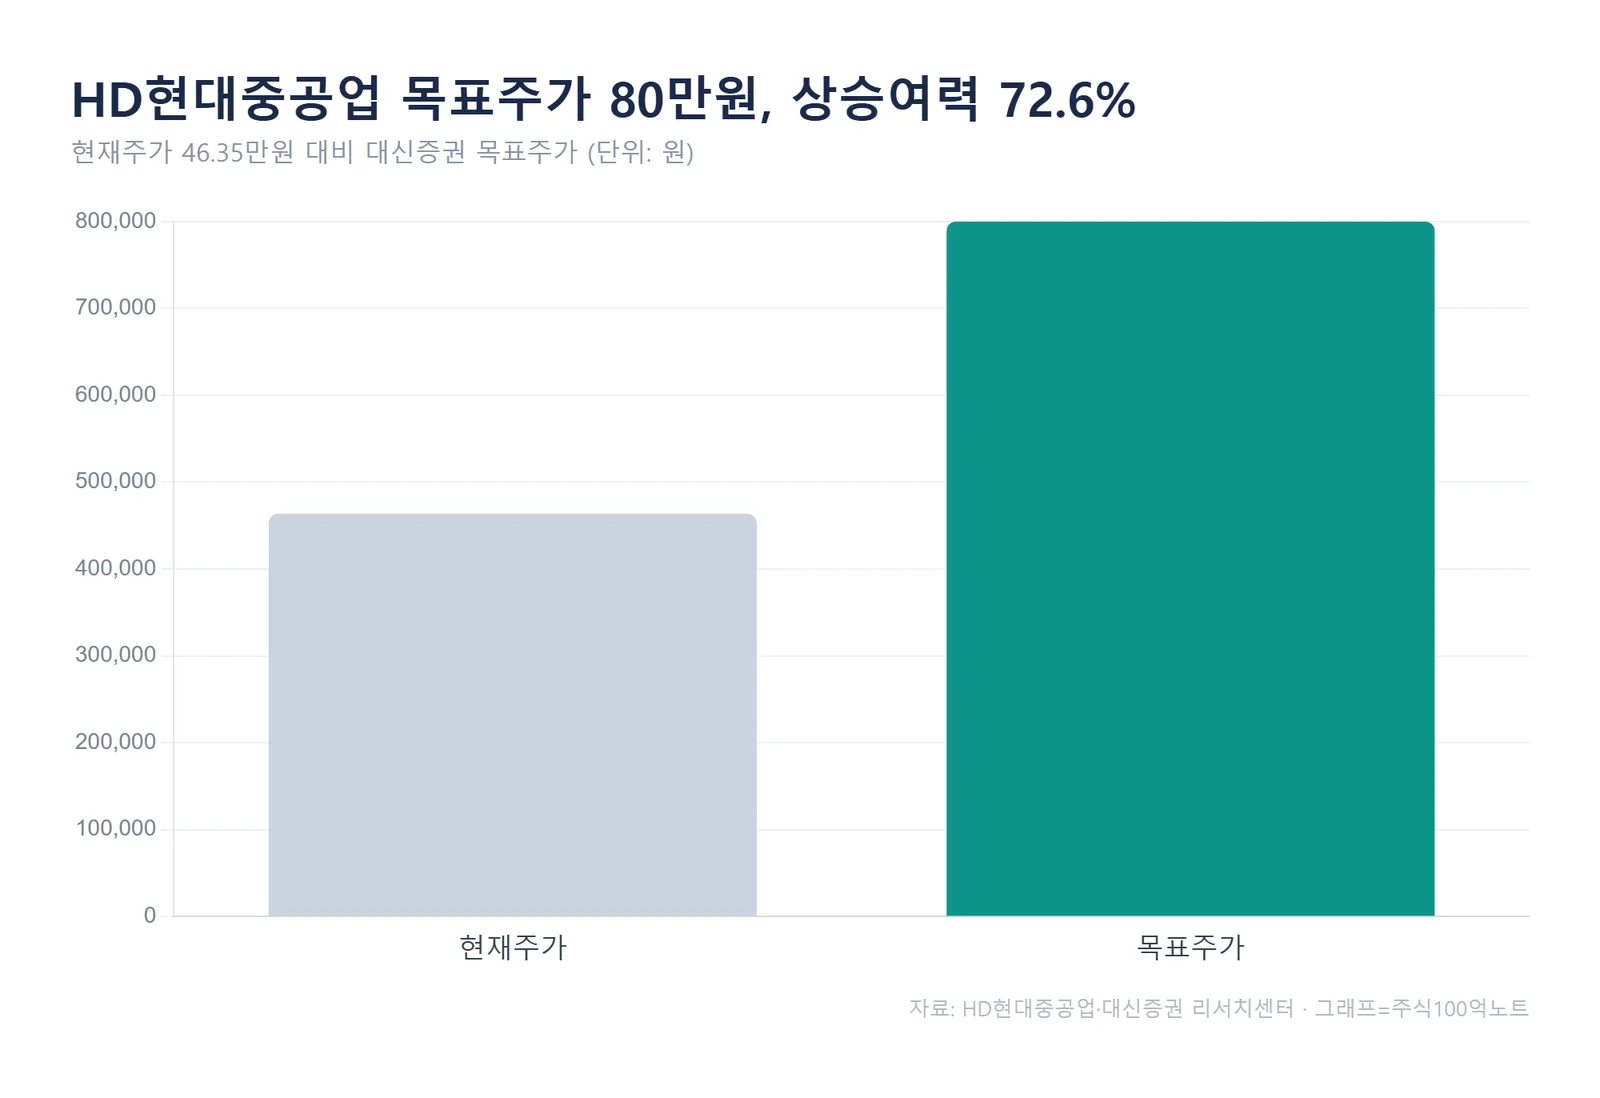
현재주가 463,500원(9월 9일) 대비 상승여력은 약 72.6%입니다. 엔진 증설이 왜 호재인지, 실적 전망과 SMR 신사업까지 정리했습니다.
HD현대중공업 목표주가 80만원, 근거는
대신증권이 제시한 HD현대중공업 6개월 목표주가는 800,000원입니다. 투자의견은 매수를 유지했습니다.
밸류에이션 부담은 빠르게 낮아지고 있습니다. 이익이 급증하면서 예상 PER은 2026년 14.8배에서 2027년 12.6배, 2028년 9.9배로 내려갑니다.
실적 추정도 상향됐습니다. 대신증권은 2026년 지배주주 순이익 추정치를 기존 대비 13.9% 올렸고, ROE는 2026년 28.4%까지 오를 것으로 봤습니다.
대신증권은 이번 엔진 증설 공시를 두고 "발전용 엔진 매출 비중이 확대되면서 마진 믹스가 중장기적으로 개선될 전망"이라고 평가했습니다.
엔진 증설 3+1, 힘센엔진 7.2GW로
공시의 핵심은 규모입니다. HD현대중공업은 8,336억원을 투자해 울산 신축공장에 연 3GW, 목포 공장에 연 1GW의 발전용 중형엔진 설비를 증설합니다.
이로써 힘센엔진의 총 생산능력은 2028년까지 7.2GW로 확대됩니다. 선박용 3.2GW, 육상 발전용 4GW 구성입니다.
수요처가 다양하다는 점도 주목할 부분입니다. AI 데이터센터용 전력이 중심이지만, 일반 산업용 발전과 전력망 보완, 원자력·가스터빈 발전의 비상발전, 발전선(Powership) 등으로 넓게 퍼져 있습니다.
특히 대신증권은 "AI 데이터센터 증설 과정에서 전력망 접속 지연과 가스터빈 공급 제약이 상존해, 짧은 리드타임으로 현장 전력을 공급하는 중속발전엔진의 가치가 높아지고 있다"고 설명했습니다. 공급 우위 환경이 이어지며 가격 경쟁력도 올라가는 구조라는 것입니다.
실적, 2028년까지 우상향
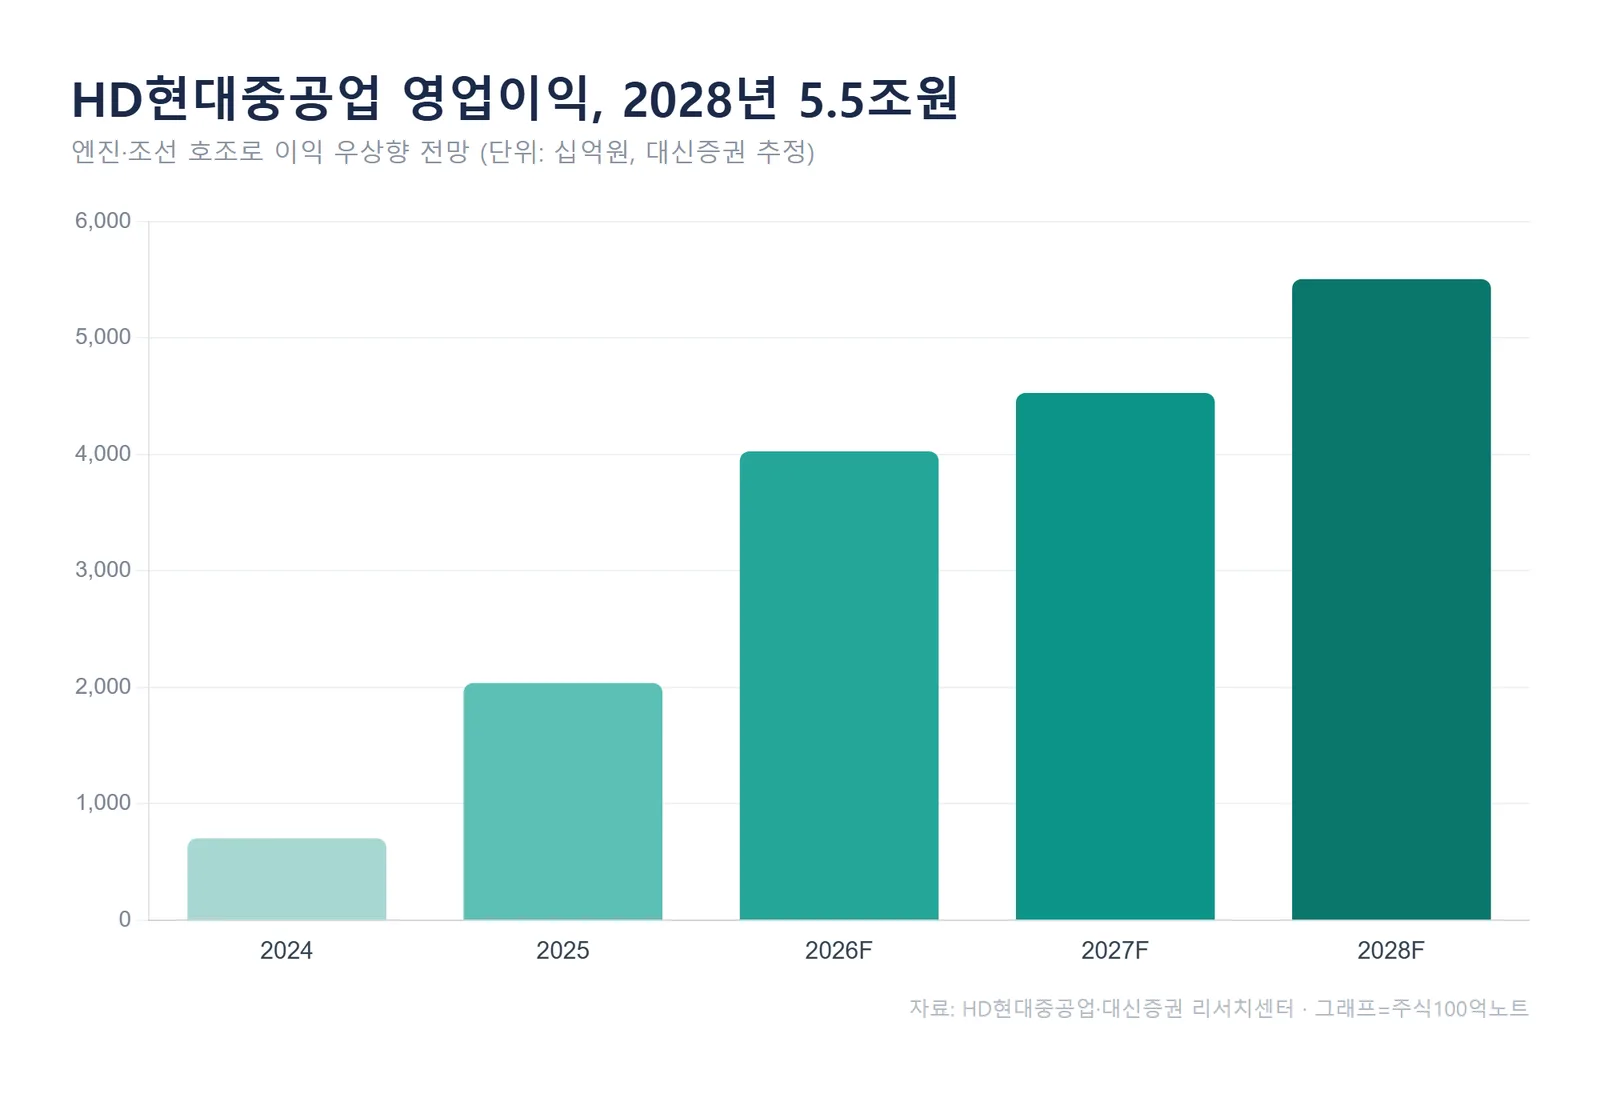
숫자로 보면 성장세가 뚜렷합니다. 대신증권 추정 기준 영업이익은 2025년 2조원에서 2026년 4조원으로 뛰고, 2028년에는 5.5조원까지 늘어납니다.
매출도 2026년 24.5조원으로 전년 대비 39% 증가한 뒤 완만한 성장을 이어갑니다. 조선 본업의 호조에 엔진기계 부문이 더해지는 그림입니다.
SMR까지, 중장기 성장동력 추가
이번 공시에는 또 하나의 카드가 담겼습니다. HD현대중공업은 SMR(소형모듈원자로) 관련 신규 시설에 2,386억원을 투자합니다.
테라파워와의 협력을 통해 4세대 SMR 주기기 제작 시장에 선제 진입하기 위한 것입니다. 신규 설비는 테라파워의 나트륨 냉각고속로(Natrium)형 SMR 주기기를 연간 2기 생산할 수 있는 규모입니다.
대신증권은 이 투자가 육상 발전을 넘어 무탄소 데이터센터 전원, 해상 발전설비, 장기적으로 원자력 추진선까지 확장 가능한 제작 역량을 조기에 확보한다는 점에서 중장기 모멘텀으로 작용한다고 봤습니다.
자주 묻는 질문
Q. 목표주가 80만원이면 지금 사도 되나요?
A. 목표주가는 대신증권의 6개월 전망치이지 매수 신호가 아닙니다. 엔진 증설과 SMR 투자 성과가 실적에 반영되는 속도에 따라 추정치는 바뀔 수 있습니다.
Q. 엔진 증설이 왜 조선사에 호재인가요?
A. 힘센엔진 같은 중속발전엔진은 선박뿐 아니라 데이터센터·전력망용 발전 설비로 수요가 확대되고 있습니다. 발전용 비중이 커지면 마진이 개선되는 효과가 있다는 게 대신증권의 시각입니다.
정리하면 이번 리포트의 핵심은 '엔진 증설로 발전용 매출 확대 + SMR 신사업'이라는 두 축입니다. 앞으로 지켜볼 지표는 발전용 엔진 수주 흐름과 SMR 주기기 제작 계약의 가시화입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#HD현대중공업 #HD현대중공업목표주가 #조선주 #힘센엔진 #SMR관련주 #데이터센터전력 #대신증권