SK스퀘어 배당금 시나리오, DPS 9천~4.5만원
SK증권이 2026년 8월 24일 '대환원의 시대' 리포트에서 삼성전자·SK하이닉스의 대규모 주주환원이 지주회사 배당으로 이어지는 경로를 정리했습니다. SK스퀘어 예상 DPS는 하이닉스 현금배당 규모에 따라 9,117원에서 45,583원까지 벌어집니다.
배당수입을 다시 나눠주는 구조가 어떻게 작동하는지, 그리고 이 논리가 깨지는 조건은 무엇인지 숫자로 확인해 보겠습니다.
삼성전자 30조·SK하이닉스 40조가 지주회사로 흐르는 경로
지난주 두 회사가 환원 계획을 내놨습니다. 삼성전자는 3분기를 포함해 약 30조원의 현금배당을 추진하고, 2026년 잔여 환원재원은 90~110조원으로 예상됩니다.
SK하이닉스는 40조원 규모의 자사주를 매입해 전량 소각합니다. 2,407만주로 발행주식의 3.3%에 해당하고, 매입 기간은 8월 20일부터 11월 19일까지입니다.
여기서 갈리는 지점이 있습니다. 자사주 소각은 주식 수를 줄여 EPS를 올리지만, 지주회사 주머니로 현금이 들어오지는 않습니다. 지주회사 배당을 키우는 건 자회사의 현금배당입니다.
그래서 SK증권은 특별배당 가능성에 주목했습니다. 삼성물산과 SK스퀘어가 관계사 배당수입을 다시 주주에게 나눠주는 재배당 정책을 명시해 뒀기 때문입니다.
삼성물산은 2026~2028년 관계사 배당수입의 60~70%를 환원하겠다고 밝혔고, SK스퀘어는 같은 기간 경상 배당수입의 30% 이상을 환원 기준으로 제시했습니다.
SK증권은 2026년 8월 24일 리포트에서 코스피 시가총액의 55%를 차지하는 두 종목의 환원이 시장 전반으로 확산될 것으로 봤는데, 고점 대비 24% 하락한 지수의 하방을 다지는 요인이라는 해석입니다.
SK스퀘어 예상 DPS, 배당 규모별로 이렇게 갈린다
SK증권이 재배당률 30%를 가정해 계산한 시나리오입니다.
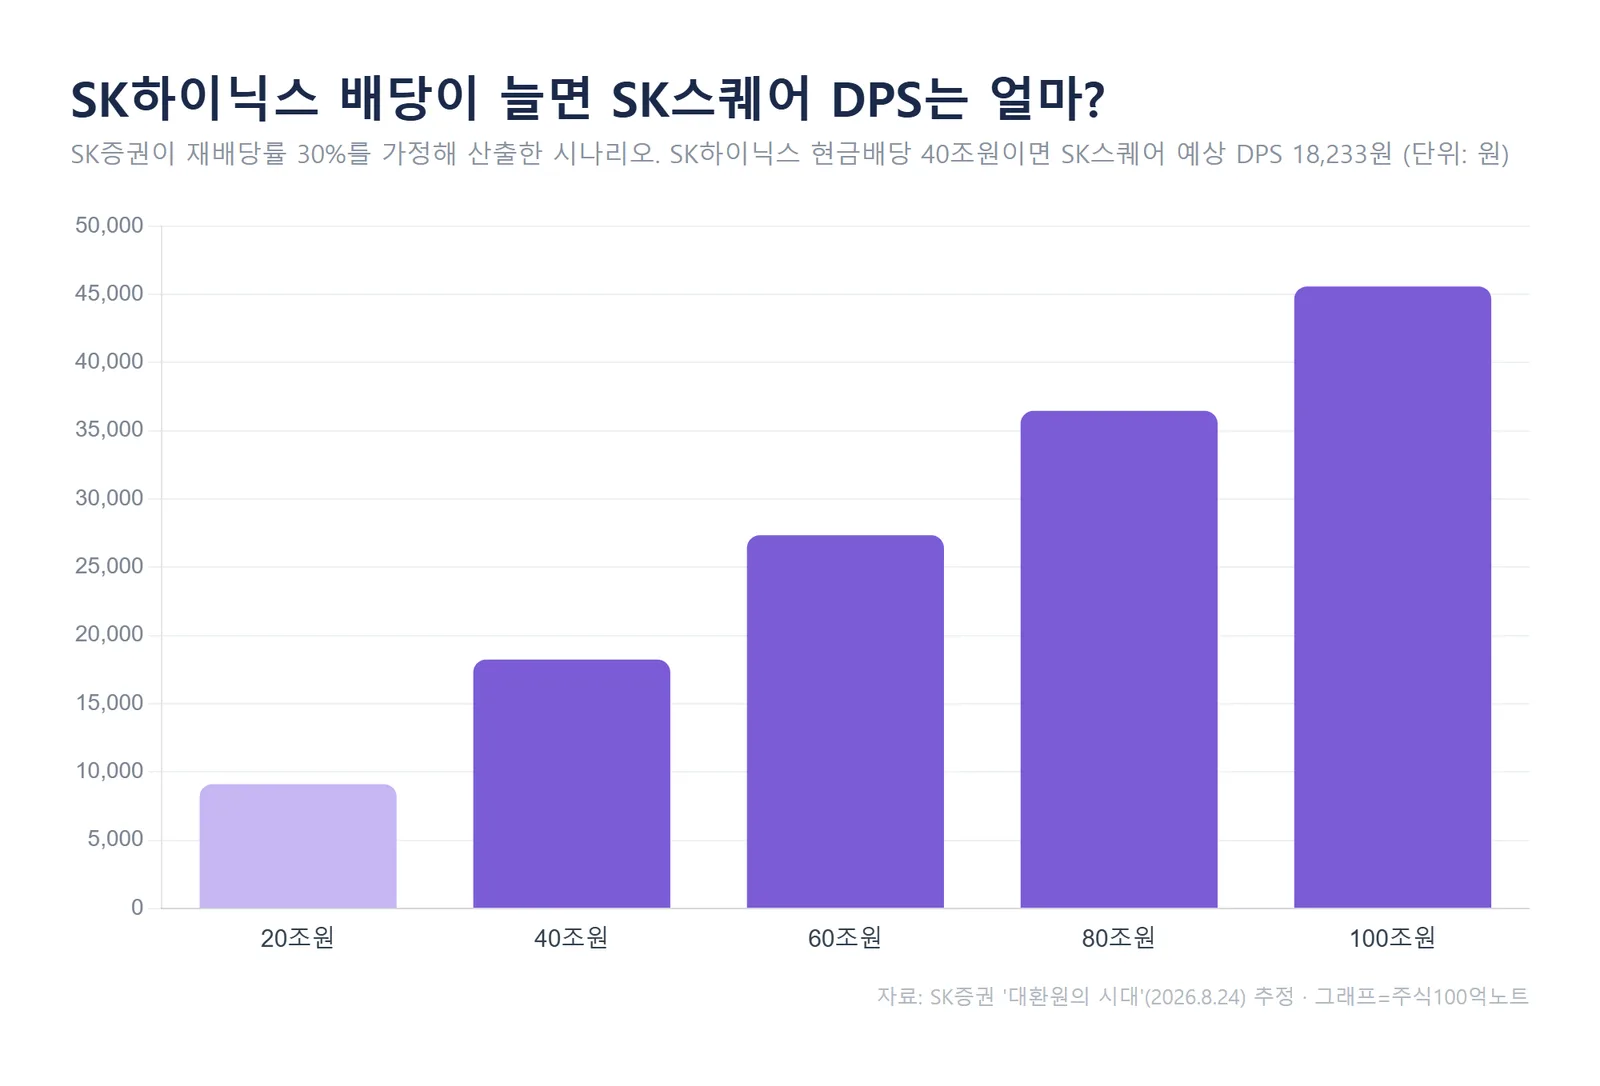
| SK하이닉스 현금배당 | SK스퀘어 예상 DPS | 예상 배당수익률 |
|---|---|---|
| 20조원 | 9,117원 | 0.8% |
| 40조원 | 18,233원 | 1.6% |
| 60조원 | 27,350원 | 2.4% |
| 80조원 | 36,466원 | 3.2% |
| 100조원 | 45,583원 | 3.9% |
재배당률을 30%가 아니라 50%로 올리면 숫자가 다시 커집니다. 하이닉스 현금배당 40조원 기준으로 DPS는 30,388원, 70%면 42,544원입니다.
짚어둘 점은 이 표의 가로축이 현금배당이라는 것입니다. 이번에 발표된 40조원은 자사주 매입·소각이라 여기에 그대로 대입되지 않습니다.
SK스퀘어는 2022년부터 2025년까지 보통주 배당이 0원이었습니다. 재배당 정책이 실제 현금으로 바뀌는 첫 사례가 될지가 관전 포인트입니다.
삼성물산은 2027년 초 8,550원 추정
삼성물산 쪽은 계산이 더 구체적입니다. SK증권은 2025년 4분기부터 2026년 3분기까지의 관계사 배당수입을 1조 9,988억원으로 추정했습니다.
내역은 삼성전자 1조 7,404억원, 삼성생명 2,050억원, 기타 534억원입니다. 삼성생명 특별배당은 없다고 가정했습니다.
여기에 재배당률 70%를 적용하면 환원 금액이 1조 3,991억원, 우선주를 포함한 주식 수 163,635,171주로 나누면 2027년 초 예상 DPS가 8,550원입니다.
삼성물산이 제시한 최소 DPS는 2,500원이고 2025년 실제 DPS는 2,800원이었습니다. 추정치가 실현되면 세 배 수준으로 뛰는 셈인데, 삼성전자 3분기 배당 30조원이라는 전제가 깔려 있다는 점은 감안해야 합니다.
지주회사 배당은 실제로 늘고 있나
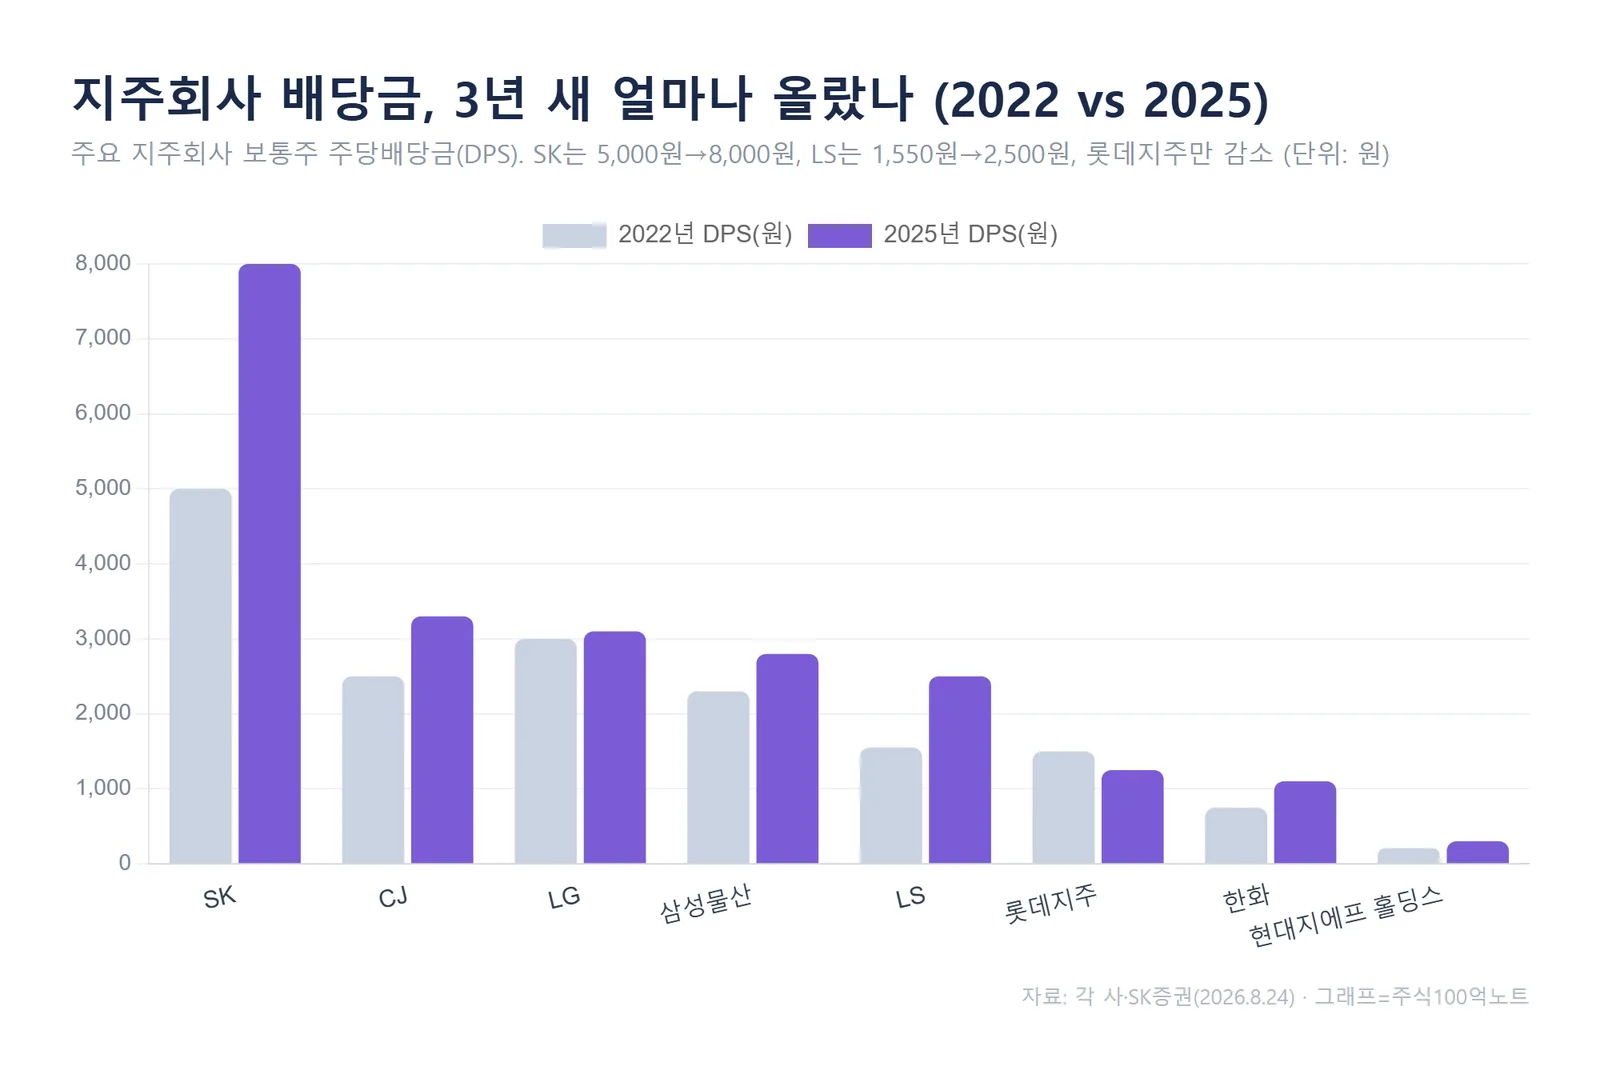
2022년과 2025년 보통주 DPS를 비교하면 방향은 대체로 위쪽입니다. SK는 5,000원에서 8,000원으로 연평균 17.0%, LS는 1,550원에서 2,500원으로 17.3% 올랐습니다.
한화는 750원에서 1,100원, CJ는 2,500원에서 3,300원으로 늘었고, LG는 3,000원에서 3,100원으로 거의 제자리였습니다.
롯데지주는 1,500원에서 1,250원으로 줄어 연평균 -5.9%를 기록했습니다. 지주회사라고 다 같지 않다는 이야기입니다.
제도 환경도 바뀌었습니다. 배당소득 분리과세가 2026년 1월, 기보유 자사주 소각 의무화가 2026년 3월부터 적용됩니다.
실제 흐름에도 반영됐습니다. 국내 자사주 취득은 2023년 8.2조원에서 2025년 20.1조원으로, 소각은 4.8조원에서 21.4조원으로 늘어 2025년 처음으로 소각이 취득을 넘어섰습니다.
SK증권 커버리지 기준 지주회사 합산 NAV 대비 할인율은 48.9%입니다. 2024년 이후 축소되고 있지만 여전히 절반 가까이 할인된 상태입니다.
환원이 다 통하지는 않는다
여기서 균형을 잡아야 합니다. 리포트가 가장 강조한 문장은 '환원은 증폭기이지 엔진이 아니다'였습니다.
국내 대형 환원 이벤트 23건의 발표 익일 초과수익은 평균 +3.98%p였고 78%가 플러스였습니다. 뒤집으면 다섯 건 중 한 건은 마이너스였다는 뜻입니다.
조건에 따라 결과가 갈립니다. 공시 시점 P/B 0.5배 미만 기업의 익일 초과수익은 +4.8%p로, P/B 2배 이상(+2.3%p)의 두 배였고 120일까지 격차가 유지됐습니다.
배당은 시차를 두고 벌어집니다. 익일 반응 차이는 작지만 6개월 뒤에는 증액 +1.1%p, 삭감 -7.6%p로 갈렸습니다.
반대 사례도 분명합니다. IBM은 2,010억 달러어치 자사주를 사들이고도 시가총액이 37% 줄었습니다. 이익의 지속성이 없으면 환원은 EPS를 손보는 수준에 그친다는 관찰입니다.
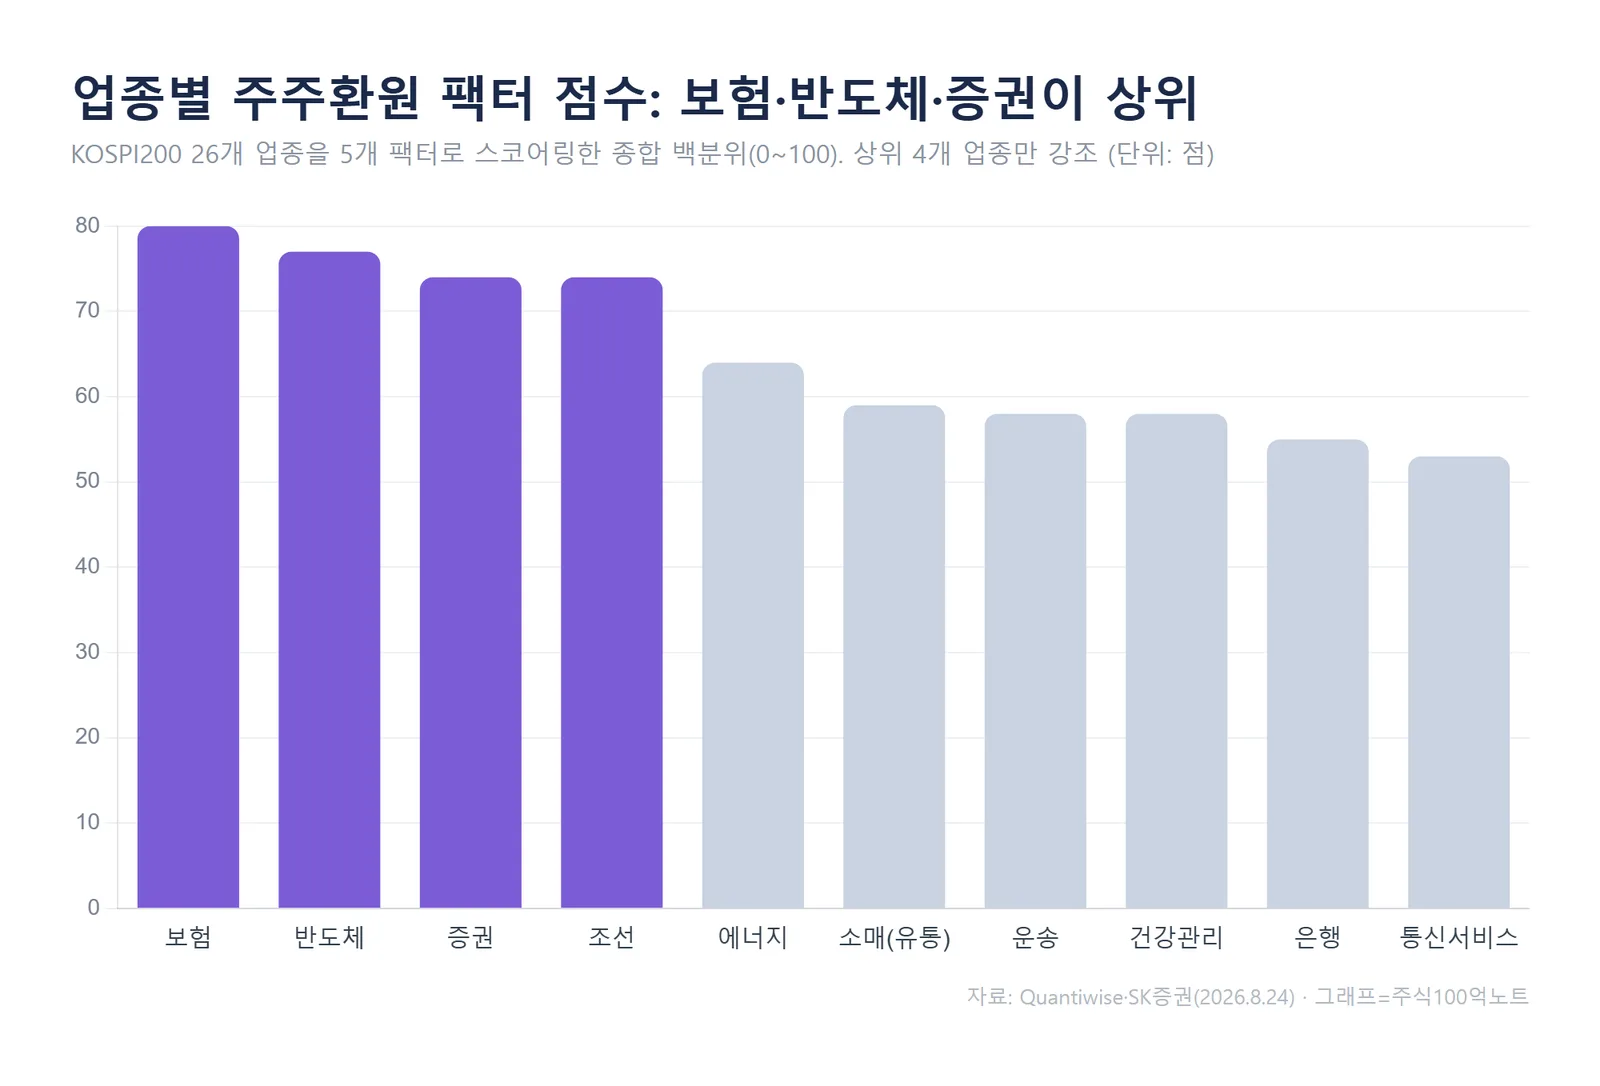
업종별로는 KOSPI200 26개 업종을 5개 팩터로 스코어링한 결과 보험 80점, 반도체 77점, 증권·조선 74점이 상위였습니다.
반도체는 FCF 수익률 19.3%, 이익 리비전 백분위 100으로 모멘텀 축의 대표 격입니다. 반면 통신서비스는 환원 여력이 78점인데 이익 모멘텀이 31점에 그쳐, 리포트는 고환원에도 주가가 정체했던 일본 NTT 경로를 경계 사례로 들었습니다.
SK증권은 반도체·은행·증권의 P/B가 각각 자기 역사 98·98·93 백분위에 있다고 짚었는데, 환원 스코어가 높은 업종일수록 진입 시점의 밸류에이션 부담을 함께 봐야 한다는 의미로 읽힙니다.
자주 묻는 질문
Q. SK하이닉스가 40조원을 쓰면 SK스퀘어 배당도 바로 늘어나나요?
A. 이번 40조원은 자사주 매입·소각이라 지주회사로 현금이 들어오지 않습니다. SK스퀘어 배당이 늘려면 SK하이닉스의 현금배당이나 특별배당이 필요합니다. 리포트도 추가 환원 가능성을 전제로 시나리오를 제시했을 뿐, 확정된 계획은 아닙니다.
Q. 삼성물산 DPS 8,550원은 확정된 숫자인가요?
A. 아닙니다. 삼성전자 3분기 배당 30조원, 삼성생명 특별배당 없음, 재배당률 70%를 가정한 SK증권 추정치입니다. 세 가정 중 하나만 달라져도 결과가 바뀝니다.
정리
지주회사 배당 확대 논리의 출발점은 자회사의 현금배당입니다. 자사주 소각과는 경로가 다르다는 점을 구분해야 시나리오를 제대로 읽을 수 있습니다.
SK스퀘어는 재배당률 30% 기준 9,117~45,583원, 삼성물산은 8,550원이라는 추정치가 나와 있지만 모두 전제 조건이 달린 숫자입니다.
다음에 확인할 지표는 두 가지입니다. 삼성전자가 2027년 1월 말 이사회에서 잔여 환원재원을 어떻게 배분하는지, 그리고 SK하이닉스가 자사주 매입 종료 시점인 11월 19일 이후 현금배당 쪽으로 움직이는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다.
추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#SK스퀘어 #삼성물산 #주주환원 #배당금 #지주회사 #자사주소각 #SK증권