효성중공업 주가 전망 2027, 목표가 450만원 근거
한화투자증권이 효성중공업 커버리지를 새로 열며 목표주가 450만원, 투자의견 매수를 제시했습니다. 8월 19일 종가 대비 상승여력은 약 55%로, 근거가 되는 실적·수주·북미 사업 지표를 리포트 수치 그대로 정리했습니다.
끝까지 보면 목표주가 450만원이 어떤 가정 위에 서 있는지, 그리고 무엇이 무너지면 그 숫자가 흔들리는지 함께 짚을 수 있습니다.
목표주가 450만원, 계산의 뼈대
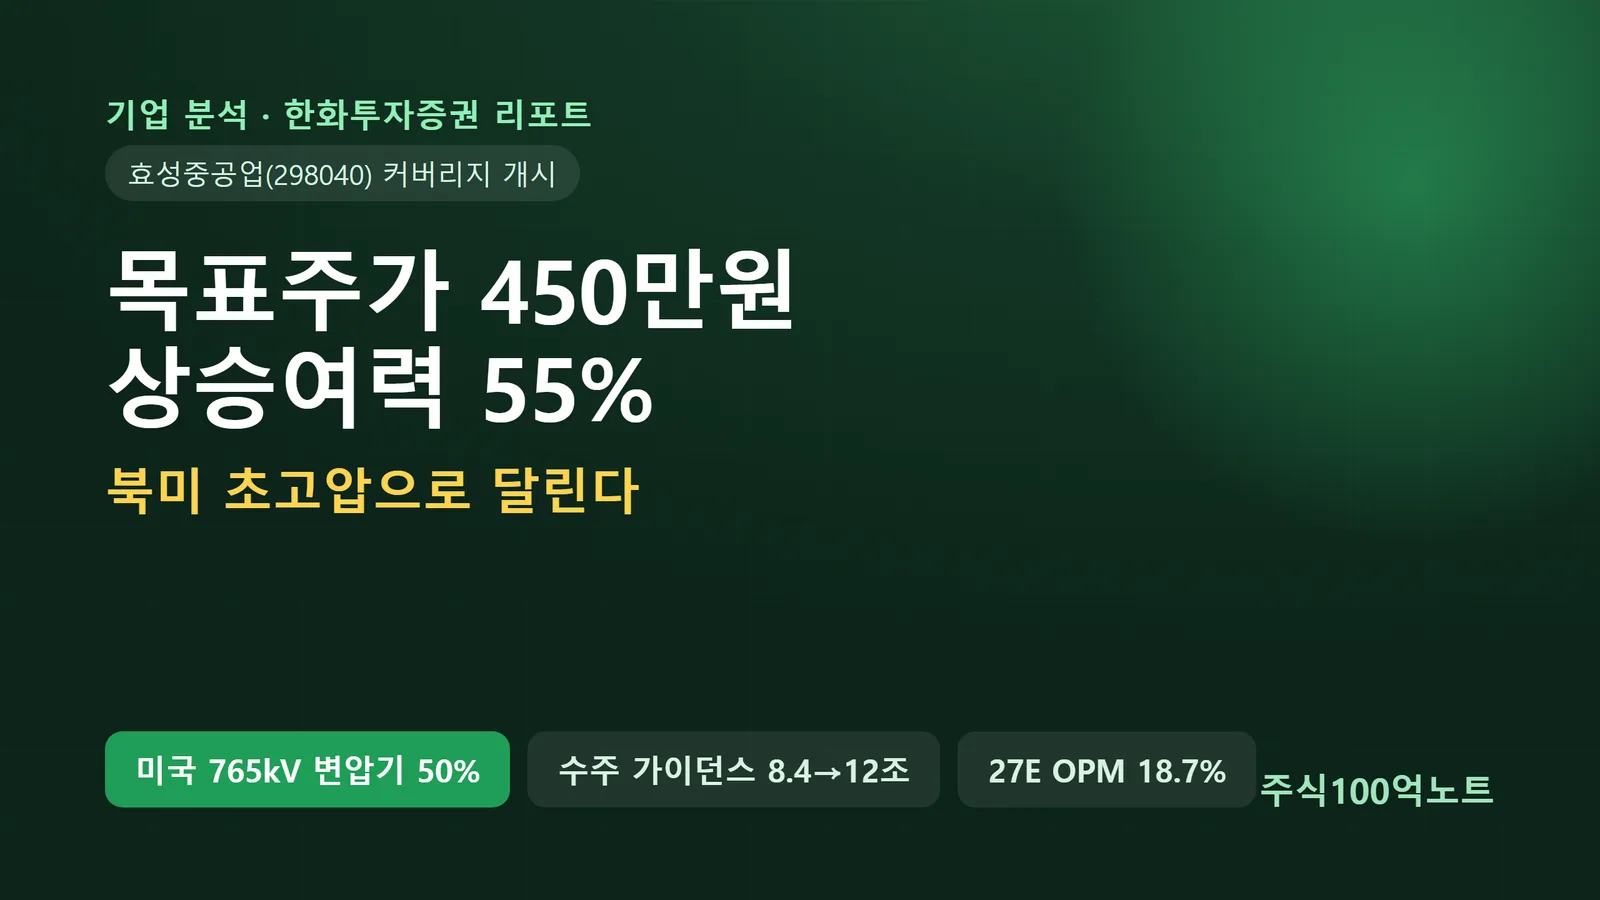
이번 리포트의 결론부터 보겠습니다. 한화투자증권은 2026년 8월 20일 효성중공업에 투자의견 매수, 목표주가 450만원으로 커버리지를 개시했습니다.
목표주가는 2027년 예상 EPS 123,542원에 목표 PER 36배를 적용해 나온 값입니다. 이 36배는 초고압 송전을 주력으로 하는 글로벌 경쟁사(GE Vernova·Hitachi·Siemens Energy)의 2027년 평균 PER을 20% 할증한 수준입니다.
정리하면, 목표주가 450만원은 2027년 예상 주당순이익 123,542원에 글로벌 Peer 대비 20% 할증한 PER 36배를 곱한 값으로, 8월 19일 종가 290.8만원과 비교하면 상승여력은 약 55%입니다(자료: 한화투자증권).
여기서 눈여겨볼 지점은 밸류에이션 기준 시점이 2026년이 아니라 2027년이라는 점입니다. 목표가 자체가 "내년보다 내후년 실적"에 무게를 실은 구조라, 2027년 이익이 예상만큼 나오는지가 목표가의 성패를 가릅니다.
실적이 한 단계 올라선 이유
2분기 실적은 표면적으로 아쉬웠습니다. 매출 1조 6,870억원(+10.6%), 영업이익 2,643억원(+60.9%, 영업이익률 15.7%)으로 영업이익이 컨센서스를 9% 밑돌았기 때문입니다.
다만 한화투자증권은 이 부진을 일시적 요인으로 봤습니다. 미국향 미인도 재고 증가와 중동 물류 이슈로 매출이 뒤로 밀렸고, 그만큼의 미실현 이익은 하반기에 반영될 예정이라는 설명입니다.
실제로 알맹이는 단단했습니다. 중공업 부문은 미국 매출 비중이 38%까지 오르며 영업이익률이 20.2%로 4.3%p 개선됐고, 적자였던 건설 부문도 흑자로 돌아섰습니다.
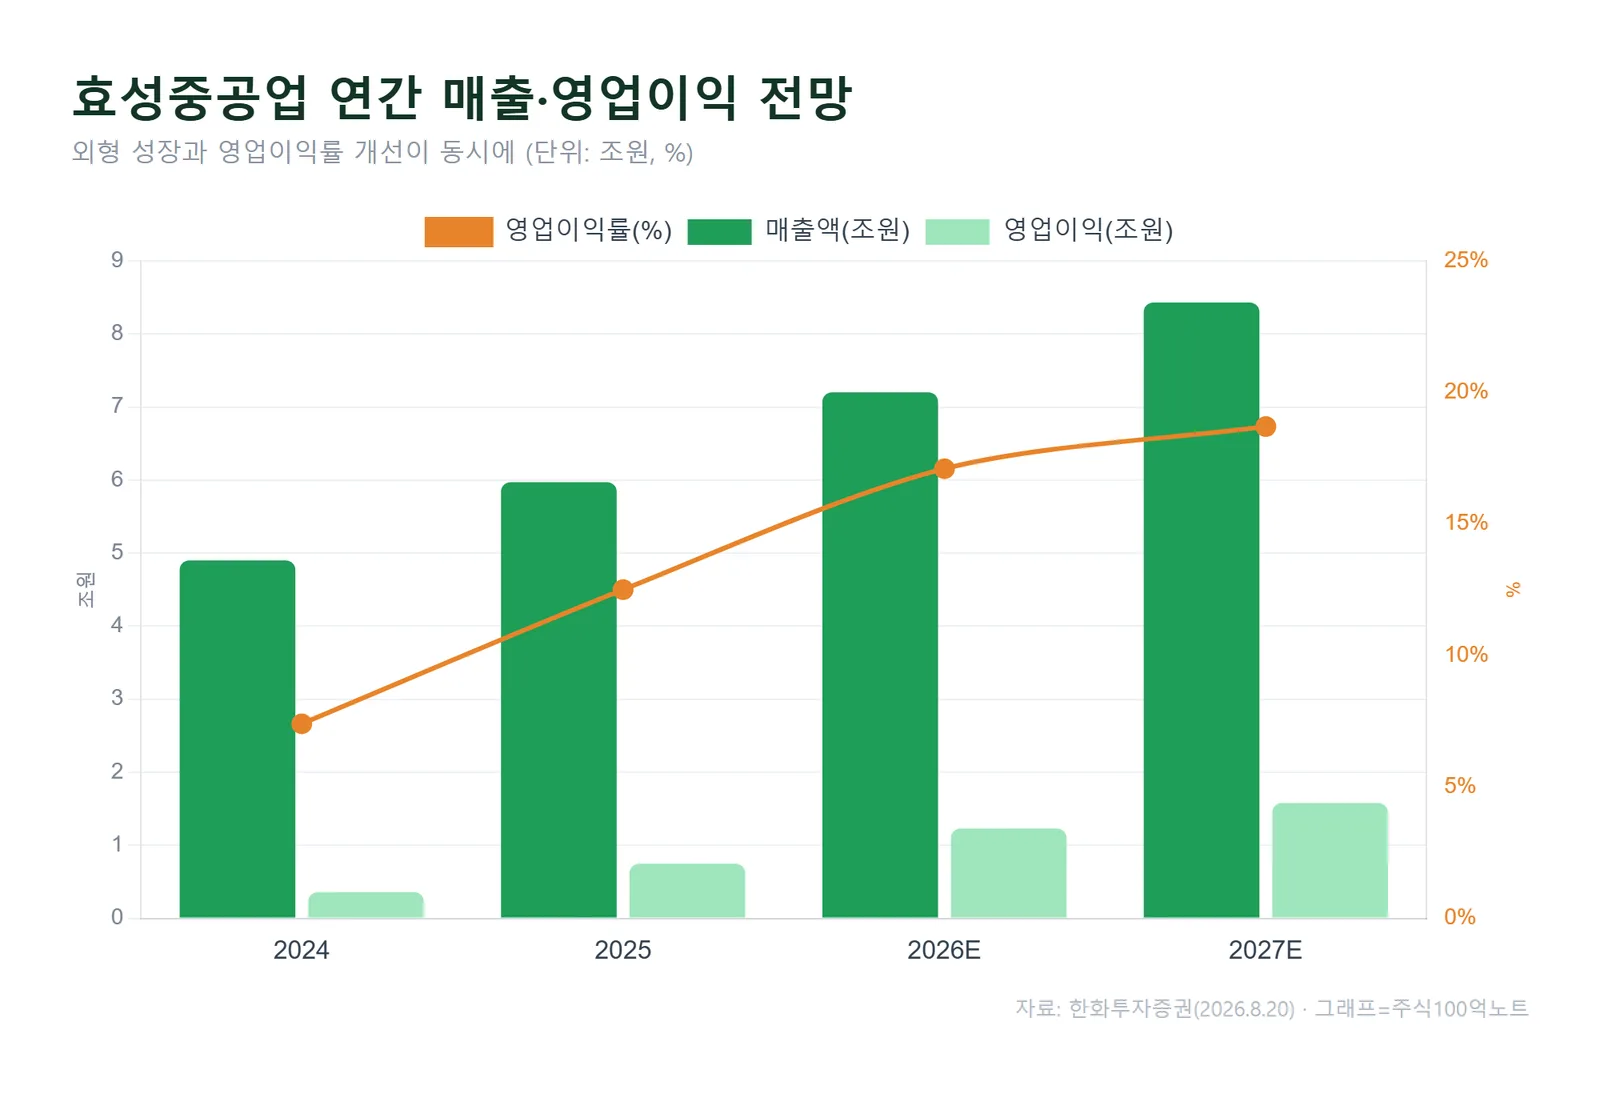
연간으로는 2026년 매출 7.2조원(+20.7%), 영업이익 1.2조원(+64.3%, 영업이익률 21.2%)을 전망합니다. 2025년 완공된 창원 초고압 변압기 증설 물량이 온기로 반영되고, 북미 고마진 제품 비중이 커지는 게 성장의 축입니다.
2분기 영업이익은 2,643억원으로 컨센서스를 9% 하회했지만, 한화투자증권은 이를 미국향 미인도 재고와 중동 물류에 따른 매출 이연으로 해석하며 하반기 반영을 예상했습니다(자료: 한화투자증권).
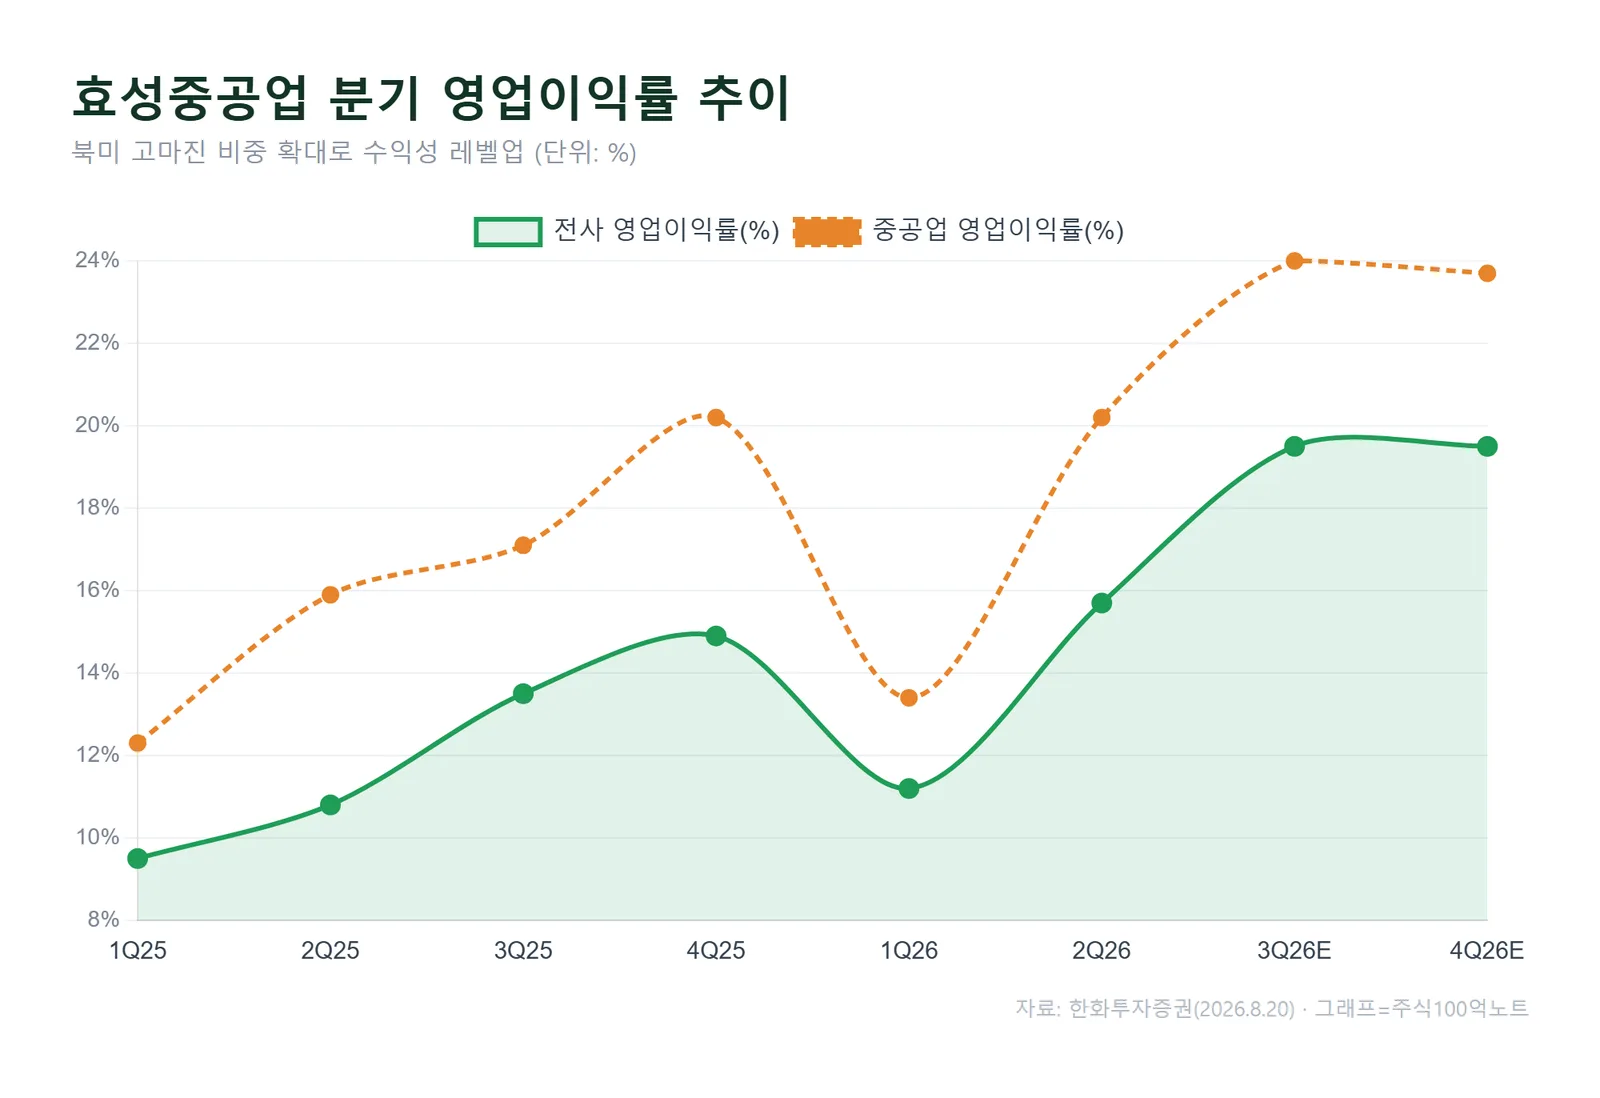
분기 흐름을 따라가 보면 이익률의 방향이 분명합니다. 전사 영업이익률은 1분기 일시 조정을 빼면 우상향이고, 중공업 부문은 3분기 이후 24% 안팎을 바라봅니다. 과거 전력기기 업체들이 지역 믹스 개선 국면에서 이익률이 계단식으로 올라섰던 패턴과 결이 비슷합니다.
북미 초고압, 왜 효성인가
이 회사의 핵심 경쟁력은 북미 초고압 시장에 특화돼 있다는 점입니다. 미국에 누적 설치된 765kV 대형 변압기의 약 절반을 공급한 선도 업체이기 때문입니다.
결정적인 건 생산 위치입니다. 현재 미국에서 765kV 변압기를 만들 수 있는 공장은 효성중공업의 멤피스 공장이 유일합니다. 현지 생산이라 대형 변압기의 운송 부담이 작고 납기가 안정적이며, 미국 내 생산 기반 덕에 관세에서도 상대적으로 자유롭습니다.
멤피스 공장은 연 매출 기준 약 2억달러 수준이던 생산능력이 2026년 1차 증설 후 4억달러, 2028년 2차 증설까지 마치면 6~7억달러까지 확대될 전망입니다.
여기에 북미 EPC 업체 콴타서비스와 세운 합작법인이 10월부터 72.5~800kV급 초고압 차단기를 생산합니다. 변압기와 차단기를 묶은 초고압 패키지 공급이 가능해지고, 콴타의 고객 네트워크로 턴키 수주 경쟁력도 강화될 것으로 봅니다.
효성중공업은 미국 누적 765kV 대형 변압기의 약 50%를 공급했고, 현재 미국에서 765kV 변압기를 생산할 수 있는 공장은 멤피스 공장이 유일합니다(자료: 한화투자증권).
수주 모멘텀과 다음 성장동력
수주 흐름도 뒷받침됩니다. 상반기 누적 신규 수주는 7,500억원으로, 회사는 연간 신규 수주 가이던스를 기존 8.4조원에서 12조원으로 올렸습니다.
상향된 가이던스 기준으로 이미 상반기에 63%를 채웠습니다. 특히 수익성이 높은 북미 비중이 신규 수주에서 71%, 수주잔고에서 57%로 역대 최고 수준을 기록했습니다.
수주의 질도 달라지고 있습니다. 1분기에는 약 9,200억원 규모의 765kV 초고압 프로젝트를 따냈고, 2027년부터는 ASP와 수익성이 모두 높은 765kV 고부가 제품 매출이 본격 인식되며 제품 믹스 개선 효과가 더해질 전망입니다.
중장기 성장의 다음 축은 차세대 전력 솔루션입니다. 반도체 기반 변압기인 SST는 AI 데이터센터의 800V DC 전력 구조에서 핵심 장비로 꼽히며, 2026년 실증을 마치고 2027년부터 수주·매출 발생을 목표로 합니다. 재생에너지 확대로 수요가 느는 전압 안정화 설비 STATCOM도 유럽 중심으로 넓혀가고 있습니다.
상반기 누적 신규 수주는 7,500억원으로, 회사가 기존 8.4조원에서 12조원으로 올린 연간 가이던스의 63%를 채웠습니다(자료: 한화투자증권).
자주 묻는 질문
Q. 목표주가 450만원이면 지금 사도 되나요?
목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 2027년 실적 추정에 기반한 값이라, 미국 증설 일정 지연이나 물류·관세 환경 변화가 생기면 추정치는 바뀔 수 있습니다.
Q. 2분기 실적이 컨센서스를 밑돌았는데 왜 최선호주인가요?
한화투자증권은 2분기 부진을 매출 이연에 따른 일시적 요인으로 봤습니다. 미국 비중 확대로 이익률이 오르고 있고, 하반기 이익 반영과 2027년 765kV 제품 믹스 개선을 근거로 업종 최선호주로 제시했습니다. 다만 이는 증권사 의견이며 확정된 사실은 아닙니다.
정리
효성중공업 목표주가 450만원은 2027년 EPS에 글로벌 Peer 할증 PER을 적용한 결과이고, 그 밑에는 북미 초고압 독점적 지위와 12조원으로 상향된 수주 가이던스가 깔려 있습니다.
결국 확인할 지표는 두 가지입니다. 멤피스 증설이 일정대로 진행되는지, 그리고 미뤄진 미국향 매출이 하반기에 실제로 잡히는지입니다. 다음 분기 실적에서 이 두 숫자를 먼저 보면 됩니다.
#효성중공업 #효성중공업목표주가 #효성중공업주가전망 #전력기기 #초고압변압기
#888;font-size:14px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.