현대차 주가 전망 2026, 목표가 84만원의 로봇 변수
미래에셋증권이 8월 27일 현대차(005380) 목표주가를 840,000원으로 유지했습니다. 26년 8월 26일 종가 408,000원의 두 배가 넘는 수준입니다.
그런데 이 목표가를 뜯어보면 자동차 본업만으로 나온 숫자가 아닙니다. 로봇 자회사 가치 32조가 통째로 얹혀 있습니다.
8월 26일 열린 26년 CEO Investor Day가 남긴 숫자를 정리했습니다. 끝까지 보면 목표가 84만원을 구성하는 본업·로봇·우선주 계산과, 상향된 2030년 가이던스의 체크포인트를 확인할 수 있습니다.
현대차 목표주가 84만원, 어떻게 나온 숫자인가
미래에셋증권의 목표주가 산출은 세 덩어리로 쪼개집니다.
자동차 본업 가치가 165.4조원, 로봇 자회사(보스턴다이내믹스) 지분가치가 32.5조원입니다. 여기서 우선주 시가총액 24.9조원을 빼면 보통주 목표시총 173조원이 나옵니다.
이걸 발행주식수 2.045억주로 나눈 값이 84만원입니다.
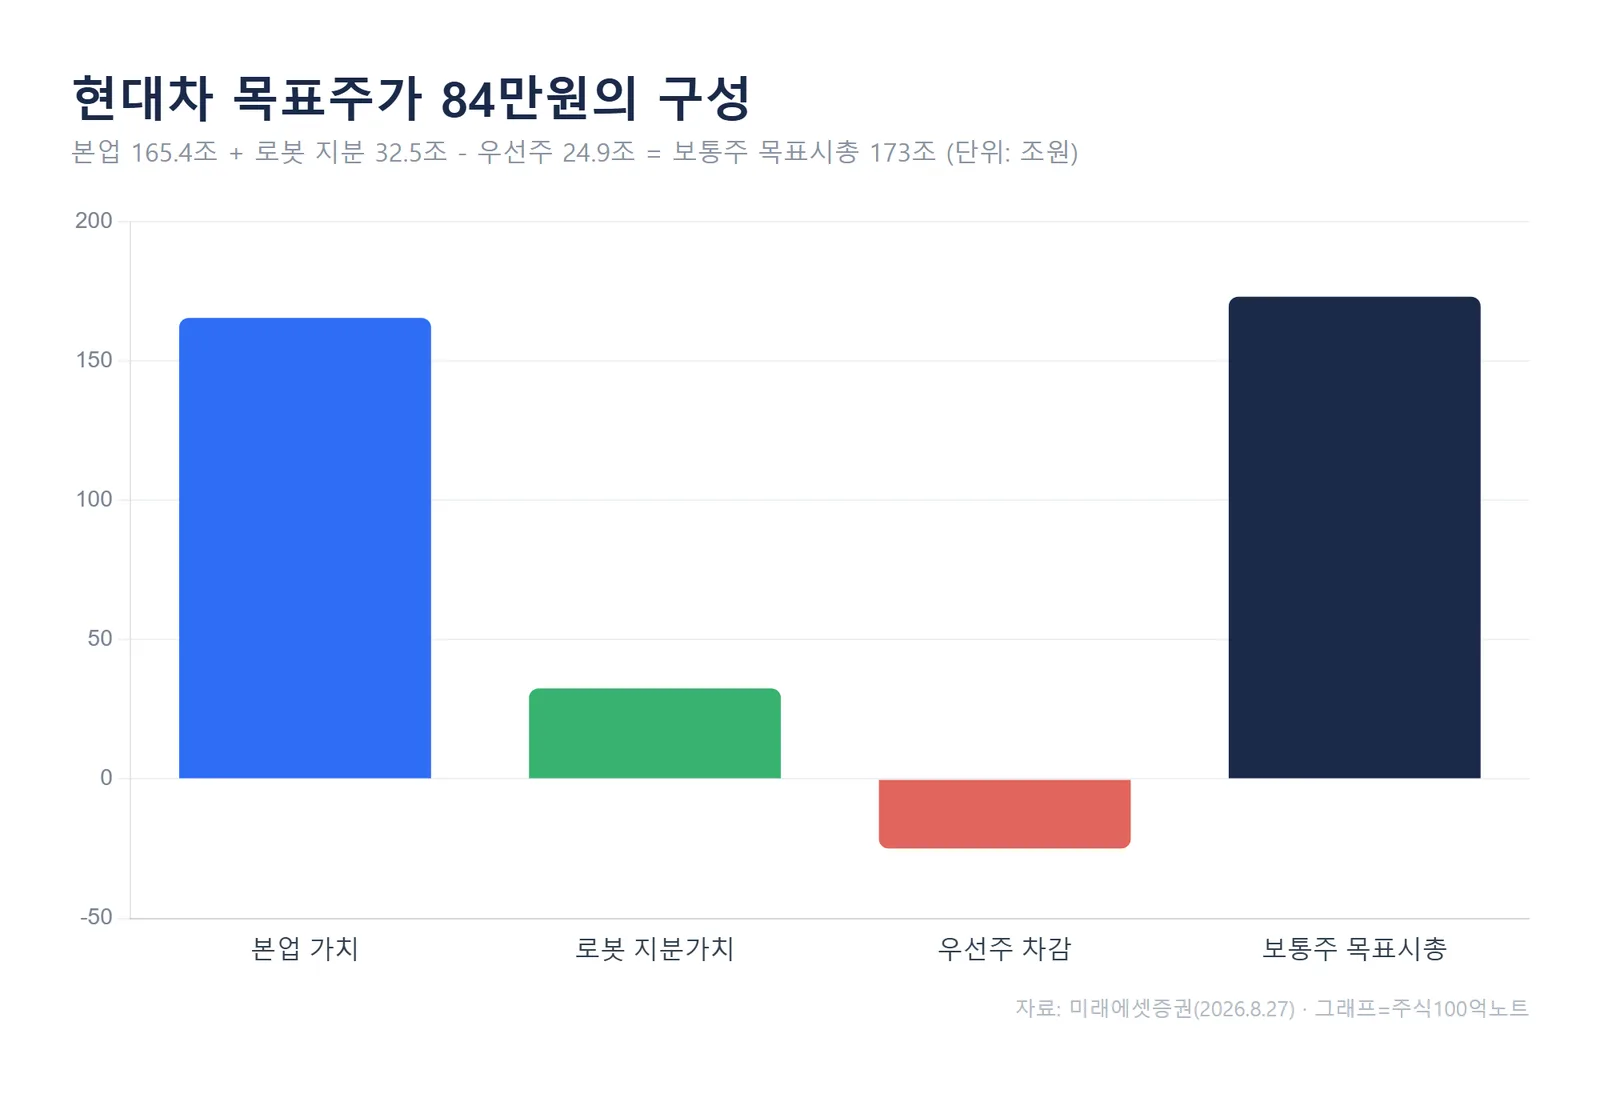
눈에 띄는 건 로봇 지분가치입니다. 목표시총의 약 5분의 1이 자동차가 아니라 로봇에서 나옵니다.
미래에셋은 보스턴다이내믹스 가치를 117조원(2030년 매출 7.3조, Target PSR 16.1배)으로 추정하고, 현대차 지분율 27.8%를 적용해 32.5조원을 반영했습니다. 2차 납입과 소프트뱅크 풋옵션은 아직 반영되지 않았습니다.
본업은 2027년 지배순이익 추정치 11.8조원에 Target PER 14배를 적용했습니다. 리포트는 이 14배를 "과거 2021년 애플카 기대감이 반영됐던 구간의 고점"이라고 설명합니다. 엔비디아 자율주행 협업, SDV 전개, 모셔널 상용화, 미국 점유율 확대를 프리미엄 근거로 든 셈입니다.
미래에셋증권은 8월 27일 현대차 목표주가를 840,000원으로 유지했는데, 이는 본업 가치 165.4조원에 로봇 지분가치 32.5조원을 더하고 우선주 24.9조원을 뺀 보통주 목표시총 173조원을, 발행주식 2.045억주로 나눈 값입니다.
실적은 바닥 통과 중 — 2026년 저점, 2027년 반등
목표가는 두 배지만, 정작 이익은 줄어드는 중입니다. 이 괴리가 밸류에이션의 핵심입니다.
미래에셋 추정 기준 현대차 영업이익률은 2023년 9.3%에서 계속 내려와 2026년 5.9%로 저점을 찍습니다. 그리고 2027년 6.3%로 방향을 틀 것으로 봤습니다.
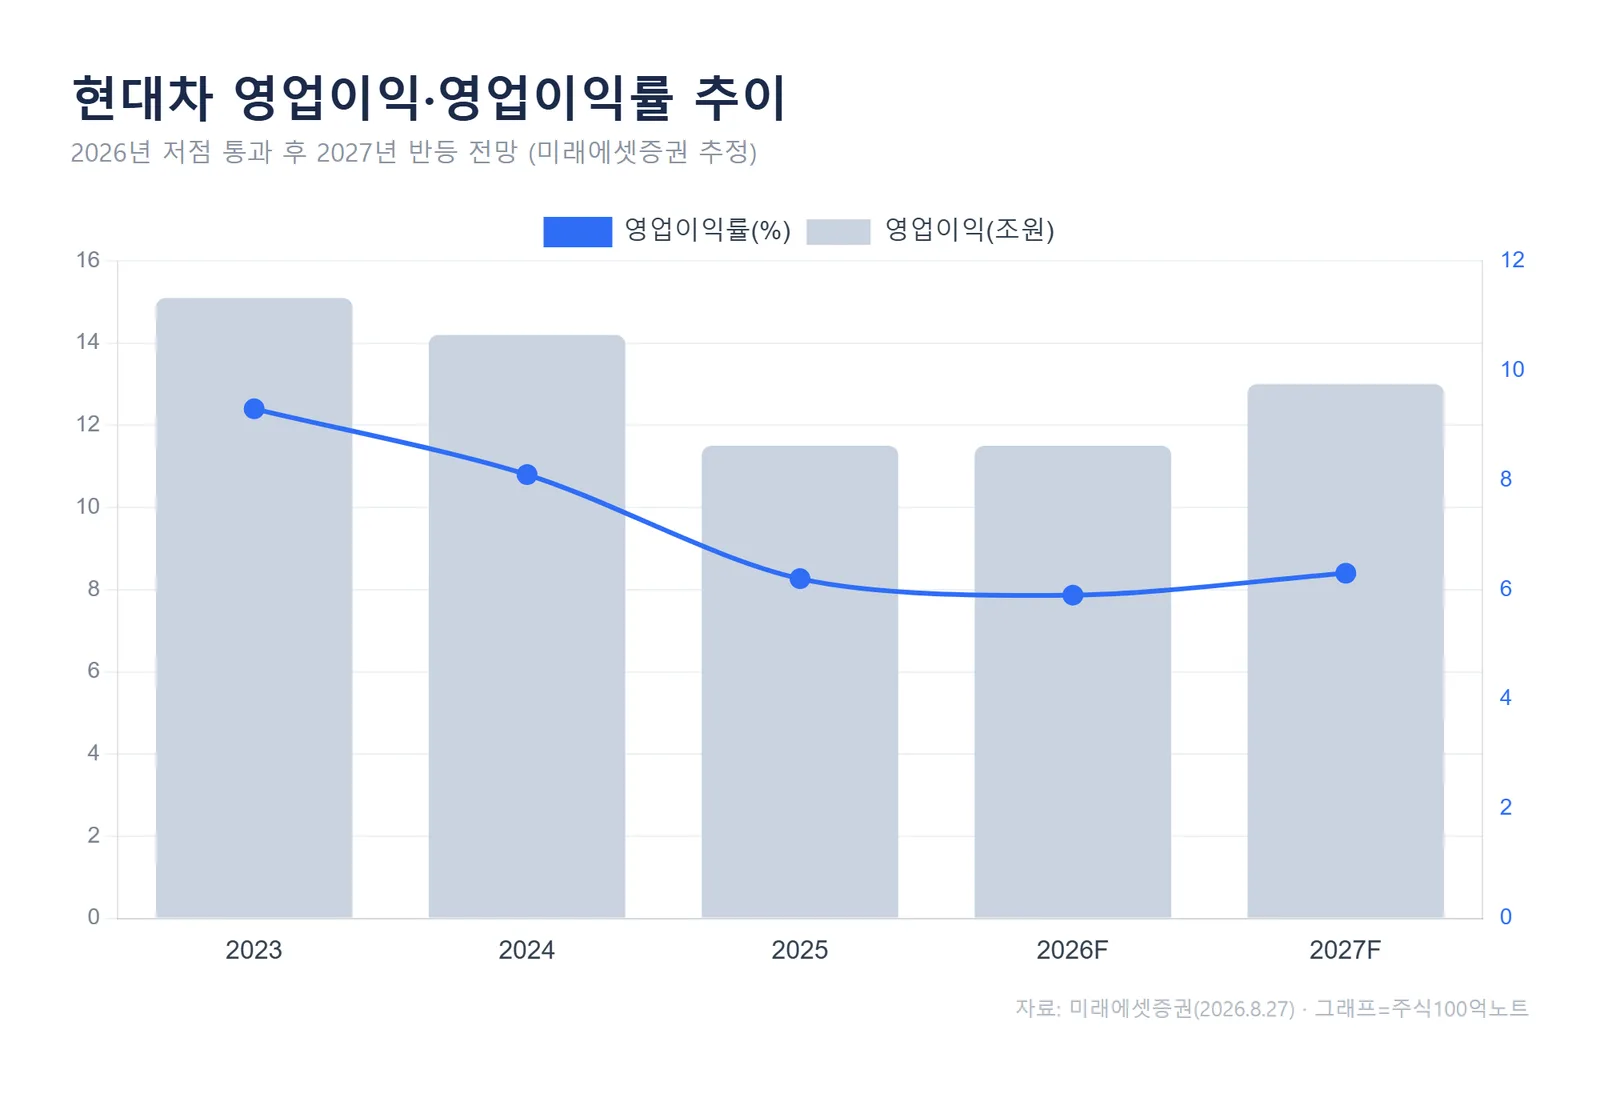
순이익도 비슷한 곡선입니다. 2025년 9.4조원에서 2026년 10.4조원, 2027년 11.8조원으로 회복 흐름을 그립니다.
차트를 따라가 보면 이익 자체는 뚜렷한 U자 곡선입니다. 관세·환율·파업 같은 단기 비용이 2026년에 몰려 있고, 그 부담이 걷히는 2027년부터 숫자가 살아나는 그림입니다.
밸류에이션 지표로 보면 투자 판단의 무게중심이 어디에 있는지 드러납니다.
| 구분 | 2026F | 2027F |
|---|---|---|
| P/E(배) | 10.4 | 9.2 |
| ROE(%) | 8.6 | 9.0 |
| 배당수익률(%) | 2.5 | 2.5 |
미래에셋증권 추정 기준 현대차 순이익은 2025년 9.4조원에서 2026년 10.4조원, 2027년 11.8조원으로 개선되는데, 같은 기간 P/E는 10.4배에서 9.2배로 낮아집니다.
2030년 가이던스 상향과 로봇·SDV 로드맵
이번 Investor Day에서 시장이 확인하려던 건 신사업 진척과 장기 목표였습니다.
가장 명확한 변화는 수익성 목표입니다. 2030년 영업이익률 가이던스를 기존 8~9%에서 9%+로 소폭 올렸습니다. 하이브리드(HEV) 판매 비중 확대와 원가 절감이 근거입니다.
현대차는 8월 26일 CEO Investor Day에서 2030년 영업이익률 가이던스를 기존 8~9%에서 9%+로 상향했고, 2030년까지 매출원가율 3%p 절감(원가혁신 1.5%p·재료비 1.0%p·현지화 0.5%p)을 목표로 제시했습니다.
신사업 일정은 대체로 기존 목표를 재확인하는 수준이었습니다.
로봇(보스턴다이내믹스)은 2028년 미국 생산 개시, 연간 3만대 CAPA, 초기 물량 2.5만대 목표를 유지했습니다. SDV(소프트웨어 중심 차량)는 2027년 말 양산 준비를 마치고 2028년 초 출시할 계획입니다.
자율주행에서는 웨이모에 아이오닉5 차량 공급을 시작했고, 우버와 협업하는 모셔널의 2026년 말 라스베가스 출시 목표를 재확인했습니다.
주주환원도 챙겼습니다. 2026년 최소 배당금 10,000원과 배당성향 25%+를 제시했고, 8천억원 규모 자사주 소각을 발표했습니다. 다만 리포트는 2026년 자사주 매입이 약 4천억원에 그쳐 "사실상 매입이 필요한 시점이나 소각만 발표했다"고 짚었습니다.
자주 묻는 질문
Q. 목표주가 84만원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 특히 로봇 지분가치 32조는 보스턴다이내믹스의 2030년 매출 추정과 목표 PSR 16.1배를 전제로 한 값이라, 전제가 바뀌면 목표가도 달라질 수 있습니다.
Q. 이익이 줄어드는데 목표가는 왜 높나요?
A. 미래에셋은 본업을 2027년 지배순이익에 Target PER 14배를 적용해 평가하고, 여기에 로봇·자율주행 기대를 별도 지분가치로 더했습니다. 당장의 실적보다 2030년 로드맵에 무게를 둔 밸류에이션이라, 관점에 따라 프리미엄 해석이 갈릴 수 있습니다.
정리하면
현대차 목표주가 84만원은 자동차 본업(165조)에 로봇 자회사 가치(32.5조)를 얹어 만든 숫자입니다. 실적은 2026년 저점을 지나 2027년 반등하는 흐름이고, 2030년 수익성 목표는 소폭 상향됐습니다.
다음에 확인할 체크포인트는 두 가지입니다. 로봇 사업의 미국 생산부지 발표(연내 예정)와, 2027년 실적이 실제로 추정 곡선을 따라가는지입니다.
#현대차 #현대차목표주가 #현대차주가전망 #보스턴다이내믹스 #자율주행 #미래에셋증권
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.