아이온큐 주가 전망, 목표주가 70달러의 조건
미래에셋증권이 양자컴퓨팅 기업 아이온큐(IONQ)의 인베스터 데이를 분석한 리포트를 냈습니다. 256큐비트 프로토타입 공개, SkyWater 인수, 암호 해독 연구까지 세 가지가 핵심입니다.
미래에셋은 투자의견을 따로 제시하지 않았습니다(Not Rated). 다만 참고치로 실린 Refinitiv 컨센서스 평균목표주가는 70.5달러로, 9월 9일 종가 38.14달러 대비 상승여력 84.8%입니다. 성장 기대와 검증 과제가 함께 담긴 리포트입니다.
아이온큐 목표주가 70달러, 어디서 나온 숫자인가
먼저 짚을 점이 있습니다. 70.5달러는 미래에셋의 목표주가가 아니라 Refinitiv에 집계된 시장 컨센서스 평균값입니다. 미래에셋 리포트 자체는 'Not Rated', 즉 투자의견을 매기지 않았습니다.
현재 지표를 보면, 아이온큐 시가총액은 151.5억달러(약 20.32조원), 52주 주가는 26.59~82.09달러 사이에서 움직였습니다.
중요한 건 아직 이익이 나지 않는다는 점입니다. 미래에셋 추정 기준 2026년 영업이익은 -8.71억달러로 적자가 이어집니다. 지금의 밸류에이션은 실적이 아니라 매출 성장 기대에 기대고 있습니다.
인베스터 데이에서 가져갈 세 가지
첫째, Superion입니다. 아이온큐는 256큐비트 Superion 칩과 QPU 조립체, 프로토타입 시스템을 공개했고 2027년 초 첫 고객 현장 배치를 추진합니다. 2큐비트 게이트 충실도 99.99%가 발표됐지만, 이는 단위 셀 기준이라는 단서가 붙습니다.
둘째, SkyWater 인수입니다. 반도체 파운드리를 품으면서 개발·제조 주기가 9개월에서 2개월로 단축됐고, 웨이퍼 생산 단위(랏)는 12배 늘었습니다.
셋째, 쇼어 알고리즘 기반 암호 해독 연구입니다. 양자컴퓨터가 현재 암호를 뚫는 시점, 이른바 'Q-Day'가 얼마나 가까운지를 구체적 수치로 제시했습니다.
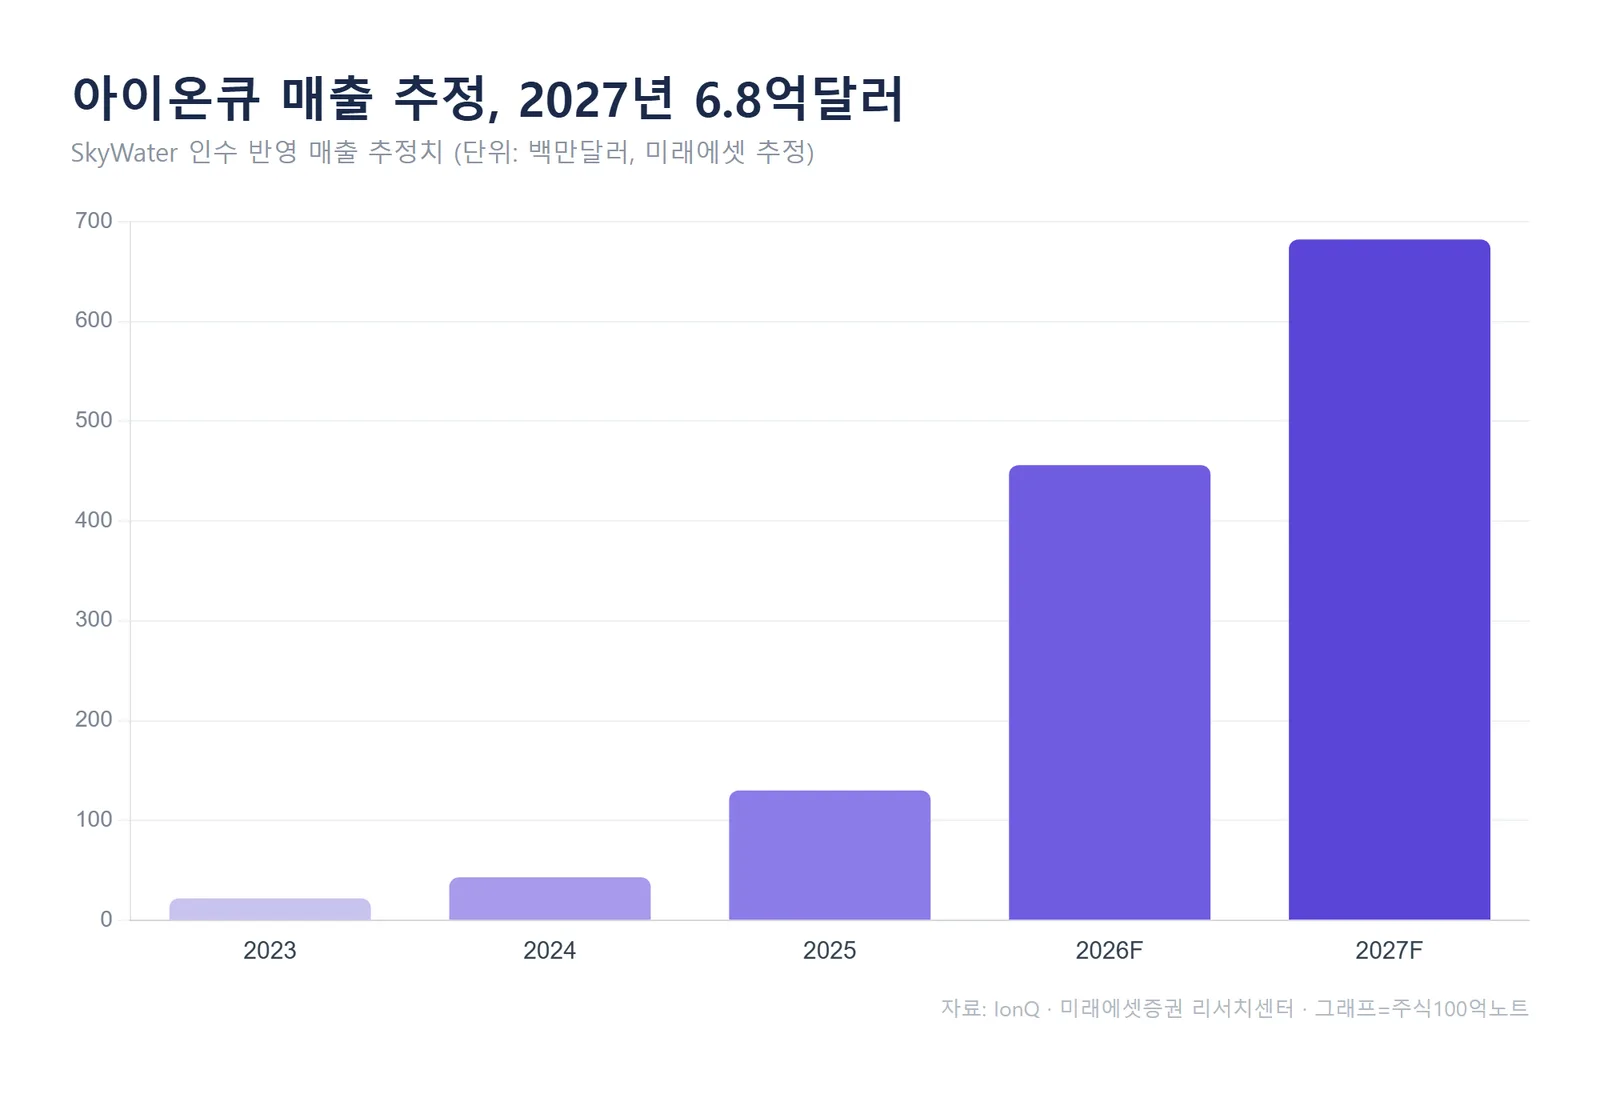
매출 추정치가 성장 스토리를 보여줍니다. 아이온큐 매출은 2023년 2,200만달러에서 2025년 1.3억달러, 2026년 4.56억달러, 2027년 6.82억달러로 늘어날 것으로 미래에셋은 추정했습니다.
SkyWater 인수가 바꾼 것, 매출 가이던스 상향
이번 인수의 즉각적 효과는 가이던스에 나타났습니다. 아이온큐는 2026년 연결 매출 가이던스를 기존 2.8~2.9억달러에서 4.5~4.6억달러로 올렸습니다.
미래에셋 정리에 따르면, SkyWater가 아이온큐 인수 후 매출에서 차지하는 비중은 약 38%에 이릅니다. 자체 제조 역량을 키우는 동시에 매출원을 다각화했다는 의미입니다.
SkyWater는 아이온큐 전용 공장에 그치지 않고 외부 고객 대상 파운드리 사업도 계속합니다. 초전도·광학 등 다양한 양자 방식을 지원하는 반도체 솔루션 플랫폼으로 외부 매출을 노립니다.
'Q-Day'와 큐비트 로드맵, 2028년이 분기점
세 번째 연구가 시장의 관심을 끕니다. 아이온큐는 비트코인 전자서명에 쓰이는 secp256k1 암호를 해독하려면 물리 큐비트 19,397개와 한 번 시도당 25.7일이 필요하다고 추정했습니다.
이 큐비트 규모는 회사 로드맵상 2028년 목표에 대응합니다. 아이온큐는 물리 큐비트를 256개(2026년)에서 100만 개 이상(2030년)까지 늘리는 계획을 제시했습니다.
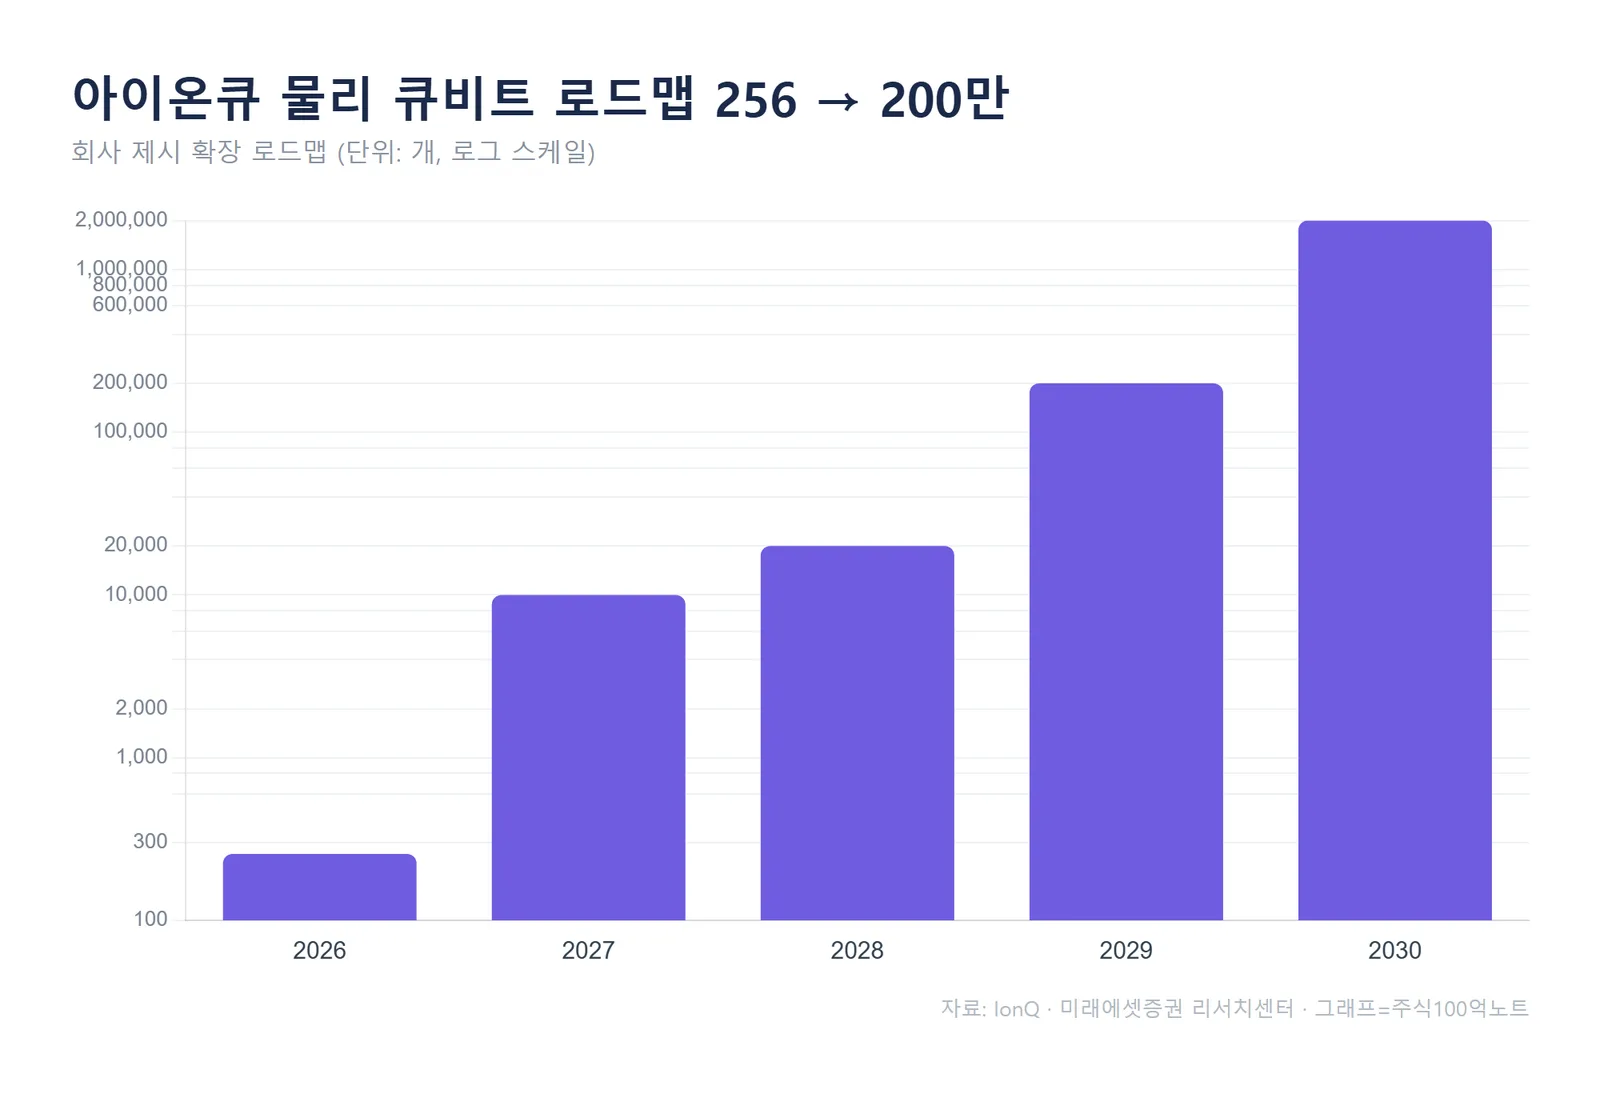
미래에셋은 이 연구가 알고리즘뿐 아니라 이온 냉각·손실 같은 물리 동작까지 반영해 필요한 자원과 시간을 추산했다는 점에 주목했습니다. 미국 정부가 양자내성암호(PQC) 전환 기한을 2035년에서 2030년으로 앞당기고 구글도 2029년으로 잡은 만큼, Q-Day는 계속 가까워지고 있다는 것입니다.
그래도 짚어야 할 리스크
미래에셋은 성장 스토리와 함께 검증 과제를 분명히 했습니다. 단위 셀에서 나온 충실도 99.99%가 256큐비트 통합 시스템에서도 유지될지는 지켜봐야 합니다. 큐비트 수가 늘수록 상호 간섭(crosstalk)으로 성능이 떨어지기 때문입니다.
암호 해독 25.7일도 성공을 보장하는 시간이 아닙니다. 성공 확률은 최대 66% 수준이라 반복 시도가 필요할 수 있고, 그동안 시스템이 안정적으로 작동해야 합니다.
무엇보다 회사는 여전히 큰 적자를 내고 있습니다. 기술 이정표와 실제 상용화·흑자 전환은 구분해서 봐야 하는 구간입니다.
자주 묻는 질문
Q. 목표주가 70달러는 미래에셋이 제시한 건가요?
A. 아닙니다. 미래에셋은 투자의견을 매기지 않았고(Not Rated), 70.5달러는 Refinitiv에 집계된 시장 컨센서스 평균목표주가입니다. 참고 지표로만 봐야 합니다.
Q. 아이온큐는 언제 흑자로 돌아서나요?
A. 미래에셋 추정 기준으로 2027년까지도 영업적자가 이어집니다. 매출은 빠르게 늘지만 흑자 전환 시점은 제시되지 않았고, 기술 로드맵 달성 여부에 따라 달라질 수 있습니다.
정리하면 이번 리포트의 핵심은 '256큐비트 프로토타입 + SkyWater 인수 + 2028년 암호 해독 규모'라는 세 갈래 성장 서사와, 통합 시스템 충실도라는 검증 과제입니다. 앞으로 지켜볼 지표는 2027년 초 첫 고객 배치와 통합 시스템의 충실도 공개입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사·컨센서스 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#아이온큐 #IonQ #양자컴퓨터관련주 #서학개미 #미래에셋증권 #큐비트 #QDay