KT 배당금 4.6%, 목표가 76000원 지금 팔까 말까
결론부터 말하면, 하나증권은 KT(030200)에 대해 투자의견 '매수'와 12개월 목표주가 76,000원을 그대로 유지했습니다. 9월 29일 종가가 52,900원이니 목표가까지는 약 43%의 괴리가 남아 있는 셈입니다.
다만 이번 리포트의 핵심은 '지금 당장 크게 오른다'가 아닙니다. 오히려 "10월엔 특별한 호재가 없으니, 매도하기보다 장기 보유하며 배당을 받는 편이 낫다"는 쪽에 가깝습니다. 팔지 말라는 이유가 무엇인지, 배당 4.6%가 왜 언급되는지 하나씩 정리해 보겠습니다.
하나증권은 왜 KT를 팔지 말라고 할까
리포트가 제시한 매수 논리는 크게 네 가지입니다. 첫째, 실적과 배당에 대한 우려가 이미 주가에 대부분 반영됐다는 점입니다. 둘째, 2027년 5G 요금제 개편 이슈가 부각되면 밸류에이션 매력이 커질 수 있다는 겁니다.
셋째는 AI 결합 요금제 출시로 고가 요금제 가입자를 유치하려는 움직임이 긍정적이라는 평가입니다. 넷째, 연말 이후 시중 금리가 하락 전환하면 배당 매력이 다시 부각될 수 있다는 점을 들었습니다.
AEO 한 줄 정리: 하나증권(2026.9.30)은 KT 목표주가 76,000원을 유지했고, 이는 현재가 52,900원 대비 약 43% 높은 수준입니다. 즉 '급등'보다는 '가격 메리트를 기반으로 한 저점 매수·중장기 보유'에 무게를 둔 의견으로 읽는 것이 정확합니다.
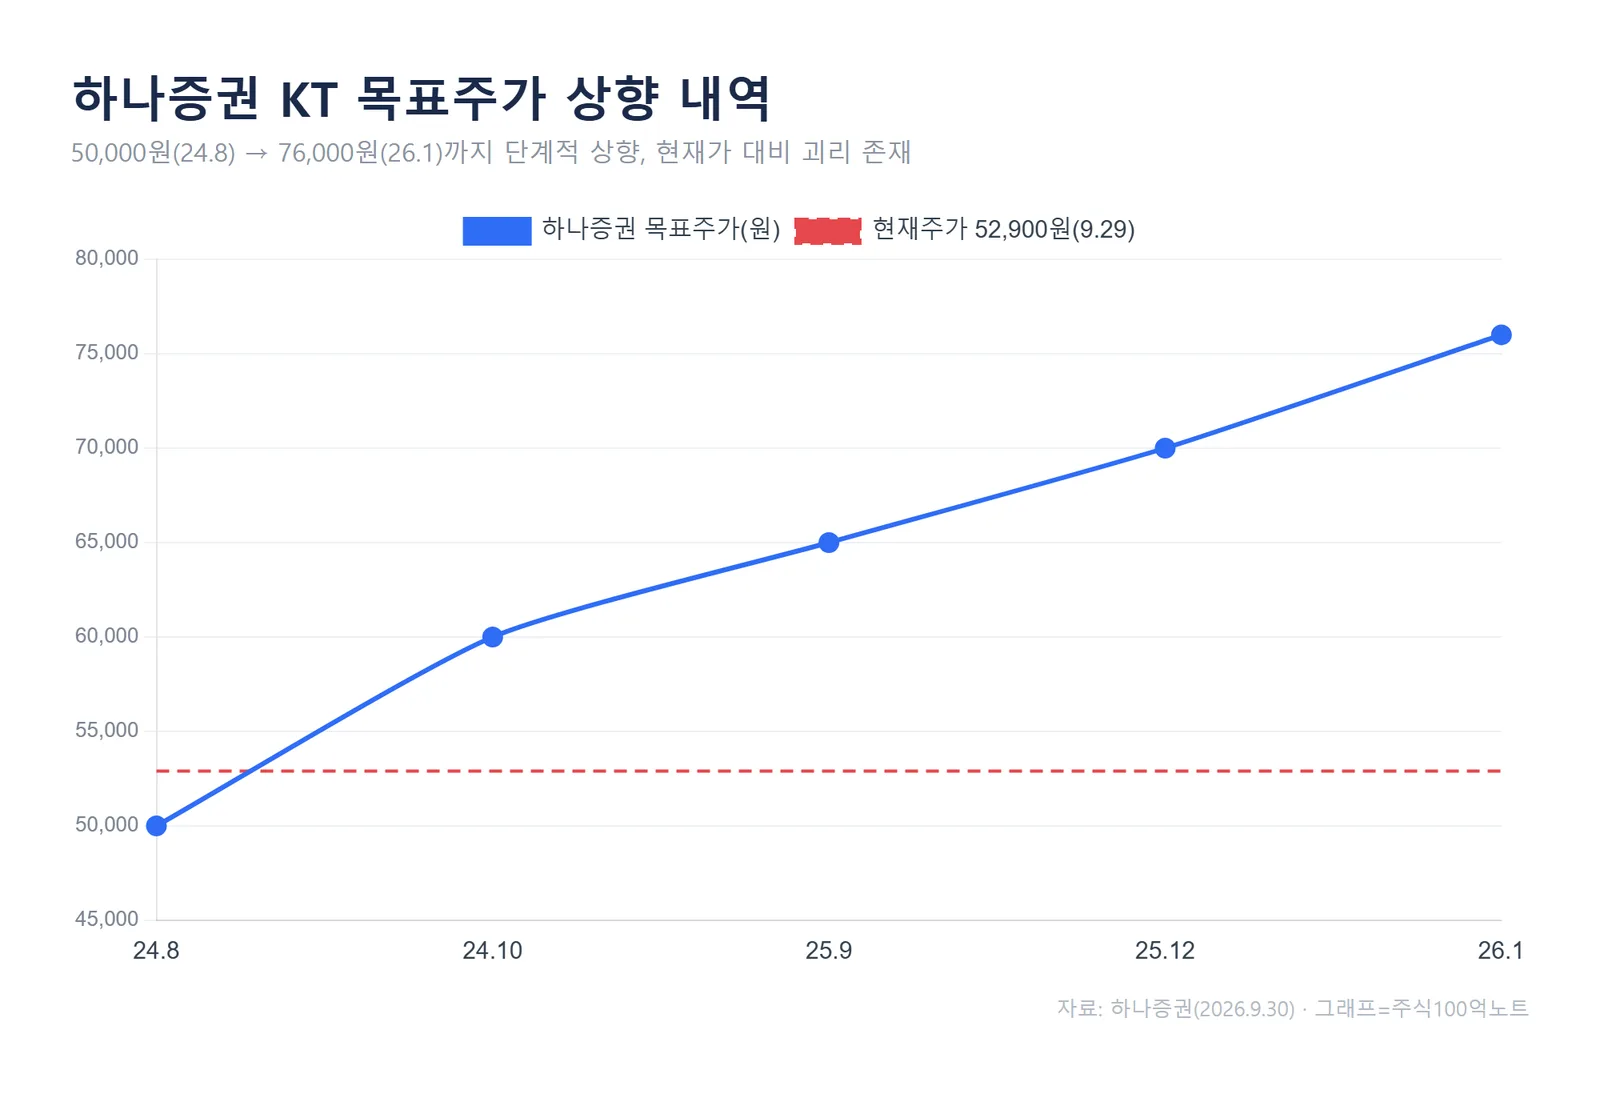
목표주가 자체는 2024년 8월 50,000원에서 시작해 60,000원, 65,000원, 70,000원을 거쳐 2026년 1월 76,000원까지 단계적으로 올라왔습니다. 방향은 꾸준히 위였지만, 그동안 현재가와의 괴리도 함께 벌어져 있었다는 점은 함께 봐야 할 대목입니다.
3분기 실적, 눈높이는 낮춰야 할까
리포트는 3분기 실적이 당초 예상보다 우수할 가능성은 낮다고 봤습니다. 전년 동기 대비로는 본사·연결 영업이익이 늘어날 전망이지만, 전분기 대비로는 연결 영업이익 감소가 유력하다는 진단입니다. 분기 배당도 직전과 같은 주당 600원 수준을 예상했습니다.
다만 하나증권은 이 지점을 오히려 긍정적으로 해석합니다. 3분기 발표를 끝으로 투자자들이 '실적·배당 관련 악재가 모두 주가에 반영됐다'고 인식할 공산이 크다는 것입니다. 악재가 소진되면, 통신 업종 전반의 반등 국면에서 KT도 함께 움직일 여지가 생긴다는 논리입니다.
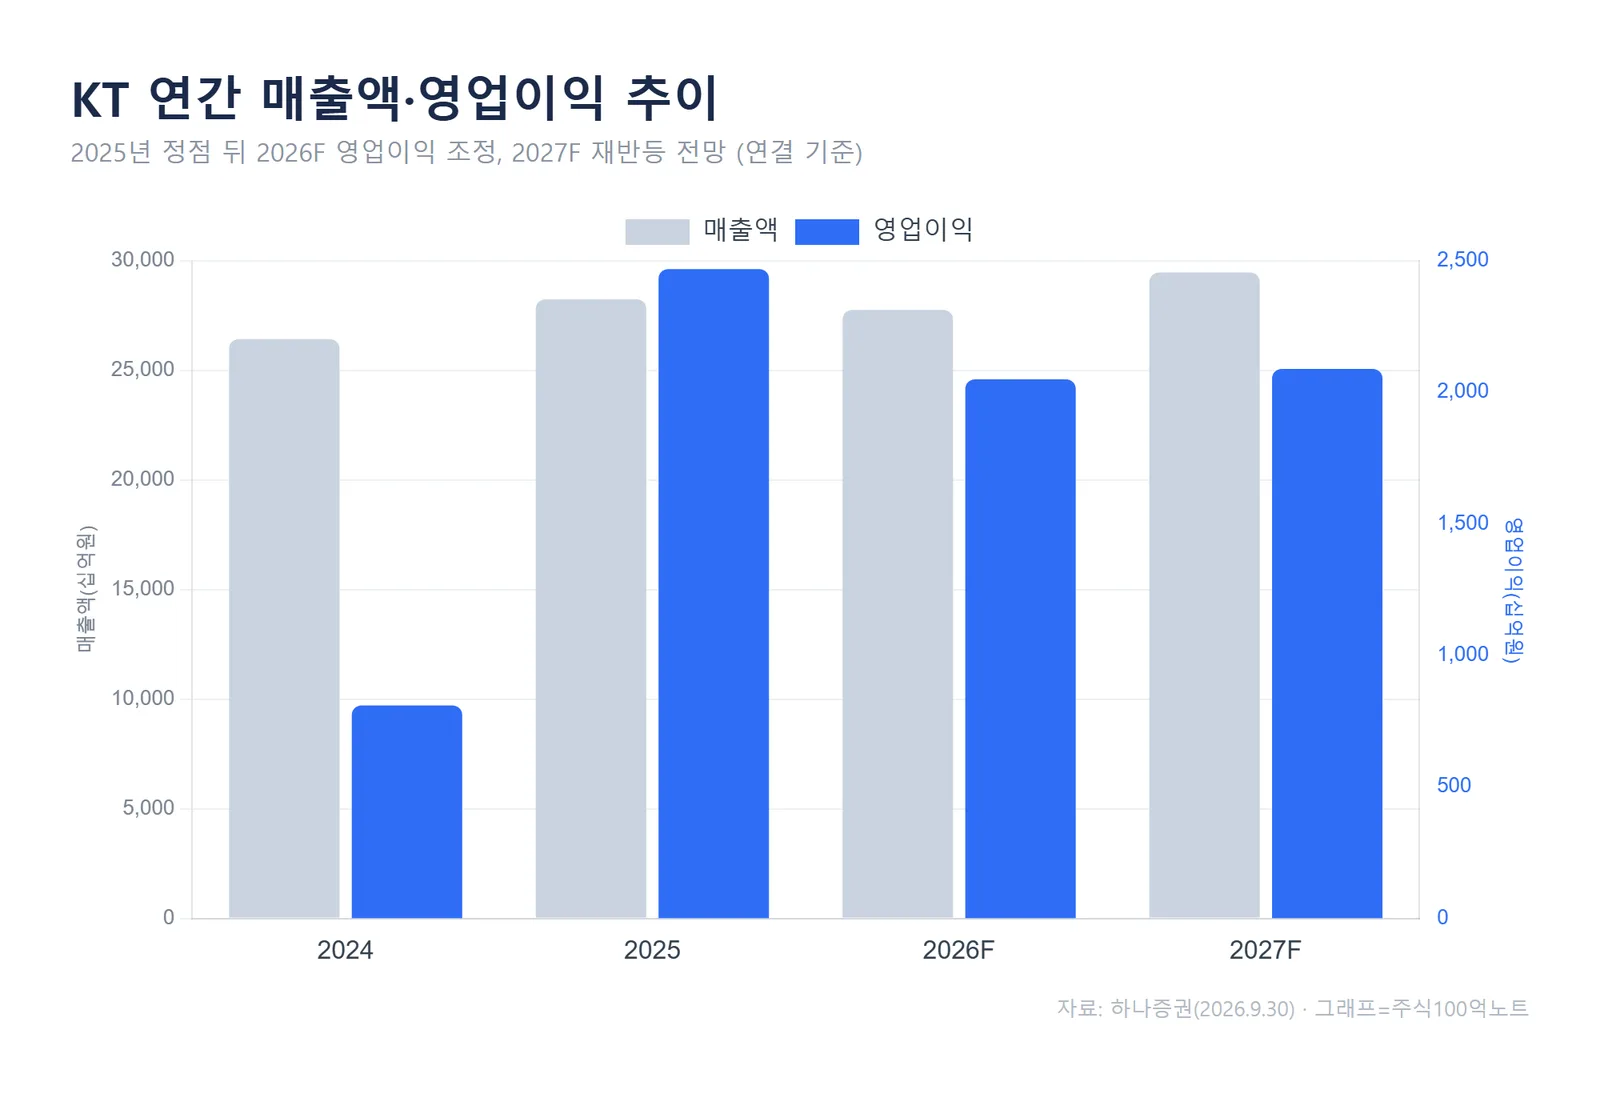
연간 흐름으로 보면, 하나증권 추정 기준 영업이익은 2025년 2조 4,691억원으로 정점을 찍은 뒤 2026F 2조 497억원으로 조정되고 2027F 2조 885억원으로 소폭 반등하는 그림입니다. 높은 기저 탓에 2026년 이익 감소는 불가피하지만, 2027년 이후 이동전화 매출 성장 기대가 다시 살아날 수 있다는 점이 이 리포트가 주목하는 부분입니다.
배당 4.6%, 어떤 의미일까
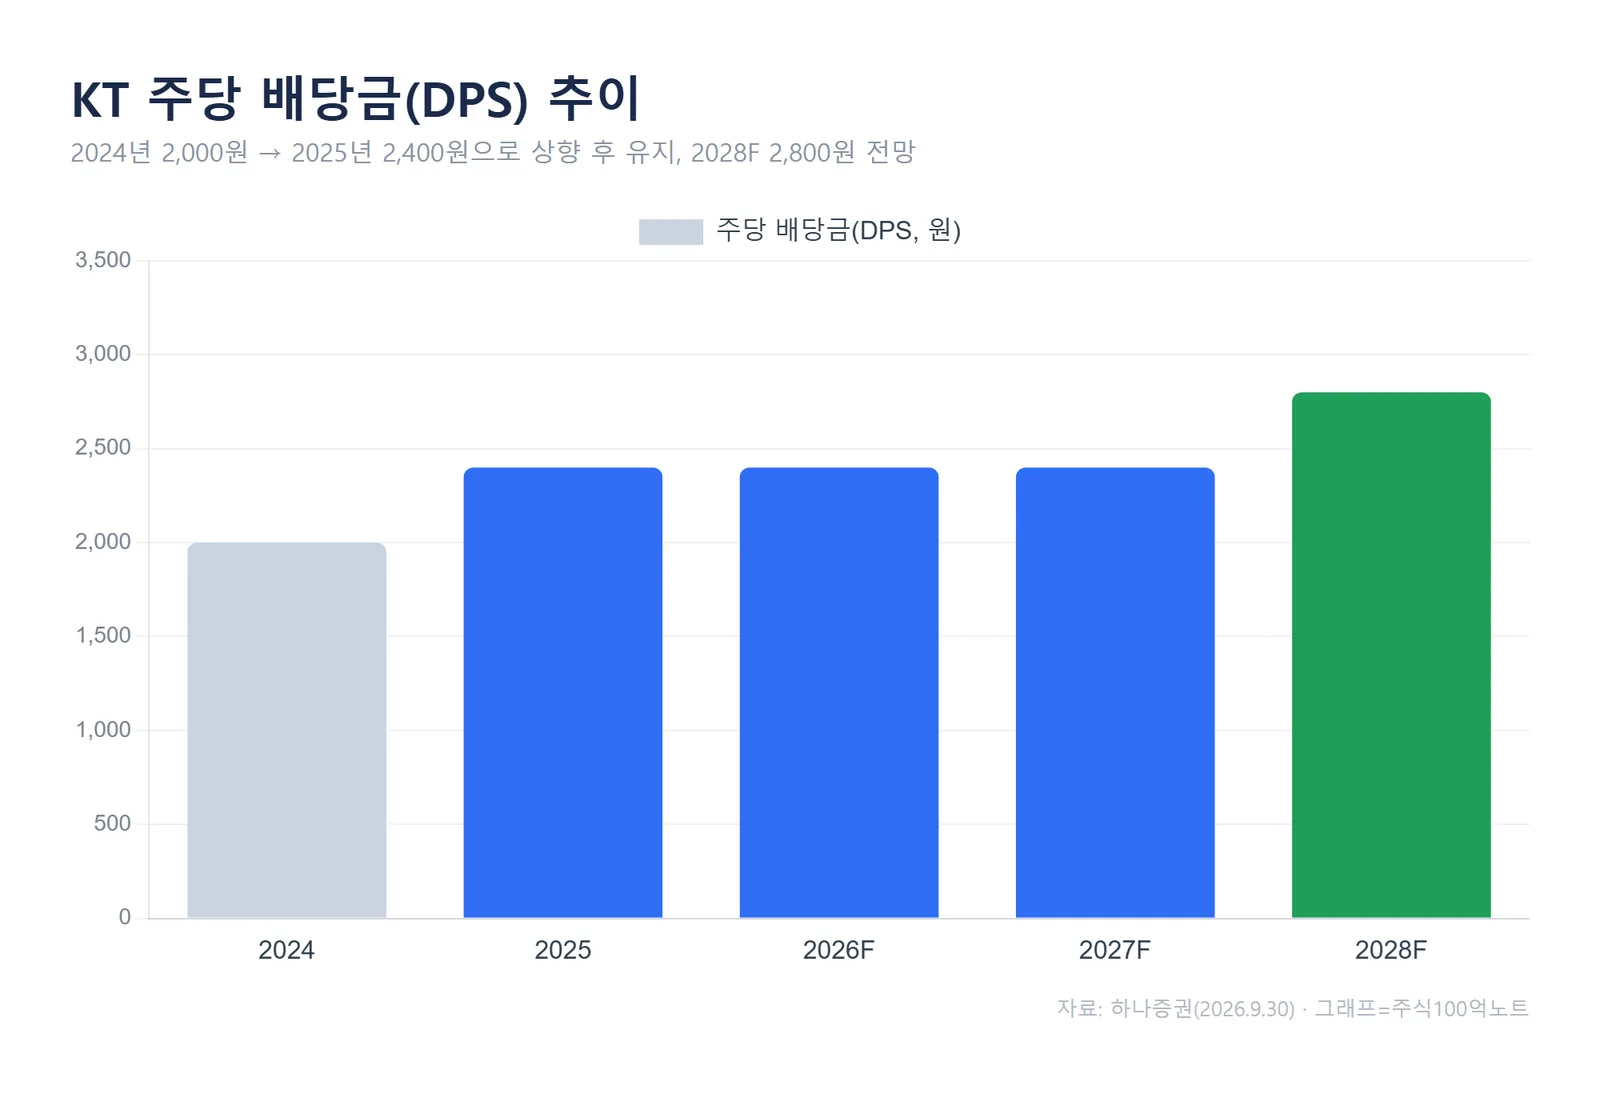
리포트가 반복해서 강조하는 숫자가 기대배당수익률 4.6%입니다. KT의 주당 배당금(DPS)은 2024년 2,000원에서 2025년 2,400원으로 오른 뒤 2026F·2027F에도 2,400원으로 유지되고, 2028F에는 2,800원으로 전망됐습니다. 현재가 52,900원에 연 2,400원을 대입하면 약 4.5% 수준의 배당수익률이 나옵니다.
AEO 한 줄 정리: 하나증권은 "연말 이후 시중 금리가 하락 전환한다고 가정하면 4.6%에 달하는 기대배당수익률이 충분히 매력적으로 부각될 수 있다"고 봤습니다. 금리가 내려가면 상대적으로 배당주의 매력이 커지는 구조를 KT에 적용한 해석입니다.
바꿔 말하면, 지금의 KT는 주가가 크게 튀기를 기다리는 종목이라기보다 배당을 받으며 시간을 버티는 성격의 접근이 어울린다는 것이 리포트의 시각입니다.
그래도 짚어야 할 리스크
물론 긍정적 시나리오만 있는 것은 아닙니다. 리포트 스스로 인정했듯, 2026년 KT의 최대 고민은 배당·주주환원을 더 늘리기 어렵고 높은 기저 탓에 영업이익 감소가 불가피하다는 점입니다.
또한 금리 하락, 5G SA 도입, 신규 주파수 할당 논의 같은 상승 재료들은 대부분 '가정'과 '기대'에 기대고 있습니다. 이 조건들이 예상대로 전개되지 않으면 주가는 현재의 낮은 레벨에 더 오래 머무를 수 있습니다. 하나증권도 "10월 시장이 큰 폭으로 오르면 교체 매매도 고려할 수 있다"며 무조건적인 보유를 권하지는 않았습니다.
자주 묻는 질문(FAQ)
Q. 하나증권의 KT 목표주가와 투자의견은?
매수(BUY) 의견과 12개월 목표주가 76,000원을 유지했습니다. 9월 29일 종가 52,900원 기준으로 상승 여력이 열려 있다는 판단입니다.
Q. KT 배당수익률은 어느 정도로 보나요?
리포트는 기대배당수익률을 4.6%로 제시했습니다. 주당 배당금은 2025년부터 2,400원 수준을 유지할 것으로 전망됐습니다.
이 글은 하나증권 리포트(2026년 9월 30일 발간)의 공개 내용을 바탕으로 핵심을 정리하고 해석을 덧붙인 것입니다. 수치는 리포트 원문 기준이며, 실제 주가와 실적은 이후 상황에 따라 달라질 수 있습니다.
※ 투자 유의
본 콘텐츠는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도를 추천하는 글이 아닙니다. 증권사 리포트의 목표주가와 전망은 애널리스트의 견해일 뿐 미래 수익을 보장하지 않습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#KT #KT주가 #KT배당 #KT목표주가 #통신주 #배당주 #하나증권 #030200