LG이노텍 2분기 실적, 컨센 35% 넘은 어닝서프라이즈
LG이노텍이 2분기 영업이익 2,458억원을 내며 시장 컨센서스(1,823억원)를 35% 웃도는 어닝 서프라이즈를 기록했습니다. 교보증권은 이 실적을 확인하고 투자의견 BUY와 목표주가 130만원을 그대로 유지했습니다.
비수기인 2분기에 무엇이 실적을 끌어올렸는지, 그리고 하반기 관전 포인트는 무엇인지 리포트 숫자로 정리했습니다.
2분기 영업이익 2,458억, 컨센서스 35% 상회
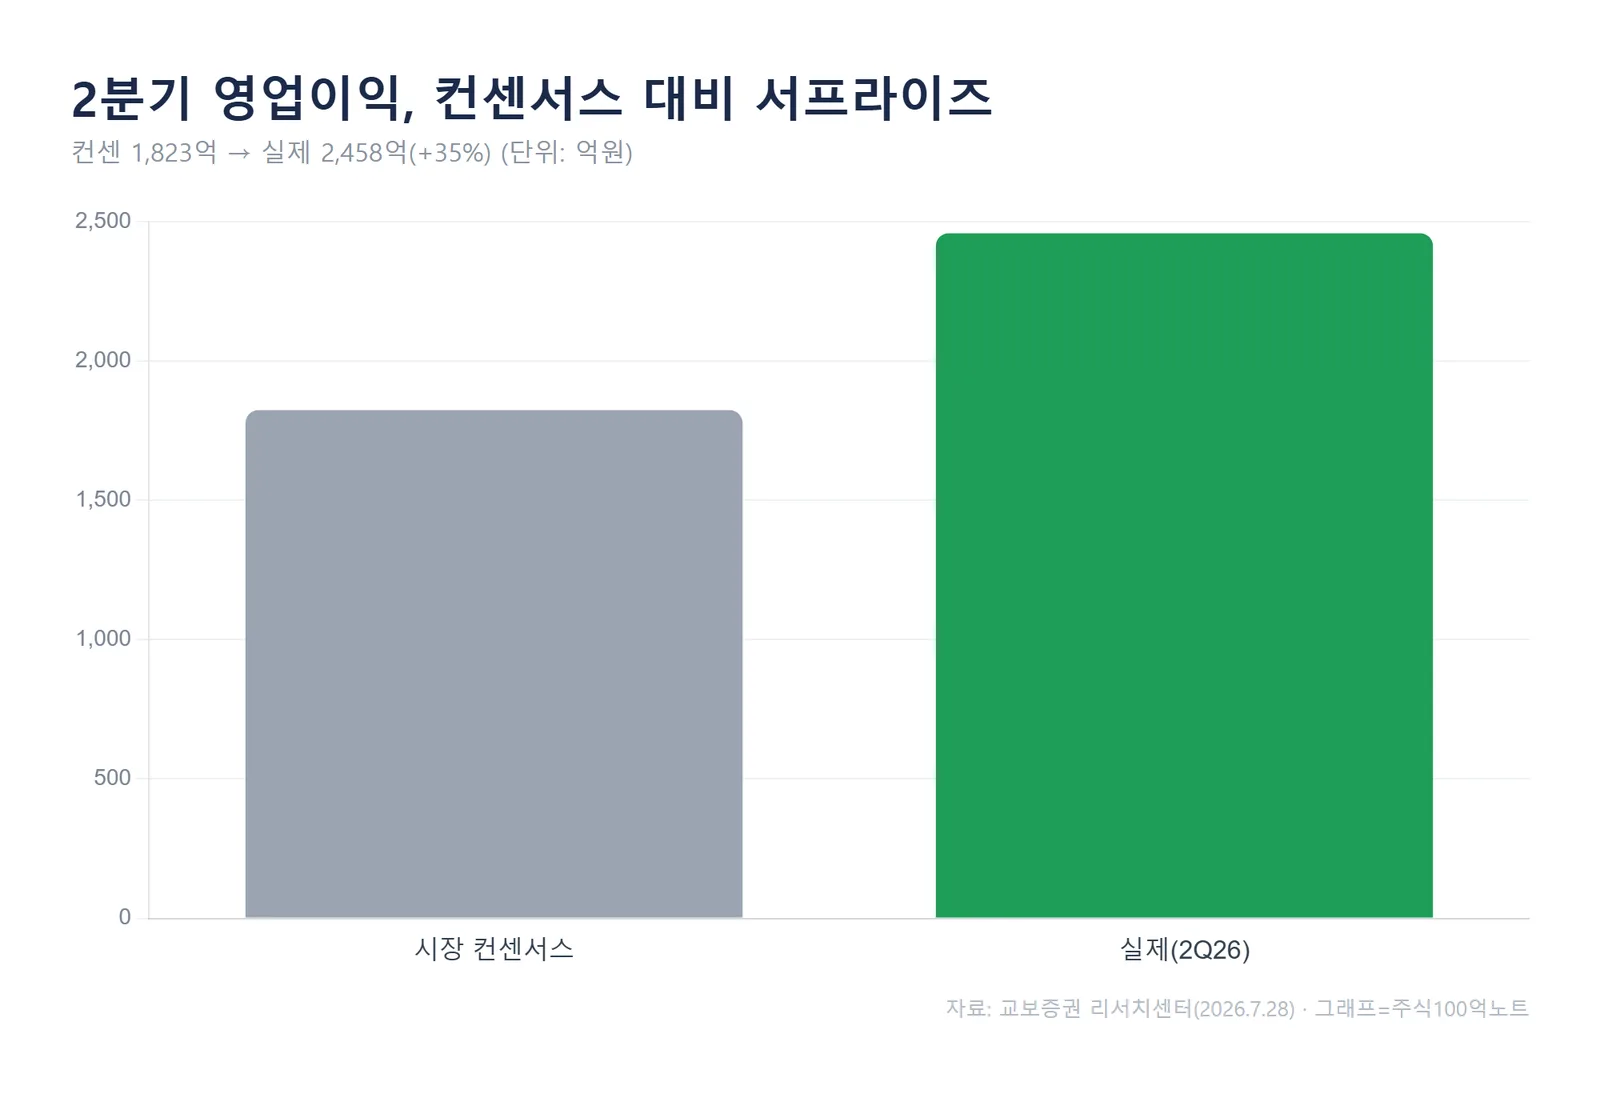
교보증권에 따르면 LG이노텍의 2분기 매출액은 5조5,272억원(YoY +40.5%, QoQ -0.1%), 영업이익은 2,458억원을 기록했습니다. 시장이 예상한 1,823억원을 크게 넘어선 서프라이즈입니다.
전년 동기와 비교하면 영업이익 증가율이 +2,057%에 달합니다. 다만 이 수치는 지난해 2분기 영업이익이 114억원으로 워낙 낮았던 데 따른 기저효과가 큽니다. 절대 이익 체력이 회복됐다는 의미로 읽는 게 정확합니다. 전분기 대비로는 이익과 이익률이 각각 16.8%, 0.9%포인트 내렸는데, 계절적 비수기 영향입니다.
교보증권은 2분기 영업이익 2,458억원이 컨센서스 1,823억원을 35% 상회한 서프라이즈라고 평가하며, 광학솔루션의 외형 성장과 제품 믹스 개선을 주된 배경으로 꼽았습니다.
비수기에도 실적을 끌어올린 세 축
이번 실적의 특징은 세 사업부가 고르게 힘을 냈다는 점입니다.
광학솔루션은 우호적인 환율효과에 스마트폰 롱테일 수요 호조, 제품 믹스 개선, 차량용 카메라 공급 확대가 겹치며 외형 성장을 견인했습니다. 2분기 매출만 4조5,180억원 규모입니다.
패키지솔루션은 고부가 반도체기판 수요 증가와 모바일 신제품 효과, FC-BGA 공급 확대로 견조한 성장세를 이어가며 이익률 개선에 기여했습니다. 모빌리티솔루션도 전기차 수요 둔화(EV 캐즘)가 이어지는 가운데 차량부품 전 제품군의 매출이 늘고 고부가 제품 비중이 커지며 안정적인 실적을 냈습니다.
재무 체질도 눈에 띕니다. 리포트는 2분기 말 부채비율이 87.2%까지 낮아지며 재무건전성 개선 흐름이 이어지고 있다고 짚었습니다. 차입금 축소가 함께 진행되고 있다는 설명입니다.
연간 실적, 영업이익 두 배로
연간으로 보면 반등 폭이 큽니다. 교보증권은 LG이노텍 영업이익을 2025년 6,650억원에서 2026년 1조3,540억원으로 전망했습니다. 한 해 만에 두 배가 넘는 수준(+103.6%)입니다.
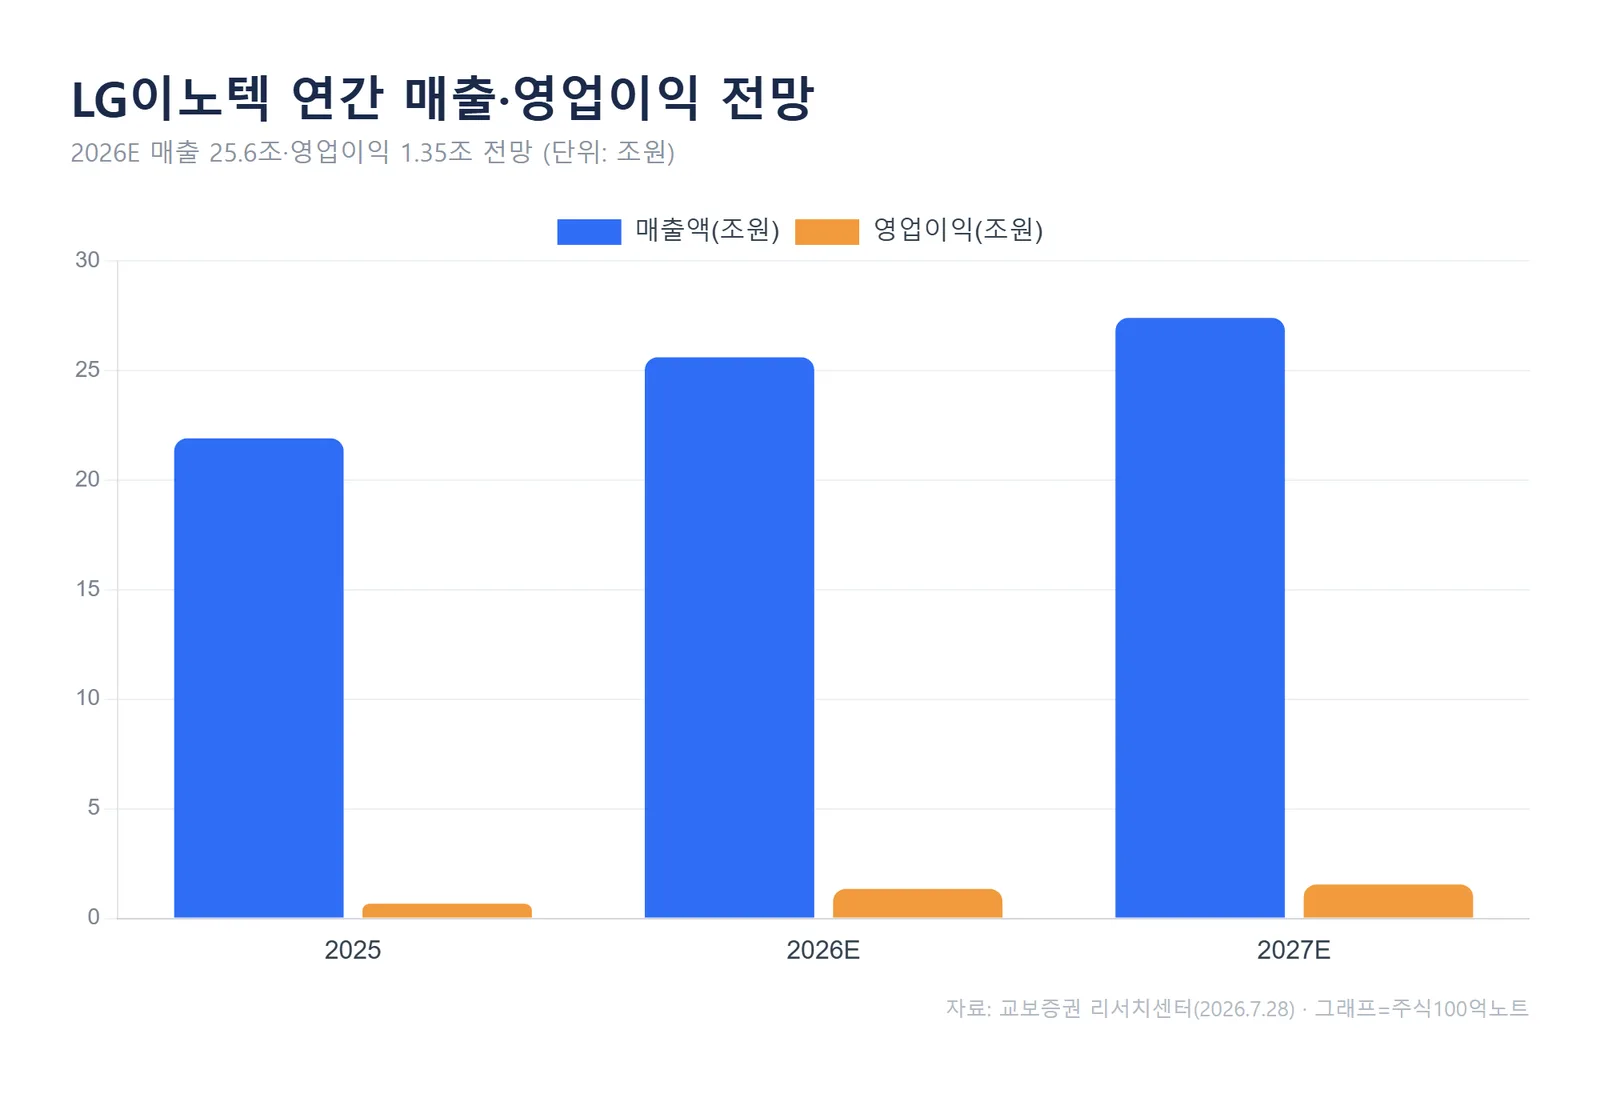
매출액은 2025년 21조8,970억원에서 2026년 25조5,680억원, 2027년 27조4,190억원으로 완만하게 늘어나는 그림입니다. 순이익은 2026년 9,360억원(+174.3%)으로 급증하고, 영업이익률도 3.0%에서 5.3%로 개선됩니다. ROE는 6.1%에서 15.1%로 뛰어오릅니다.
과거 LG이노텍 주가는 애플 신제품 사이클과 카메라 모듈 실적에 민감하게 반응해 왔습니다. 이번에는 광학 외에 패키지(FC-BGA)와 전장이 함께 이익에 기여하고 있다는 점이 이전 사이클과 달라진 대목입니다.
목표주가 130만원, 상승 여력은 어느 정도
교보증권은 목표주가 130만원을 유지했습니다. 7월 27일 종가 61만4,000원과 비교하면 약 112%의 괴리가 남아 있습니다.
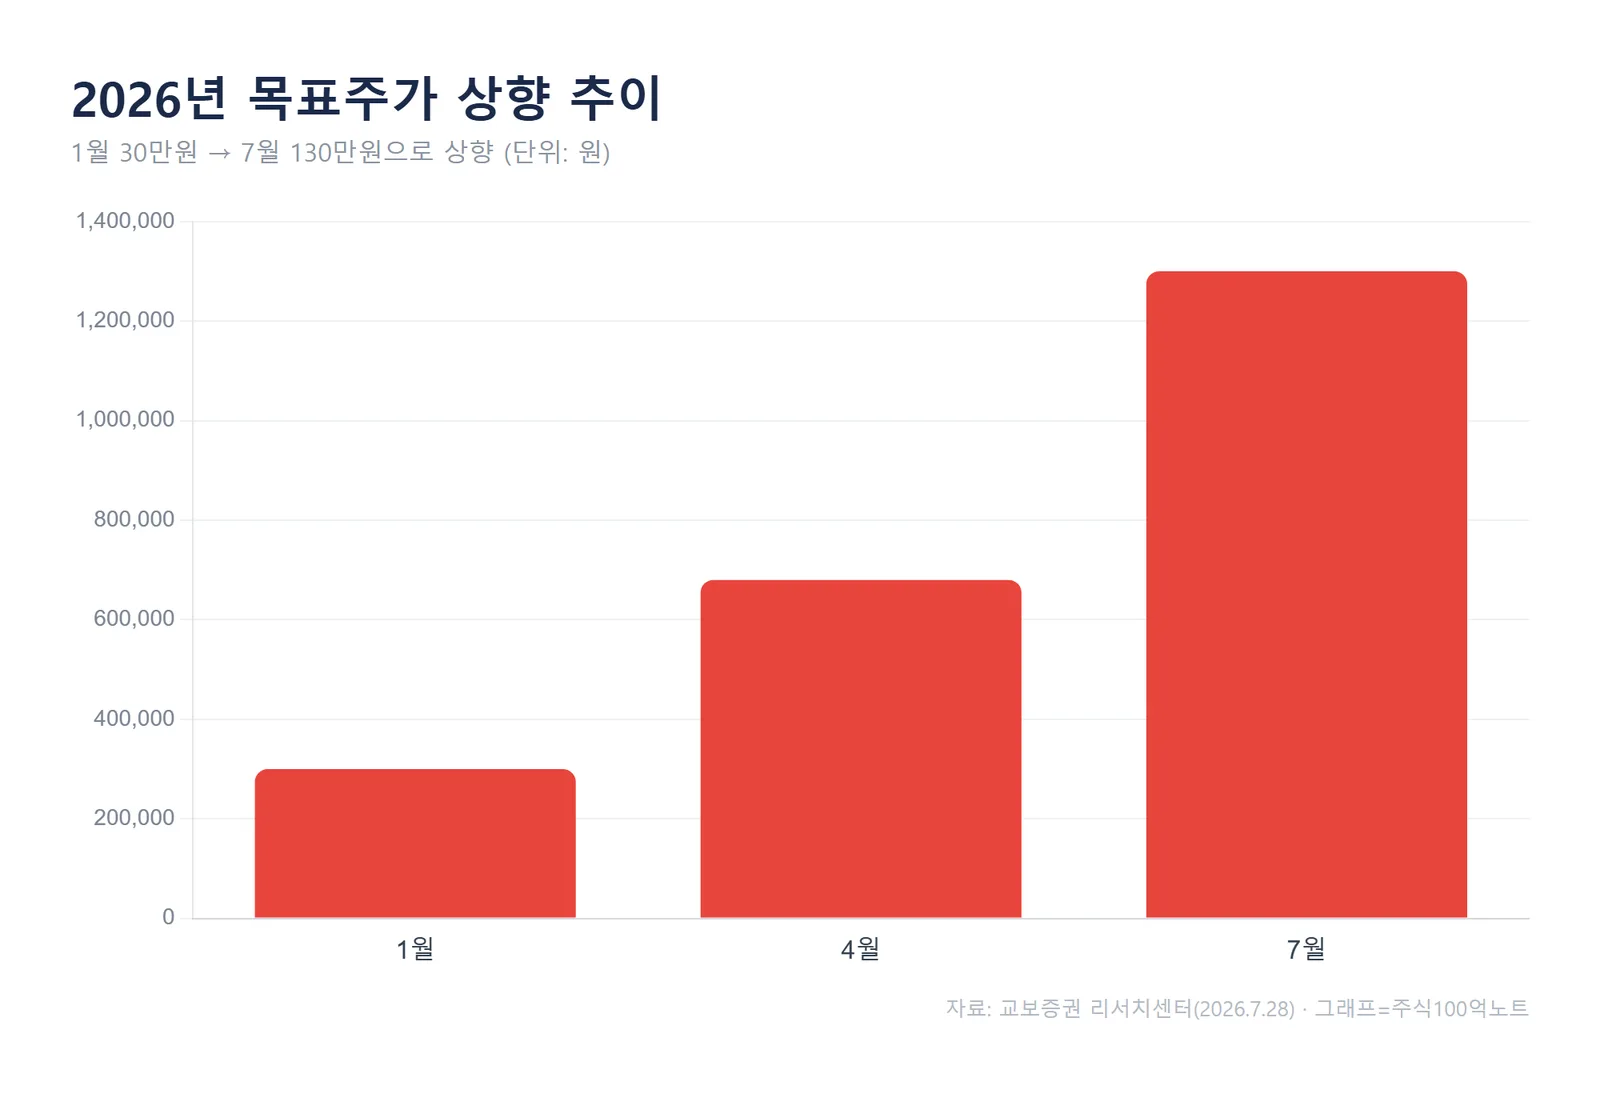
주목할 부분은 목표주가가 올해 들어 빠르게 올라왔다는 점입니다. 2026년 1월 30만원이던 목표가는 4월 68만원으로, 7월 초 130만원으로 상향됐고 이번에도 그대로 유지됐습니다. 실적 개선을 반영해 증권사 눈높이가 계단식으로 높아진 흐름입니다.
다만 목표주가는 향후 6개월 관점의 추정치일 뿐 지금 주가가 그 값으로 간다는 뜻은 아닙니다. 주가 자체도 최근 1개월 -34% 조정을 거친 뒤이고, 6개월(+138%)·12개월(+300%)로는 크게 오른 상태라 변동성이 큰 구간입니다.
하반기 체크 포인트
교보증권은 하반기 실적을 낙관적으로 봤습니다. 북미 고객사 신제품 출시로 광학솔루션의 계절적 성장이 본격화되고, 모바일용 RF-SiP와 고성능 메모리용 FC-CSP 수요 호조, FC-BGA 생산능력 확대가 추가 실적 개선을 이끌 것으로 전망했습니다.
결국 관전 포인트는 3분기 스마트폰 신모델 양산 효과가 실제 숫자로 확인되는지, 그리고 FC-BGA 등 비(非)광학 사업의 이익 기여가 이어지는지입니다. 실적 발표 시즌마다 이 두 축을 함께 보면 흐름을 읽기 쉽습니다.
자주 묻는 질문
Q. 영업이익이 2,000% 넘게 늘었다는데 그렇게 대단한 건가요?
전년 동기 영업이익이 114억원으로 매우 낮았던 기저효과가 큽니다. 증가율 자체보다, 2분기 영업이익 2,458억원이 시장 컨센서스(1,823억원)를 35% 웃돌았다는 점이 서프라이즈의 핵심입니다.
Q. 목표주가 130만원이면 지금 사도 되나요?
목표주가는 교보증권의 6개월 전망치이지 매수 신호가 아닙니다. 북미 고객사 신제품 사이클과 FC-BGA 증설 효과가 실적으로 확인돼야 하고, 추정치는 언제든 바뀔 수 있습니다. 투자 판단은 본인의 기준으로 하셔야 합니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#LG이노텍 #LG이노텍실적 #LG이노텍목표주가 #광학솔루션 #FCBGA #교보증권