엔씨소프트 주가 전망, 아이온2 글로벌이 열쇠
미래에셋증권이 8월 11일 엔씨소프트(036570) 목표주가를 40만원으로 유지했습니다. 2분기 실적이 시장 기대를 크게 웃돈 데다, 9월 말 아이온2 글로벌 출시라는 신작 모멘텀이 남아 있다는 판단입니다.
현재가 25만5,500원(8월 11일 기준) 대비 상승 여력은 56.6%로 제시됐습니다. 아래에서 2분기 숫자와 하반기 신작 일정, 그리고 투자자가 체크할 부분을 정리했습니다.
2분기, 컨센서스를 크게 넘었다
2분기는 오랜만에 나온 '어닝 서프라이즈'였습니다. 매출과 이익 모두 시장 눈높이를 넘었습니다.
미래에셋증권 집계로 2분기 매출액은 7,705억원(+101% YoY), 영업이익은 1,739억원(+1,053% YoY)을 기록했습니다. 시장 컨센서스를 매출은 13%, 영업이익은 32% 상회한 수치입니다.
1년 전 대비 영업이익이 열 배 넘게 뛴 배경은 낮은 기저와 신작 효과가 겹친 데 있습니다. 다만 이런 증가율은 기저효과가 큰 만큼, 절대 이익 규모로 보는 편이 정확합니다.
실적을 이끈 건 모바일이 아니라 PC
이번 분기 실적의 주인공은 PC 라인업이었습니다.
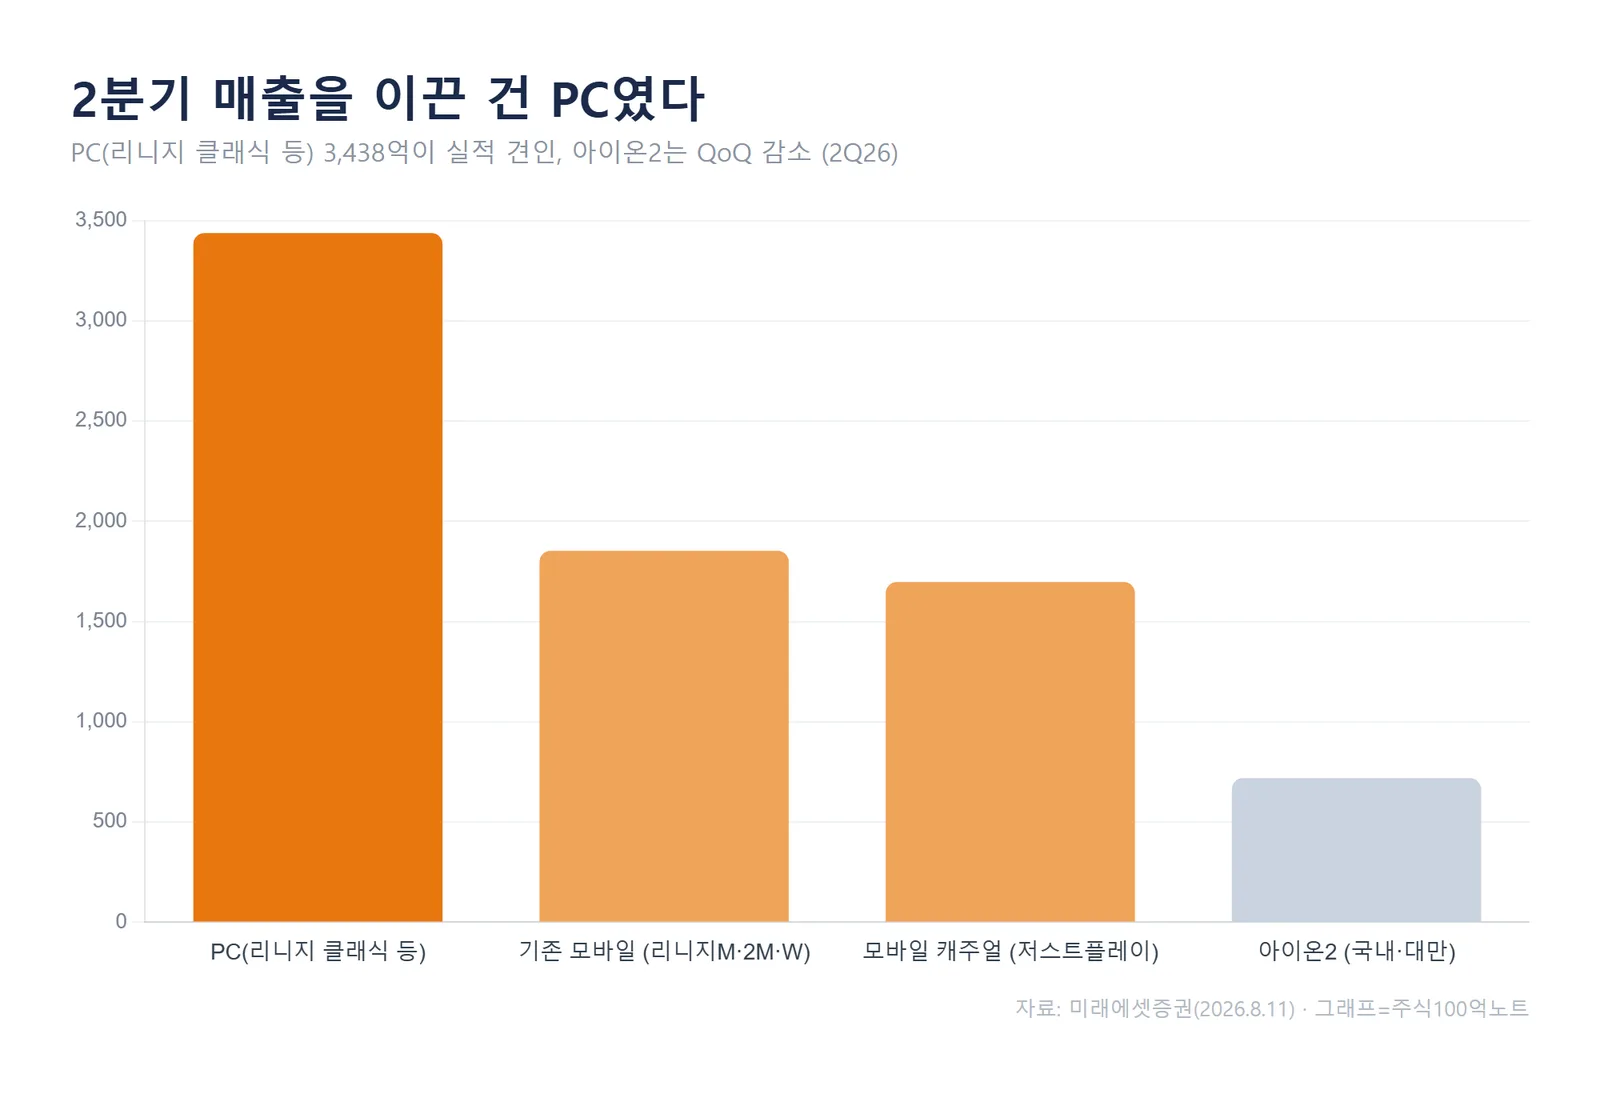
PC 매출액은 3,438억원(+216% YoY)으로 예상치에 부합했습니다. 이 가운데 리니지 클래식 매출이 1,855억원, 일평균 20억원 수준을 기록하며 실적을 끌어올렸습니다.
반면 리니지M·2M·W 등 기존 모바일 매출은 1,853억원(-17% YoY)으로 완만한 하향세를 이어갔습니다. '저스트플레이'가 편입된 모바일 캐주얼 매출은 1,697억원으로 컨센서스를 24% 상회했습니다.
미래에셋증권은 2분기 리니지 클래식 매출액을 1,855억원(일평균 20억원)으로 집계하며, 출시 140일이 지난 뒤에도 MAU가 견조해 장기 흥행 구간에 진입하고 있다고 평가했습니다.
주의할 대목도 있습니다. 아이온2 국내·대만 매출은 719억원으로 직전 분기 대비 47% 감소했고, 마케팅비가 늘면서 영업비용은 5,966억원(+62% YoY)까지 불어났습니다.
하반기 관전 포인트, 아이온2 글로벌
미래에셋증권이 목표주가를 지킨 핵심 근거는 하반기 신작 일정입니다.
가장 큰 이벤트는 아이온2 글로벌 출시입니다. 7월부터 파운더스팩 판매가 시작됐고, 9월 30일 얼리액세스 형태로 출시될 예정입니다. 미래에셋증권은 글로벌 버전이 국내·대만 수준의 초기 성과를 낼 것으로 보고 4분기 일평균 매출액을 15억원으로 가정했습니다.
국내 아이온2도 바닥을 다지는 흐름입니다. 7월 업데이트 이후 유저 지표 개선과 매출 반등이 관찰되고 있어, 추가 하락 폭은 제한적일 것으로 봤습니다.
리니지 클래식은 하반기에도 흥행을 이어갈 전망입니다. 미래에셋증권은 하반기 리니지 클래식 매출을 2,600억원(일평균 14억원)으로 가정했습니다.
신작 파이프라인도 두껍습니다. 8월 말 게임스컴에서 아이온2·신더시티·본파이어 등 신작 3종을 선보이고, 북미 스튜디오 아레나넷이 개발 중인 길드워3는 B2B관에 참가할 계획입니다. 서드파티 퍼블리싱을 포함하면 내년까지 약 10종의 신작이 나올 것으로 예상됩니다.
목표주가 40만원, 밸류에이션은
목표주가 40만원은 2026년 예상 실적에 타깃 PER 22배를 적용한 값입니다.
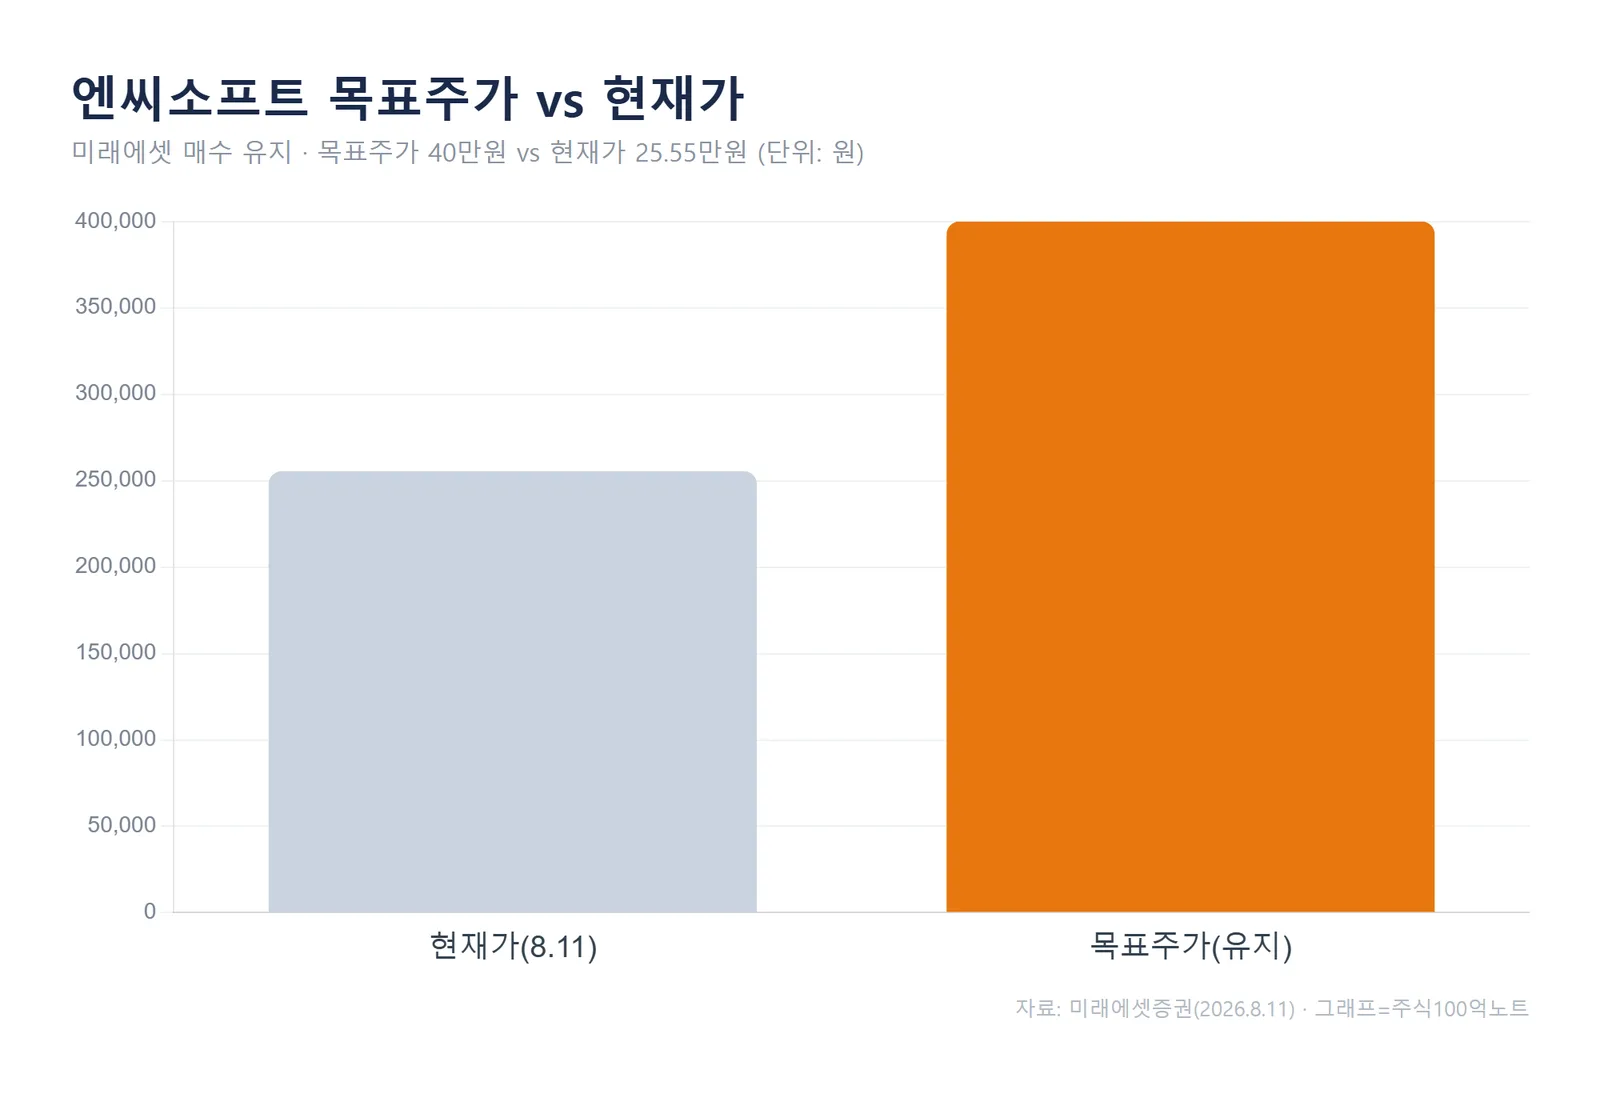
현재 주가는 2026년 예상 PER 14.1배 수준에서 거래되고 있습니다. 미래에셋증권은 엔씨소프트가 업종 내 가장 강력한 하반기 신작 모멘텀을 보유하고 있어 트레이딩 관점에서 접근하기 좋은 구간이라고 봤습니다.
다만 목표주가에 적용된 22배와 현재 14배 사이의 간극은 결국 신작 성과로 채워야 하는 숫자입니다. 아이온2 글로벌의 초기 지표가 그 열쇠가 됩니다.
연간 실적, 흑자 전환의 다음 단계
연간 흐름을 보면 엔씨소프트는 적자에서 벗어나 이익 규모를 키우는 국면에 있습니다.
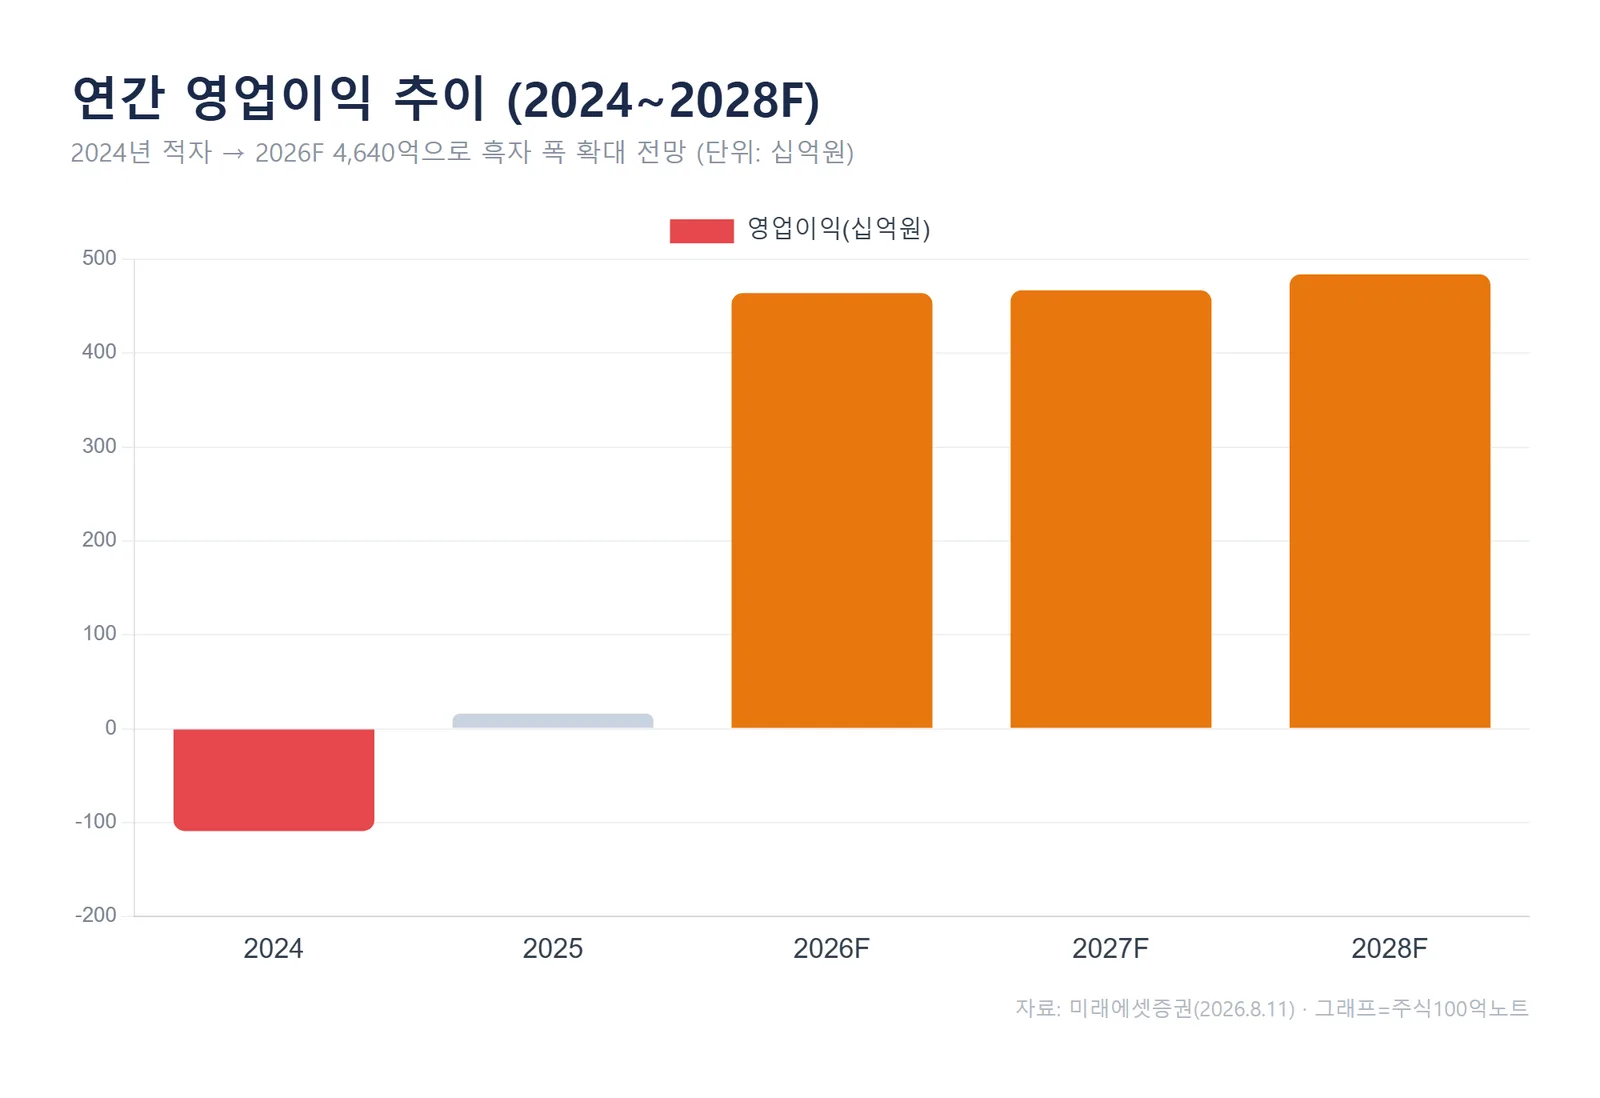
영업이익은 2024년 1,090억원 적자에서 2025년 160억원 흑자로 전환했고, 2026년에는 4,640억원으로 크게 늘어날 것으로 미래에셋증권은 추정했습니다. 2027년 4,670억원, 2028년 4,840억원으로 완만한 증가가 이어지는 경로입니다.
영업이익률도 2026년 16.9%로 두 자릿수에 올라섭니다. 과거 리니지M 초기 흥행 국면에서 그랬듯, 대형 신작의 초기 매출이 이익률을 좌우하는 구조가 다시 나타나는 셈입니다.
자주 묻는 질문
Q. 목표주가 40만원이면 지금 사도 되나요?
A. 목표주가는 미래에셋증권이 제시한 12개월 전망치이지 매수 신호가 아닙니다. 목표주가는 아이온2 글로벌 성과를 전제로 한 타깃 PER 22배 기준이라, 신작 초기 지표가 기대에 못 미치면 추정치는 하향될 수 있습니다.
Q. 아이온2 글로벌은 언제 나오나요?
A. 미래에셋증권 리포트 기준 9월 30일 얼리액세스 출시가 예정돼 있고, 7월부터 파운더스팩 판매가 시작됐습니다. 정식 출시 일정과 초기 매출 지표가 하반기 주가의 관전 포인트입니다.
정리하면 2분기는 리니지 클래식을 앞세운 PC 라인업이 실적을 끌어올린 분기였고, 하반기 투자 포인트는 아이온2 글로벌의 초기 성과에 달려 있습니다. 9월 말 출시와 4분기 일평균 매출 흐름을 함께 지켜볼 필요가 있습니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#엔씨소프트 #엔씨소프트주가 #아이온2 #리니지 #미래에셋증권 #게임주 #036570