광통신 관련주 2026 전망, AI 3.2T가 만든 병목
AI 데이터센터가 800G에서 1.6T, 다시 3.2T로 통신 속도를 끌어올리면서 '빛으로 데이터를 나르는' 광통신 부품이 다음 병목으로 지목됩니다. 골드만삭스가 중국 광모듈 1위 Innolight(중지쉬촹, 300308)의 목표주가를 두 배 넘게 올린 배경을 데이터로 정리했습니다.
끝까지 보면 AI 서버 속도 경쟁이 어느 부품에서 돈으로 바뀌는지, 광통신 밸류체인 지도가 손에 잡힙니다.
골드만, Innolight 목표주가 2배로 올렸다
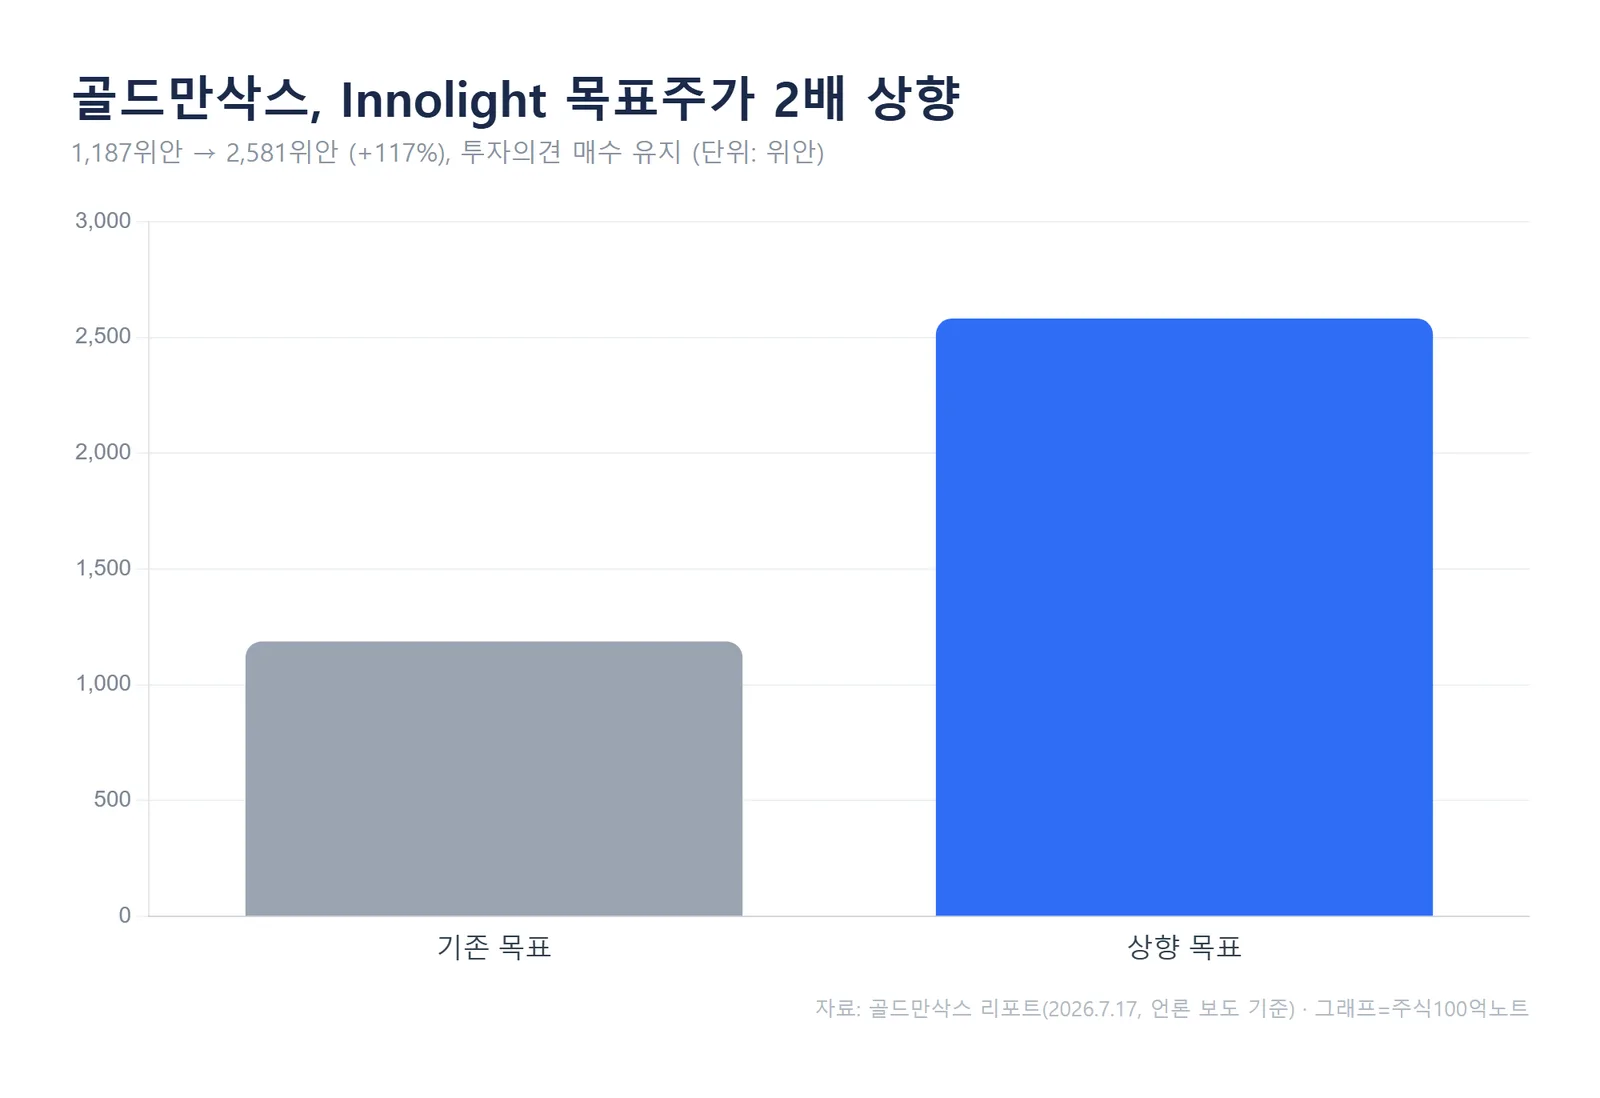
골드만삭스는 7월 17일자 리포트에서 Innolight의 12개월 목표주가를 1,187위안에서 2,581위안으로 올렸습니다. 상향폭이 117%, 투자의견은 매수를 유지했습니다.
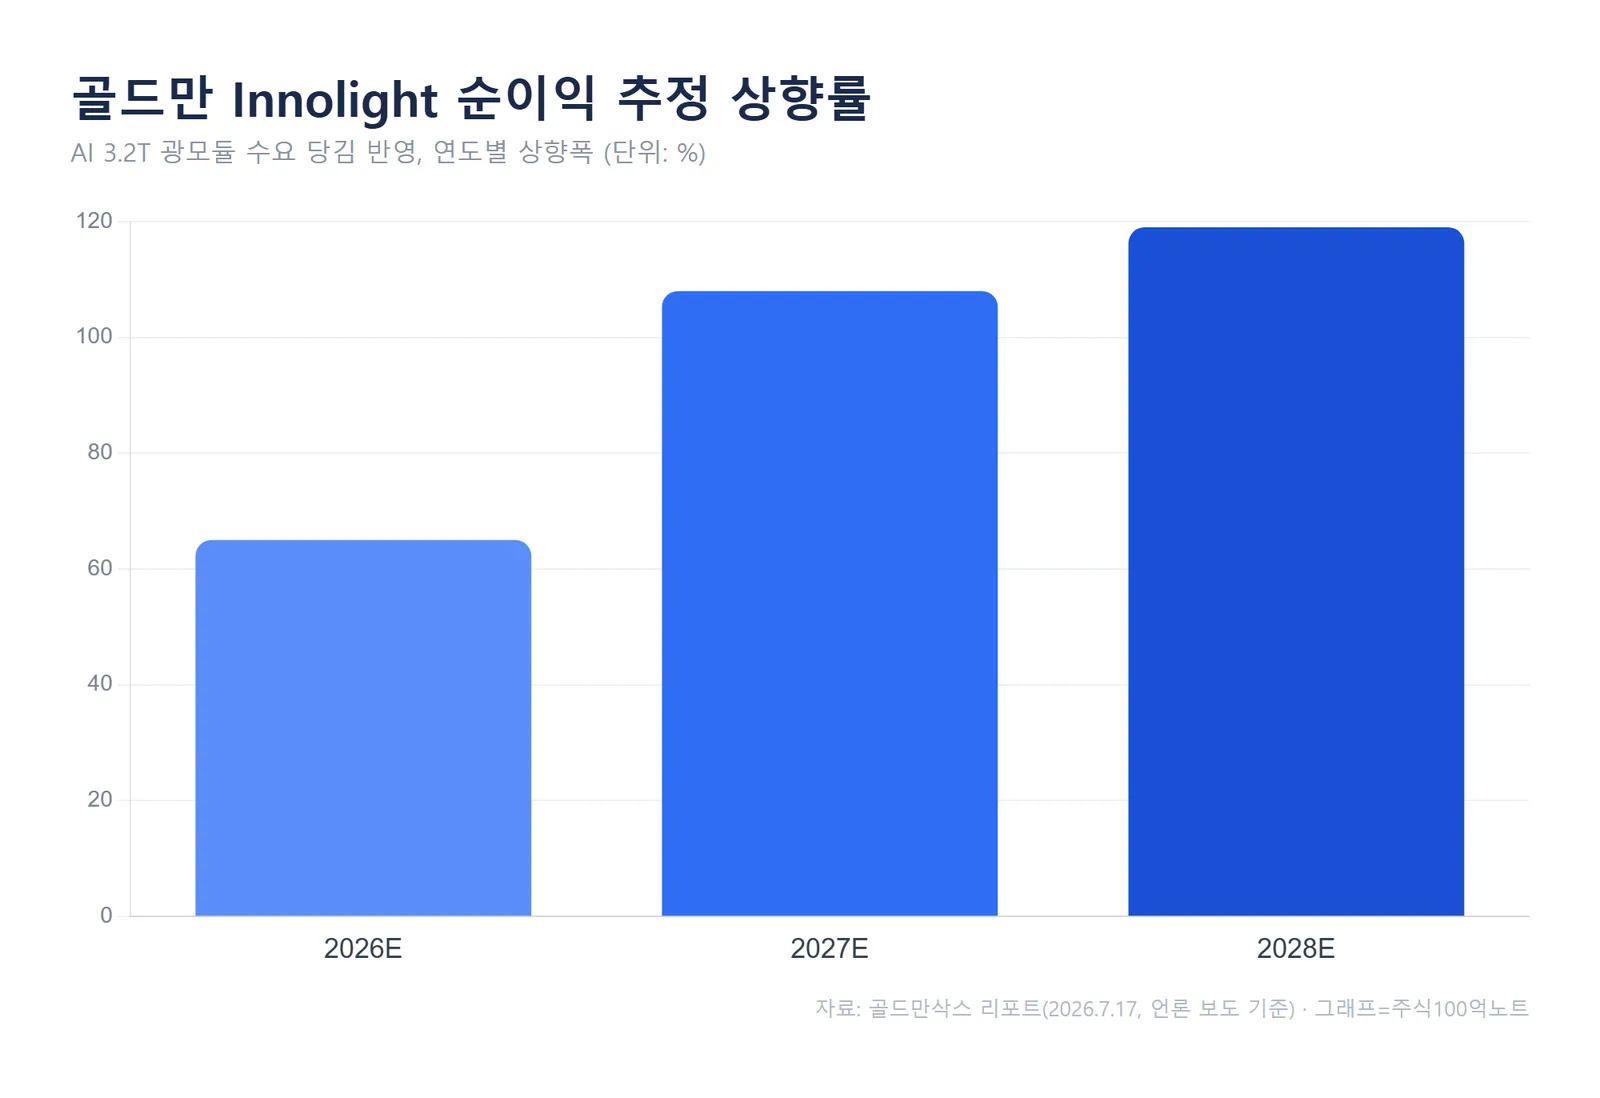
목표가만 손본 게 아닙니다. 이익 추정 자체를 크게 올렸다는 점이 핵심이죠. 골드만은 Innolight의 순이익 추정치를 2026년 65%, 2027년 108%, 2028년 119% 상향했습니다.
근거는 엔비디아 차세대 AI 서버 로드맵입니다. 데이터센터 네트워크가 800G·1.6T에서 3.2T로 넘어가고, 3.2T 광모듈이 2027년 양산에 들어간다는 시나리오죠. 골드만은 광인터커넥트 시장이 향후 9년간 약 9배로 커진다고 봤습니다.
정리하면, 골드만삭스는 2026~2028년 Innolight 순이익 추정을 최대 119%까지 올렸고(2026.7.17, 언론 보도 기준) 그 배경으로 3.2T 광모듈 수요의 조기 도래를 들었는데, 이는 특정 종목보다 '광통신 수요' 자체가 당겨지고 있다는 신호로 읽힙니다.
왜 하필 광통신이 병목일까
AI 가속기가 빨라질수록 칩끼리, 서버끼리 주고받는 데이터량이 폭증합니다. 이걸 구리 전선으로 감당하면 전력과 발열이 한계에 부딪히죠. 그래서 신호를 빛으로 바꿔 광섬유로 보내는 방식으로 넘어갑니다.
속도가 3.2T로 올라가면 빛을 만들고(레이저), 전기·광 신호를 바꾸고(트랜시버), 그 빛이 지나갈 재료(기판·유리)까지 전 구간의 요구 수준이 함께 높아집니다. 어느 한 단계라도 공급이 달리면 전체가 막히는 구조입니다.
과거 HBM 사례를 떠올리면 이해가 쉽습니다. 메모리 전체가 아니라 'AI에 꼭 필요한 특정 규격'에 수요가 몰리면서 값과 실적이 튀었죠. 광통신에서도 3.2T라는 규격이 비슷한 역할을 할 수 있다는 게 시장의 기대입니다.
광통신 밸류체인, 어디에 뭐가 있나
광통신 관련주는 역할별로 나눠 보면 흐름이 잡힙니다. 아래는 기능별 위치를 정리한 지도이며, 특정 종목 추천이 아닙니다.
· 광트랜시버(모듈): Innolight(중국), Lumentum(LITE), Coherent(COHR) 등 광·전기 신호를 바꾸는 핵심 모듈.
· 레이저·외부광원(ELS): Sivers Semiconductors 등. Sivers는 최근 글로벌파운드리와 실리콘포토닉스 협력, O-Net·Enablence와 AI 데이터센터용 외부광원(ELS) 개발을 발표했습니다.
· 화합물 기판: AXT(AXTI) 등 레이저의 토대가 되는 InP(인듐인) 기판.
· 광섬유·유리: Corning(GLW) 등 빛이 지나가는 케이블·유리 소재.
· 메모리·인접: Micron(MU), 삼성전자, SK하이닉스 등 AI 서버의 HBM 축.
대형주(Lumentum·Coherent·Corning·Micron)는 변동성이 상대적으로 낮고, 소형주(Sivers·AXT·AAOI)는 테마 뉴스 한 줄에도 크게 출렁입니다. 같은 테마라도 성격이 다릅니다.
체크포인트: 수요는 진짜인가, 리스크는 무엇인가
수요 쪽 신호는 하나 더 있습니다. Meta가 Anthropic에 2년간 최대 100억 달러 규모의 컴퓨트를 임차하는 방안을 협의 중이라고 7월 보도됐습니다. 다만 6월 제안된 초기 단계 협상이라 성사 여부는 정해지지 않았습니다.
이런 대형 컴퓨트 계약은 데이터센터 증설로 이어져 광통신 부품 수요의 배경이 됩니다. 반대로 계약이 무산되거나 투자 속도가 늦춰지면 기대가 빠르게 식을 수 있습니다.
리스크도 분명합니다. 목표주가는 증권사의 12개월 전망치일 뿐 현재가와 다르고, 소형주는 유동성이 얇아 급등 뒤 급락이 반복될 수 있습니다. 3.2T 양산 시점(2027년 예상)이 늦춰지면 실적이 추정을 따라오지 못할 위험도 있습니다.
자주 묻는 질문
Q. 목표주가 2,581위안이면 지금 사도 되나요?
A. 목표주가는 골드만삭스의 12개월 전망치이지 매수 신호가 아닙니다. 3.2T 양산 시점, AI 투자 속도 같은 변수에 따라 추정치는 언제든 바뀔 수 있습니다.
Q. 국내에서 광통신 테마는 어떻게 보나요?
A. 광모듈·레이저 대표주는 해외에 몰려 있지만, HBM 축인 삼성전자·SK하이닉스가 AI 서버 수요와 맞닿아 있습니다. 다만 종목별 사업 구조가 달라 테마를 한 묶음으로 보긴 어렵습니다.
정리
골드만의 Innolight 이익 추정 상향(최대 +119%)과 목표가 2배 상향은 광통신 수요가 당겨지고 있다는 실측 신호입니다. 800G→1.6T→3.2T로 넘어가는 구간에서 어느 부품이 병목이 되는지, 그리고 2027년 3.2T 양산 시점이 지켜지는지가 다음 체크포인트입니다.
#광통신관련주 #실리콘포토닉스 #Innolight #AI반도체 #광트랜시버 #HBM #목표주가
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.