삼성전자 주가 전망 2027, 내년 이익 이미 확보
KB증권이 삼성전자의 2027년 영업이익을 555조원으로 전망하면서, 내년 이익 성장은 이미 확정 단계에 들어섰다고 분석했습니다. 2027년 메모리 생산 물량의 약 80%가 장기공급계약으로 먼저 잠긴 것이 근거입니다.
최근 주가는 10월 들어 크게 흔들렸지만, 리포트는 이익의 방향성과 주가 조정의 성격을 분리해서 봐야 한다고 짚습니다. 아래에서 계약 구조, HBM4 가격, 그리고 조정 구간을 어떻게 읽어야 할지 순서대로 정리했습니다.
2027년 메모리 80%, 이미 '계약'으로 잠갔다
이번 리포트의 핵심은 '판가 전망'이 아니라 '계약'입니다. KB증권은 삼성전자가 2027년 메모리 생산 예정 물량의 약 80%를 이미 장기공급계약(LTA)으로 확보한 것으로 추정했습니다.
세부적으로 보면 두 갈래입니다. 먼저 DRAM·NAND 같은 범용 메모리는 2027년 생산 물량의 70%에 대해 글로벌 빅테크 고객사와 5년 장기공급계약을 맺었습니다. 여기에 HBM4를 중심으로 한 HBM 연간 생산 물량은 100% 전량이 공급 계약으로 채워졌습니다.
남은 물량도 여유가 없습니다. 리포트는 계약되지 않은 나머지 20%를 두고 하이퍼스케일러들 간의 확보 경쟁이 이어지고 있다고 전했습니다. 수요가 공급을 기다리는 구조라는 뜻입니다.
KB증권은 2027년 메모리 생산 물량의 80%가 장기공급계약으로 확보됐다고 추정했는데, 이는 가격이 빠져도 물량과 매출의 하단이 받쳐진다는 의미로 해석됩니다. 과거 메모리 업황이 가격 급등락에 그대로 노출됐던 것과는 다른 지점입니다.
HBM4가 끌어올리는 가격, D램 ASP 두 자릿수 상승
가격 쪽에서 가장 주목받는 건 HBM4입니다. KB증권은 2027년 HBM 평균판매가격(ASP)이 HBM4 효과에 힘입어 전년 대비 100~150% 상승할 것으로 내다봤습니다.
이 상승이 범용 D램까지 끌고 간다는 게 리포트의 시각입니다. 내년 1분기부터 HBM이 D램 가격 상승을 주도하면서, 1분기 D램 가격은 전분기 대비 두 자릿수 상승이 예상된다고 짚었습니다.
HBM4의 경쟁력도 숫자로 제시됐습니다. 삼성전자 HBM4는 속도 11.7~13Gbps, 대역폭 3.3TB/s로 업계 최고 수준을 구현하는 동시에, 전력 효율은 HBM3E 대비 40% 개선될 것으로 기대됩니다.
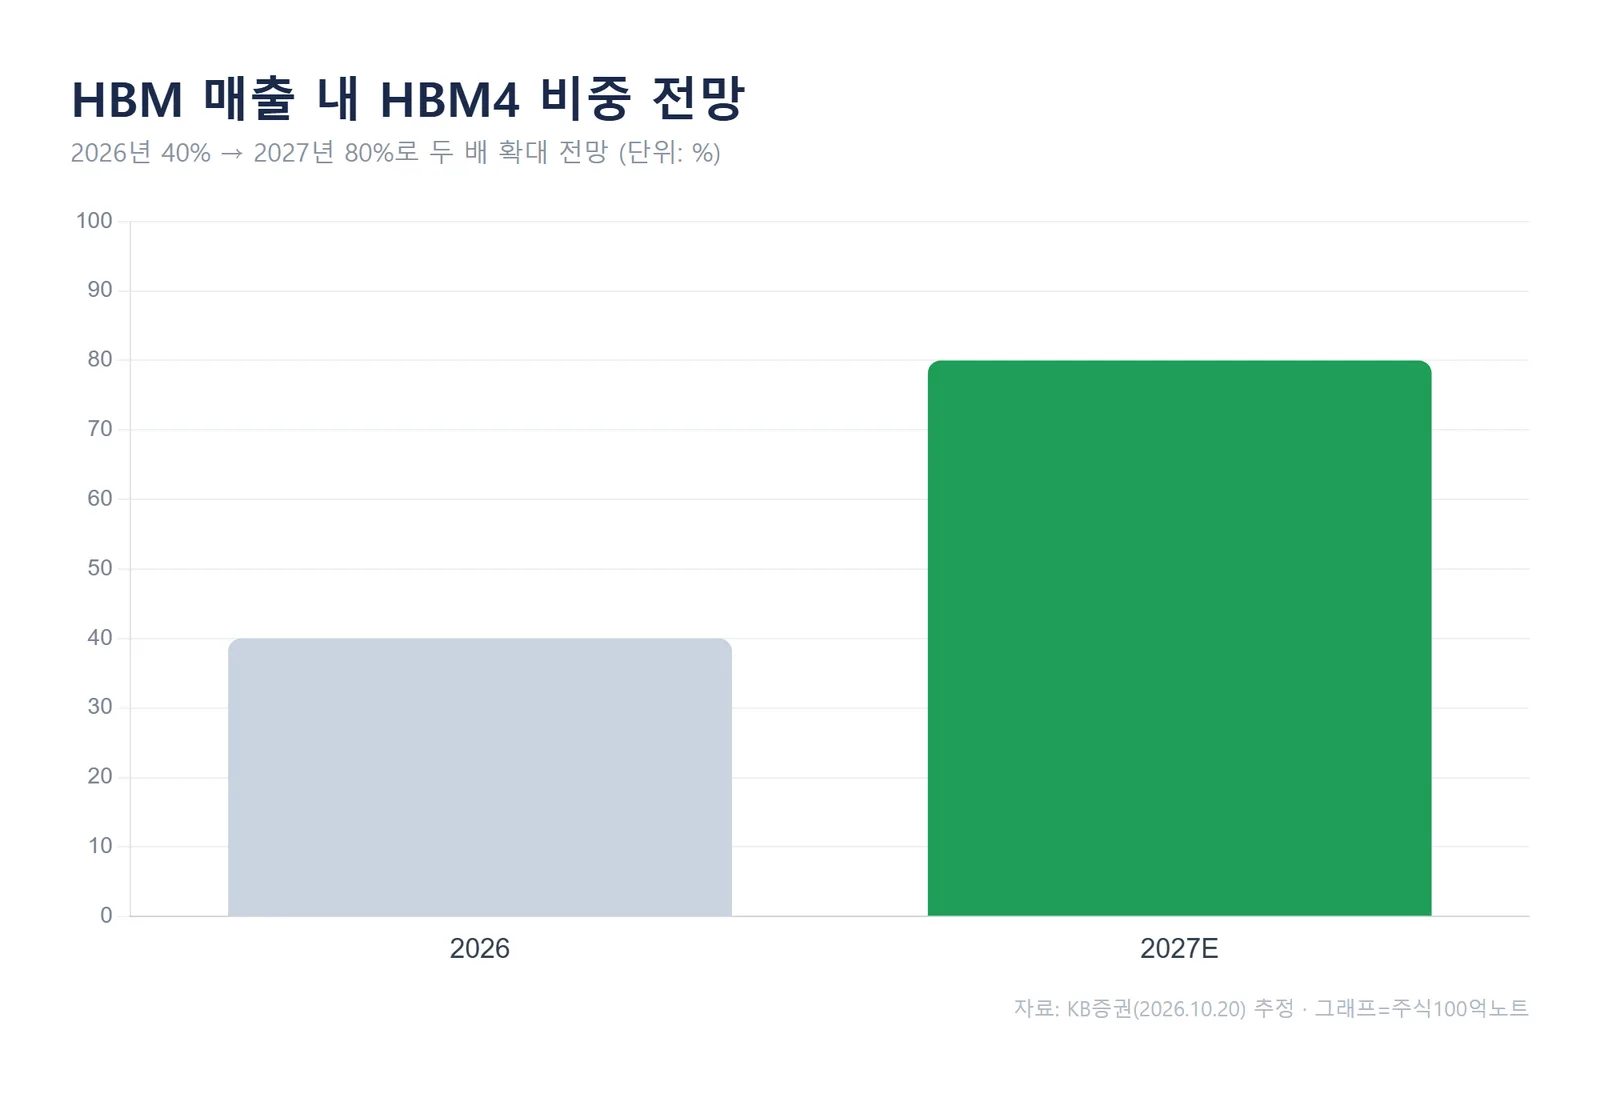
제품 세대교체 속도도 빠릅니다. KB증권은 HBM 매출 내 HBM4 비중이 2026년 40%에서 2027년 80%로 두 배 확대될 것으로 전망했는데, 이는 상대적으로 비싼 신제품이 매출의 중심축으로 올라선다는 뜻으로 읽힙니다.
2027년 영업이익 555조원 전망의 의미
물량과 가격이 맞물리면서 이익 추정치도 큰 폭으로 올라갑니다. KB증권은 삼성전자의 2026년과 2027년 영업이익을 각각 367조원(+742% YoY), 555조원(+51% YoY)으로 추정했습니다.
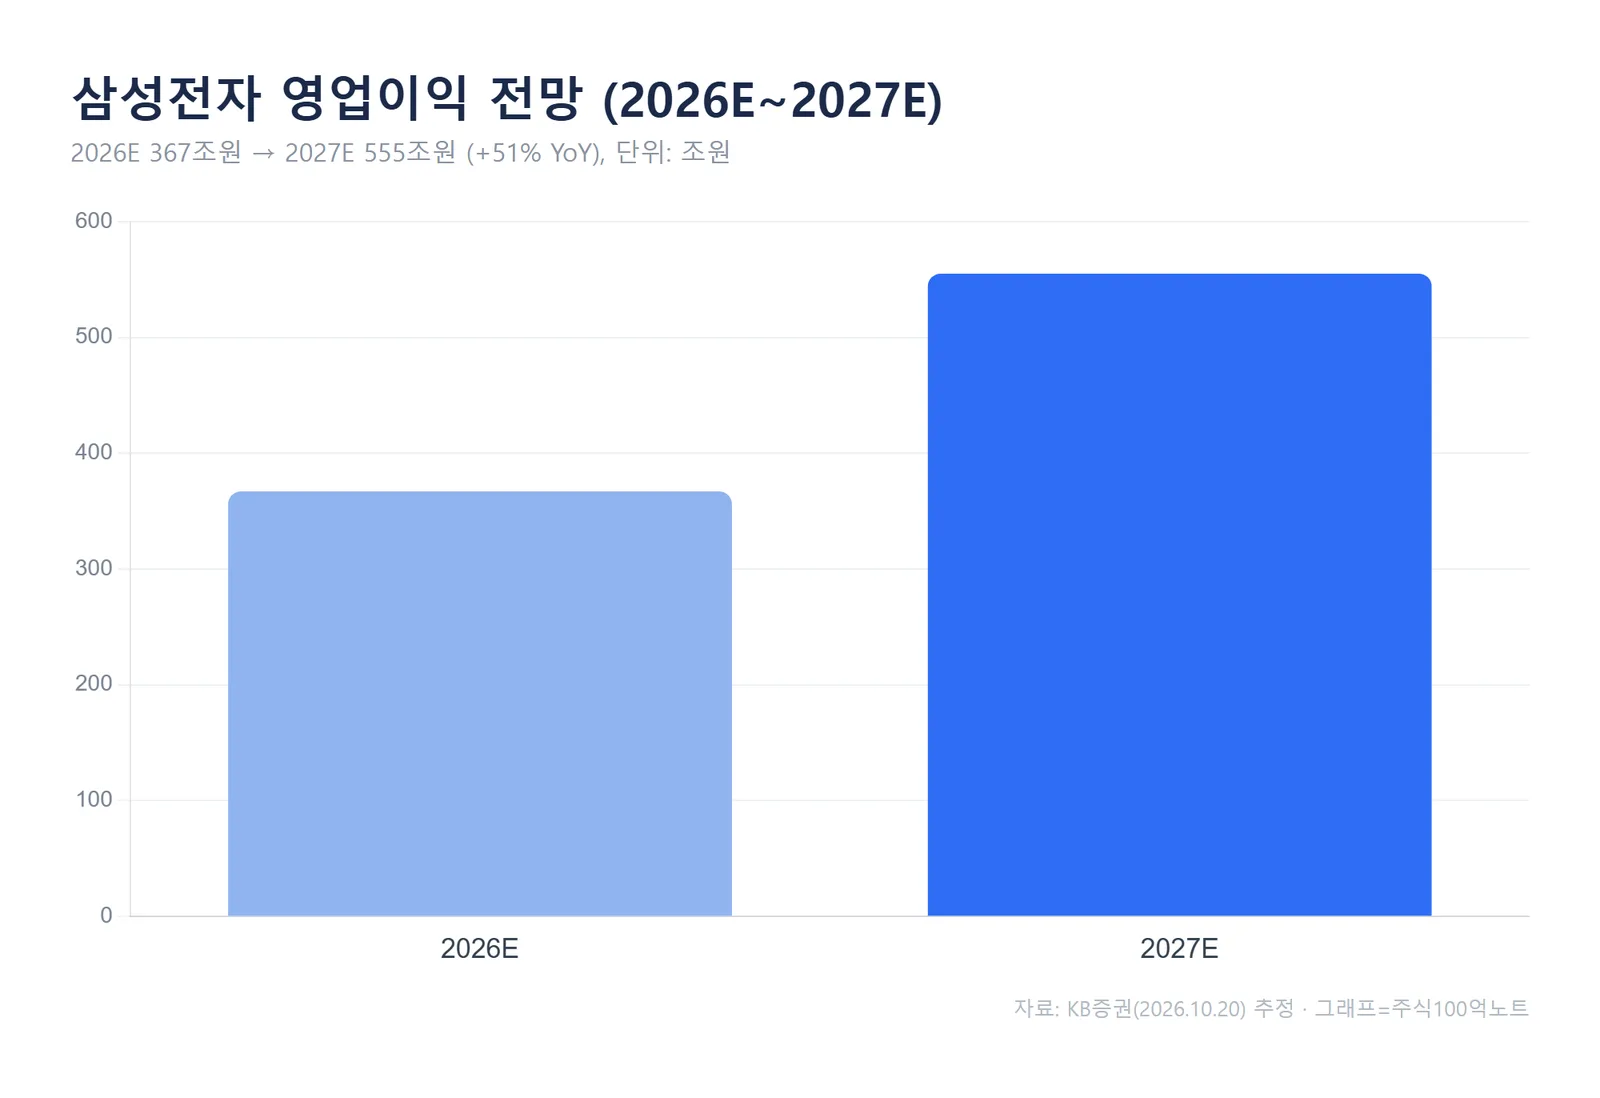
리포트는 2027년 메모리 물량의 80%가 장기공급계약으로 확보된 가운데 HBM과 범용 D램 가격이 함께 오르면, 내년 1분기부터 메모리 가격의 두 자릿수 상승이 나타날 것으로 봤습니다. 그래서 내년 이익 증가는 사실상 확정된 것으로 추정한다고 밝혔습니다.
밸류에이션도 함께 제시됐습니다. KB증권 추정 기준 2027년 삼성전자 P/E는 3.2배, P/B는 1.3배입니다. 이익이 추정대로 늘어난다면 멀티플 부담은 크지 않다는 해석이 가능한 수치입니다.
10월 -19% 조정, 어떻게 봐야 하나
이익 전망과 달리 주가는 최근 부진했습니다. 10월 들어 삼성전자 주가는 AI 투자 지속성에 대한 의구심과 금리 상승 우려가 맞물리며 19% 하락했습니다. 같은 기간 TSMC가 2% 빠진 것과 비교하면 낙폭이 컸습니다.
KB증권은 이번 조정을 본질적인 이익 창출력 훼손이 아니라, 거시경제 불확실성에 따른 밸류에이션 조정과 투자심리 위축으로 해석했습니다. 단기적으로는 거시 변수에 따라 변동성이 더 커질 수 있다고도 덧붙였습니다.
다만 리포트는 장기공급계약으로 확보한 물량과 메모리 가격 상승에 기반한 내년 이익 성장의 방향성이 훼손될 가능성은 제한적이라고 봤습니다. 주가의 단기 흔들림과 이익의 중기 방향을 같은 선에 두고 보지 말라는 메시지로 읽힙니다.
자주 묻는 질문
Q. 영업이익 555조원 전망이면 지금 사도 되나요?
A. 555조원은 KB증권의 2027년 추정치이지 매수 신호가 아닙니다. 금리·AI 투자 등 거시 변수에 따라 추정치와 주가는 모두 바뀔 수 있어, 전망치로만 받아들이는 편이 안전합니다.
Q. '내년 이익이 확정적'이라는 건 무슨 뜻인가요?
A. 2027년 생산 물량의 약 80%가 장기공급계약으로 미리 잡혀 있어, 가격이 조정돼도 매출과 이익의 하단이 받쳐진다는 의미입니다. 가격이 오르면 상단이 더 열리는 구조라는 게 리포트의 해석입니다.
정리
이번 KB증권 리포트의 요점은 세 가지입니다. 2027년 메모리의 80%가 계약으로 확보됐고, HBM4가 ASP를 전년 대비 100~150% 끌어올리며, 그 결과 2027년 영업이익이 555조원으로 전망된다는 것입니다.
10월의 19% 조정은 이익이 아니라 거시·심리에서 비롯됐다는 게 리포트의 판단입니다. 앞으로는 내년 1분기 D램 가격의 실제 상승폭과 HBM4 양산 일정이 전망의 현실화 여부를 가를 체크포인트가 될 것으로 보입니다.
#삼성전자 #삼성전자주가전망 #HBM4 #메모리반도체 #KB증권 #DRAM #반도체전망
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.