SK하이닉스 목표주가 360만원, 주주환원 30조 카드
하나증권이 SK하이닉스(000660)의 3분기 실적 전망을 내놓으면서 투자의견 'BUY'와 목표주가 360만원을 그대로 유지했습니다. 실적은 시장 눈높이에 부합하는 수준이고, 이번 리포트의 무게추는 오히려 주주환원에 쏠려 있습니다.
이 글은 2026년 10월 13일 하나증권 리포트를 토대로 3분기 실적, 2027년 전망, 그리고 30조원 규모로 거론된 주주환원까지 정리했습니다. 끝까지 보면 "왜 목표주가는 그대로인데 주가 회복을 기대하는지"가 정리됩니다.
3분기 실적, 컨센서스에 '부합'
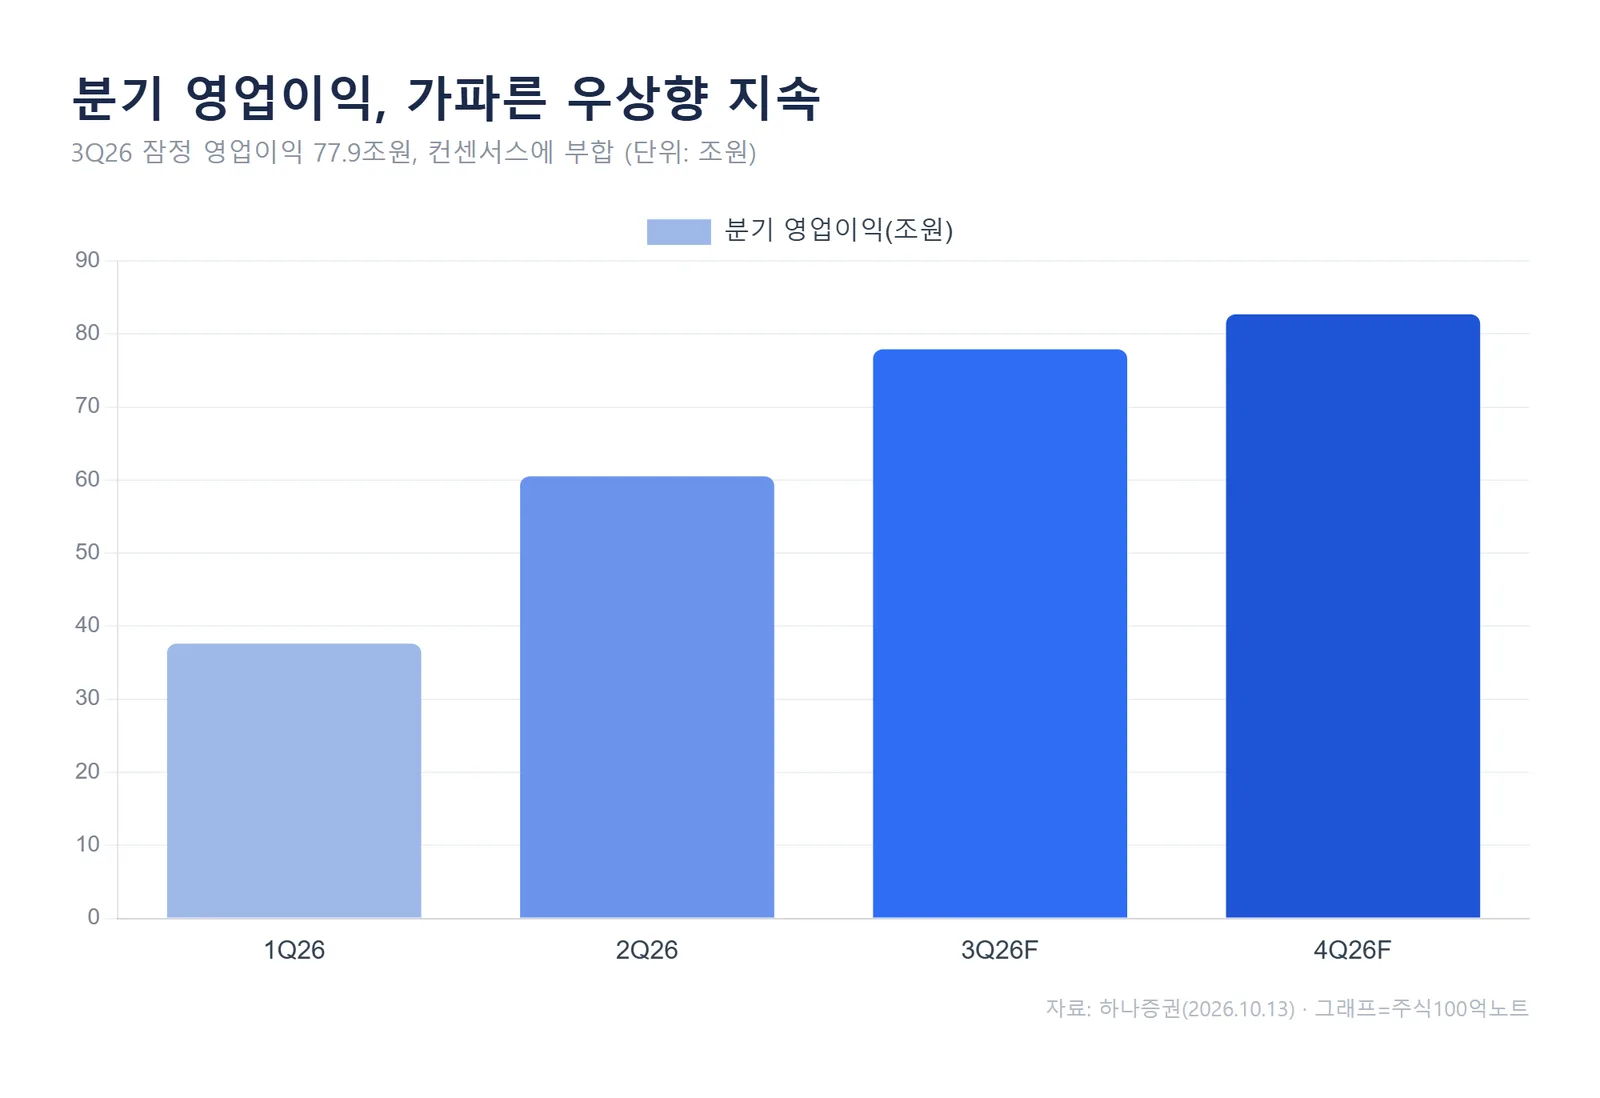
하나증권은 SK하이닉스의 3분기 매출을 99조 2,000억원, 영업이익을 77조 9,000억원으로 추정했습니다. 1년 전보다 매출은 306%, 영업이익은 584% 늘어난 수치입니다.
눈에 띄는 건 '서프라이즈'가 아니라 '부합'이라는 표현입니다. 최근 낮아진 컨센서스에 매출·영업이익 모두 부합할 전망이라는 평가입니다.
사업부별로는 온도 차가 있었습니다. DRAM은 가격과 출하 모두 예상을 웃돌았는데, HBM 출하가 본격화되며 평균판매가격(ASP) 상승에 기여한 것으로 분석됐습니다. 반면 NAND는 모바일향 물량이 늘며 가격이 당초 예상을 밑돌았습니다.
당초 환율 하락으로 추정치가 크게 깎일 우려가 있었지만, DRAM이 그 충격을 상당 부분 상쇄했다는 게 하나증권의 설명입니다.
진짜 관전 포인트는 주주환원 30조
하나증권이 이번 리포트에서 가장 강조한 건 3분기 실적 발표에 함께 나올 주주환원입니다.
하나증권은 잉여현금흐름을 근거로 최소 30조원 이상의 추가 주주환원 재원을 예상했습니다. 방식은 배당보다 자사주 매입과 소각이 중심이 될 것으로 추정했습니다.
자사주 소각은 유통 주식 수를 줄여 주당 가치를 끌어올리는 효과가 있습니다. 실적 상향과 주주환원이 겹치면 주가 회복에도 탄력이 붙을 것이라는 게 리포트의 기대입니다.
다만 아직은 '예상'입니다. 실제 규모와 방식은 3분기 실적 발표에서 확인해야 합니다.
2027년 영업이익 405조로 상향
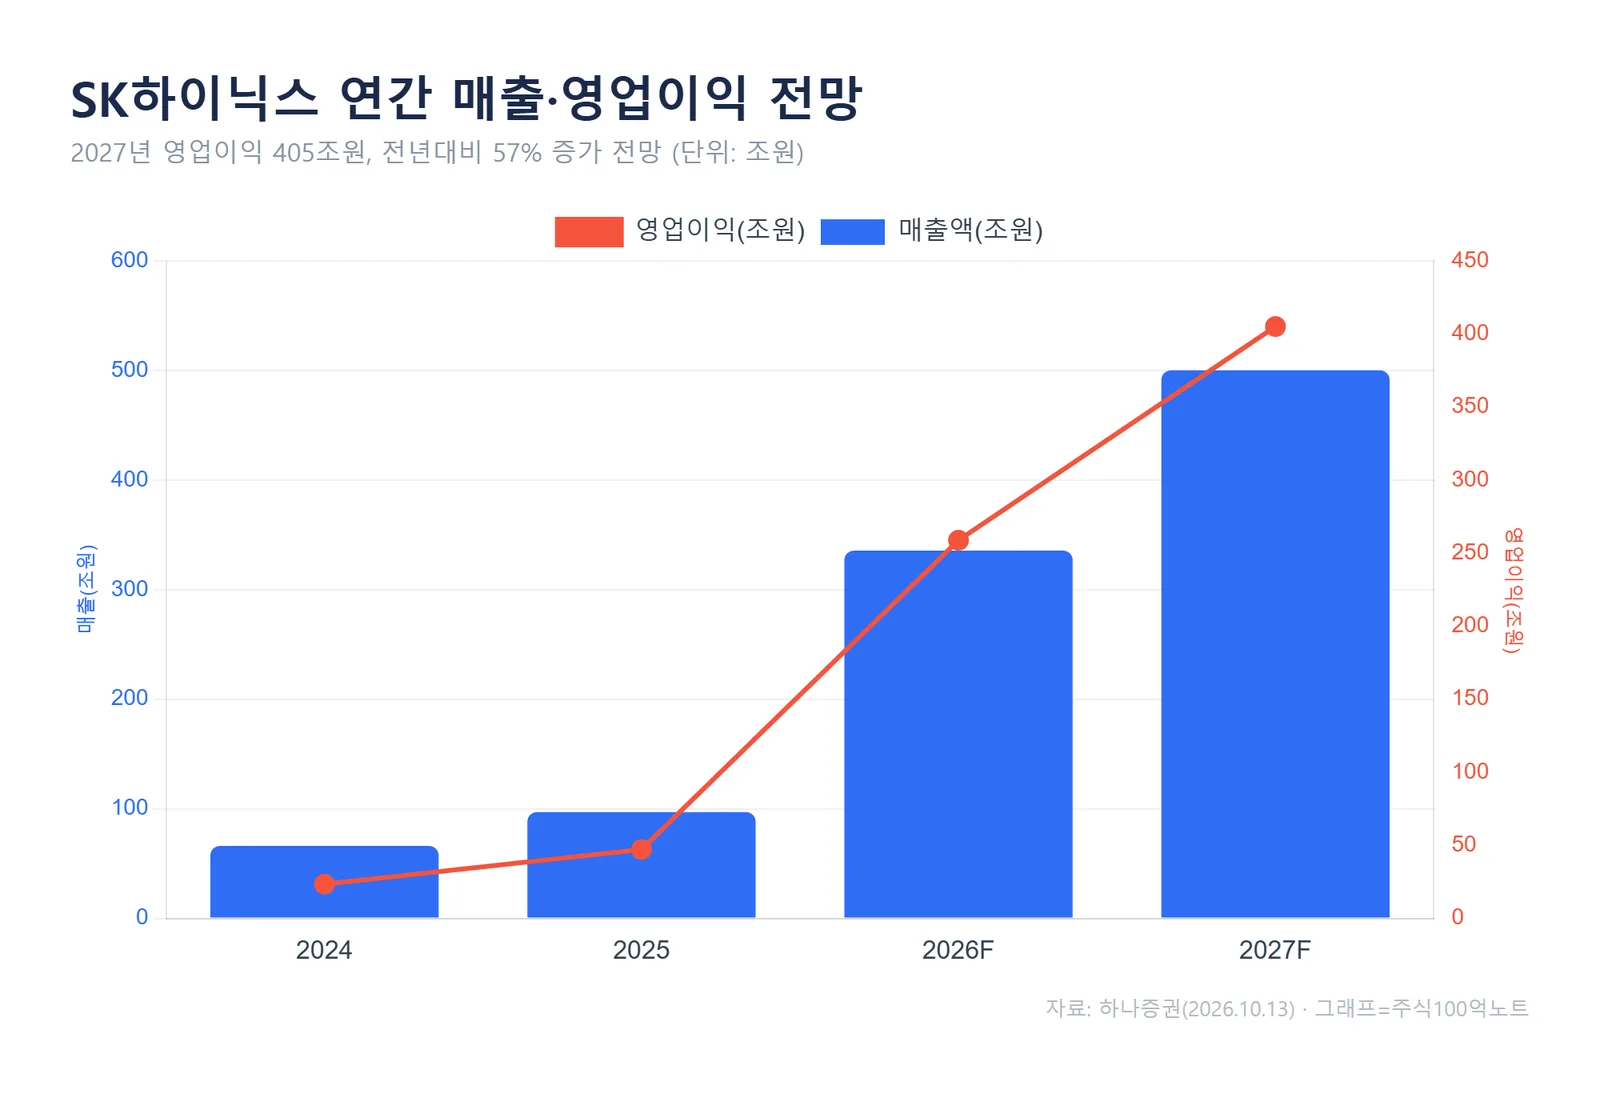
연간 전망은 오히려 올라갔습니다. 하나증권은 2027년 매출 500조원, 영업이익 405조원을 제시했습니다. 전년 대비 각각 49%, 57% 늘어난 수준입니다.
흥미로운 대목은 환율입니다. 원달러 가정을 1,465원에서 1,340원으로 9% 낮췄는데도, 영업이익 전망치는 기존 403조원에서 소폭 상향됐습니다. DRAM 가격을 더 긍정적으로 봤기 때문입니다.
배경에는 LPDDR이 있습니다. AI 서버·데이터센터에 쓰이는 LPDDR의 공급 부족이 심화되면, B2C 업체향 장기 공급 계약에서 오히려 가격이 양호할 수 있다는 논리입니다.
목표주가 360만원과 체크포인트
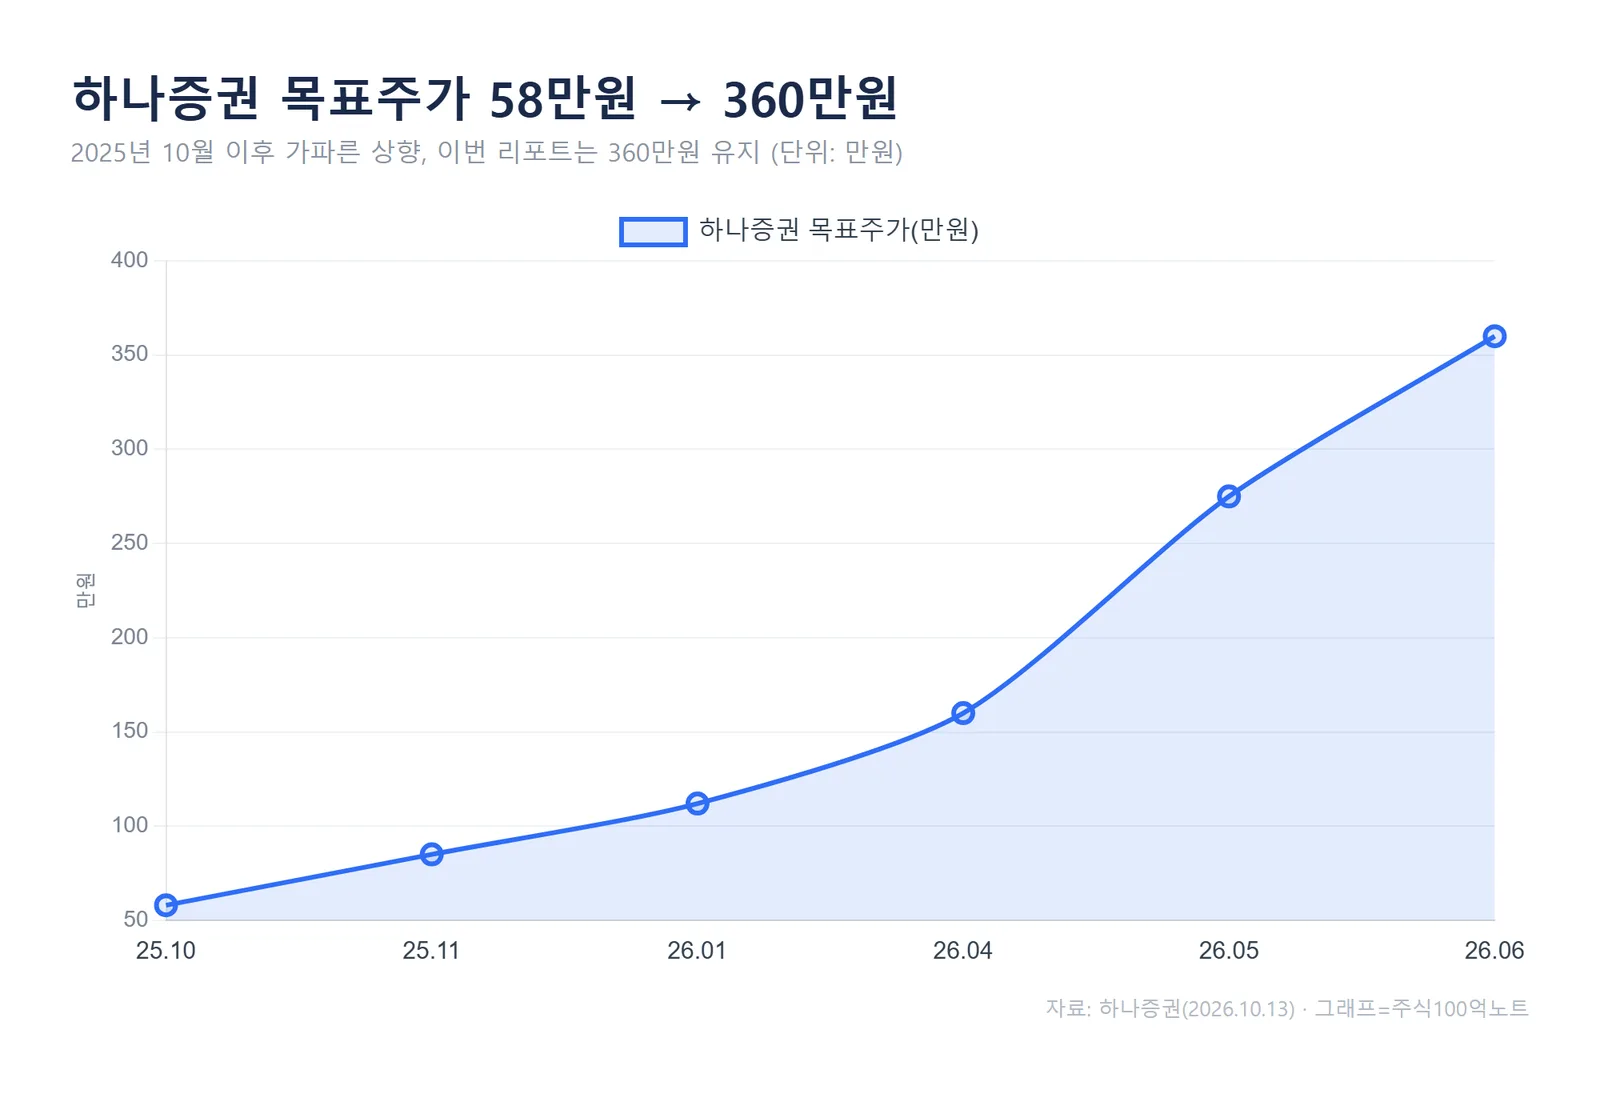
목표주가 360만원은 2026년 6월 제시된 뒤 이번에도 유지됐습니다. 10월 12일 종가 160만 5,000원과 비교하면 눈높이와 현재가의 간격이 큰 편입니다.
목표주가 변경 이력을 보면 흐름이 뚜렷합니다. 2025년 10월 58만원에서 시작해 반년여 만에 360만원까지 단계적으로 올라섰고, 이번에는 추가 상향 없이 숨 고르기에 들어간 모습입니다.
밸류에이션은 이익 급증으로 낮아진 상태입니다. 2026년 추정 PER은 4.4배, 2027년은 3.5배 수준입니다. 배당은 주당 3,000원으로, 2025년부터 2027년까지 같은 수준이 유지될 것으로 추정됐습니다.
자주 묻는 질문
Q. 목표주가 360만원이면 지금 사도 되나요?
목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 메모리 가격과 HBM·LPDDR 수요, 환율에 따라 추정치는 바뀔 수 있어 참고 지표로 보는 것이 적절합니다.
Q. 실적이 컨센서스에 '부합'이면 주가에 좋은 건가요?
부합은 기대를 크게 넘지도, 밑돌지도 않았다는 뜻입니다. 하나증권은 실적 자체보다 함께 발표될 주주환원 규모가 이번 분기의 관전 포인트라고 봤습니다.
정리하며
3분기 숫자는 기대에 부합했고, 목표주가는 유지됐습니다. 시장의 눈은 실적 발표 때 함께 나올 주주환원 규모, 특히 자사주 매입·소각의 실제 금액으로 향하고 있습니다.
앞으로 확인할 지표는 두 가지로 좁혀집니다. 추가 주주환원 재원이 실제로 30조원대로 제시되는지, 그리고 LPDDR 공급 부족이 DRAM 가격을 얼마나 더 끌어올리는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#SK하이닉스 #SK하이닉스목표주가 #반도체 #HBM #주주환원 #하나증권 #000660