통신장비주 목표주가 2026, 오픈랜 수혜 톱픽 정리
하나증권이 2026년 8월 12일 통신장비 업종에 대해 투자의견 '비중확대(Overweight)'를 유지하며, 오픈랜(Open RAN) 확산이 국내 무선통신장비 업체들의 점유율을 끌어올릴 것으로 전망했습니다. 톱픽 11종목의 목표주가와 근거를 정리했습니다.
아래 내용을 보면 오픈랜이 왜 판을 바꾸는지, 그리고 하나증권이 어떤 종목에 얼마의 목표주가를 매겼는지 한눈에 파악할 수 있습니다.
오픈랜이 통신장비 지형을 다시 흔든다
통신장비 시장은 3G·LTE·5G를 거치며 글로벌 SI(시스템 통합업체) 수가 계속 줄었습니다.
비수기·성수기 수요 격차가 크고, 정부 보조금을 등에 업은 중국 국영 장비업체의 저가 공세로 경쟁이 격화된 탓입니다. 자금력과 통신사 영업력이 앞선 상위 SI로 점유율이 몰렸습니다.
알카텔과 루슨트가 합쳐져 알카텔-루슨트가 되고, 이후 노키아에 인수된 흐름이 대표적인 재편 사례입니다.
하나증권은 오픈랜 보급이 이 재편을 한 번 더 가속할 것으로 봤습니다. 그동안 RAN 장비는 표준화에도 불구하고 회사마다 하드웨어·소프트웨어 호환이 막혀 있었는데, 오픈랜이 도입되면 표준화된 장비를 여러 업체가 공급할 수 있게 됩니다.
차이가 있다면 기술 표준화 때와 달리 이번엔 점유율이 상위 SI로 집중되는 게 아니라 분산된다는 점입니다. 대형 SI가 독점하던 RU·DU·CU 장비를 소형 SI 장비로 대체하려는 흐름이기 때문입니다.
20년 만에 뒤집힌 글로벌 장비 점유율
점유율 지도는 지난 20년간 크게 바뀌었습니다.
2005년에는 에릭슨(21%)·알카텔-루슨트(20%)·노키아지멘스(18%)·노르텔(10%) 등 서구권 업체가 상위를 차지했습니다. 지금은 이 이름 상당수가 합병되거나 사라졌습니다.
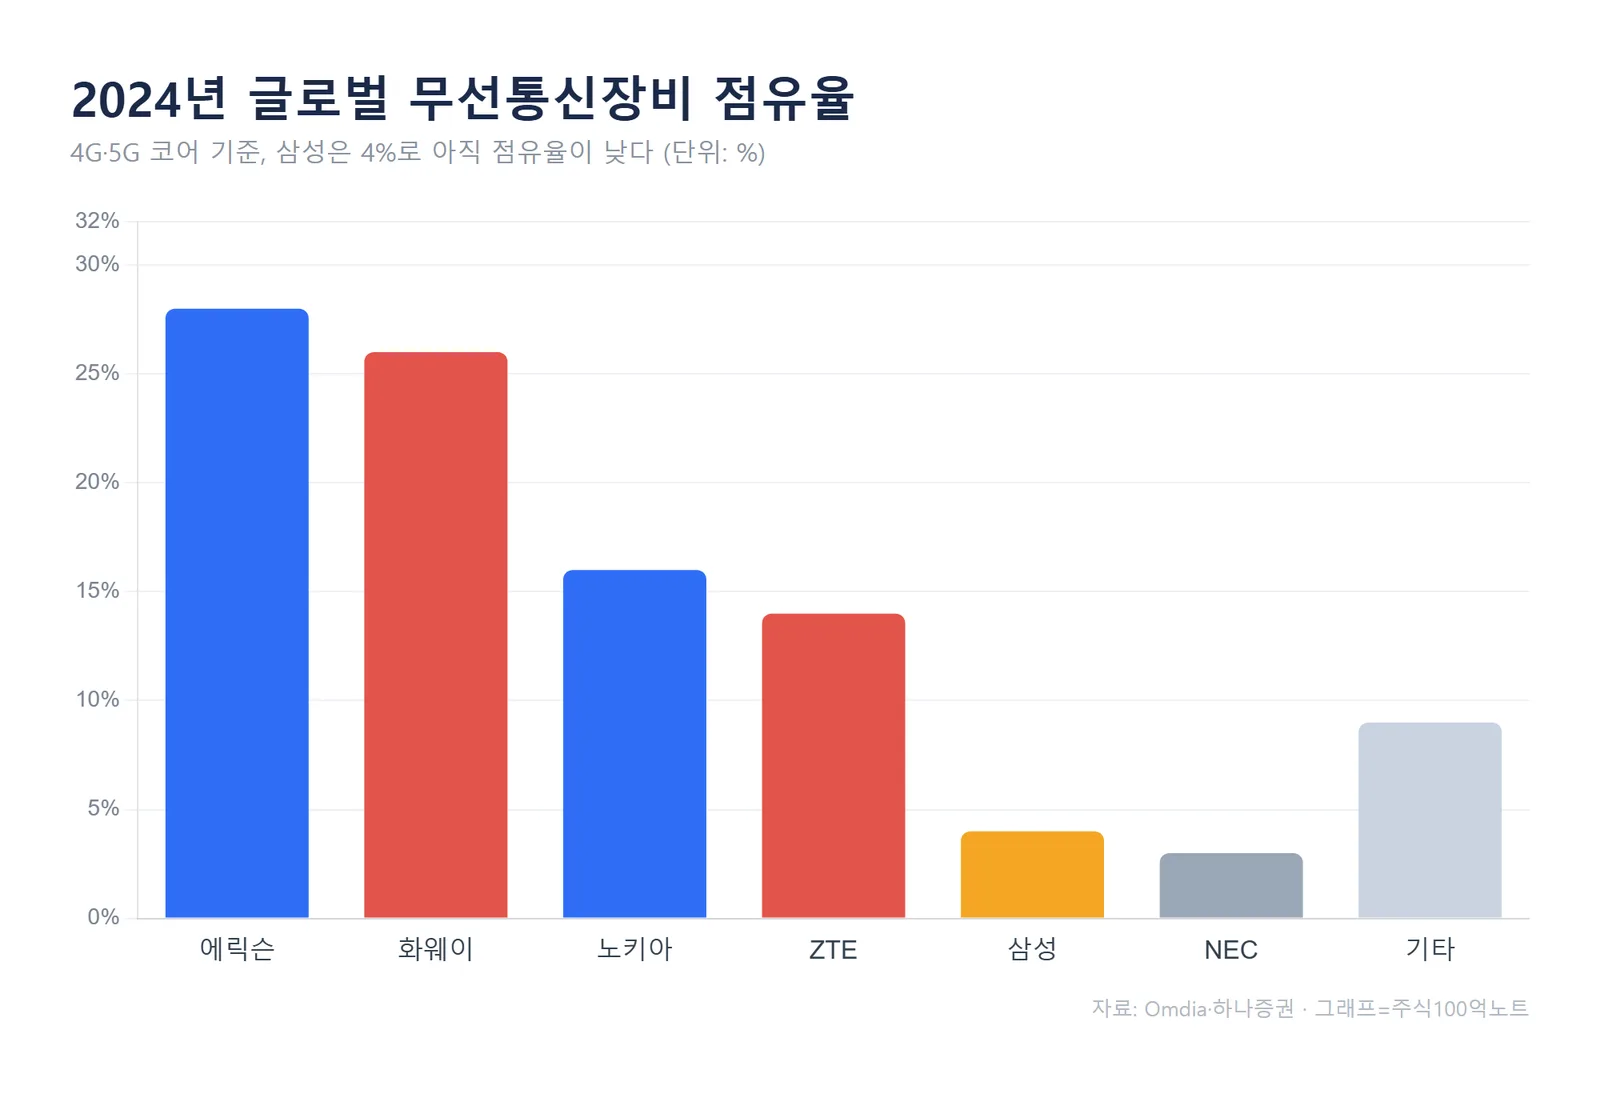
시장조사업체 Omdia에 따르면 2024년 글로벌 무선통신장비(4G·5G 코어) 점유율은 에릭슨 28%, 화웨이 26%, 노키아 16%, ZTE 14% 순이고 삼성전자는 4%에 그쳤는데, 하나증권은 오픈랜 확산이 이 구도를 흔들 변수로 봤습니다.
거꾸로 보면 삼성전자의 4%는 그만큼 남은 여백이기도 합니다. 오픈랜에서 대형 SI가 타격을 받고 삼성전자·후지쯔 같은 소형 SI가 수혜를 본다면, 이들에 장비를 대는 국내 업체의 무대도 함께 넓어진다는 논리입니다.
하나증권이 꼽은 톱픽 11종목과 목표주가
하나증권은 2026년 8월 12일 통신장비 업종에 Overweight를 유지하며 케이엠더블유 목표주가를 7만원(현재가 17,200원)으로 제시했는데, 이는 현재가 대비 약 307% 높은 수준입니다.
보고서에 담긴 관심종목의 투자의견과 목표주가입니다. 현재가는 2026년 8월 11일 종가 기준입니다.
| 종목(코드) | 목표주가 | 상승여력 |
|---|---|---|
| 케이엠더블유(032500) | 70,000원 | 약 +307% |
| 아이씨티케이(456010) | 60,000원 | 약 +242% |
| 에치에프알(230240) | 50,000원 | 약 +221% |
| 우리넷(115440) | 25,000원 | 약 +218% |
| 쏠리드(050890) | 30,000원 | 약 +198% |
| RFHIC(218410) | 150,000원 | 약 +188% |
| LIG아큐버(073490) | 80,000원 | 약 +155% |
| 오이솔루션(138080) | 60,000원 | 약 +137% |
| 유비쿼스(264450) | 22,000원 | 약 +109% |
| RF머트리얼즈(327260) | 75,000원 | 약 +95% |
| 세나테크놀로지(061090) | 80,000원 | 약 +69% |
11종목 모두 투자의견은 BUY입니다. 목표주가 대비 상승여력을 그래프로 옮기면 아래와 같습니다.
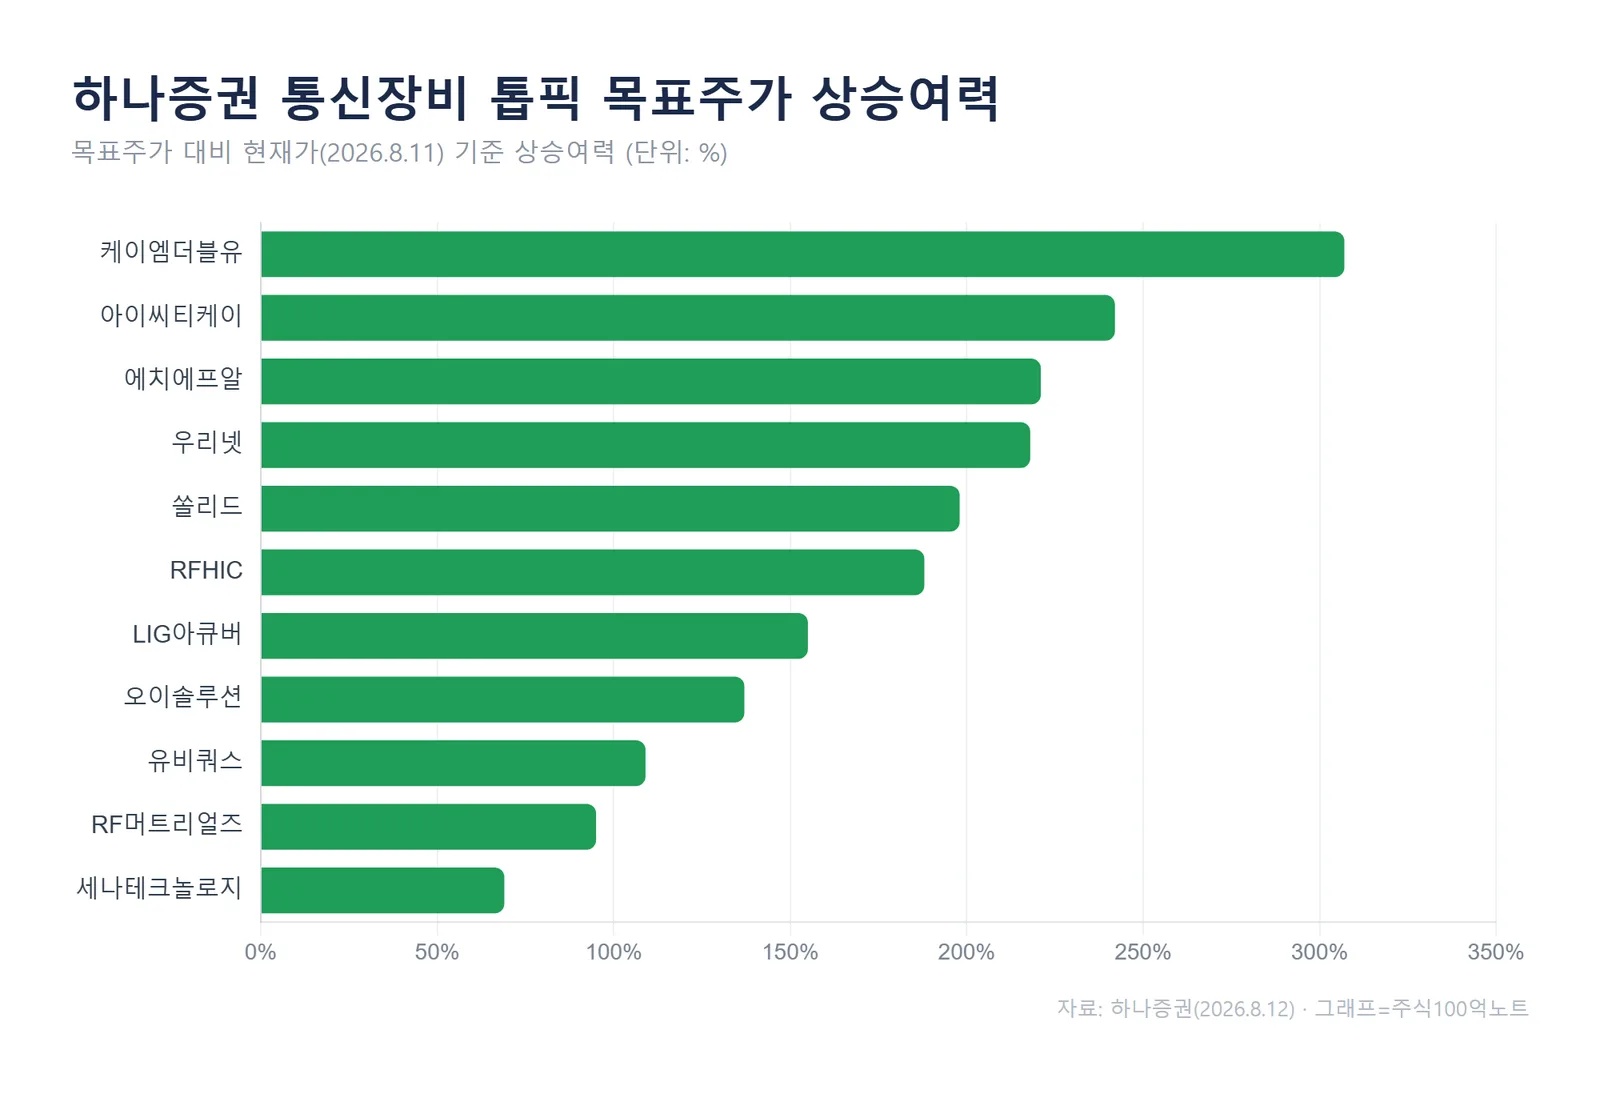
표를 그대로 따라가 보면 상승여력이 큰 종목일수록 현재가가 목표주가에서 멀리 떨어져 있다는 뜻이기도 합니다. 괴리가 크다는 것은 그만큼 시장이 아직 전망을 반영하지 않았다는 해석과, 목표주가가 공격적이라는 해석이 함께 가능합니다.
왜 국내 벤더가 수혜 구조인가
하나증권은 오픈랜 보급 시 대형 SI 대신 삼성전자·후지쯔 같은 소형 SI가 수혜를 보고, 이들에 부품을 납품하는 KMW·쏠리드·HFR의 글로벌 점유율 확대가 예상된다고 봤습니다.
기존에는 SI마다 장비 호환이 안 돼 각 공급망마다 작은 벤더들이 흩어져 있었습니다. 오픈랜을 통해 벤더가 여러 SI에 호환되는 부품을 공급할 수 있게 되면, 시장 저변 자체가 넓어집니다.
과거 3G·LTE를 거치며 글로벌 SI 점유율이 과점화된 것처럼, 이번에는 자금력과 생산력이 우수한 벤더 위주로 점유율이 재편될 것이라는 게 보고서의 시각입니다.
특히 글로벌 SI를 상대로 한 유의미한 공급 이력이 있는 업체는 사실상 국내로 한정된다고 봤습니다. 미국 통신사를 필두로 5G SA·6G부터 오픈랜 표준이 도입되고 있어, 어퍼C밴드 투자 국면부터 국내 무선장비주의 실적 개선이 나타날 수 있다는 논리입니다.
톱픽을 볼 때 체크할 리스크
상승여력 숫자는 어디까지나 목표주가와 현재가의 차이일 뿐, 확정된 수익률이 아닙니다.
오픈랜은 표준화·상용화가 진행 중인 기술이라 통신사의 실제 투자 시점이 늦춰지면 실적 반영도 미뤄집니다. 상승여력이 200%를 넘는 종목이 여럿이라는 점은, 뒤집어 보면 현재 주가가 목표주가와 그만큼 멀다는 신호이기도 합니다.
또한 목표주가는 최근까지 여러 차례 상향 조정된 값입니다. 쏠리드만 봐도 2025년 12,000원에서 2026년 3만원까지 단계적으로 올라온 흐름이라, 눈높이가 이미 높아진 상태라는 점을 감안할 필요가 있습니다.
자주 묻는 질문
Q. 상승여력이 307%면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 오픈랜 보급 속도와 통신사 투자 시점에 따라 실적과 추정치는 얼마든지 바뀔 수 있습니다.
Q. 오픈랜(Open RAN)이 정확히 뭔가요?
A. 무선접속망(RAN) 장비의 하드웨어·소프트웨어 규격을 개방·표준화해, 서로 다른 업체 장비를 섞어 쓸 수 있게 하는 기술입니다. 특정 대형 장비사에 대한 종속을 낮추는 것이 핵심 목적입니다.
마무리
하나증권은 오픈랜이 글로벌 SI 재편을 가속하면서, 확실한 공급 레퍼런스를 가진 국내 무선장비 업체로 점유율이 넘어올 것으로 봤습니다.
KMW·쏠리드·HFR·RFHIC를 중심으로 한 장기 투자 전략이 유효하다는 게 결론입니다. 다음 확인 포인트는 미국 통신사의 5G SA·6G 오픈랜 도입 속도와 어퍼C밴드 투자가 언제 본격화되느냐입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#통신장비주 #오픈랜 #KMW #쏠리드 #하나증권 #무선통신장비 #6G