미국 국채금리 전망 2026, 베센트 트위스트 변수
미국 국채시장의 뇌관이 '금리'에서 '발행 전략' 자체로 옮겨가고 있습니다. 국제금융센터 Flash News(2026년 8월 27일)는 블룸버그를 인용해, 베센트 재무장관의 부채 전략 이른바 'Treasury Twist(트레저리 트위스트)'가 기존 국채 발행 체제의 변화 가능성을 시사한다고 전했습니다.
핵심은 정부가 국채를 '언제, 어떤 만기로, 얼마나' 찍을지를 손보기 시작했다는 점입니다. 11월 국채 차환계획 발표를 앞두고 시장 변동성을 키울 수 있는 변수로 지목됩니다.
이 글은 국제금융센터 리포트와 블룸버그·파이낸셜타임스 등 외신 시각을 정리하고, 투자자가 확인할 맥락을 제 관점에서 덧붙인 것입니다. 특정 자산의 매수·매도를 권유하지 않습니다.
Treasury Twist란 무엇인가
기존 미 국채 발행은 '정기적이고 예측 가능한' 형태가 원칙이었습니다. 시장이 언제 얼마가 나올지 알 수 있어야 안정적으로 소화되기 때문입니다.
그런데 월가는 최근 재무부가 이 원칙에서 벗어나는 세 가지 변화를 저울질하고 있다고 봅니다. ①장기국채 바이백(정부의 국채 되사기) 확대, ②장기물 발행 축소와 단기물 발행 확대, 그리고 ③일부에서 거론되는 20년물 국채 발행 폐지입니다.
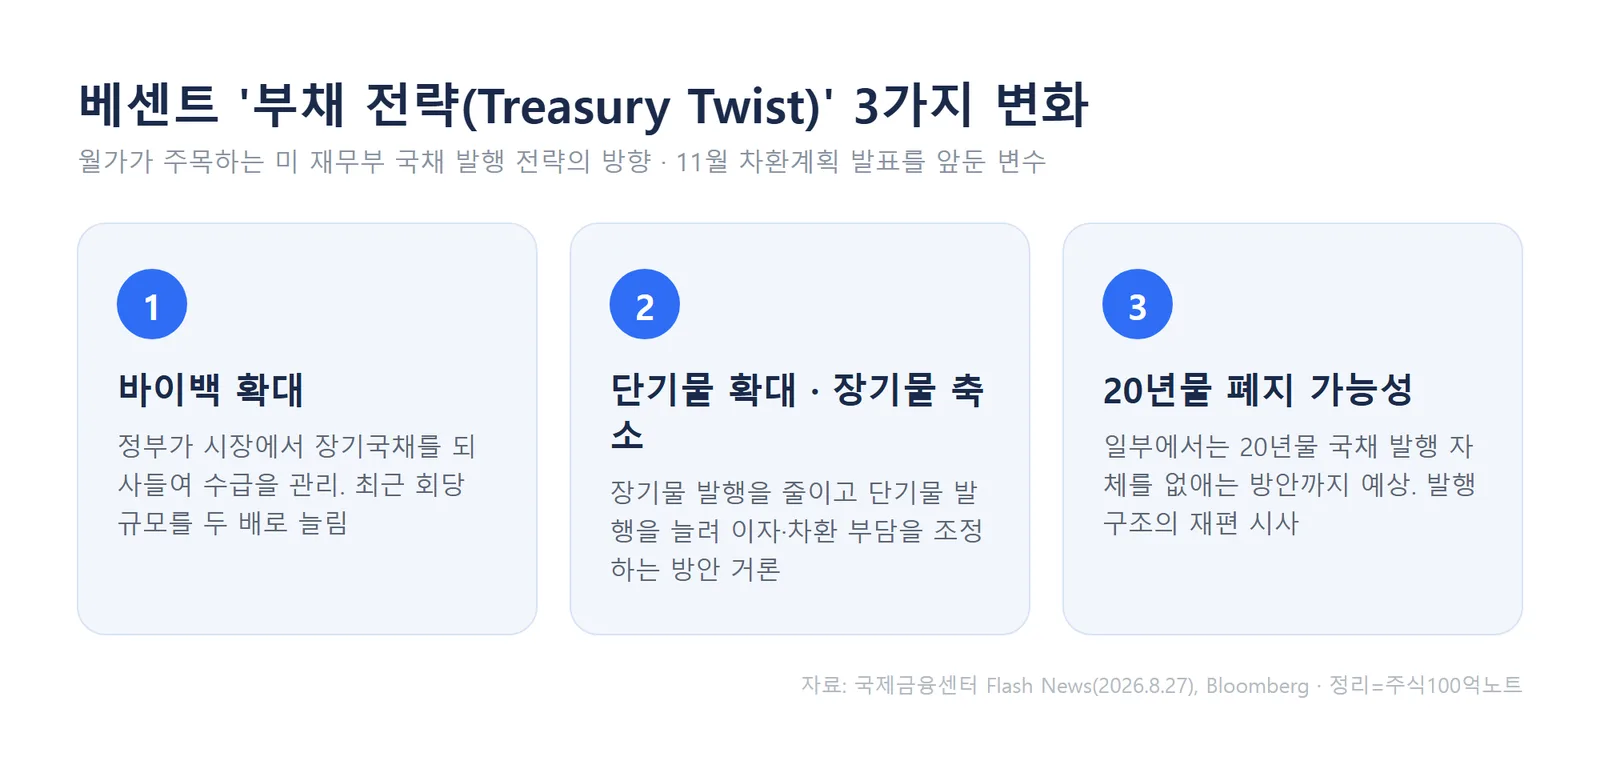
이 조합을 시장은 'Treasury Twist'라고 부릅니다. 장기물을 줄이고 단기물로 무게중심을 옮기면 당장의 이자·차환 부담은 낮출 수 있습니다.
핵심 한 줄: Treasury Twist의 본질은 '늘어난 국채를 어느 만기로, 어떤 방식으로 소화할 것인가'를 정부가 능동적으로 조정하려는 시도입니다.
왜 지금 이 이야기가 나오나
배경에는 미국 장기금리가 좀처럼 내려오지 않는 구조적 부담이 있습니다. 8월 26일 미국 10년물 국채금리는 예상을 웃돈 7월 PCE 물가(연간 3.7%) 등으로 2bp 올라 4.65%를 기록했습니다. 독일(3.23%)·일본(2.90%)과 비교해도 높은 수준입니다.
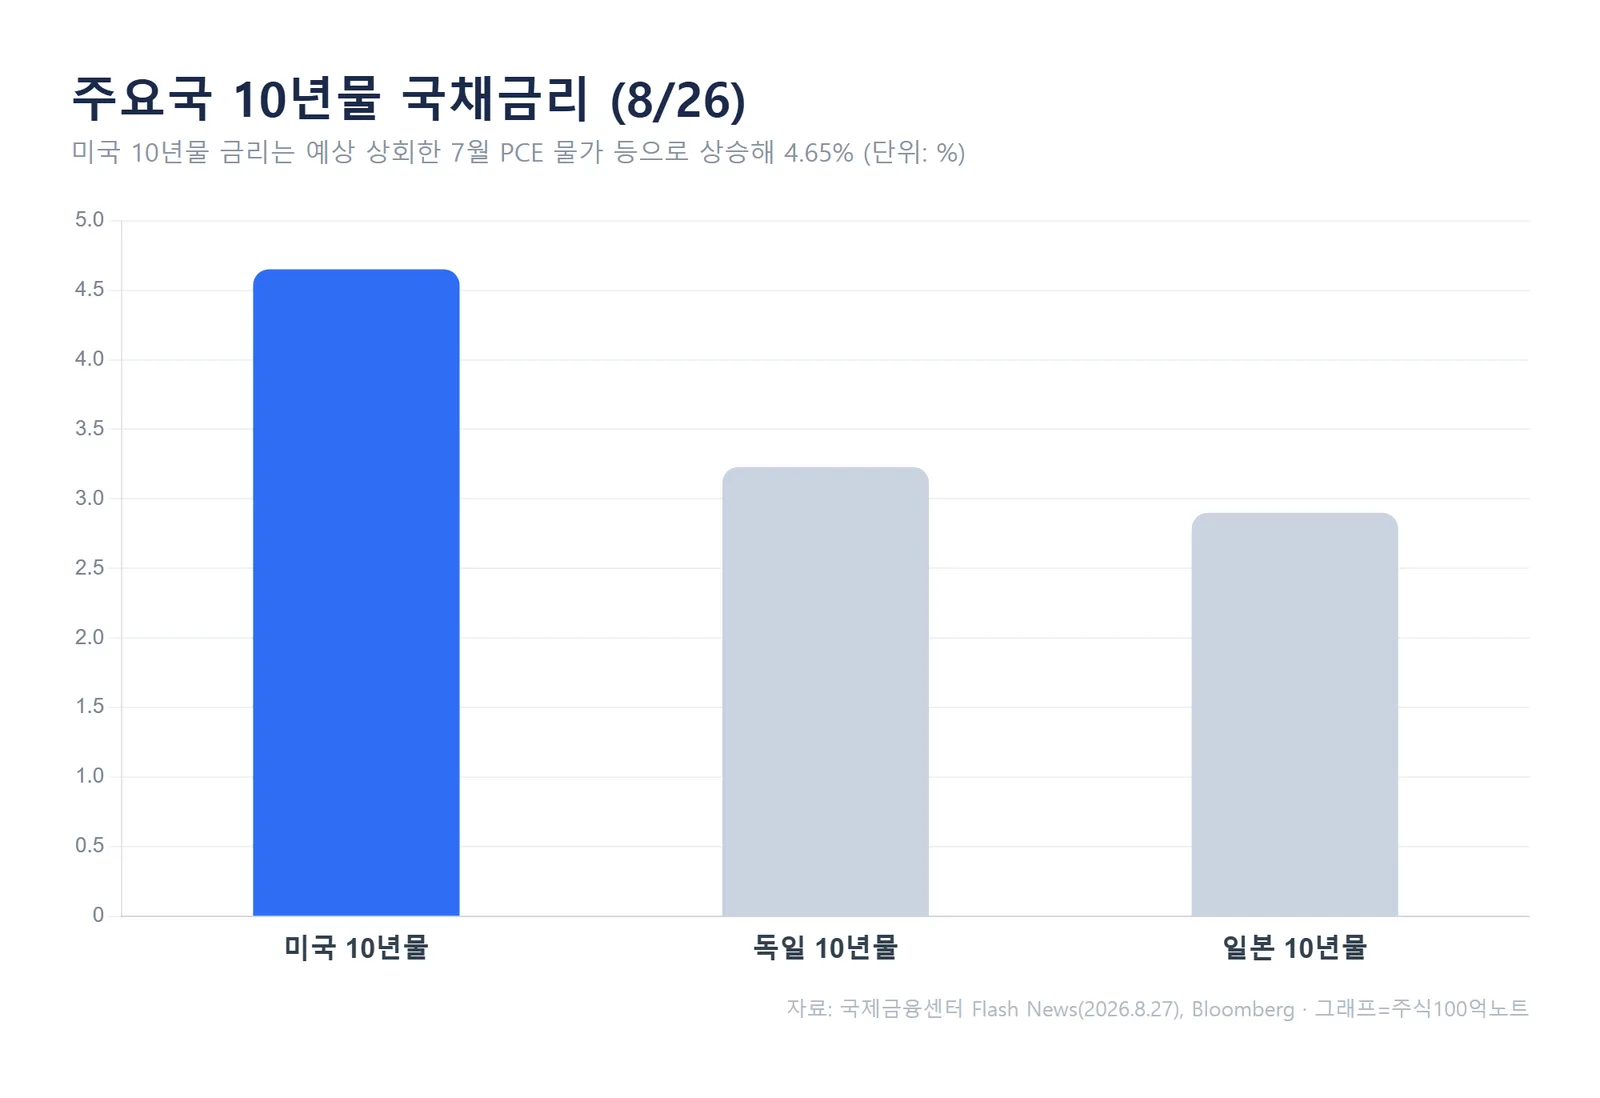
정부부채가 크게 늘어난 상황에서 높은 장기금리는 정부의 차환·이자비용을 키웁니다. 그래서 재무부는 장기물 발행을 줄여 장기금리 상승 압력을 누그러뜨리려 한다는 해석입니다.
여기서 어제 다룬 국채 바이백 확대와 이번 발행 전략 변화가 하나의 그림으로 이어집니다. 되사기(바이백)와 발행 만기 조정(트위스트)은 모두 '장기물 수급을 정부가 관리한다'는 같은 방향의 정책입니다.
핵심 한 줄: 미 10년물 4.65%라는 높은 장기금리 부담이, 정부가 발행 만기 구조에 손대는 Treasury Twist의 직접적 동기입니다.
시장이 우려하는 지점: 개입으로 읽히면 역효과
문제는 이 전략이 양날의 검이라는 점입니다. 장기물 발행을 줄이면 그만큼 다른 만기의 국채 발행을 늘려야 합니다.
이때 시장이 이를 '정부의 인위적 개입'으로 받아들이면, 오히려 채권시장 불안을 키울 수 있습니다. 국채의 적정가치와 정책 신뢰에 대한 의구심이 커지기 때문입니다.
파이낸셜타임스는 최근 미국 주가와 국채금리가 동시에 오르는 이례적 현상을 짚으며, 2020년대 이후 '공급의 중요성'이 커진 경제 여건 변화를 원인으로 지목했습니다. 높은 국채 수익률이 단순한 긴축이 아니라 자본비용 상승을 반영한다는 해석입니다.
핵심 한 줄: Treasury Twist는 이자 부담을 줄이는 카드이지만, 시장이 '개입'으로 인식하는 순간 채권시장 변동성을 오히려 증폭시킬 수 있는 위험을 안고 있습니다.
그날의 시장은 어땠나
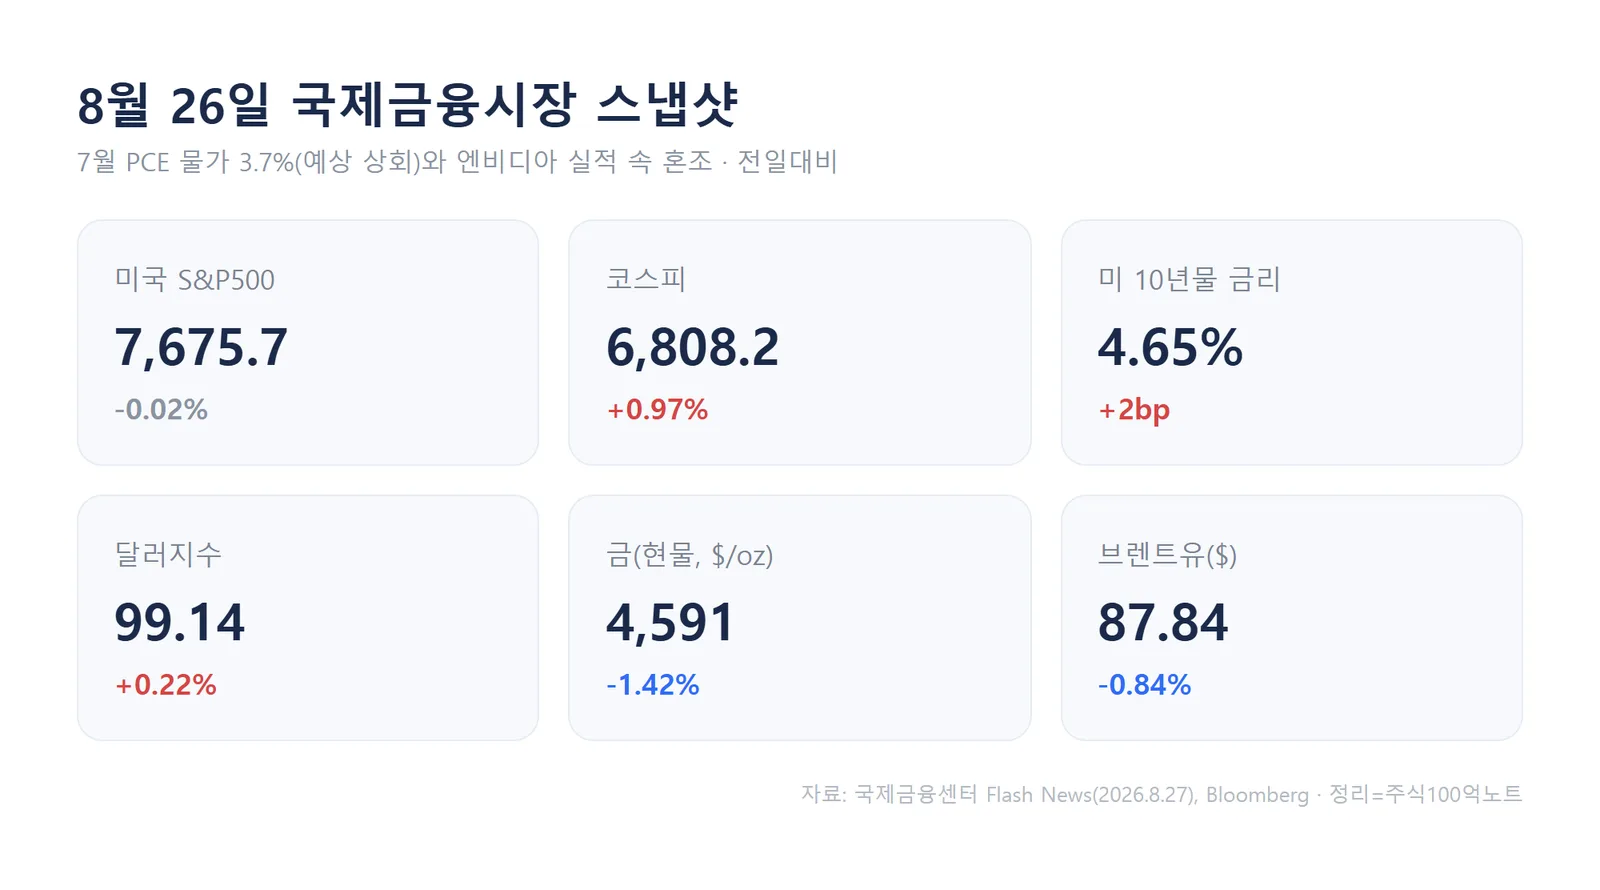
같은 날 국제금융시장은 뚜렷한 방향 없이 혼조였습니다. 7월 PCE 물가가 예상을 웃돌았지만 상승 폭은 제한적이어서, 9월 금리동결 가능성은 여전히 60%를 넘었습니다.
엔비디아는 2분기 매출 962.2억 달러, 주당순이익 2.22달러로 모두 예상을 넘겼고, 3분기 매출 전망도 1,080억 달러로 시장 기대를 웃돌았습니다. 다만 메모리칩 가격 급등으로 이익 마진이 축소된다는 언급에 주가는 발표 직후 등락을 반복했습니다.
안전자산인 금은 달러 강세(달러지수 99.14, +0.22%)와 금리 반등에 눌려 1.42% 하락한 4,591달러로 마감했습니다.
핵심 한 줄: PCE·엔비디아라는 대형 이벤트에도 시장이 방향을 못 잡은 배경에는, 물가·실적을 넘어 국채 수급·발행 전략이라는 구조적 변수가 자리하고 있습니다.
자주 묻는 질문(FAQ)
Q. Treasury Twist가 정확히 무엇인가요?
미 재무부가 국채 바이백을 늘리고, 장기물 발행을 줄이며 단기물 발행을 확대하는(일부는 20년물 폐지까지 거론) 부채 관리 전략을 시장이 부르는 이름입니다.
Q. 왜 장기물 발행을 줄이려 하나요?
미 10년물 금리가 4.65%로 높게 유지되면서 정부의 차환·이자 부담이 커졌기 때문입니다. 장기물 공급을 줄여 장기금리 상승 압력을 낮추려는 시도로 해석됩니다.
Q. 투자자에게 어떤 의미가 있나요?
11월 차환계획 발표를 앞두고 채권시장 변동성이 커질 수 있습니다. 시장이 이를 '정부 개입'으로 받아들이면 오히려 채권 불안이 커질 수 있어, 국채금리·달러·금의 연쇄 반응을 함께 봐야 합니다.
정리
이번 리포트의 핵심은 미국 국채시장의 관심이 '금리 레벨'에서 '발행 전략 그 자체'로 넘어가고 있다는 점입니다. 바이백 확대에 이어 만기 구조 조정까지, 정부가 국채 수급에 개입하는 흐름이 뚜렷해지고 있습니다.
다만 이 전략은 이자 부담을 줄이는 동시에 시장 신뢰를 흔들 위험도 안고 있습니다. 11월 차환계획이 분기점이 될 수 있습니다. 리포트의 시각과 수치는 참고 자료일 뿐, 실제 투자 판단과 책임은 투자자 본인에게 있습니다.
#888;font-size:14px;">※ 본 글은 국제금융센터 Flash News(2026.8.27) 및 블룸버그·파이낸셜타임스 등 외신 내용을 바탕으로 정리한 정보성 콘텐츠이며, 특정 자산의 매수·매도를 권유하지 않습니다. 모든 수치는 리포트 발간 시점 기준이며, 투자 결정과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
#미국국채 #국채금리 #베센트 #TreasuryTwist #국채바이백 #미국국채금리 #자산배분 #주식100억노트