리가켐바이오 LCB84 전망, TROP2 ADC 왕좌 경쟁
미래에셋증권이 7월 29일 내놓은 글로벌 바이오텍 리포트는 항암 신약의 새 격전지가 된 'TROP2 ADC' 시장을 정리했습니다. 결론부터 보면, 다이이찌산쿄에는 매수(목표주가 4,000엔), 머크에는 중립(목표주가 120달러)을 제시했고, 국내 리가켐바이오의 LCB84는 기존 약에 실패한 환자를 겨냥한 '2차 대안'으로 봤습니다.
4개 약물이 어떤 무기로 왕좌를 노리는지, 그리고 리포트가 각 종목을 어떻게 평가했는지까지 한 번에 정리했습니다.
TROP2가 항암 ADC의 다음 전장이 된 배경
ADC(항체-약물 접합체)는 암세포를 찾아가는 항체에 강력한 항암 약물(페이로드)을 매단 치료제입니다. 2019년 나온 유방암 치료제 엔허투가 블록버스터가 되면서, 빅파마들의 인수·기술도입 경쟁에 불이 붙었습니다.
다음 타깃이 TROP2입니다. 삼중음성유방암(약 80~90%), 비소세포폐암(약 60~70%) 등 시장이 큰 고형암에서 많이 발현되기 때문입니다. 문제는 TROP2가 피부·점막 같은 정상 조직에도 일부 나타나 부작용 관리가 승부를 가른다는 점입니다.
미래에셋증권은 "차세대 승자는 1차 치료제로의 신속한 확장, 독자적 페이로드를 통한 내성 극복, 낮은 독성 기반의 병용요법 우위에서 갈릴 것"으로 봤습니다.
트로델비·다트로웨이·sac-TMT·LCB84, 4파전 구도
현재 TROP2 ADC 경쟁은 크게 넷으로 나뉩니다. 리포트가 정리한 핵심 차이는 '페이로드(무기)'와 'DAR(항체당 약물 수)'입니다.
| 약물 | 개발사 | 페이로드 |
|---|---|---|
| 트로델비 | 길리어드 | SN-38 (Top1 저해제) |
| 다트로웨이 | 다이이찌산쿄/AZ | DXd (Top1 저해제) |
| sac-TMT | 켈룬/머크(MSD) | Belotecan 유도 Top1 저해제 |
| LCB84 | 리가켐바이오/얀센 | MMAE (미세소관 저해제) |
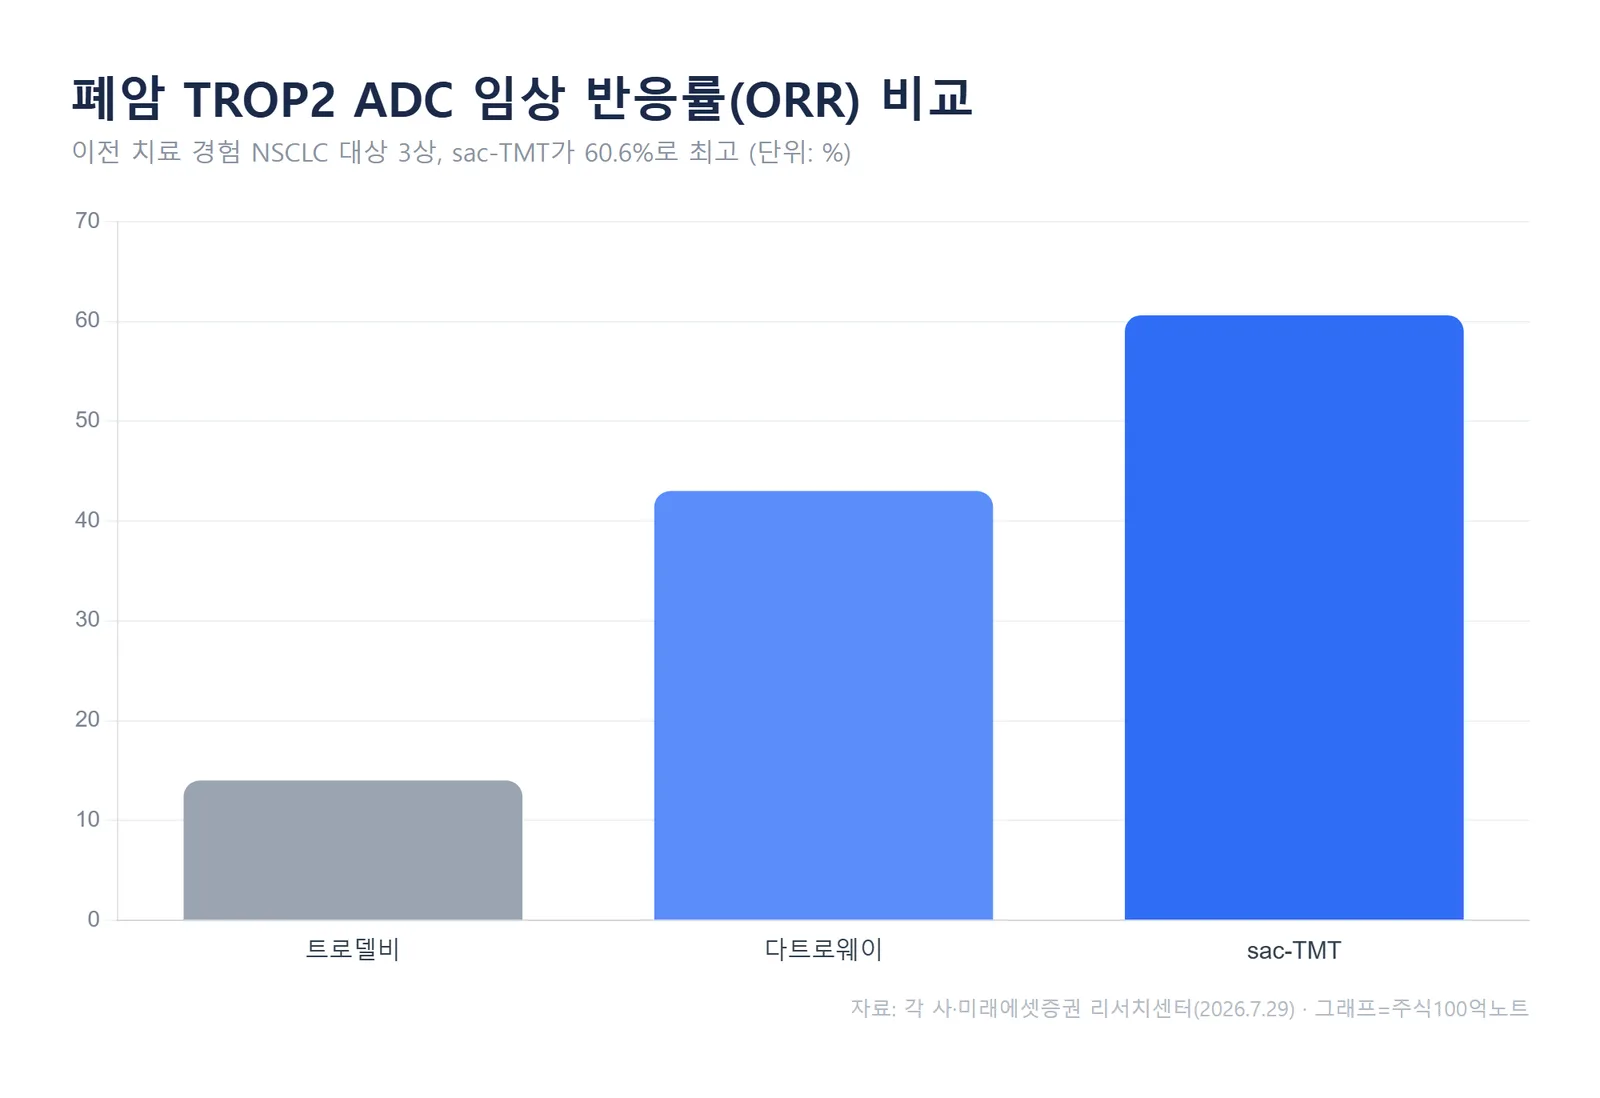
가장 먼저 승인된 건 길리어드 트로델비(2020년)지만, 비소세포폐암 임상에 실패하고 요로상피암 적응증은 2024년 10월 자진 철회하며 확장이 막혔습니다. 다이이찌산쿄 다트로웨이는 유방암과 EGFR 변이 폐암에서 승인받으며 앞서 나갔습니다. 미래에셋증권에 따르면 이전 치료 경험이 있는 폐암 환자 대상 3상에서 객관적 반응률(ORR)은 트로델비 14%, 다트로웨이 43%, sac-TMT 60.6%로 후발 주자일수록 높은 수치를 보였습니다(각기 다른 임상 기준).
승패는 '내성'과 '독성'에서 갈린다
왕좌의 조건으로 리포트가 꼽은 두 가지는 내성과 독성입니다.
먼저 내성. 트로델비·다트로웨이·sac-TMT는 모두 같은 계열(Top1 저해제) 무기를 씁니다. 같은 기전 약을 연달아 쓰면 효과가 급격히 떨어지는 '교차 내성'이 문제입니다. 여기서 리가켐바이오 LCB84가 갈라섭니다. 페이로드가 MMAE(미세소관 저해제)라 기전이 아예 달라, 앞선 TROP2 ADC에 실패한 환자에게 다음 카드가 될 수 있다는 논리입니다.
다음은 독성입니다. Top1 저해제 계열의 고질적 부작용이 간질성 폐질환(ILD)입니다. 폐암 환자는 기저 폐 손상이 있는 경우가 많아 특히 부담이 큽니다. 다트로웨이의 TROPION-Lung01 임상에서는 치료받은 환자 3명(1.0%)이 간질성 폐질환·폐렴 등으로 사망했습니다. 반면 켈룬/머크의 sac-TMT는 고안정성 링커로 ILD 발생을 낮춘 점이 강점으로 꼽혔습니다.
과거 항암제 시장에서도 첫 승인 약이 끝까지 왕좌를 지킨 사례는 드뭅니다. 안전성과 병용 확장성에서 밀리면 후발 주자에게 자리를 내주는 패턴이 반복됐고, TROP2 ADC도 같은 시험대에 오른 셈입니다.
리가켐바이오 LCB84가 노리는 자리
리포트는 LCB84를 얀센이 밀고 있는 임상 단계 후보로 소개했습니다. 아직 승인 약이 아니라 실적으로 잡히는 단계는 아니지만, 방향성이 분명합니다.
MMAE 페이로드는 Top1 저해제보다 독성이 강해 효능 기대가 크지만, 정상세포에 작용하면 말초신경병증·호중구 감소 같은 부작용이 생길 수 있습니다. 대신 ILD 부담에서는 상대적으로 자유롭습니다. 미래에셋증권은 "혈중 안정성이 높아 병용요법 확장 시에도 경쟁력을 가질 것"으로 봤고, 얀센의 폐암약 리브리반트·레이저티닙(유한양행 렉라자)과의 병용 가능성도 언급했습니다.
정리하면 LCB84의 투자 포인트는 '차별화된 기전'이고, 리스크는 '안전성 데이터 확인'입니다. 강한 무기인 만큼 부작용 관리 결과가 나와야 값어치가 매겨진다는 뜻입니다.
다이이찌산쿄·머크, 리포트의 밸류에이션
리포트가 실제로 투자의견과 목표주가를 제시한 종목은 둘입니다.
다이이찌산쿄(4568 JP)는 목표주가 4,000엔, 투자의견 매수를 유지했습니다. 7월 27일 종가 2,822.50엔 기준 상승여력은 41.7%입니다. 2026년 매출은 2조 3,074억 엔(+8.7% YoY), 영업이익 3,576억 엔(+56.1% YoY)으로 추정했고, 현재 PER 18.8배는 과거 3년 평균 29.3배보다 낮은 수준이라고 봤습니다. 다만 하반기 다트로웨이의 폐암 임상(TROPION-Lung07 등) 결과가 주가의 관건입니다.
머크(MRK US)는 목표주가를 100달러에서 120달러로 올렸지만, 투자의견은 중립을 유지했습니다. 7월 27일 종가 130.76달러 기준으로는 오히려 상승여력이 -8.2%이기 때문입니다. 2026년 매출은 672억 달러(+3.4% YoY)로 추정했습니다. 핵심 항암제 키트루다가 2028년 특허 만료를 앞둬, 그 공백을 sac-TMT 같은 TROP2 ADC로 메울 수 있느냐가 재평가의 열쇠라는 진단입니다.
미래에셋증권은 sac-TMT에 대해 "아직 중국에서만 상업화된 파이프라인으로, 미국에서 중국과 유사한 임상 결과를 확보하는 것이 중요하다"고 짚었습니다.
자주 묻는 질문
Q. 다이이찌산쿄 상승여력이 41.7%면 지금 사도 되나요?
상승여력은 증권사가 제시한 12개월 목표주가와 현재가의 차이일 뿐 매수 신호가 아닙니다. 하반기 다트로웨이·AVANZAR 임상 결과에 따라 추정치 자체가 바뀔 수 있어, 목표주가는 고정값이 아니라 전망치로 봐야 합니다.
Q. 리가켐바이오가 이 경쟁의 승자가 되는 건가요?
리포트는 LCB84를 '기존 약 실패 환자를 위한 2차 대안'이자 병용 확장에 유리한 후보로 평가했을 뿐, 승자를 단정하지 않았습니다. MMAE의 부작용 관리 데이터가 확인돼야 실제 경쟁력이 드러난다는 조건부 평가입니다.
정리
TROP2 ADC 경쟁의 축은 세 가지, 즉 1차 치료제 진입 속도, 내성을 피할 독자 무기, 그리고 낮은 독성입니다. 다이이찌산쿄와 머크는 승인 약을 가진 선두, 리가켐바이오 LCB84는 기전이 다른 도전자로 정리할 수 있습니다. 다음 체크포인트는 하반기 쏟아질 폐암 임상 결과와 sac-TMT의 미국 데이터입니다.
#리가켐바이오 #TROP2ADC #LCB84 #다이이찌산쿄 #머크 #항암제 #ADC치료제
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.