미국 10년물 금리 5.2%, 증시가 버티는 이유
결론부터 말하면, 미국 10년물 국채금리가 5.2%를 넘어 2007년 이후 최고로 올랐는데도 증시는 생각보다 잘 버티고 있습니다. KB증권은 2026년 9월 30일 전략 리포트에서 그 이유를 '시장이 아직 놓지 않은 한 가지 희망' 때문이라고 봤습니다.
그 희망은 바로 '인플레이션이 다시 꺾일 것'이라는 기대입니다. 이 기대가 유효한 동안에는 금리가 올라도 주식·채권을 크게 비우기 어렵다는 것이 리포트의 핵심 논리입니다.
금리 5.2% 돌파, 2007년 이후 최고
금융시장에는 '중력'이 있습니다. 워런 버핏이 즐겨 쓴 표현으로, 그 중력이 바로 금리입니다. 금리가 오르면 모든 자산의 할인율이 높아져 가격을 끌어내리는 힘이 세집니다.
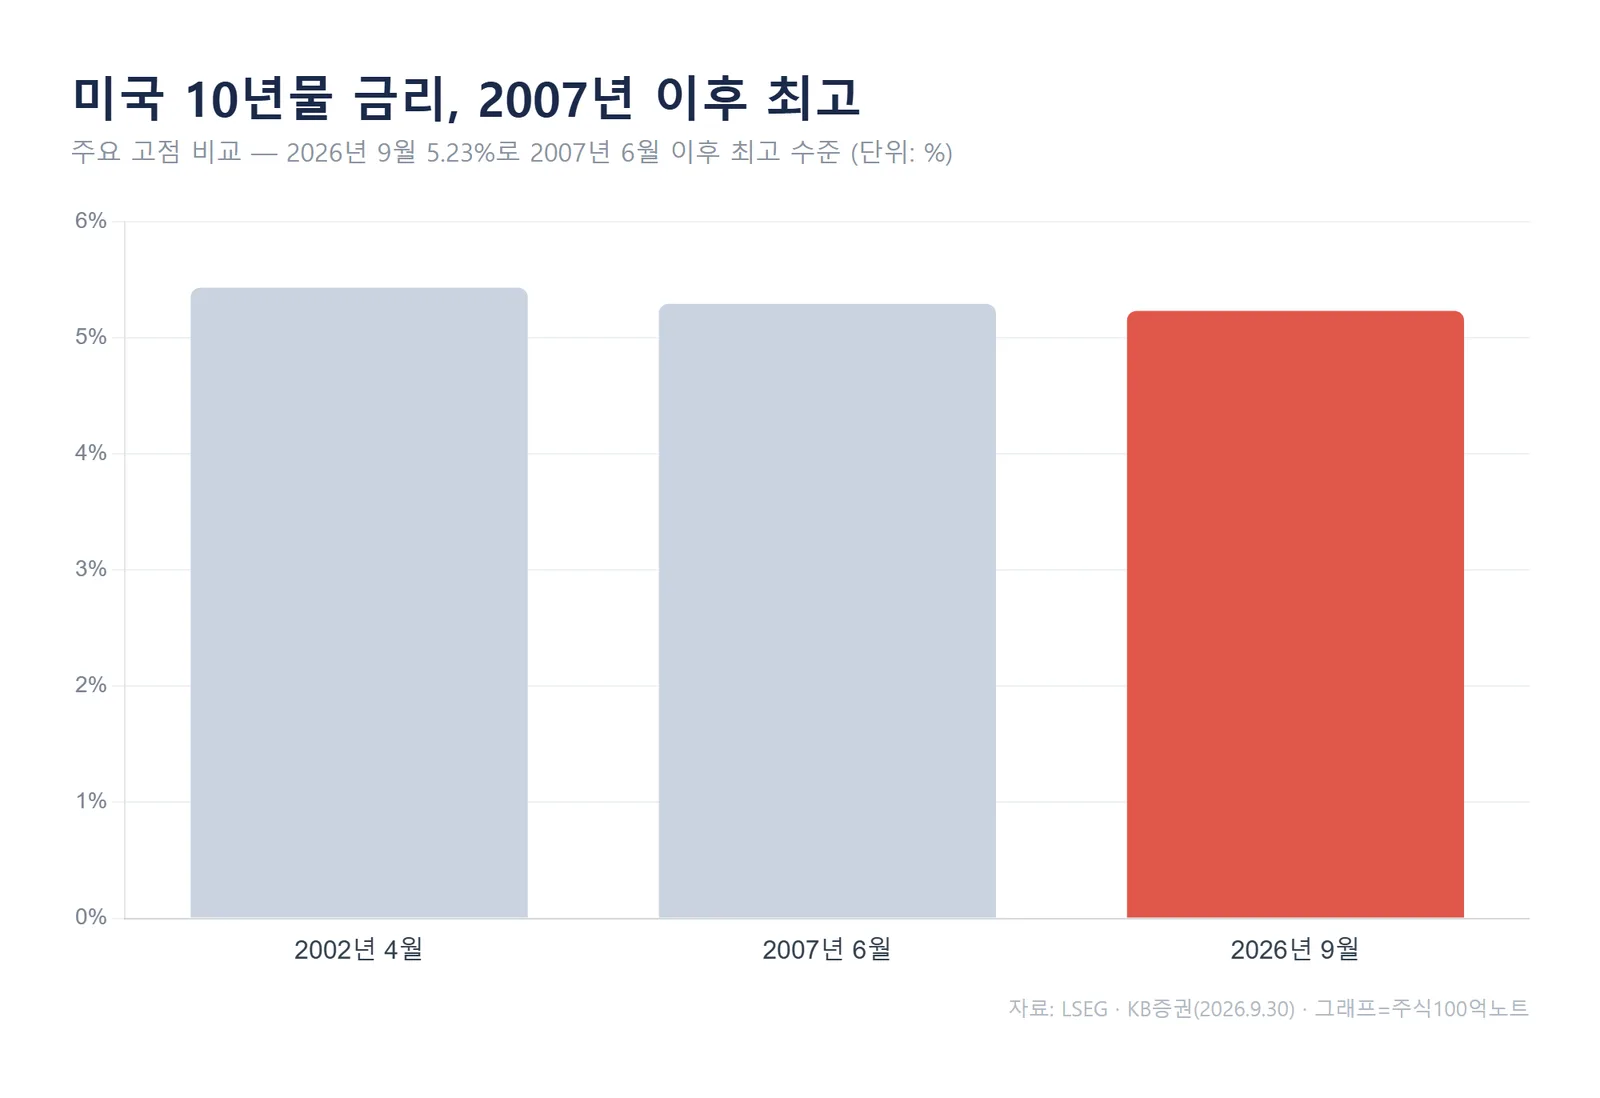
지금 그 중력이 다시 움직이고 있습니다. 미국 10년물 국채금리는 2026년 9월 5.23%까지 올라 2007년 6월(5.29%) 이후 가장 높은 수준에 도달했습니다. 역대 고점인 2002년 4월(5.43%)에도 바짝 다가섰습니다.
상승 속도도 예상보다 빠릅니다. 다만 금리가 증시를 누르고는 있어도 아직 '발작' 수준의 급락은 나타나지 않고 있습니다.
핵심만 요약하면, 미국 10년물 금리 5.23%는 약 19년 만의 최고치로 증시에 가장 강력한 부담 요인입니다(자료: LSEG·KB증권, 2026.9.30).
그런데 증시는 왜 버틸까
금리 부담이 이렇게 큰데 증시가 급락하지 않는 이유가 궁금할 수밖에 없습니다. 리포트는 시장이 다음과 같은 시나리오를 기대하고 있다고 정리했습니다.
금리는 이미 많이 올랐고, 인플레이션은 4분기부터 둔화될 것으로 예상됩니다. 중간선거 전후로 이란 협상까지 진전되면 유가와 물가 완화 기대가 더 커질 수 있습니다. 반면 기업이익 성장세는 여전히 견조합니다.
즉 '지금이 금리의 정점일 수 있다'는 기대가 시장을 버티게 하는 출발점입니다. 만약 지금이 고점이라면 굳이 주식과 채권을 크게 줄일 이유가 없다는 판단입니다.
근거 ① 추세적 인플레의 증거가 없다
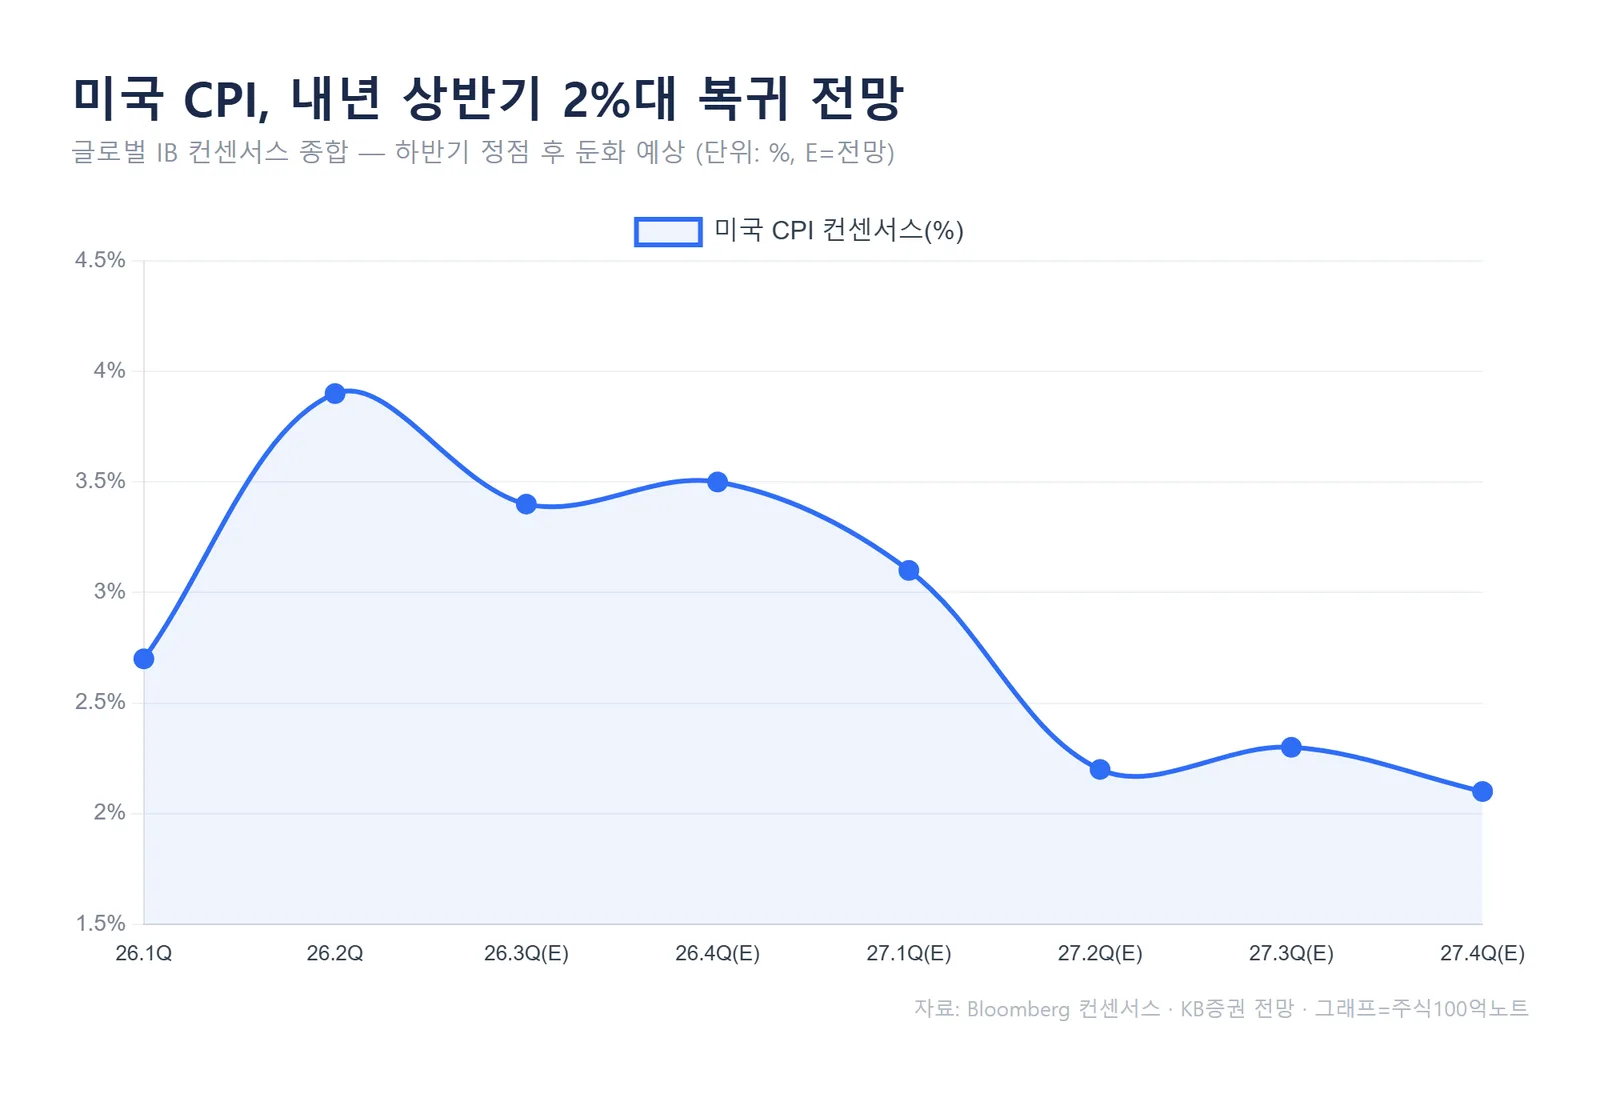
시장이 희망을 놓지 않는 가장 큰 이유는 인플레이션 전망에 있습니다. 글로벌 IB들의 중장기 CPI 컨센서스를 보면, 대부분 4분기 이후 물가가 다시 둔화돼 내년 상반기에는 2%대로 복귀할 것으로 보고 있습니다.
그렇다면 시장 입장에서 자연스러운 질문이 나옵니다. "과연 추세적인 금리 인상이 정말 필요한가?" 인플레이션이 다시 둔화된다면 지금의 금리 급등도 오래가지 않을 수 있습니다.
요약하면, 아직 '추세적 인플레이션'의 뚜렷한 증거가 없다는 점이 높은 금리에도 시장이 버티는 핵심 근거입니다(자료: Bloomberg 컨센서스·KB증권).
근거 ② CTA 숏·유가·계절성
수급 측면에서도 반전의 불씨가 있습니다. CTA 등 시스템 자금의 국채 포지션이 대규모 숏에 기울어 있습니다. 베센트 장관 경고 이후 숏 포지션은 30년물에서 10년물로 대거 이동한 상태입니다.
이런 상황에서 금리가 한 번 꺾이면 숏커버(되사기)가 몰리며 금리 하락이 빨라질 수 있습니다. 유가 안정처럼 물가에 우호적인 재료가 나오면 분위기가 급변할 수 있다는 의미입니다.
이란 협상도 변수입니다. 리포트에 따르면 이란은 기존의 순차적 이행 방식에서 동시 이행 쪽으로 일부 수정안을 제시한 것으로 전해졌습니다. 다만 핵 사찰 확대나 농축 제한을 어디까지 받아들일지는 여전히 불투명합니다.
여기에 중간선거가 있는 해의 4분기에 증시가 강했던 계절성까지 겹칠 수 있다는 점도 시장이 기대하는 부분입니다.
반대의 시나리오도 기억해야
물론 희망의 논리가 깨지는 경우도 생각해야 합니다. 시장이 버티는 출발점이 '인플레가 다시 꺾일 것'이라는 기대인 만큼, 반대도 성립합니다.
만약 국채금리가 지금처럼 급등하는 가운데 인플레이션 전망까지 다시 올라간다면, 시장은 더 이상 지금과 같은 희망을 갖기 어려울 것입니다. KB증권은 다만 아직은 그 시기가 아니라고 봤습니다.
자주 묻는 질문 (FAQ)
Q. 금리가 이렇게 높은데 증시가 왜 안 무너지나요?
시장이 '인플레이션이 4분기 이후 다시 둔화돼 금리도 곧 꺾일 것'이라고 기대하기 때문입니다. 추세적 물가 상승의 증거가 아직 없다는 점이 버팀목입니다.
Q. 그럼 지금 금리가 정점인가요?
KB증권은 '아직은 희망의 논리가 깨질 시기가 아니다'라고 봤지만, 금리 정점 여부는 단정할 수 없습니다. 인플레 전망이 다시 상승하면 시나리오가 바뀔 수 있어 유가와 물가 지표를 함께 봐야 합니다.
이 글은 KB증권이 2026년 9월 30일 발표한 전략 리포트의 핵심 내용을 정리하고 해석을 덧붙인 것입니다. 본 내용은 투자 정보 제공을 목적으로 하며, 특정 종목이나 자산의 매수·매도를 권유하지 않습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#미국10년물금리 #국채금리 #미국금리전망 #CPI전망 #인플레이션 #KB증권리포트 #증시전망 #CTA숏