미국 국채금리 전망, 30년물 5.5% 노란불 유지
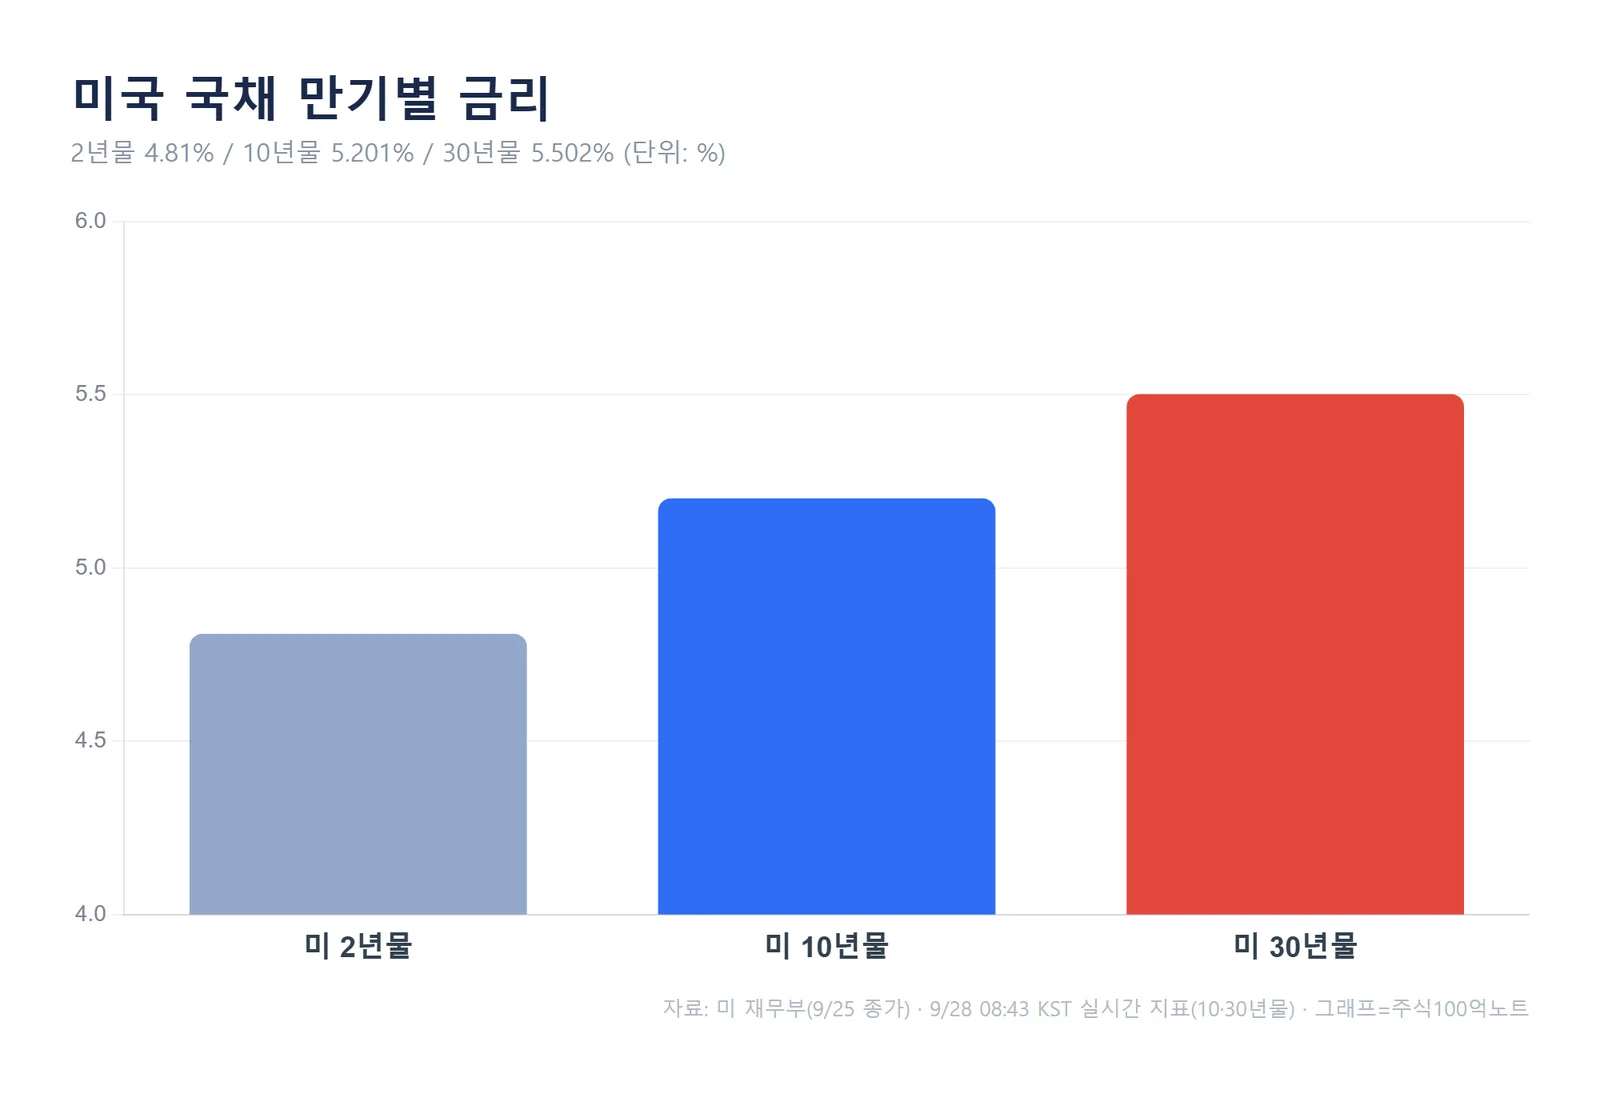
미국 장기 국채금리가 다시 위쪽을 향하고 있습니다. 9월 28일 오전(한국시간) 실시간 지표 기준 10년물은 5.201%, 30년물은 5.502%로 금요일 확정값보다 올랐습니다. 시장 위험 단계는 여전히 '노란불'입니다.
이 글에서는 국채금리·변동성·신용스프레드를 한 표로 정리하고, 지금이 왜 '위험 집중은 됐지만 시스템 위기는 아닌' 국면인지, 다음에 확인할 지표는 무엇인지까지 짚습니다.
위험 신호는 국채금리에 몰렸다
9월 25일 미국 정규장은 S&P 500 +0.51%, 나스닥종합 +0.48%, 다우 +0.93%로 상승 마감했습니다. 지수만 보면 위험선호 장세처럼 보이지만, 실제로는 금리 쪽에 부담이 쌓이고 있습니다.
미 30년물은 직전 저장값 5.29%에서 5.49%로 올라 5.30% 경고선과 5.40% 강화 경고선을 모두 넘었습니다. 10년물도 5.17%로 강화 경고 구간입니다. 반면 변동성·신용지표는 아직 조용합니다.
미 재무부 기준 30년물은 9/25 5.49%까지 올랐고, 9월 28일 실시간 지표로는 5.502%까지 상승해 5.40% 강화 경고선 위에 머물러 있는데, VIX가 14.87로 낮아 아직은 '금리 단독 부담'으로 해석됩니다.
주요 위험 지표를 한눈에 보면 이렇습니다.
| 지표 | 현재값 | 직전값 | 판정 |
|---|---|---|---|
| 일본 10년물 | 3.07% | 2.99% | 3.00% 재진입 |
| 미국 10년물 | 5.201% | 5.17% | 강화 경고 유지 |
| 미국 30년물 | 5.502% | 5.49% | 강화 경고 유지 |
| USD/JPY | 157.29 | 157.28 | 152 위험선 미달 |
| VIX | 14.87 | 14.87 | 25 미만, 미충족 |
| 하이일드 OAS | 2.80% | 2.66% | 4.0% 미만, 미충족 |
| SOFR | 3.88% | 3.85% | 비정상 급등 아님 |
#888;">자료: 미 재무부·CBOE·ICE·뉴욕 연준 (9/24~9/28 기준) · 정리=주식100억노트
정리하면 위험 신호가 국채금리에 집중돼 종합 단계는 노란불입니다. 미국 강화 경고는 충족했지만, VIX·하이일드 OAS·엔화 급강세·레포 스트레스가 함께 나타나지 않아 다음 단계인 '주황불'의 2개 이상 조건은 채우지 못했습니다.
개장 전 선물 약세, 유가·금리 동반 상승
9월 28일 오전 8시 43분(한국시간) 기준 S&P 500 선물은 7,781.25로 금요일 최종값 7,805.75 대비 약 0.31% 낮습니다. 나스닥 100 선물성 지표는 -0.29%, 다우 선물성 지표는 -0.34%였습니다.
유가도 다시 올랐습니다. WTI는 $93.42(+1.06%), 브렌트유는 $98.52(+1.11%)로 주말 지정학 위험이 일부 반영됐습니다. 보도에 따르면 트럼프 대통령이 이란의 호르무즈 해협 재개·교전 종료 제안을 거부한 뒤, 이란군이 미국의 추가 공격 가능성에 대비하고 있다고 밝혔습니다.
주식선물 약세와 유가·장기금리 상승이 같이 나타나면 인플레이션과 할인율 부담이 함께 커집니다. 다만 신용스프레드가 안정돼 있어 시스템 위험으로 번졌다는 증거는 아직 없습니다.
섹터 흐름: 반도체·산업재 강세, 고베타 약세
9월 25일 섹터별 흐름을 보면 상승은 반도체와 산업재가 이끌었습니다. SOXX가 +1.10%로 가장 강했고 SMH +0.98%, 산업재 XLI +0.94%, 기술주 XLK +0.78% 순이었습니다.
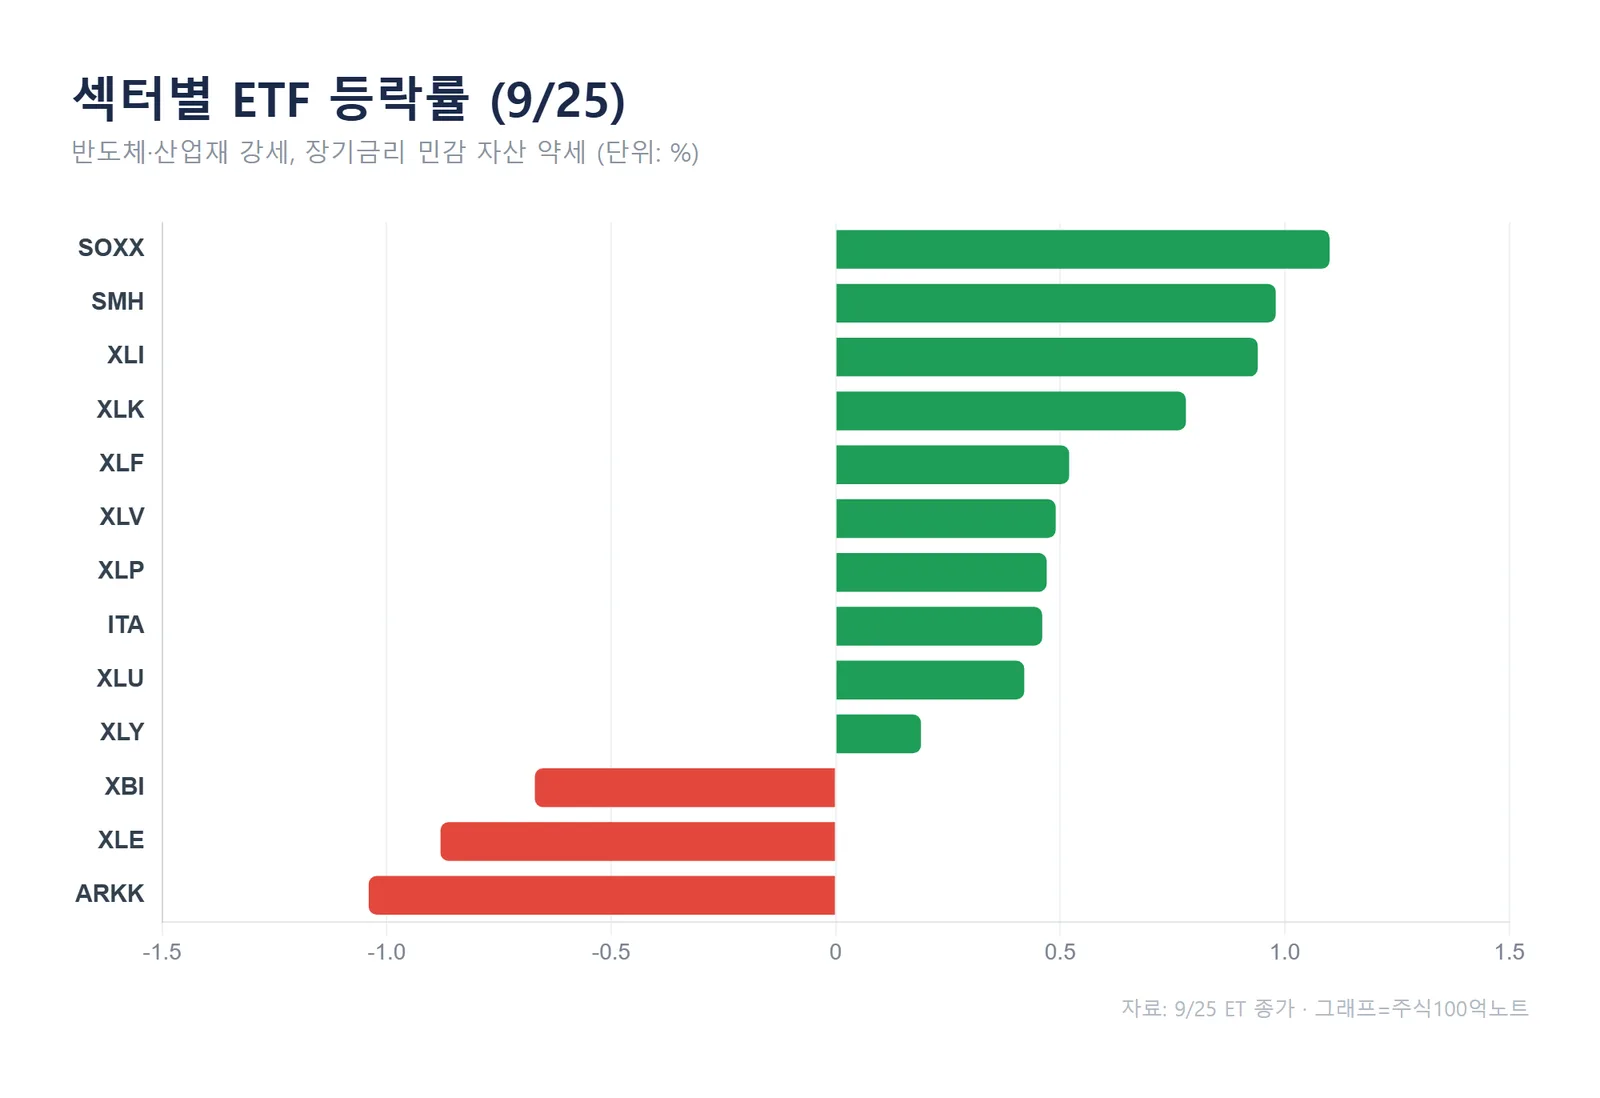
반대로 장기금리에 민감한 자산은 약했습니다. ARKK는 -1.04%로 가장 부진했고 에너지 XLE -0.88%, 바이오 XBI -0.67%가 뒤를 이었습니다.
지수 상승이 반도체·기술을 넘어 산업재·금융까지 퍼졌지만, 소형주와 ARKK·XBI가 금리 상승에 민감하게 반응한 점을 보면 금리 부담을 완전히 무시한 장세는 아니라는 해석이 가능합니다.
장기채 ETF는 무엇을 봐야 하나
대표 장기채 ETF인 TLT는 $79.32(-0.13%), 중장기물 TLH는 $93.38(+0.04%)로 마감했습니다. 실질 10년물은 3.08%, 실질 30년물은 3.22%로 높은 수준을 유지했습니다.
과거 비슷한 국면과 비교해 보면, 이번 약세의 핵심은 단기 정책금리보다 장기 실질금리와 기간프리미엄입니다. 2년물은 하락했는데 30년물이 올라 커브가 가팔라졌고, 이는 경기침체 헤지보다 재정·장기 공급 부담이 우세했다는 뜻으로 읽힙니다.
현재 수익률 수준은 장기 기대수익을 높여 주지만, 그 자체가 단기 저점 신호는 아닙니다. 시장에서 확인할 지점은 30년물이 5.40% 아래로 복귀하는지, 10년물이 5.00% 아래에 안착하는지, 그리고 CME 페드워치의 인상 확률이 다시 낮아지는지입니다.
다음 거래일 체크포인트
이번 주는 물가·고용 지표가 몰려 있습니다. 9월 30일 8월 PCE·근원 PCE(민감도 매우 높음), 10월 1일 9월 ISM 제조업, 10월 2일 9월 비농업고용이 핵심입니다.
참고로 9월 16일 FOMC는 정책금리를 25bp 올려 3.75~4.00% 범위로 결정했고, CME 페드워치의 10월 추가 인상 확률은 9월 25일 시장 보도 기준 약 68.6%로 직전보다 올랐습니다. 데이터가 강하게 나오면 금리 민감 자산의 변동성이 다시 커질 수 있습니다.
자주 묻는 질문
Q. 지금 '노란불'이면 위험한 상태인가요?
노란불은 위험 신호가 국채금리에 집중됐지만 변동성(VIX)·신용스프레드·레포 시장에서는 새로운 스트레스가 확인되지 않은 국면을 뜻합니다. 시스템 위기 단계는 아니지만, 장기금리 부담이 남아 추격보다는 확인이 필요한 구간으로 볼 수 있습니다.
Q. 30년물 금리가 오르면 왜 장기채 ETF가 약해지나요?
채권 가격과 금리는 반대로 움직입니다. 만기가 길수록 금리 변화에 더 크게 반응(듀레이션)하기 때문에, 30년물 금리 상승은 TLT·TLH 같은 장기채 ETF 가격에 더 큰 부담으로 작용합니다.
정리
핵심은 세 가지입니다. 첫째, 미 30년물이 5.5%대, 10년물이 5.2%대로 강화 경고 구간에 있습니다. 둘째, VIX·하이일드 OAS·SOFR가 안정돼 종합 단계는 노란불입니다. 셋째, 9월 30일 PCE와 10월 2일 고용보고서가 다음 방향을 가를 분기점입니다.
다음에 확인할 지표선은 미국 10년물 5.25%, 30년물 5.55%, 일본 10년물 3.10%, USD/JPY 152, VIX 25입니다. 이 선들이 흔들리는지를 보며 대응 강도를 조절하면 됩니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사·기관 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#미국국채금리 #국채30년물 #미국10년물 #TLT #연준금리 #시황정리 #PCE