은행주 전망 2026, ROE 10% 벽 넘을까
삼성증권이 8월 12일 은행업종에 대해 비중확대(OVERWEIGHT) 의견을 유지하며, 핵심 메시지로 "ROE 10% 선입견을 넘어선 재평가 가능성"을 제시했습니다. 2분기 은행 합산 순이익은 7.4조원으로 역대 최대치를 기록했습니다.
왜 지금 은행주를 다시 보라는 건지, 실적과 밸류에이션 근거를 데이터로 정리했습니다.
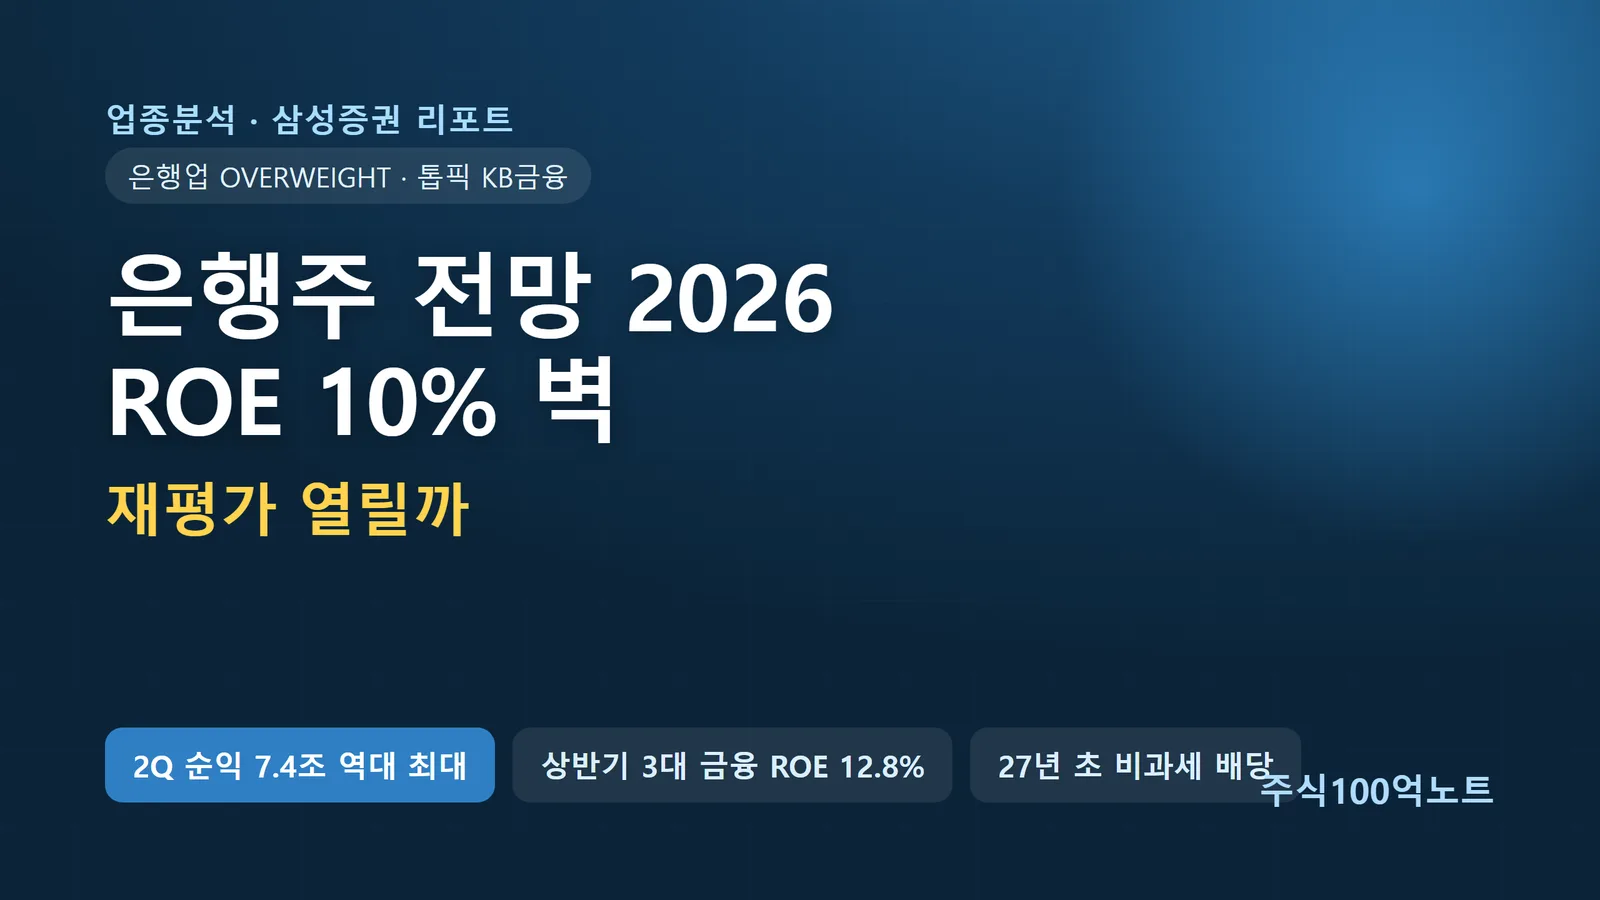
2분기 은행 순이익 7.4조원, 역대 최대
삼성증권 커버리지 기준 은행 합산 당기순이익은 2분기 7.4조원이었습니다. 전년 동기보다 6.7%, 전분기보다 8.7% 늘어난 수준입니다.
내용을 보면 대형 금융그룹이 성장을 이끌었습니다. 신한지주가 1조 8,200억원(+17.5% YoY), KB금융이 1조 9,920억원(+14.6%)으로 두드러졌습니다.
반면 하나금융은 표면 순익이 1조 1,930억원(+1.7%)에 그쳤습니다. 다만 환율 상승에 따른 외화환산손실 등 일회성 요인 약 1,548억원을 제외하면 실질 이익은 1.3조원 수준으로 추산됩니다.
삼성증권은 은행 합산 순이자이익이 전년 대비 매분기 1.2조원씩 성장할 경우 연간 4.8조원, 세후 3.4조원의 이익 증가로 이어져 지난해 순익 대비 14.8% 성장을 의미한다고 분석했습니다.
국내 은행주를 눌러온 'ROE 10%' 선입견
글로벌 주요 은행주는 2분기 실적 시즌을 전후로 연중 전고점을 넘어섰습니다. 반면 국내 은행주는 KB금융의 PBR 1배가 사실상 천장으로 작동해 왔습니다.
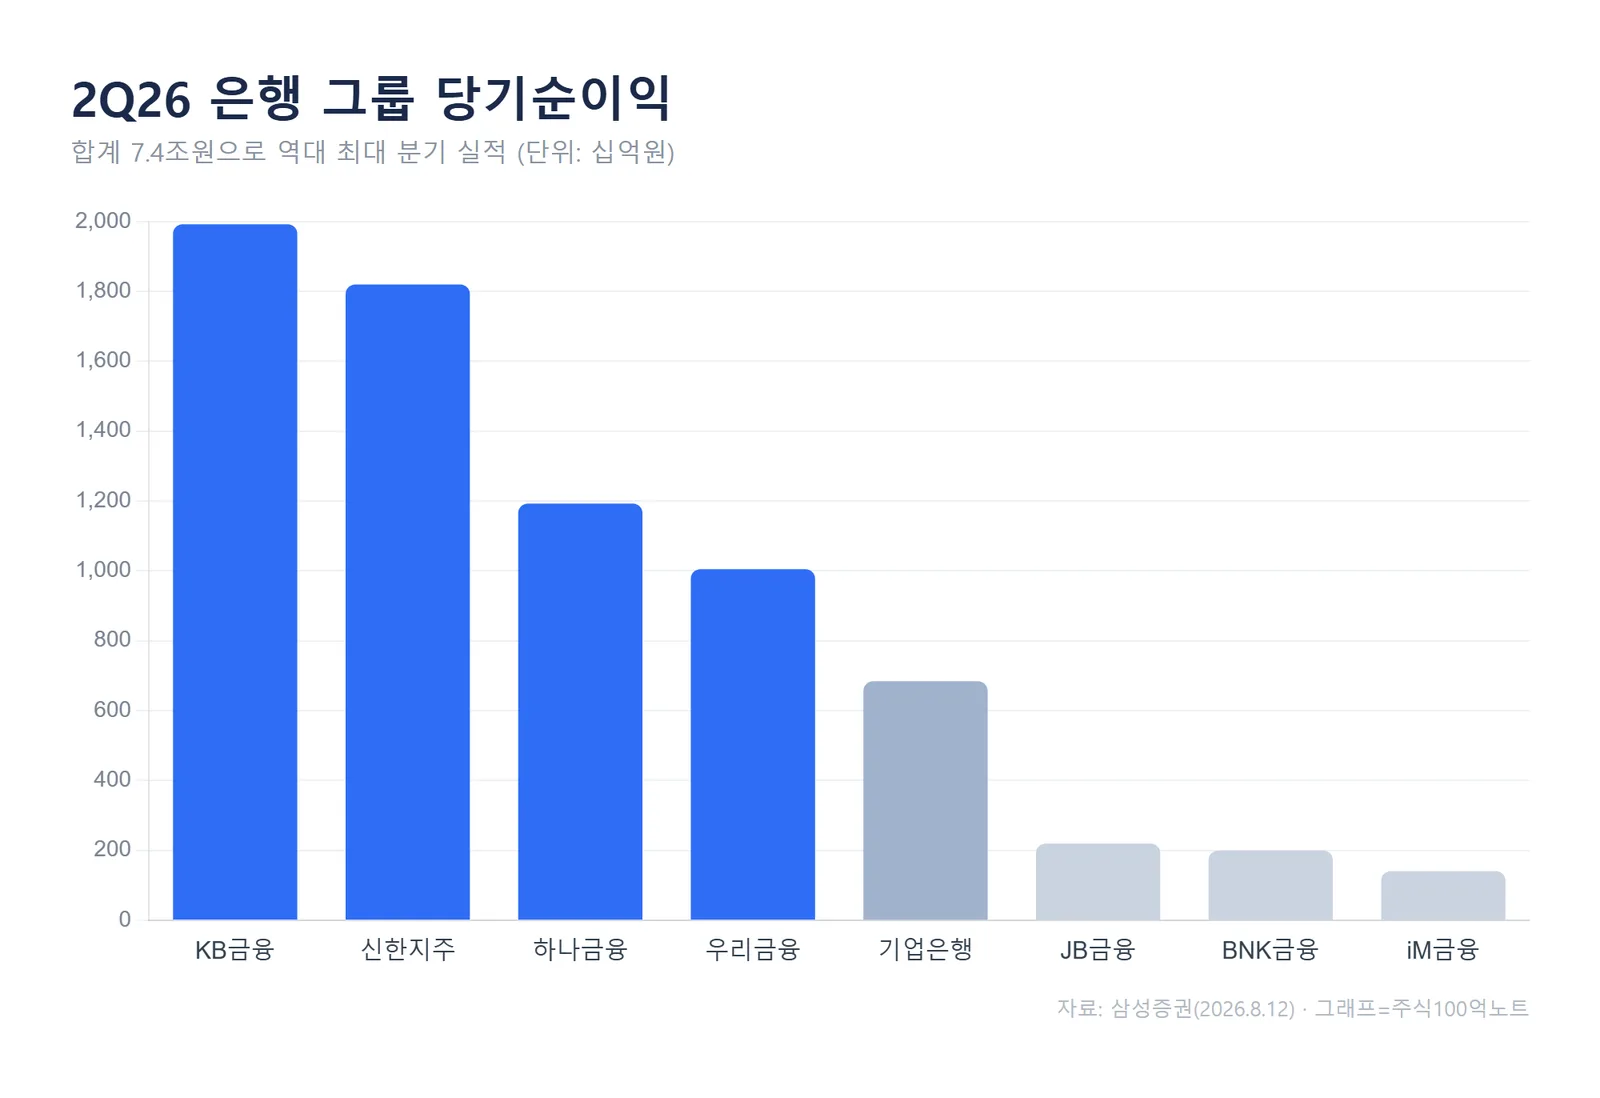
삼성증권은 이 격차의 원인을 "한국 은행 ROE는 10%"라는 오랜 선입견에서 찾습니다. 실제로 국내 은행업종 ROE는 장기간 10%를 쉽게 넘기지 못했고, 그 결과 PBR 상단도 1.0배로 굳어졌다는 설명입니다.
그런데 최근 숫자가 이 틀을 흔들고 있습니다. 삼성증권에 따르면 상반기 중 3대 금융의 ROE는 이미 12.8%를 기록해, 시장이 전제해온 10%를 상회했습니다.
차트를 따라가 보면, 하나금융은 기업가치 제고계획에서 목표 ROE를 10%에서 12%로 올렸고, KB금융은 올해 연간 ROE 11% 상회에 더해 중장기 목표로 13%를 언급했습니다.
ROE 10%를 넘어설 세 가지 근거
삼성증권은 은행 ROE가 10%를 넘어 추가 상승할 수 있는 이유로 세 가지를 꼽았습니다.
첫째, 사이클입니다. 금리·대출성장·충당금으로 대변되는 은행업 사이클 개선이 이미 시작됐다고 봤습니다.
둘째, 비은행 부문입니다. 증권사를 중심으로 한 비은행 이익의 구조적 레벨업이 그룹 연결 ROE를 끌어올린다는 것입니다. 삼성증권은 KB금융의 경우 증권사 실적 개선만으로 지난해 연결 ROE 10.9%에서 올해 12%에 근접할 수 있다고 분석했습니다.
셋째, 영업 레버리지입니다. 금융의 디지털화로 판관비 증가보다 매출 성장이 더 크게 나타나는 구조가 ROE를 구조적으로 밀어 올린다는 시각입니다.
종목별 목표주가와 관전 포인트
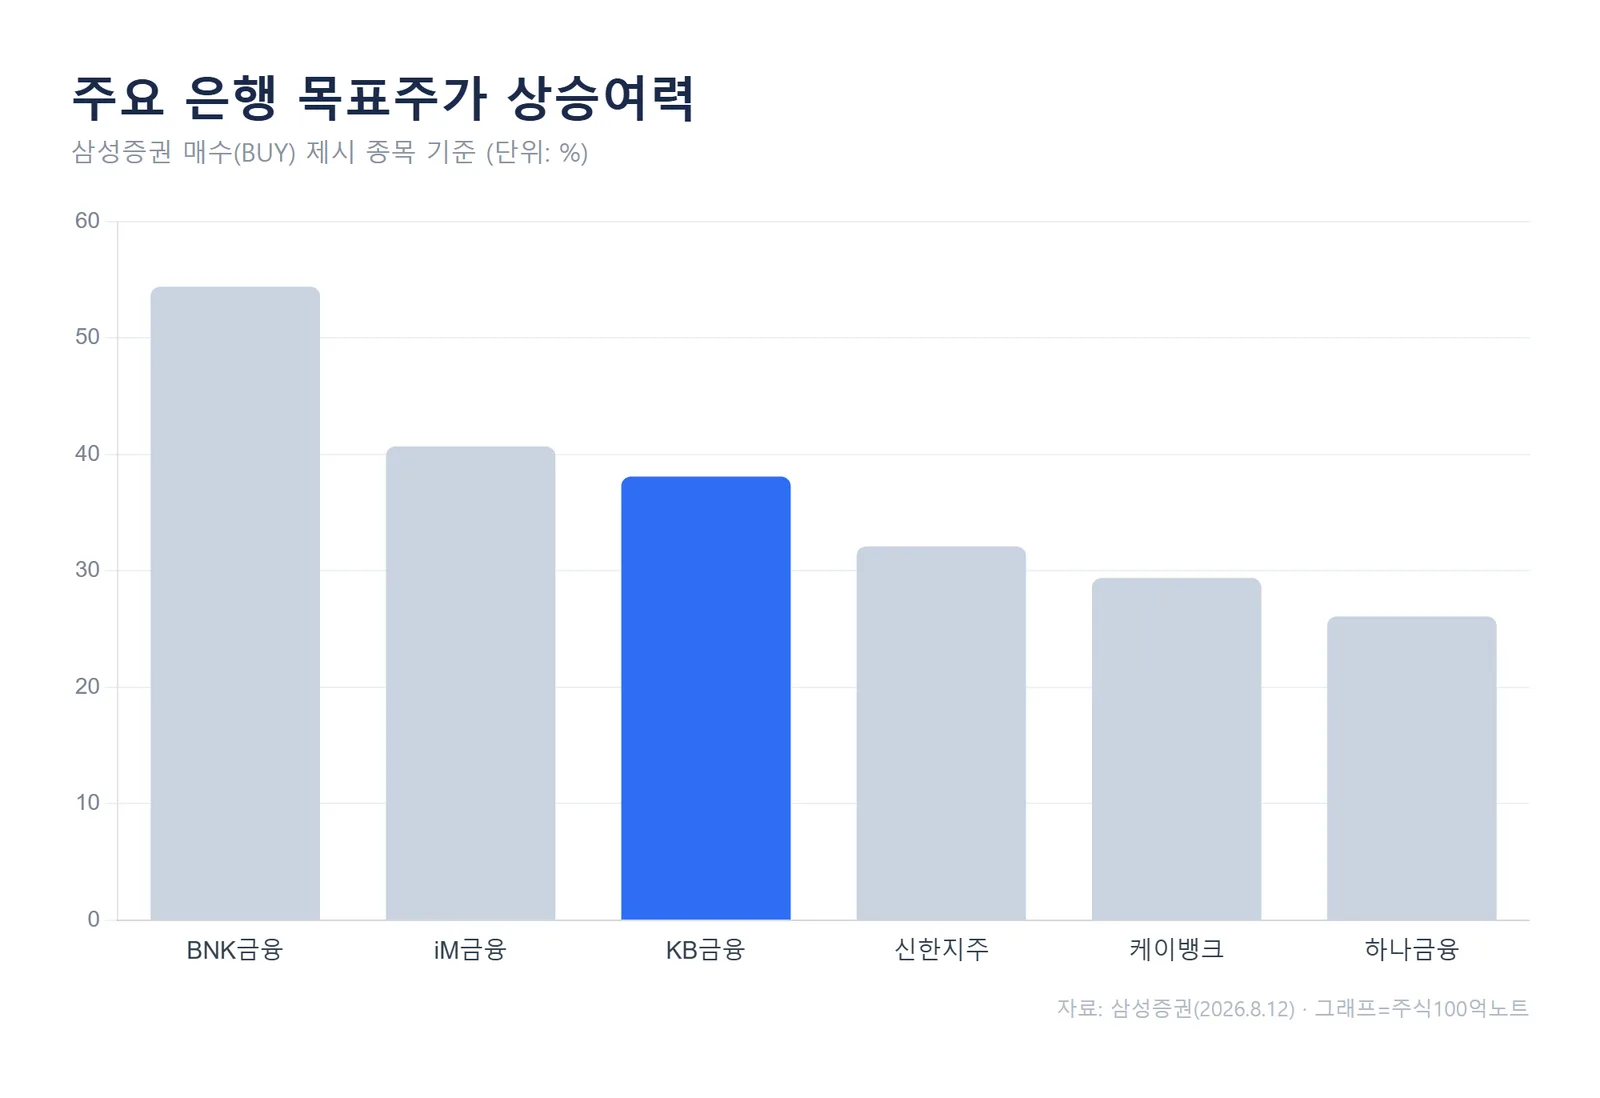
삼성증권은 비은행 중심의 ROE 개선과 차별화된 주주환원이 기대되는 KB금융을 업종 내 주도주(톱픽)로 제시했습니다. 목표주가는 230,000원으로 현재가 대비 38.1% 높습니다.
이어 ROE 격차가 크지 않으면서 주주환원율이 50%를 넘는 신한지주(목표가 138,000원)와 하나금융지주(161,000원)의 밸류에이션 매력에도 주목했습니다.
중소형 금융그룹 중에서는 BNK금융(23,000원, 상승여력 54.4%), iM금융(24,000원)에 매수 의견을 냈고, 기업은행·JB금융·카카오뱅크에는 보유(HOLD) 의견을 유지했습니다.
일정 측면에서는 27년 초 시작되는 비과세 배당과, 연말로 갈수록 밸류에이션 기준이 2027년 장부가치로 이동한다는 점이 추가 매력 요인으로 꼽혔습니다.
자주 묻는 질문
Q. 상승여력이 큰 BNK금융이 KB금융보다 좋은 선택인가요?
상승여력(%)은 현재가와 목표주가의 차이일 뿐 우선순위를 뜻하지 않습니다. 삼성증권은 실적 안정성과 비은행 기여도를 이유로 KB금융을 톱픽으로 제시했고, 중소형주는 차별화된 실적 개선 여부가 관건이라고 봤습니다.
Q. 은행주 배당은 어떤 점을 봐야 하나요?
이 리포트는 2027년 초 비과세 배당 시작과 주주환원율 50% 이상 그룹(신한·하나)을 강조했습니다. 다만 배당·목표주가 모두 증권사 추정치로 실제와 달라질 수 있습니다.
정리하면, 이번 리포트의 핵심은 '실적이 좋았다'가 아니라 '앞으로 좋을 이유가 쌓이고 있다'는 쪽입니다. 하반기 연간 ROE가 실제로 10%를 넘겨 증명되는지, 그리고 비은행 이익 기여가 이어지는지가 재평가의 관건입니다.
#은행주 #KB금융 #신한지주 #하나금융 #은행주전망
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.