증권주 전망 2026, 삼성증권 목표가 146,000원
현대차증권이 증권업종에 대해 투자의견 OVERWEIGHT(비중확대)를 제시하며 커버리지를 개시했습니다. 최선호주는 삼성증권(목표주가 146,000원), 차선호주는 한국금융지주(312,000원)입니다. 상반기 사상 최대 실적 뒤 조정받은 증권주를, 저평가 해소 관점에서 다시 볼 시점이라는 진단입니다.
이 글을 끝까지 보면 실적이 좋은데도 증권주가 빠진 이유와, 현대차증권이 4개 종목에 어떤 목표주가와 근거를 제시했는지를 정리할 수 있습니다.
실적은 사상 최대인데, 주가는 왜 빠졌나
상반기 증시 랠리에 힘입어 국내 증권사들은 대형사를 중심으로 역대 최고 수준의 실적을 기록했습니다.
그런데 1분기 실적 발표 이후 증시가 조정 국면에 들어가자, 시장은 '피크아웃(정점 통과)' 우려를 주가에 빠르게 반영했습니다. 거래대금 둔화와 높은 상반기 기저를 감안하면, 올해 실적은 상반기 정점 뒤 하반기 둔화(상고하저) 흐름이 불가피하다는 것입니다.
시황과 거래대금 의존도가 높은 국내 증권업 특성상, 지수 상승 국면에서 벗어나자 우려가 먼저 반영된 셈입니다.
그래도 '비중확대'인 세 가지 근거
현대차증권이 우려보다 기회에 무게를 둔 근거는 크게 세 가지입니다.
첫째, 실적과 밸류에이션입니다. 커버리지 4사의 2026년 합산 지배순이익은 전년 대비 79.4% 늘고, 평균 ROE는 23.2%로 추정됩니다. 이 실적을 감안하면 PBR 0.8~0.9배는 충분히 저평가 구간이라는 판단입니다.
둘째, 배당입니다. 역사적 고점 수준의 배당수익률이 주가 하단을 지지할 것으로 봤습니다.
셋째, 질적 변화입니다. 리테일 역량을 기반으로 한 지속가능한 이익 개선과 ROE 변동성 축소가, 장기간 이어진 저PBR을 풀어낼 리레이팅 요인이라는 것입니다.
리테일이 바꾸는 증권사 체질
이번 리포트의 핵심 논리는 '수익 체질 개선'입니다. 단순 중개(브로커리지) 중심에서 벗어나 반복·경상수익 기반을 넓히고 있다는 것입니다.
축이 되는 것은 리테일 고객 자산입니다. 누적 잔고를 기반으로 한 자산관리·금융상품판매(WM) 수익, 퇴직연금을 통한 장기 자산 유입, 발행어음·IMA 같은 리테일 수신 채널 강화가 이미 본격화됐습니다.
여기에 토큰증권(STO)과 외국인통합계좌(옴니버스 계좌)를 두 축으로 외연을 넓히고 있습니다. 단기 이익 기여는 제한적이지만, 리테일 기반을 넓히는 중장기 성장 동력이라는 평가입니다.
현대차증권은 주주친화 정책으로 밸류에이션 디스카운트를 줄인 일본 증권사(다이와증권그룹, 노무라홀딩스)를 비교 사례로 들며, 국내 증권업도 같은 방향으로 가고 있다고 봤습니다.
최선호주 삼성증권, 목표가 146,000원
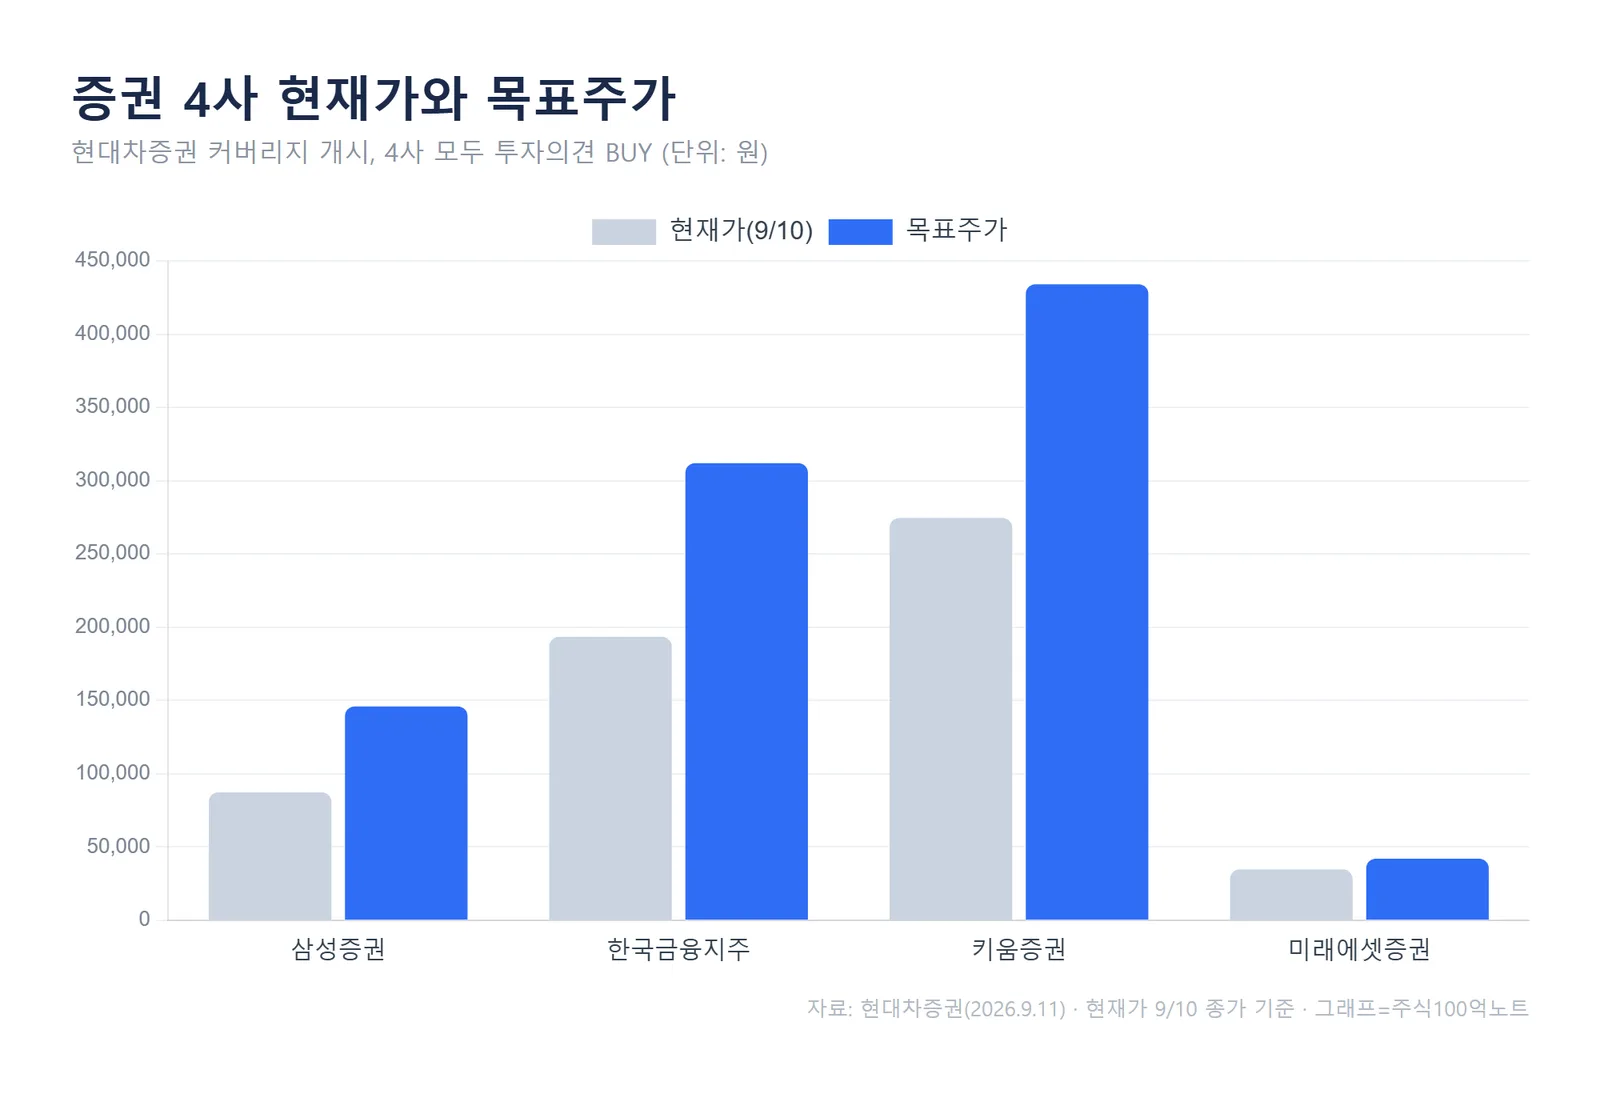
최선호주는 삼성증권입니다. 목표주가 146,000원은 9월 10일 종가 87,400원 대비 상승여력 67%입니다.
삼성증권의 2026년 지배순이익은 1.7조원으로 전년보다 67.1% 늘고 ROE는 19.3%가 예상됩니다. 26F 배당수익률은 8.2%로 커버리지 내 최고 수준이라, 현대차증권은 증시 불확실성 국면의 '최선호 방어주'로 제시했습니다.
고액자산가 57만 명 이상을 기반으로 한 WM 경쟁력이 강점입니다. 2분기 기준 리테일 고객 예탁자산이 100조원을 넘었고, WM손익은 2026년 136.7% 증가가 전망됩니다.
여기에 9월 인가받은 발행어음 상품 출시와 외국인통합계좌(IBKR 제휴)가 추가 이익 동력으로 거론됩니다. 중장기 배당성향 50% 정책도 방어주 매력을 뒷받침합니다.
차선호주 한국금융지주와 4사 상승여력
차선호주는 한국금융지주입니다. 목표주가 312,000원, 배당수익률 7.4% 수준으로, 15% 이상의 지속가능한 ROE에 비해 현 주가가 저평가라는 판단입니다.
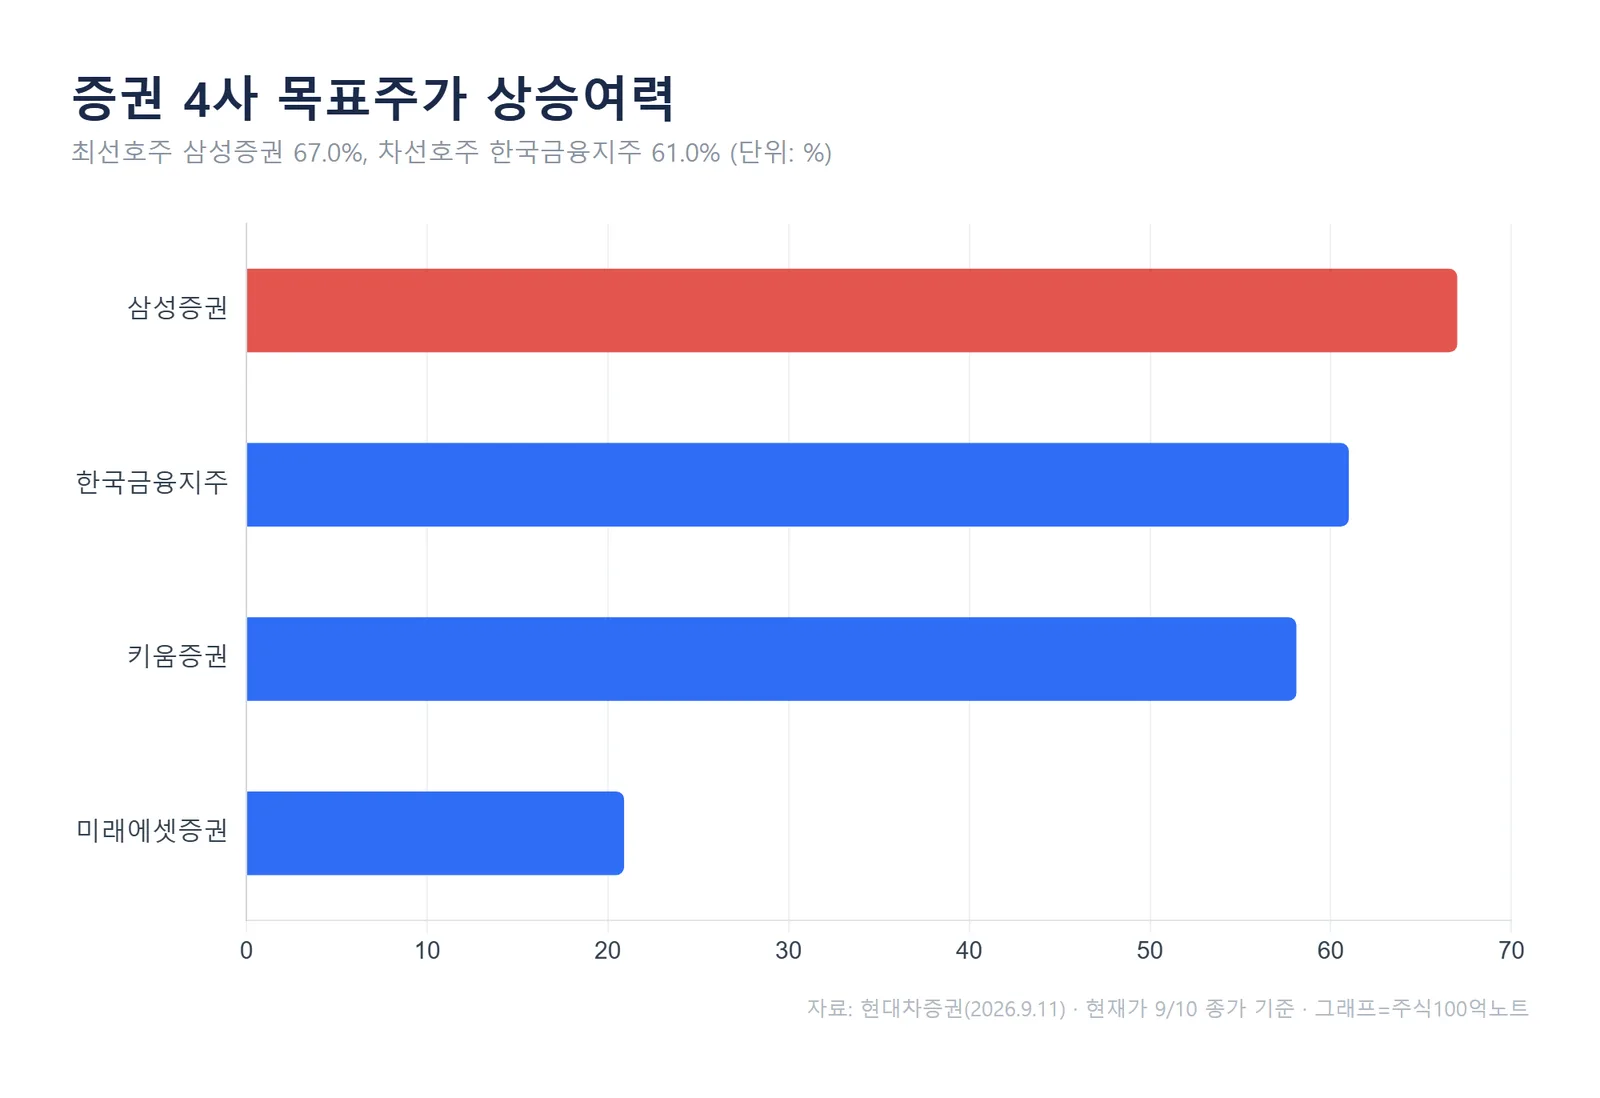
커버리지 4사는 모두 투자의견 BUY입니다. 목표주가 기준 상승여력은 삼성증권 67.0%, 한국금융지주 61.0%, 키움증권 58.1%(434,000원), 미래에셋증권 20.9%(42,000원) 순입니다.
목표주가는 모두 2026F BPS에 Target P/B 1.4배를 적용해 산출됐습니다. 다만 적용된 지속가능 ROE는 종목별로 달라, 키움증권 19.2%, 한국금융지주 18.9%, 삼성증권 17.5%, 미래에셋증권 15.7%로 제시됐습니다.
자주 묻는 질문
Q. 실적이 좋은데 왜 증권주가 빠졌나요?
A. 상반기 사상 최대 실적 이후, 거래대금 둔화로 하반기 실적이 꺾일 것이라는 피크아웃 우려가 먼저 반영됐기 때문입니다. 현대차증권은 이 우려가 현 주가에 상당 부분 반영됐다고 봤습니다.
Q. 목표주가 146,000원이면 지금 사도 되나요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 증시의 추가 약세나 시장금리 재상승 시 단기 주가 변동성이 커질 수 있고, 추정치는 바뀔 수 있습니다. 판단과 책임은 투자자 본인에게 있습니다.
짧은 마무리
이번 리포트의 요지는 '실적 우려는 주가에 반영됐고, 남은 것은 리테일 기반의 체질 개선'이라는 것입니다.
단기적으로는 거래대금과 시장금리가 변수입니다. 중장기적으로는 배당수익률과 ROE 변동성 축소가 저평가를 풀 열쇠로, 삼성증권과 한국금융지주가 그 선두에 있다는 평가입니다.
⚠️ 본 글은 현대차증권 리포트(2026년 9월 11일)를 정리한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다. 목표주가·추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#증권주 #삼성증권 #한국금융지주 #키움증권 #배당주 #증권업전망 #목표주가