씨에스윈드 2분기 실적, 영업익 860억 컨센 상회
미래에셋증권이 씨에스윈드(112610)에 대해 투자의견 매수와 목표주가 74,000원을 유지했습니다. 8월 7일 현재주가 43,850원 기준 상승여력은 68.8%. 2분기 실적이 시장 기대를 웃돈 데다, 미국 육상풍력 시장의 정책·수급이 동시에 개선되고 있다는 점을 근거로 들었습니다.
단기 노이즈와 중장기 재편, 어느 쪽에 무게를 둘지가 이번 리포트의 핵심입니다. 숫자로 짚어보겠습니다.
2분기 영업익 860억, 컨센서스 상회
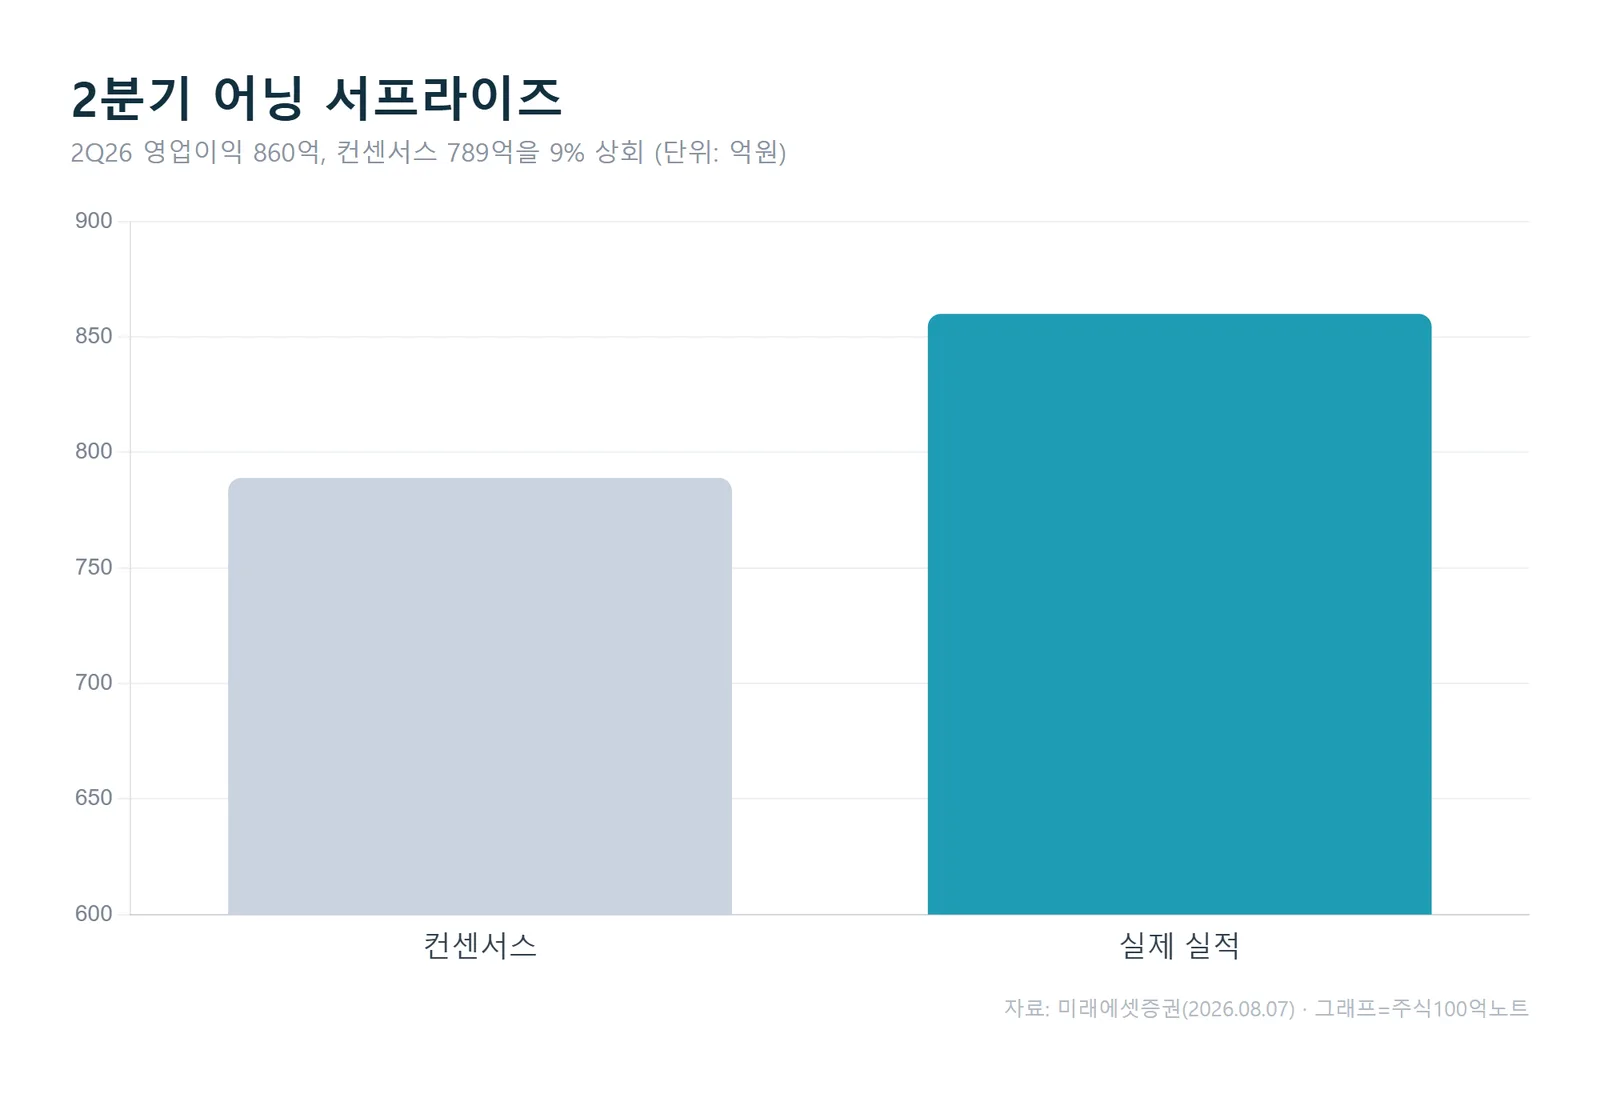
씨에스윈드의 2026년 2분기 영업이익은 860억원으로, 시장 컨센서스 789억원을 9% 웃돌았습니다. 전분기 대비로도 15.7% 늘었습니다.
부문별로 보면 이익의 성격이 드러납니다. 타워 부문이 523억원(영업이익률 9.0%)을 냈는데, 이 중 309억원이 AMPC(첨단제조생산세액공제) 효과로 마진에 5.3%p 기여했습니다. 하부구조물은 337억원을 기록했고 절반 수준인 약 170억원이 인센티브였습니다.
미래에셋증권은 2분기 영업이익 860억원 가운데 상당 부분이 하부구조물 인센티브와 타워 AMPC에서 나왔다고 분석했는데, 이는 정책 인센티브가 실적의 버팀목 역할을 하고 있음을 보여줍니다.
미국 풍력, 정책과 수급이 함께 돈다
이 리포트가 매수 근거로 삼은 건 미국 육상풍력의 반전 조짐입니다. 정책 측면에서, 미 국방부(DoD)가 약 1년간 동결했던 육상풍력단지 심사가 8월 6일 오리건 연방지방법원의 예비적 금지명령으로 재개됐습니다.
미래에셋증권은 본안 판결 전 잠정 조치라 완전한 리스크 해소로 보기는 이르다면서도, 대상 단지(약 30GW로 추정)가 대부분 인허가만 남은 물량이어서 2027년 설치 사이클부터 실질 수요로 전환될 것으로 봤습니다.
수급도 우호적입니다. AMPC 종료 이후인 2028~2030년 미국 설치 전망치는 전분기 대비 29.4%(+6.9GW) 상향돼 연간 10GW 수준을 유지합니다. 터빈 효율 개선에 따른 풀 리파워링(노후 설비 교체) 수요가 핵심 동인입니다.
공급은 줄어든다, 타워 캐파의 반전
수요가 버티는 사이 공급은 반대로 움직입니다. 경쟁사 브로드윈드(Broadwind)는 3분기 중 타워 사업에서 전면 철수하고, 아르코사(Arcosa)는 타워 공장 4곳 중 2곳을 유틸리티 구조물용으로 전환해 캐파를 절반으로 줄입니다.
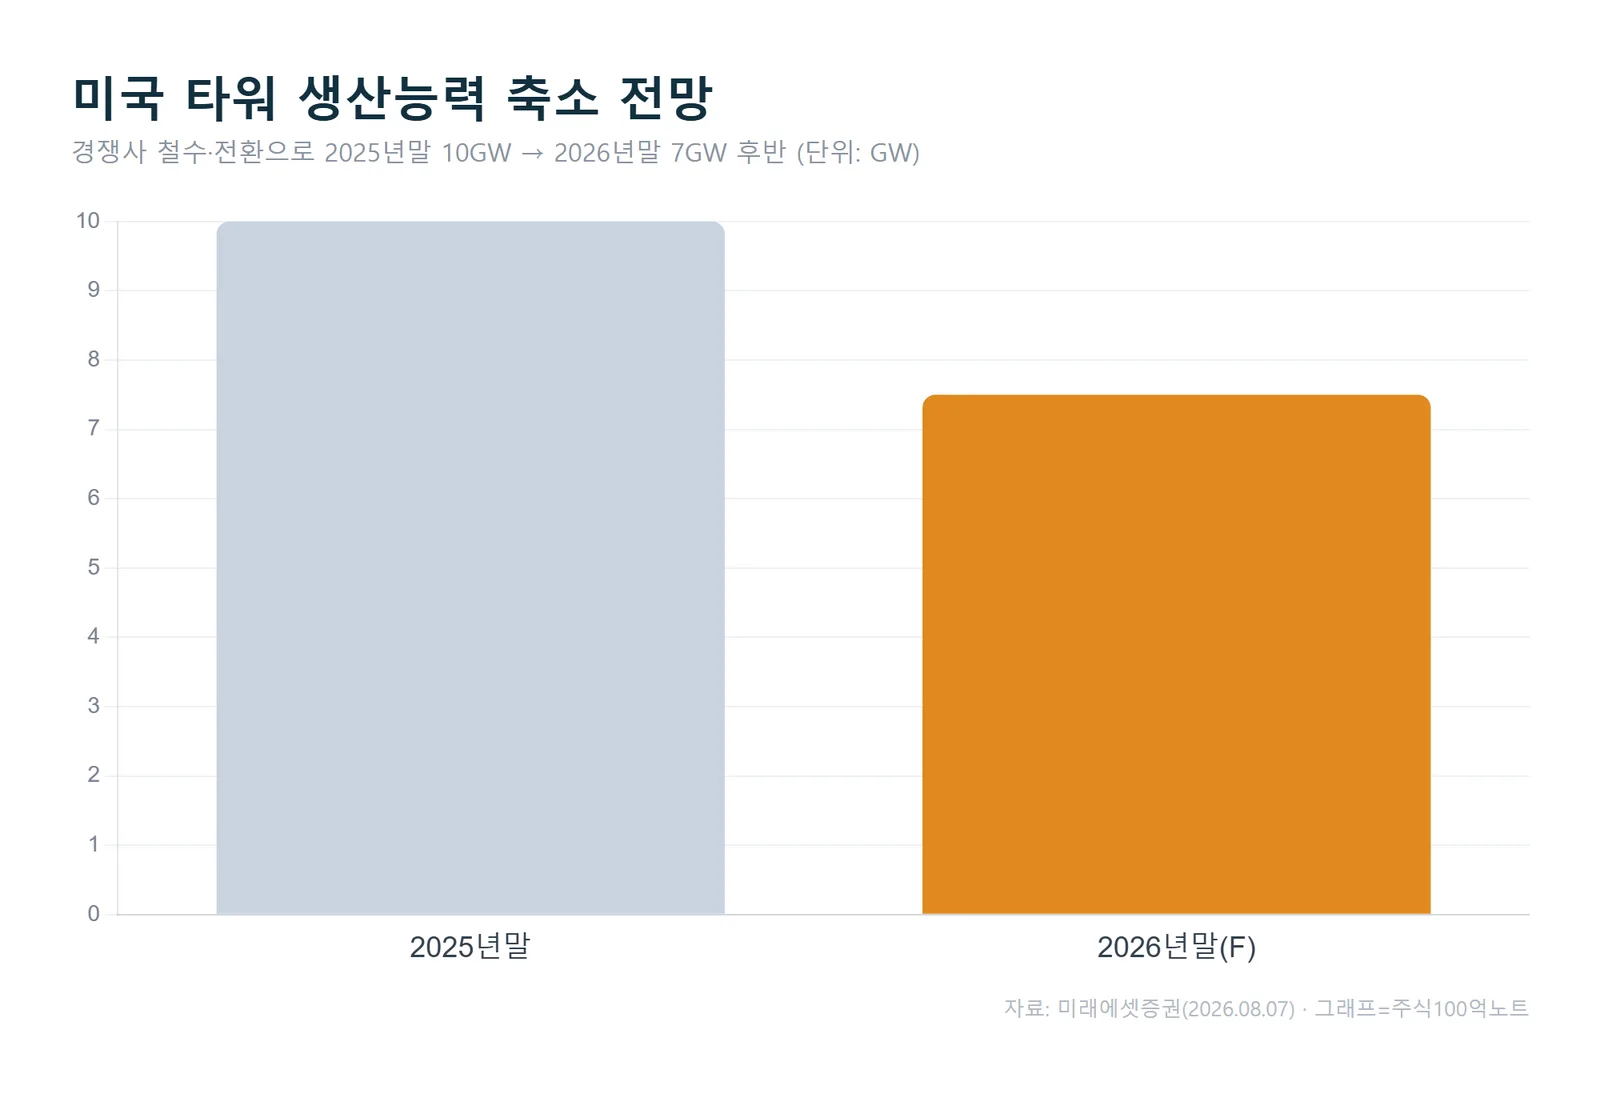
그 결과 미국 타워 생산능력은 2025년말 10GW에서 2026년말 7GW 후반으로 감소할 전망입니다. 공급이 줄면 남는 업체의 가격 협상력(ASP)은 커집니다. 과거 풍력 타워 업황에서도 공급 구조조정 국면은 살아남은 업체에 유리하게 작용하곤 했습니다.
미래에셋증권은 단기 분기 변동성보다 중장기 재편 수혜에 무게를 두라고 권고했습니다. 풍력 설치량 전망 상향과 경쟁사 캐파 축소가 동시에 진행되는 국면이라는 이유에서입니다.
지금 체크할 변수
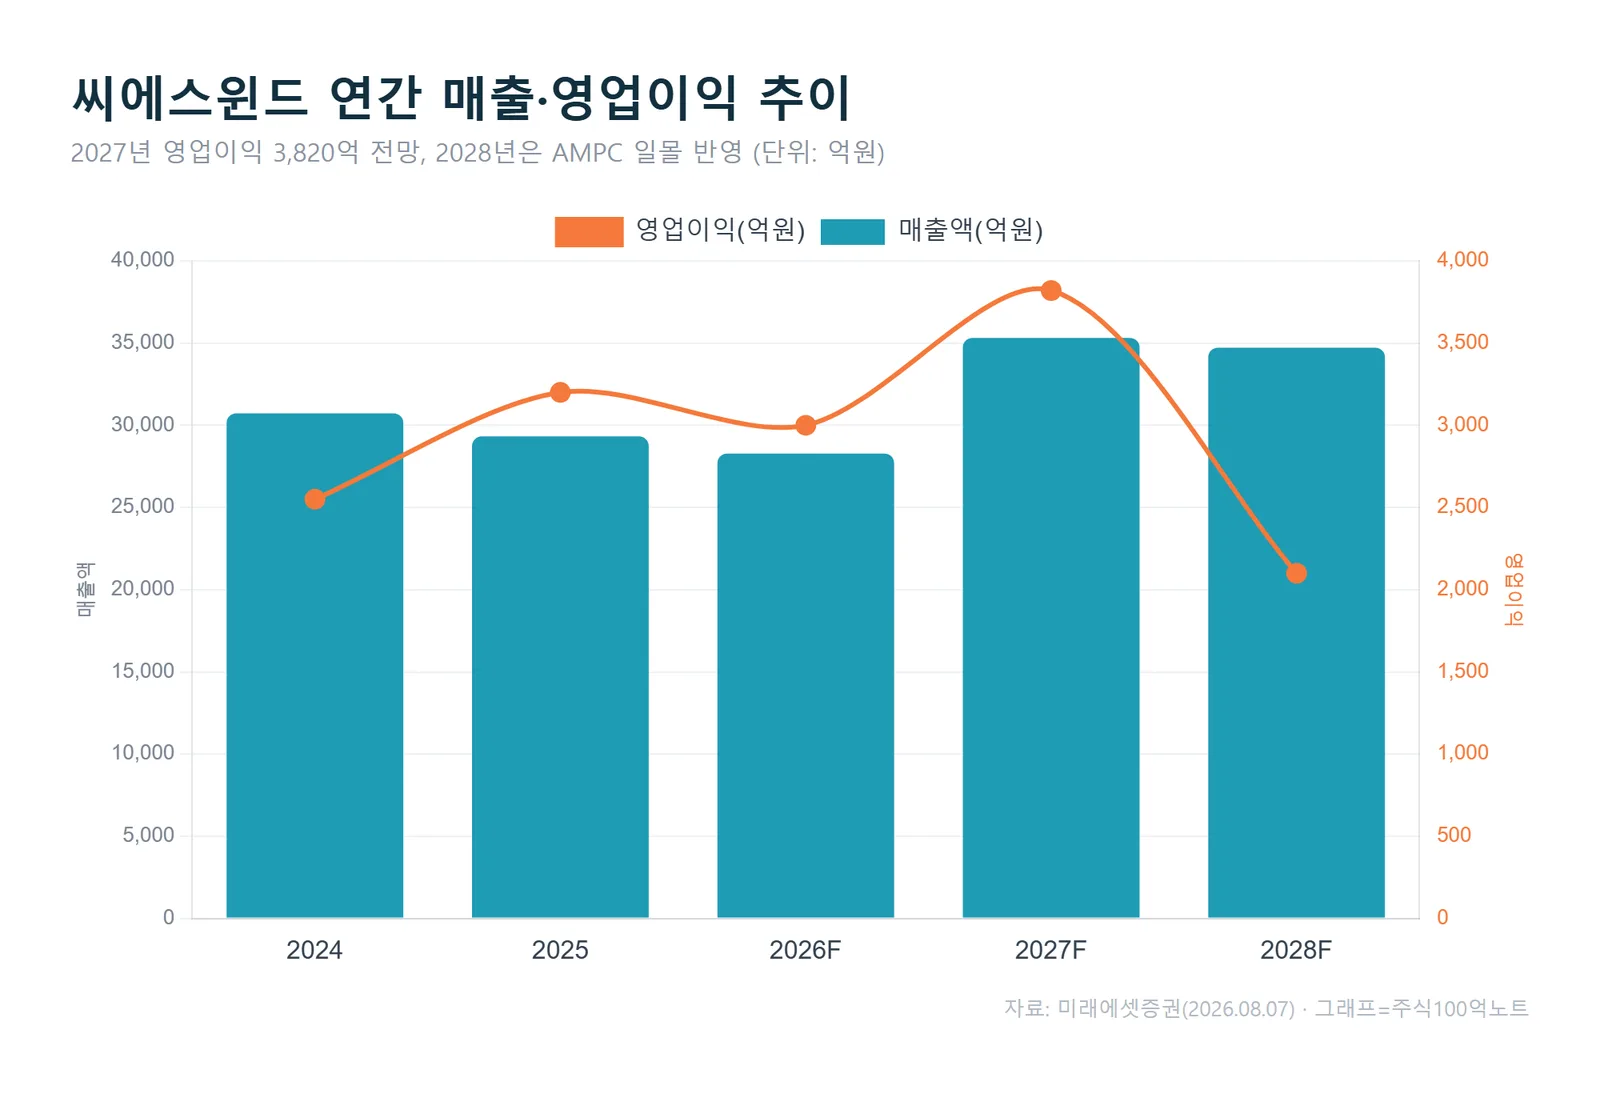
낙관만 있는 건 아닙니다. 시장이 우려하는 지점은 4분기 하부구조물 수주 공백, 그리고 2027년 이후 AMPC 일몰입니다. 실제로 미래에셋증권 추정치에서도 2028년 영업이익은 2,100억원으로 전년(3,820억원)보다 크게 줄어드는데, 이는 AMPC 축소를 반영한 수치입니다.
2028년 이후 실적은 결국 미국법인의 오가닉 마진(현재 3% 수준) 개선과 공급 축소에 따른 ASP 협상력 확보에 달려 있습니다. 인센티브에 기댄 이익이 얼마나 자체 경쟁력으로 대체되는지가 관건입니다.
자주 묻는 질문
Q. AMPC가 끝나면 실적이 무너지는 건가요?
AMPC는 2027년 이후 축소·일몰이 예정돼 있어 2028년 영업이익 추정치가 낮아지는 요인입니다. 다만 미래에셋증권은 미국 설치 수요 증가와 경쟁사 캐파 축소가 이를 일부 상쇄할 변수로 봤습니다. 확정된 결론은 아닙니다.
Q. 목표주가 74,000원이면 지금 사도 되나요?
목표주가는 미래에셋증권의 12개월 전망치이지 매수 신호가 아닙니다. 정책·수급 개선이 실제 수주와 실적으로 확인되는지, 하부구조물 수주 공백이 메워지는지에 따라 추정치는 바뀔 수 있습니다.
정리하면, 씨에스윈드는 2분기 실적으로 정책 인센티브의 힘을 확인했고, 미국 풍력의 정책·수급 개선과 경쟁사 캐파 축소라는 중기 재편이 투자 논리의 축입니다. 다음 확인 지점은 하반기 수주와 27년 설치 사이클의 실제 개시입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#씨에스윈드 #씨에스윈드주가 #풍력에너지 #AMPC #미래에셋증권