씨에스윈드 주가 전망 2026, 상승여력 61%의 배경
한화투자증권이 씨에스윈드를 풍력 업종 최선호주로 꼽으며 커버리지를 시작했습니다. 투자의견 매수, 목표주가 74,000원으로, 8월 19일 종가(45,950원) 대비 상승여력은 61%입니다.
이 글을 끝까지 보면 목표주가 74,000원이 어떻게 나왔는지, 그리고 미국·유럽 풍력 시장이 왜 다시 씨에스윈드에 유리해지는지 정리됩니다.
목표주가 74,000원, 어떻게 산정했나
한화투자증권 김예인 애널리스트는 씨에스윈드에 투자의견 Buy와 목표주가 74,000원을 제시했습니다. 산정 방식은 12개월 선행 EPS 4,932원에 목표 PER 15배를 적용한 것입니다.
이 15배는 글로벌 풍력 터빈 4개사의 평균 선행 PER에 기자재 업체 할인 40%를 적용한 값입니다. 리포트는 현재 씨에스윈드의 밸류에이션이 글로벌 풍력 동종업체 대비 과도하게 할인돼 있다고 봤습니다.
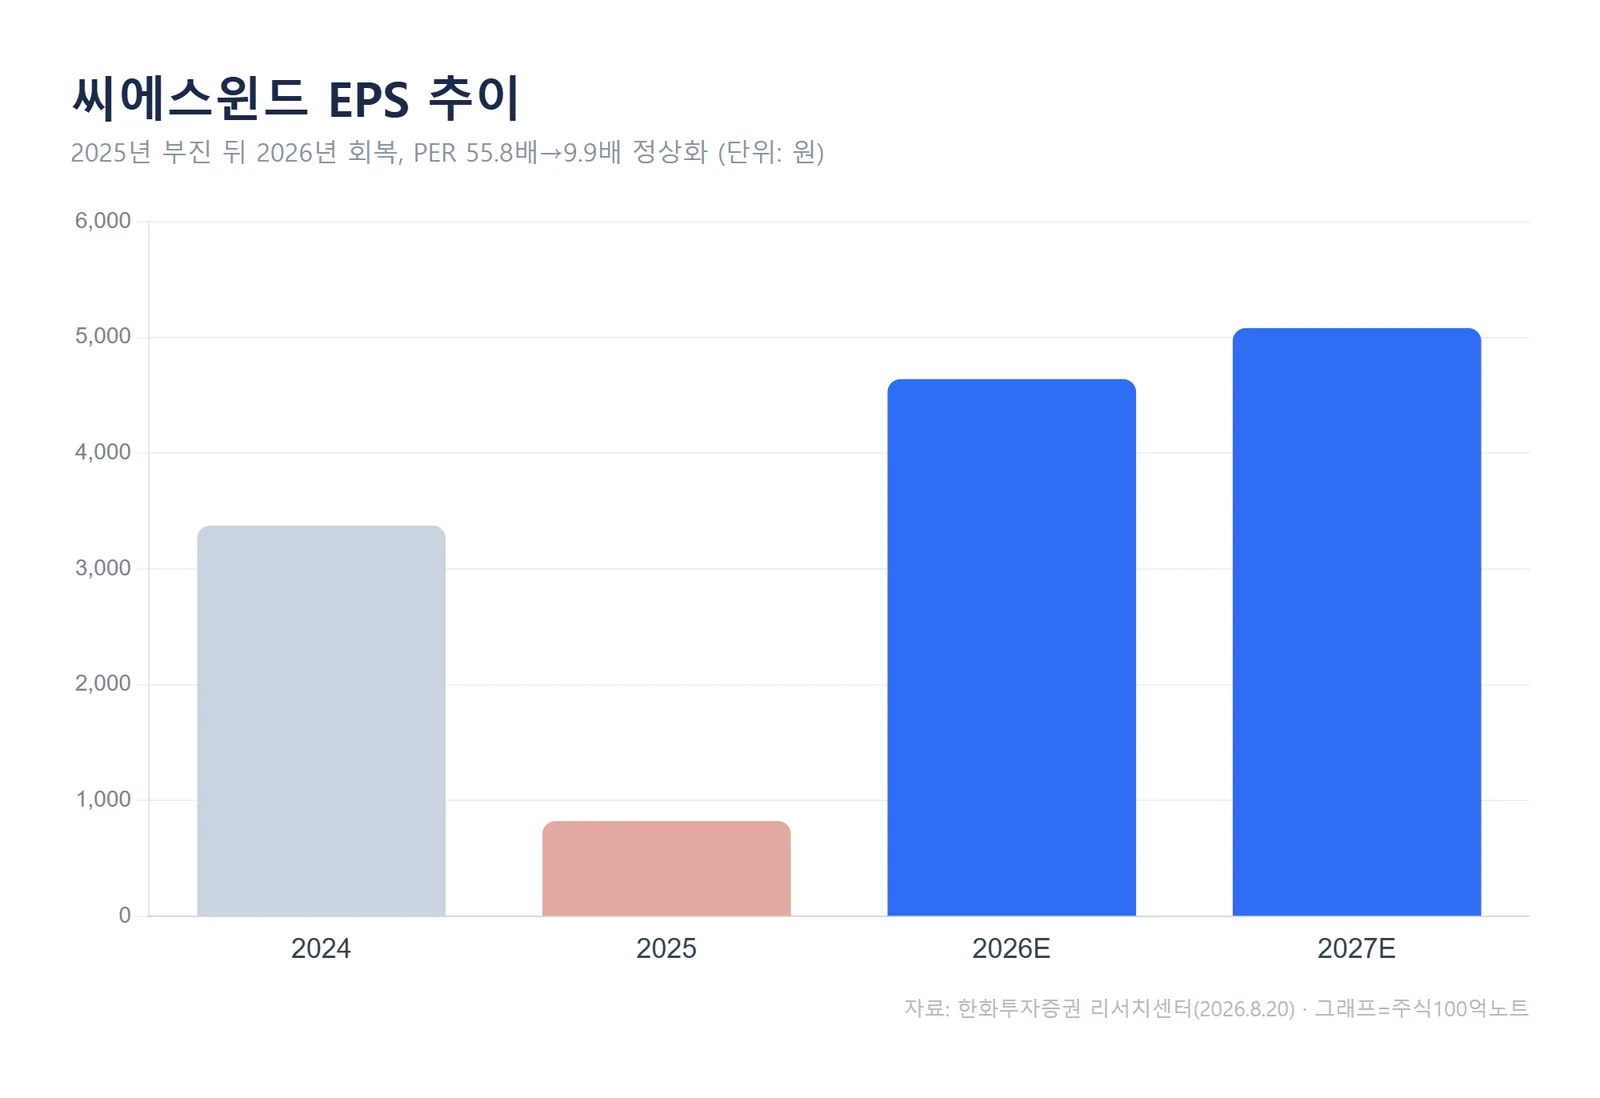
실제로 씨에스윈드의 PER은 2025년 55.8배에서 2026년 예상 9.9배로 급락합니다. 이는 주가가 싸져서가 아니라, 2025년 일회성 부진으로 눌렸던 이익이 2026년 정상화되기 때문입니다. EPS는 2025년 823원에서 2026년 4,639원으로 회복될 전망입니다.
2분기 영업이익 45% 늘며 컨센서스 상회
실적 흐름부터 보겠습니다. 씨에스윈드의 2분기 매출은 6,864억원(전년 대비 +5.6%), 영업이익은 860억원(+45.0%, 영업이익률 12.5%)으로, 시장 기대치(787억원)를 9.2% 웃돌았습니다.
타워 부문은 미국 법인의 생산 물량 확대로 매출(+21.4%)과 영업이익(+64.9%)이 모두 늘었습니다. 하부구조물 부문은 적자 사업부였던 린도 공장 가동 중단으로 매출은 줄었지만, 고객사 인센티브 효과까지 더해지며 영업이익률이 31.2%까지 올랐습니다.
이익의 중심이 하부구조물에서 타워로
연간으로 보면 구조 변화가 뚜렷합니다. 씨에스윈드의 2026년 매출은 2.9조원(-2.2%), 영업이익은 3,091억원(-3.5%)으로 전사 성장세는 제한적입니다.
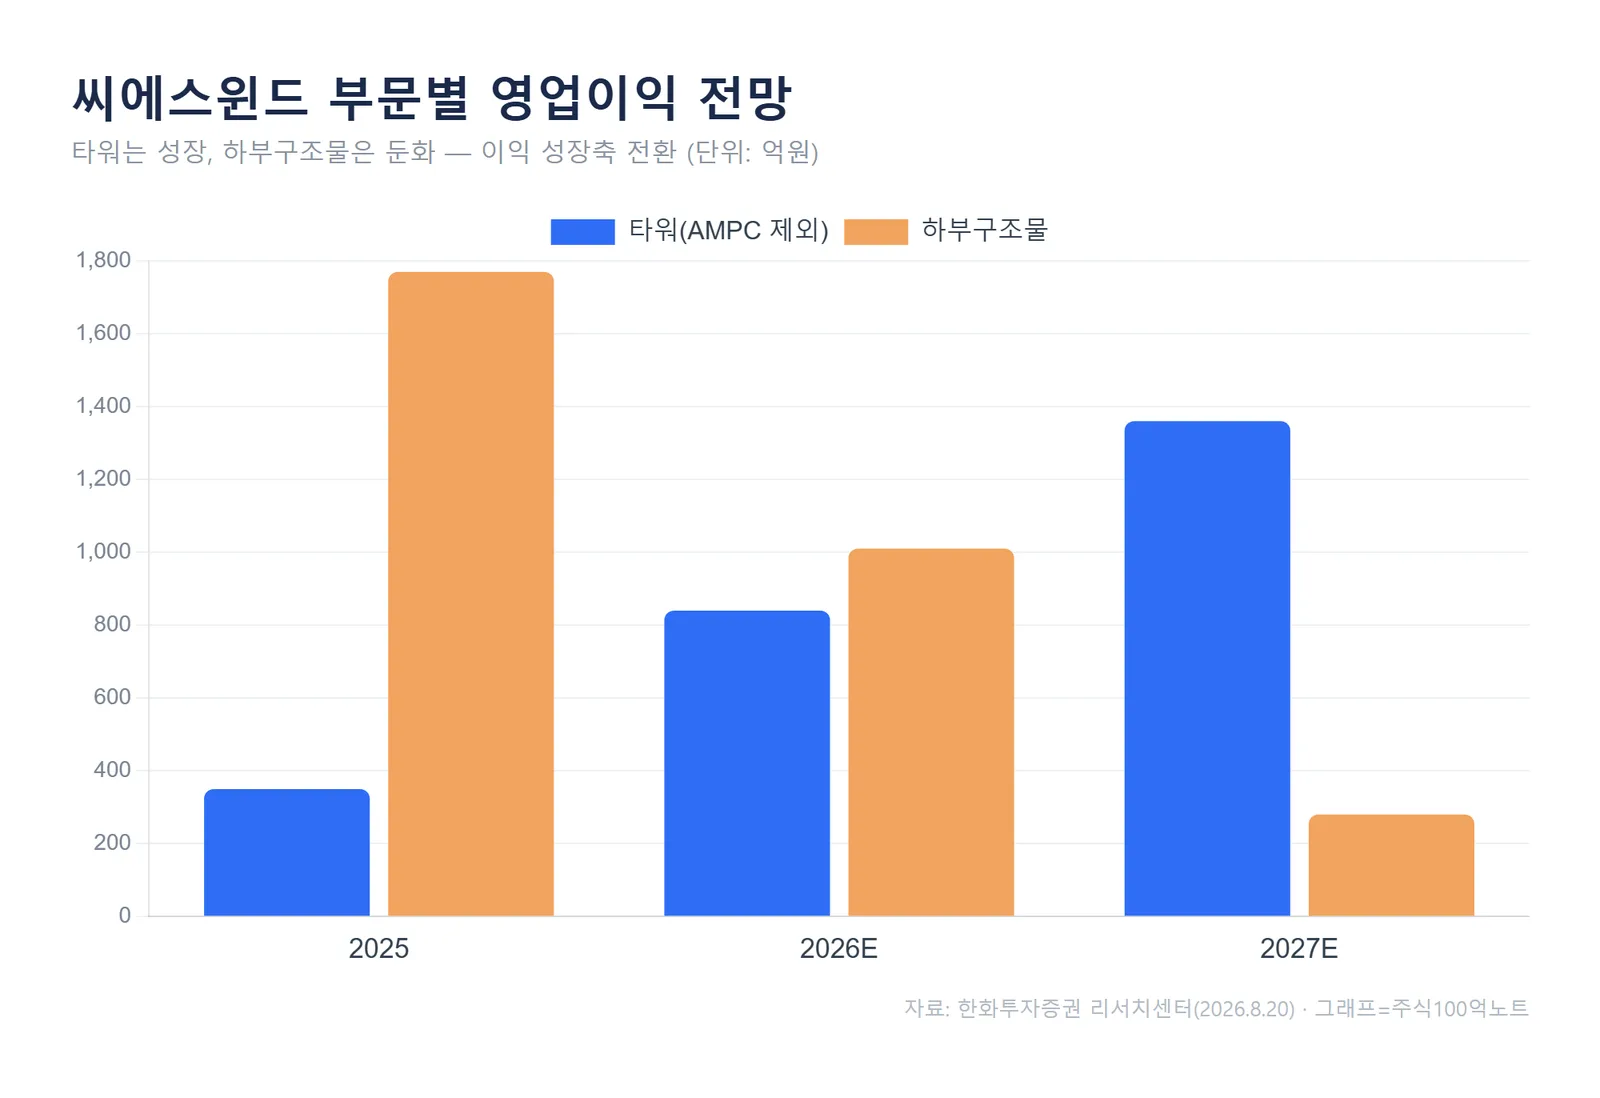
차트를 따라가 보면 이익의 성장축이 바뀌는 게 보입니다. AMPC를 제외한 타워 부문 영업이익은 2025년 350억원에서 2027년 1,360억원으로 커지는 반면, 그동안 이익을 떠받치던 하부구조물은 일시적 수주 공백으로 둔화됩니다.
한화투자증권은 미국 법인의 영업마진이 현재 약 4% 수준이지만, 숙련 인력 투입과 자동화 설비 도입으로 한 자릿수 후반까지 끌어올리는 것을 목표로 한다고 전했습니다. 미국 매출이 늘면 AMPC(생산 세액공제) 수취액도 함께 늘어나, 매출 증가가 곧 수익성 개선으로 이어지는 구조입니다.
AMPC 종료 이후에도 미국을 보는 이유
씨에스윈드의 가장 큰 불확실성은 2028년 AMPC(생산 세액공제) 종료였습니다. 그런데 리포트는 종료 이후를 지나치게 보수적으로 볼 필요가 없다고 판단했습니다.
시장조사기관 Woodmac은 미국 육상풍력 신규 설치량을 2028~2030년 각각 10.1GW, 10.1GW, 10.2GW로, 직전 전망 대비 29.4% 상향했습니다. 보조금이 사라져도 연간 10GW 안팎의 수요가 유지된다는 뜻입니다. 노후 단지 교체(리파워링) 수요도 2026년 622MW에서 2029년 3GW로 늘어날 전망입니다.
공급 쪽 변화도 우호적입니다. 미국 타워업체 Broadwind가 풍력 시장에서 철수했고 Arcosa도 무게중심을 옮기고 있어, 시장이 회복되면 남은 공급자인 씨에스윈드의 협상력이 커질 수 있습니다.
유럽 해상풍력 회복이라는 추가 카드
중장기 그림에는 유럽 해상풍력이 있습니다. 고금리와 원가 상승으로 유찰이 이어졌던 유럽 해상풍력 경매가 다시 살아나고 있습니다.
영국은 2026년 1월 역대 최대인 8.4GW 규모 프로젝트를 확정했고, 프랑스는 10GW 입찰을 추진 중입니다. 씨에스윈드는 타워뿐 아니라 해상풍력 하부구조물 사업까지 갖추고 있어 수혜 범위가 넓습니다. 유럽이 중국산 기자재 의존도를 낮추려는 정책도 현지 생산 기반을 가진 씨에스윈드에 유리한 환경입니다.
자주 묻는 질문
Q. 상승여력 61%면 지금 사도 되나요?
목표주가는 한화투자증권의 12개월 전망치이지 매수 신호가 아닙니다. 목표주가는 선행 EPS와 목표 PER 15배를 전제로 한 값이라, 미국 법인 마진 개선 속도나 풍력 정책 변화에 따라 달라질 수 있습니다.
Q. 트럼프 정부의 풍력 압박은 리스크 아닌가요?
정책 압박은 이어지고 있지만, 8월 6일 오리건 연방법원이 육상풍력 군사 검토 중단 조치에 제동을 거는 등 법원을 통한 제약도 확인됩니다. 다만 정책 기조 자체가 바뀐 것은 아니어서, 중간선거와 정책 변화는 계속 확인이 필요한 변수입니다.
정리하면, 이번 리포트의 핵심은 밸류에이션 할인 정상화입니다. 앞으로 볼 지표는 미국 법인의 마진이 실제로 한 자릿수 후반까지 오르는지, 그리고 유럽 해상풍력 입찰이 실제 수주로 이어지는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#씨에스윈드 #풍력주 #목표주가 #한화투자증권 #풍력에너지