카카오 목표주가 39000원, 36% 하향에도 매수 유지
카카오(035720)에 대한 신한투자증권의 2026년 10월 19일 리포트를 정리했습니다. 결론부터 보면 투자의견은 '매수'를 유지했지만, 목표주가는 39,000원으로 기존보다 36.1% 낮췄습니다.
10월 16일 종가 31,700원 기준으로 상승여력은 약 23.0%입니다. 목표가를 크게 깎으면서도 매수를 유지한 배경에는 'AI 에이전트'라는 숙제가 자리 잡고 있습니다.
목표주가 39,000원으로 36% 하향, 그래도 '매수'인 이유
이번 리포트의 핵심은 실적추정치와 밸류에이션을 함께 하향했다는 점입니다. 목표주가는 기존 대비 36.1% 내린 39,000원으로 제시됐습니다.
눈높이를 낮춘 이유는 2027년 이익 전망을 크게 줄였기 때문입니다. 2027년 영업이익 추정치는 1조 2,880억원에서 1조 1,414억원으로 11.3% 하향됐고, 순이익은 13.0% 줄었습니다.
그럼에도 투자의견이 '매수'인 것은 본업의 기초체력이 올라오고 있어서입니다. 영업이익률은 2024년 6.3%에서 2026년 12.2%, 2027년 13.0%까지 개선되는 흐름입니다.
카카오의 2026년 영업수익은 8조 1,964억원(YoY +1%), 영업이익은 1조 33억원(YoY +42.8%)으로 전망됩니다. 매출 성장은 완만하지만 비용 효율화로 이익이 빠르게 늘어나는 구조입니다.
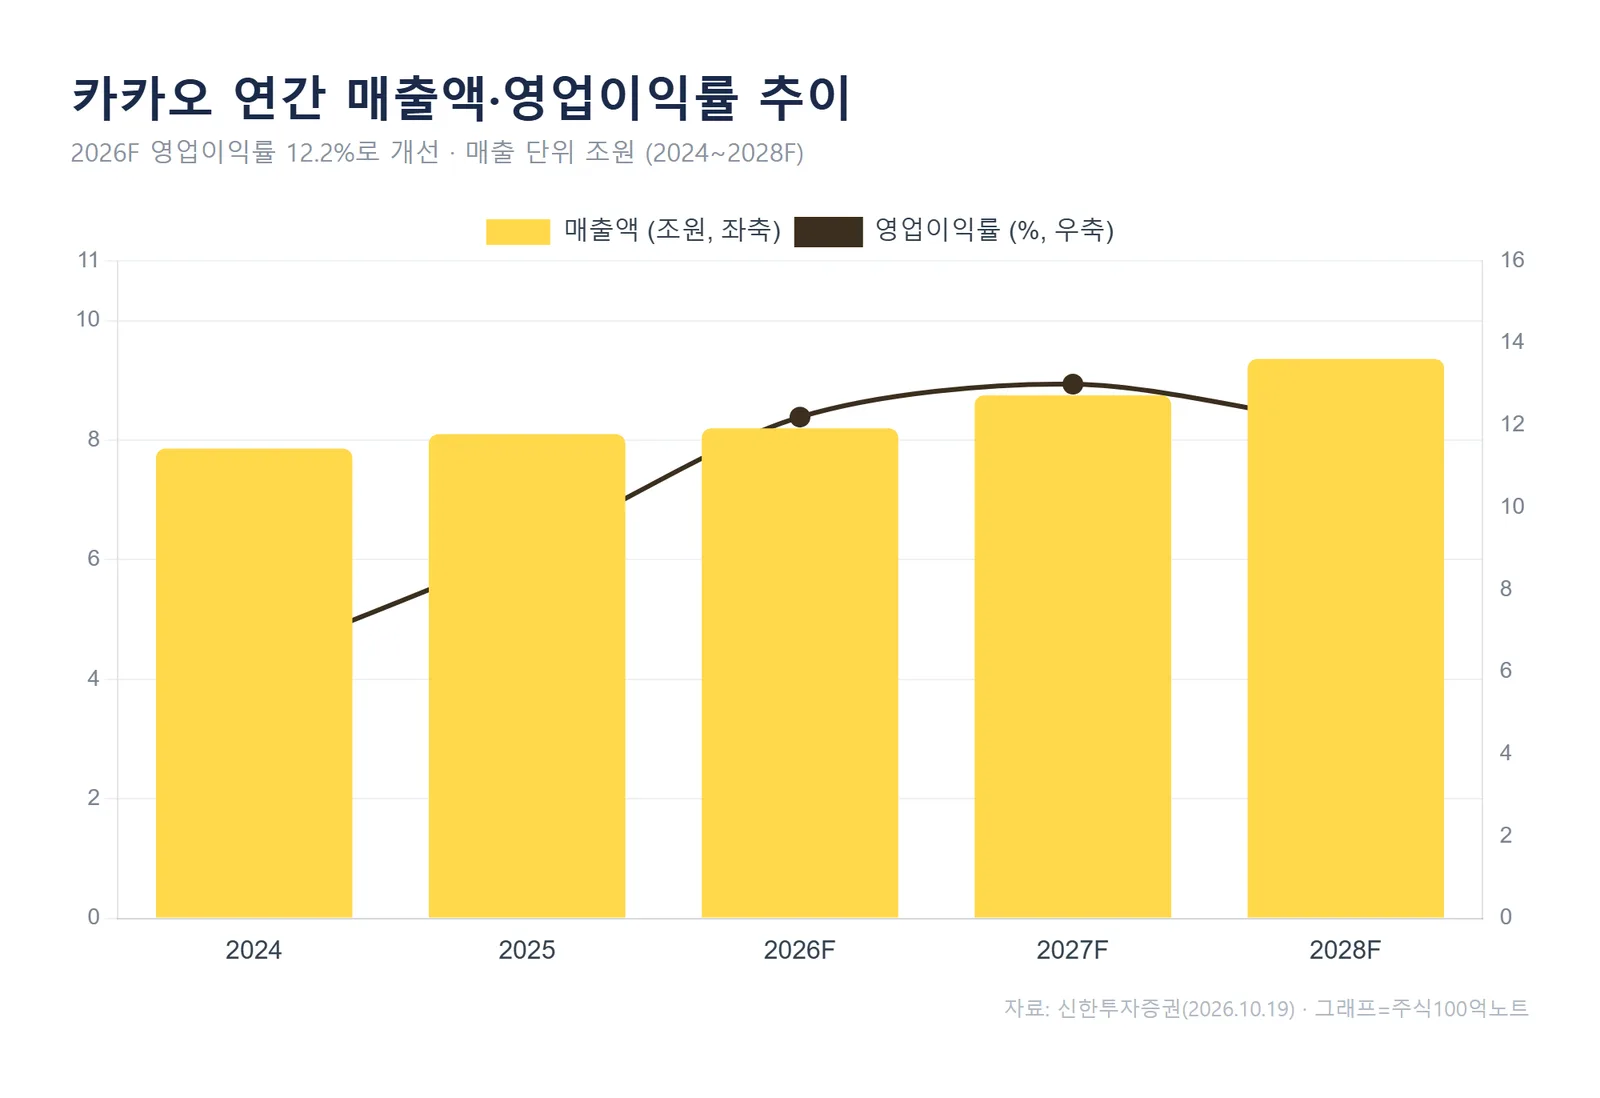
정리하면, 신한투자증권은 카카오의 2026년 영업이익률을 12.2%로 보며 이익 체력은 긍정적이지만, 향후 멀티플(주가 배수)을 결정하는 건 결국 AI 에이전트의 성과라고 판단했습니다.
3분기 실적은 시장 기대치를 소폭 밑돌 전망
당장의 3분기 성적표는 시장 눈높이를 조금 밑돌 것으로 보입니다. 신한투자증권은 카카오의 3분기(3Q26F) 매출을 2조 229억원, 영업이익을 2,455억원으로 추정했습니다.
영업이익은 지난해 같은 기간보다 18.0% 늘어난 수치입니다. 다만 시장 컨센서스(2,527억원)와 비교하면 2.9% 낮은 수준입니다.
매출은 컨센서스 대비 1.4%, 순이익은 6.5% 하회할 것으로 전망됐습니다. 수치 자체는 성장하고 있지만, 기대치를 완전히 채우지는 못하는 그림입니다.
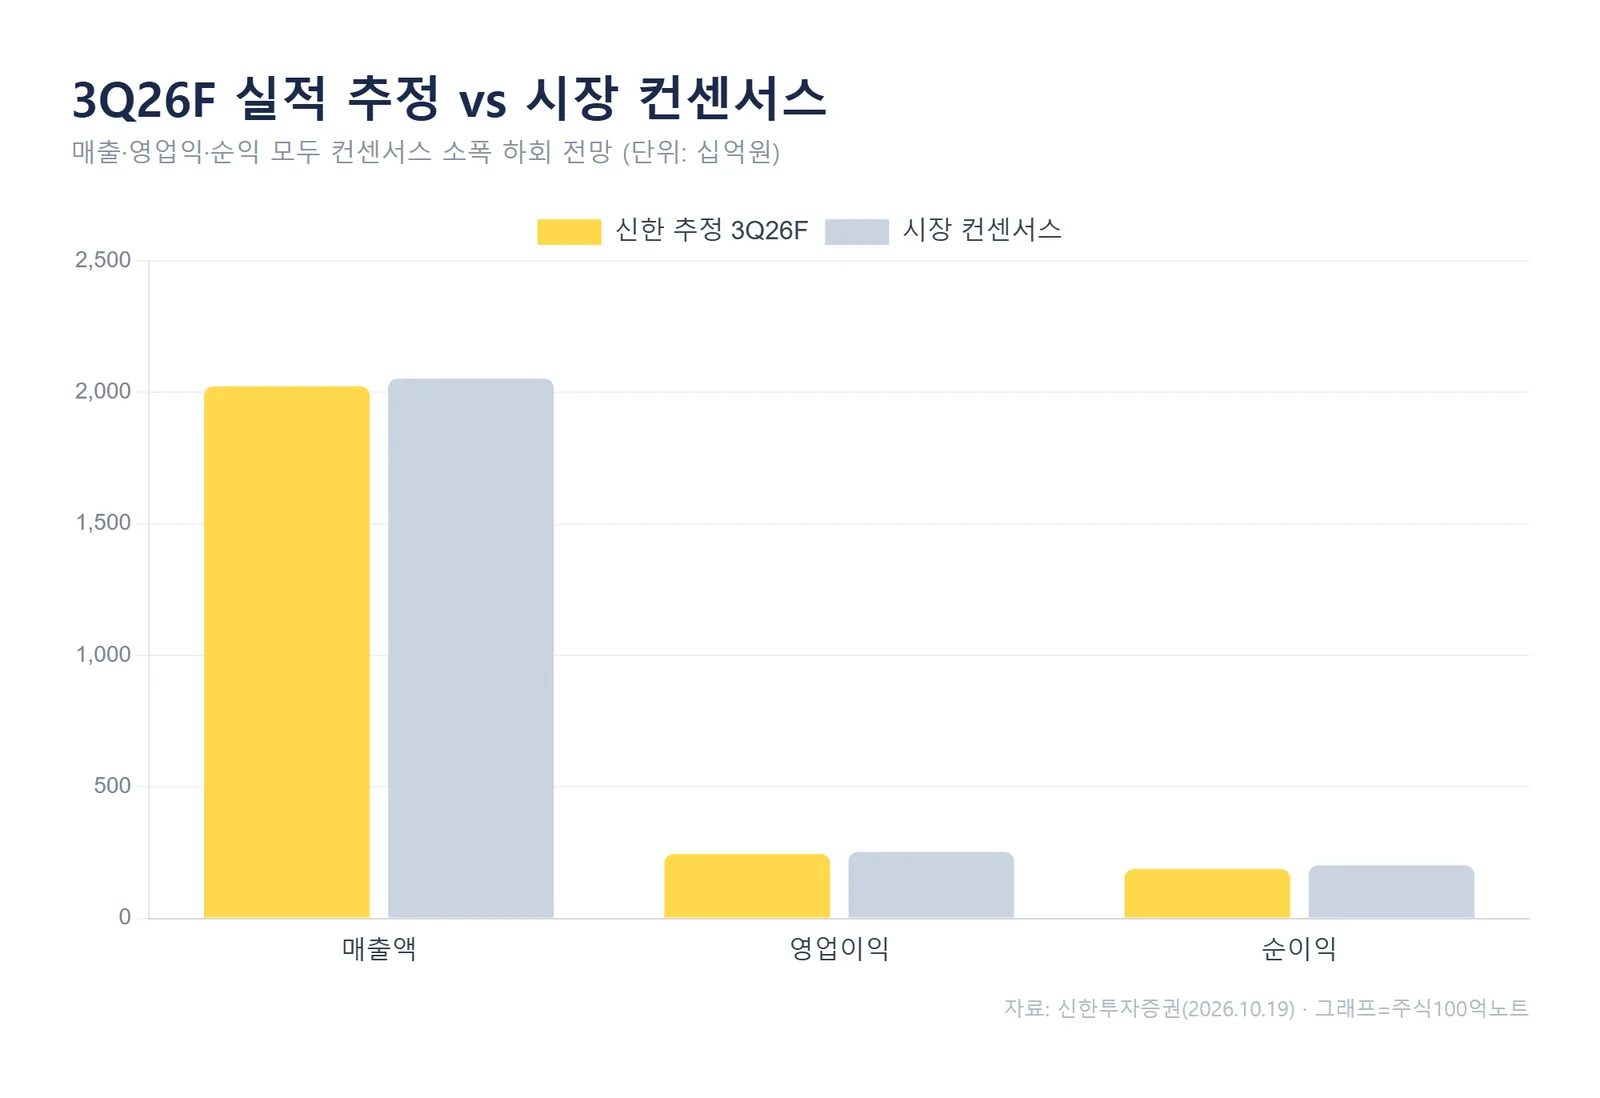
3분기 추정 영업이익률은 12.1%로, 두 자릿수 수익성은 유지됩니다. 실적의 방향성보다는 기대치와의 간극이 관전 포인트입니다.
주가의 열쇠는 결국 '카나나 스페이스'
리포트가 가장 비중 있게 다룬 부분은 카카오의 AI 전략입니다. 핵심은 '카나나 스페이스'라는 범용 AI 어시스턴트입니다.
카나나 스페이스는 별도 앱 설치 없이 카카오톡 화면 위에서 바로 불러 쓸 수 있도록 설계됐습니다. 일정·메시지 관리에서 시작해 쇼핑·예약·송금까지 넓혀가는 구상입니다.
카카오의 최대 강점은 약 5,000만 명에 달하는 카카오톡 이용자 기반입니다. 이 접점을 통해 AI를 곧바로 배포할 수 있다는 점이 초기 확산의 무기입니다.
수익화 경로는 세 가지로 제시됐습니다. 구매 의도를 파악한 광고, 선물하기 중심의 커머스 거래, 여행·예약 같은 외부 서비스 중개 수수료입니다.
리포트는 약 6조원 규모의 검색광고 시장에서 카카오 점유율이 1% 미만이라는 점에 주목했습니다. 기존 매출을 잠식하기보다, 비어 있는 신규 영역을 채우는 기회로 본 것입니다.
실제 가능성을 보여준 실험도 언급됐습니다. 소규모 숙박 에이전트 테스트에서 AI 제안 이후 약 40%가 실제 거래로 전환됐고, 대부분이 신규 이용자였습니다.
일정표도 구체화됐습니다. 카나나 스페이스는 2026년 12월 비공개 베타 테스트를 거쳐 2027년 3월 공개 출시를 목표로 하고 있습니다.
목표주가 39,000원은 어떻게 나왔나 (SOTP)
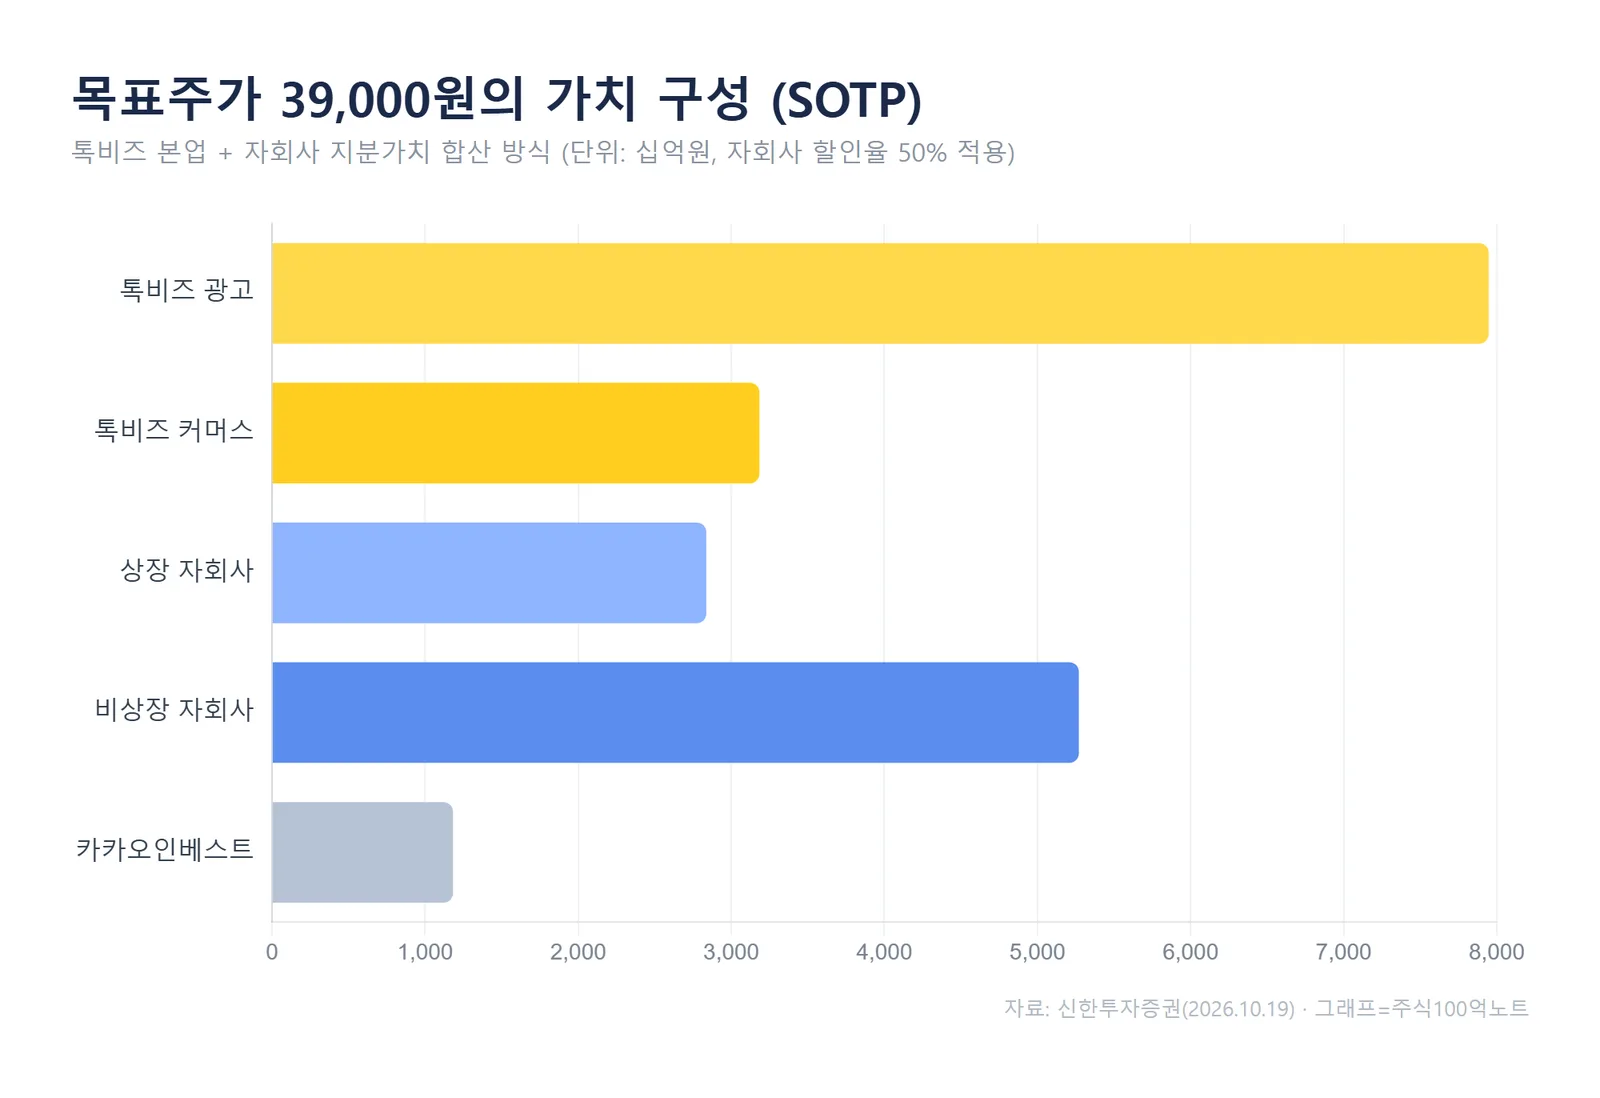
목표주가는 사업부별 가치를 따로 매겨 더하는 SOTP 방식으로 산출됐습니다. 본업인 톡비즈와 자회사 지분가치를 합산하는 구조입니다.
가장 큰 비중은 톡비즈 광고 가치(약 7조 9,471억원)입니다. 여기에 톡비즈 커머스, 카카오페이·카카오뱅크 같은 상장 자회사, 카카오모빌리티·카카오엔터 등 비상장 자회사 지분가치가 더해집니다.
자회사 지분가치에는 50% 할인율이 적용됐습니다. 이렇게 합산한 기업가치 약 17조원을 주식 수로 나눠 목표주가 39,000원이 도출됐습니다.
밸류에이션 지표로 보면 카카오의 2026년 예상 PER은 28.6배, 2027년은 19.1배입니다. 이익이 늘면서 배수 부담은 점차 낮아지는 흐름입니다.
투자 포인트와 리스크 정리
정리하면 긍정 요인은 뚜렷합니다. 이익 체력 개선, 5,000만 이용자 기반, 그리고 아직 광고·커머스에 AI가 거의 붙지 않았다는 '빈 공간'입니다.
반대로 리스크도 분명합니다. 커머스 기반이 경쟁사 대비 단단하지 않고, 카나나 스페이스의 실제 성과가 2026년 말부터 2027년에야 확인된다는 점입니다.
리포트는 주가의 방향성이 결국 카나나 스페이스 베타 테스트의 결과와 후기에 달려 있다고 봤습니다. 5,000만 이용자라는 강점을 '숫자'로 증명하는 과정이 남아 있는 셈입니다.
자주 묻는 질문 (FAQ)
Q. 목표주가를 36%나 내렸는데 왜 매수인가요?
목표가 하향은 2027년 이익 전망을 줄인 결과이고, 현재 주가(31,700원) 대비로는 여전히 약 23%의 상승여력이 남아 있다고 봤기 때문입니다. 본업 이익률 개선과 AI 수익화 기대가 매수 의견의 근거입니다.
Q. 카나나 스페이스는 언제 쓸 수 있나요?
리포트 기준 2026년 12월 일부 비공개 베타 테스트를 시작하고, 2027년 3월 공개 출시를 목표로 하고 있습니다. 실제 일정은 회사 사정에 따라 달라질 수 있습니다.
이 글은 신한투자증권 리포트를 바탕으로 정리·해설한 참고 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#카카오 #카카오주가 #카카오목표주가 #카나나스페이스 #AI에이전트 #신한투자증권 #035720 #카카오전망