삼성SDI 목표주가 74만원, ESS가 만든 32% 여력
신한투자증권이 2026년 10월 14일 삼성SDI(006400)에 대해 투자의견 매수를 유지하면서 목표주가를 74만원으로 상향했습니다. 직전 목표가 대비 약 19% 올린 수치입니다.
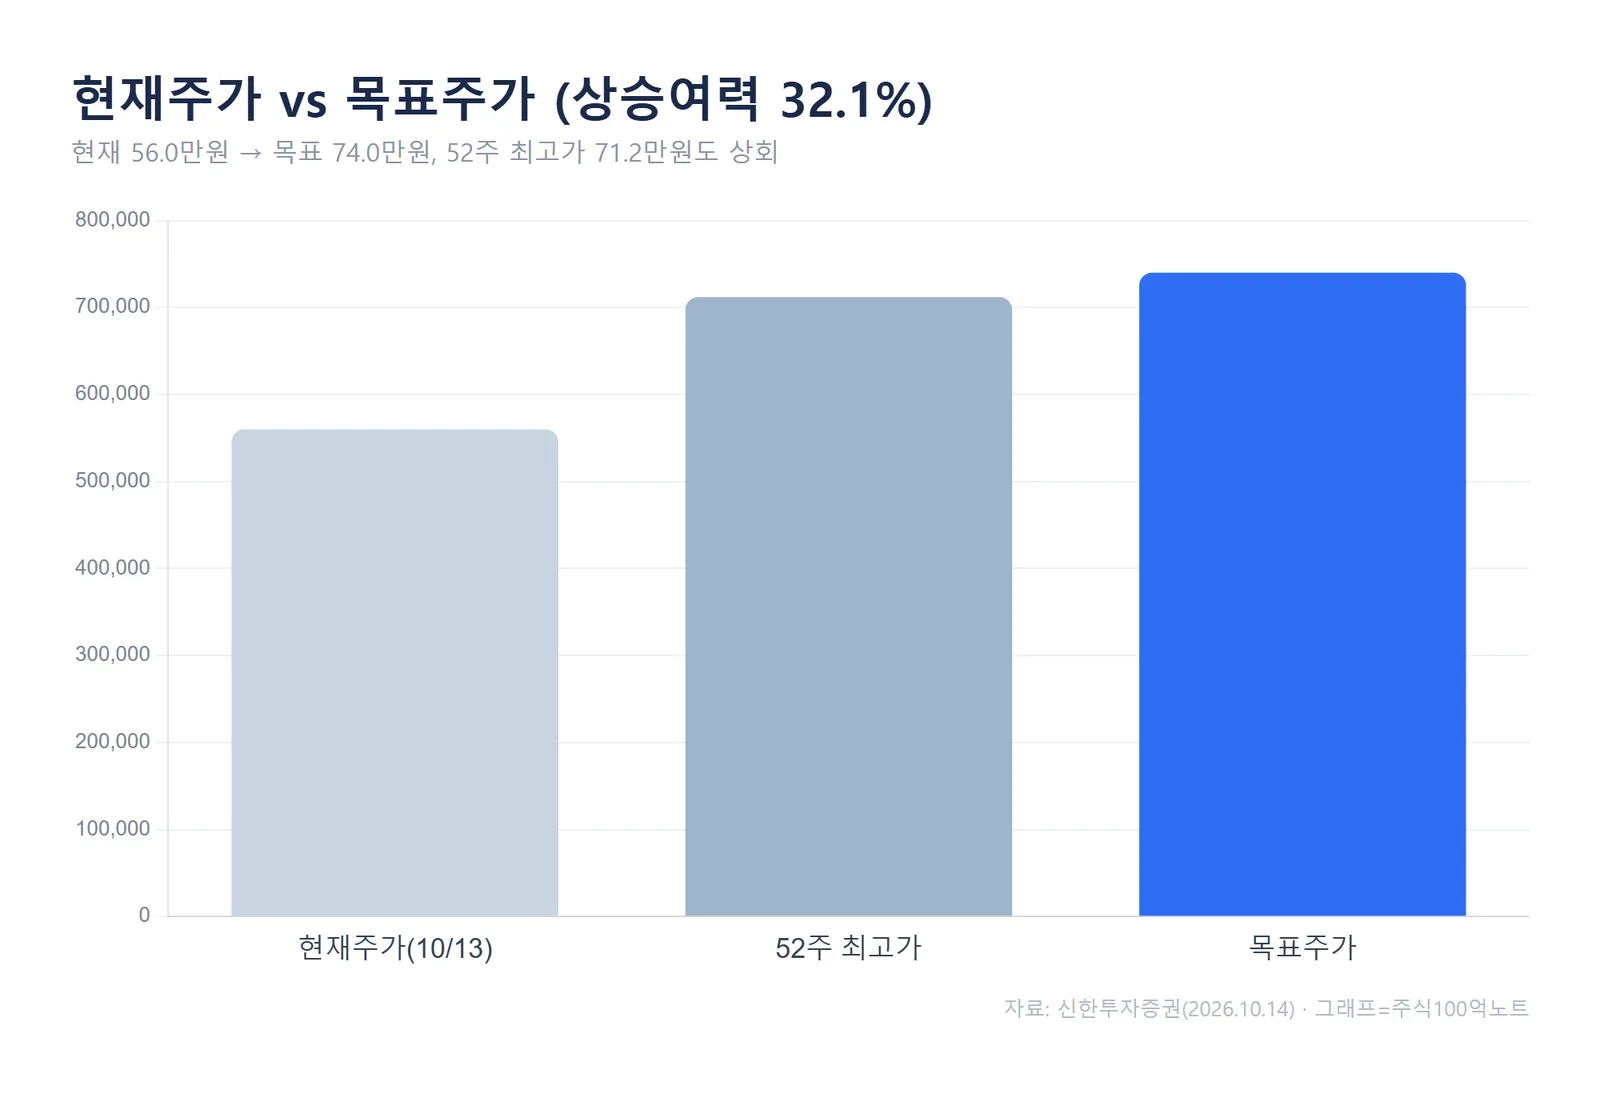
10월 13일 종가 56만원 기준으로 상승여력은 32.1%입니다. 흥미로운 점은 이번 3분기 실적 서프라이즈의 상당 부분이 일회성이었다는 사실인데도, 증권사는 오히려 목표가를 올렸다는 것입니다.
그 이유를 리포트는 한 단어로 요약합니다. 바로 'ESS(에너지저장장치)'입니다.
삼성SDI 목표주가 74만원, 무엇이 바뀌었나
이번 리포트의 핵심은 목표주가 상향과 그 근거입니다. 신한투자증권은 2027년 영업이익 추정치를 약 6% 올리고, 글로벌 2차전지 피어(동종업계) 평균 멀티플을 EV/EBITDA 10.6배에서 11.5배로 상향 적용했습니다.
그 결과 목표주가가 기존보다 19% 오른 74만원으로 산출됐습니다. 현재가 56만원은 52주 최고가(71.2만원)보다 아래에 있어, 목표가는 전고점 회복까지 염두에 둔 수준입니다.
목표주가 74만원은 신한투자증권의 2027년 추정 EBITDA 5.46조원에 피어 평균 11.5배를 적용해 산출한 값으로, 현재가 대비 상승여력은 32.1%입니다(자료: 신한투자증권, 2026.10.14).
3분기 실적, 서프라이즈의 실체는 '일회성 정산금'
3분기 숫자만 보면 화려합니다. 신한투자증권은 3분기 매출액 4.0조원(전분기 대비 +6%), 영업이익 2,638억원(+29%)을 전망했습니다. 시장 컨센서스였던 영업이익 1,654억원을 크게 웃도는 수준입니다.
문제는 이 서프라이즈의 성격입니다. EV(전기차) 전지 부문에서 잡힌 영업이익 961억원은 GM과의 합작법인(JV) 종료에 따른 정산금이 반영된 것입니다. 이 일회성 요인을 빼면 본업 마진은 -7%로, 오히려 적자폭이 확대됩니다.
즉, 숫자는 좋아 보여도 전기차 배터리 본업의 체력은 아직 회복 중이라는 뜻입니다. 그래서 이번 실적을 '진짜 실력'으로 받아들이면 곤란합니다.
3분기 영업이익 2,638억원 중 EV 부문 961억원은 GM JV 종료 정산금이며, 이를 제외한 전기차 전지 본업 마진은 -7%로 추정됩니다(자료: 신한투자증권, 2026.10.14).
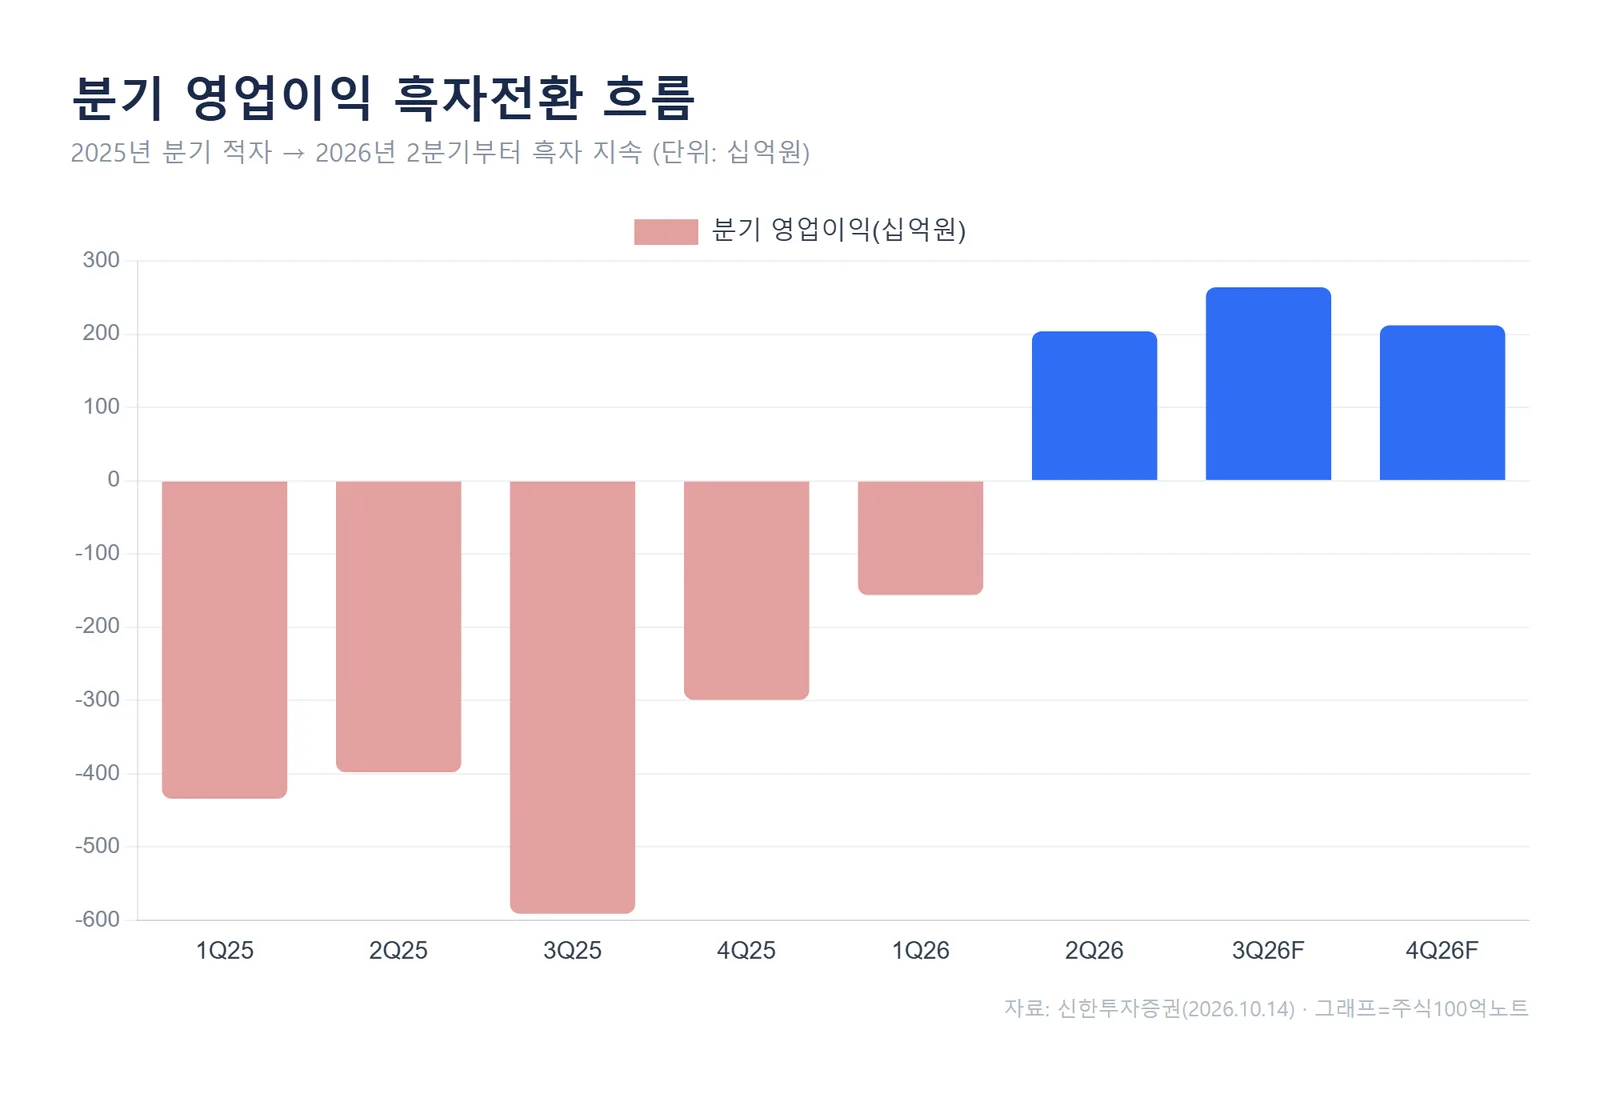
그래도 분기 흐름 자체는 분명히 돌아섰습니다. 2025년 내내 분기 적자였던 영업이익이 2026년 2분기부터 흑자로 전환해 3분기까지 이어지고 있습니다.
진짜 성장 동력은 ESS와 미국 LFP
리포트가 목표가를 올린 진짜 이유는 ESS에 있습니다. 3분기 ESS용 매출은 국내 전력용 이연 물량과 미국 출하 증가로 1.1조원(+39%)에 이를 전망입니다.
특히 미국 쪽 그림이 탄탄합니다. 삼성SDI의 미국 ESS 생산능력은 2027년 약 30GWh로 예상되는데, 이 중 약 80%가 이미 2029년까지의 수주로 채워져 있습니다. 전기차 수요 회복이 더뎌도 ESS가 이익 체력을 받쳐줄 수 있다는 의미입니다.
삼성SDI의 미국 ESS 생산능력은 2027년 약 30GWh로 전망되며, 이 중 약 80%가 2029년까지 수주로 확보돼 있어 전기차 업황과 무관한 실적 하방 지지가 가능합니다(자료: 신한투자증권, 2026.10.14).
4분기부터는 미국 LFP(리튬인산철) 배터리 양산이 시작되고, 미국 생산 세액공제인 AMPC 수혜도 확대됩니다. 여기에 소형전지는 데이터센터용 BBU(배터리 백업 장치)와 전동공구용 고출력 제품으로 흑자전환이 예상되고, 전자재료는 폴더블 신제품용 OLED 소재로 외형이 늘어납니다.
2028년 하반기에는 시너지셀즈(SynergySELS) ESS 가동도 예정돼 있어, 중장기 성장 여력이 한 겹 더 남아 있는 구조입니다.
실적 전망과 투자 포인트
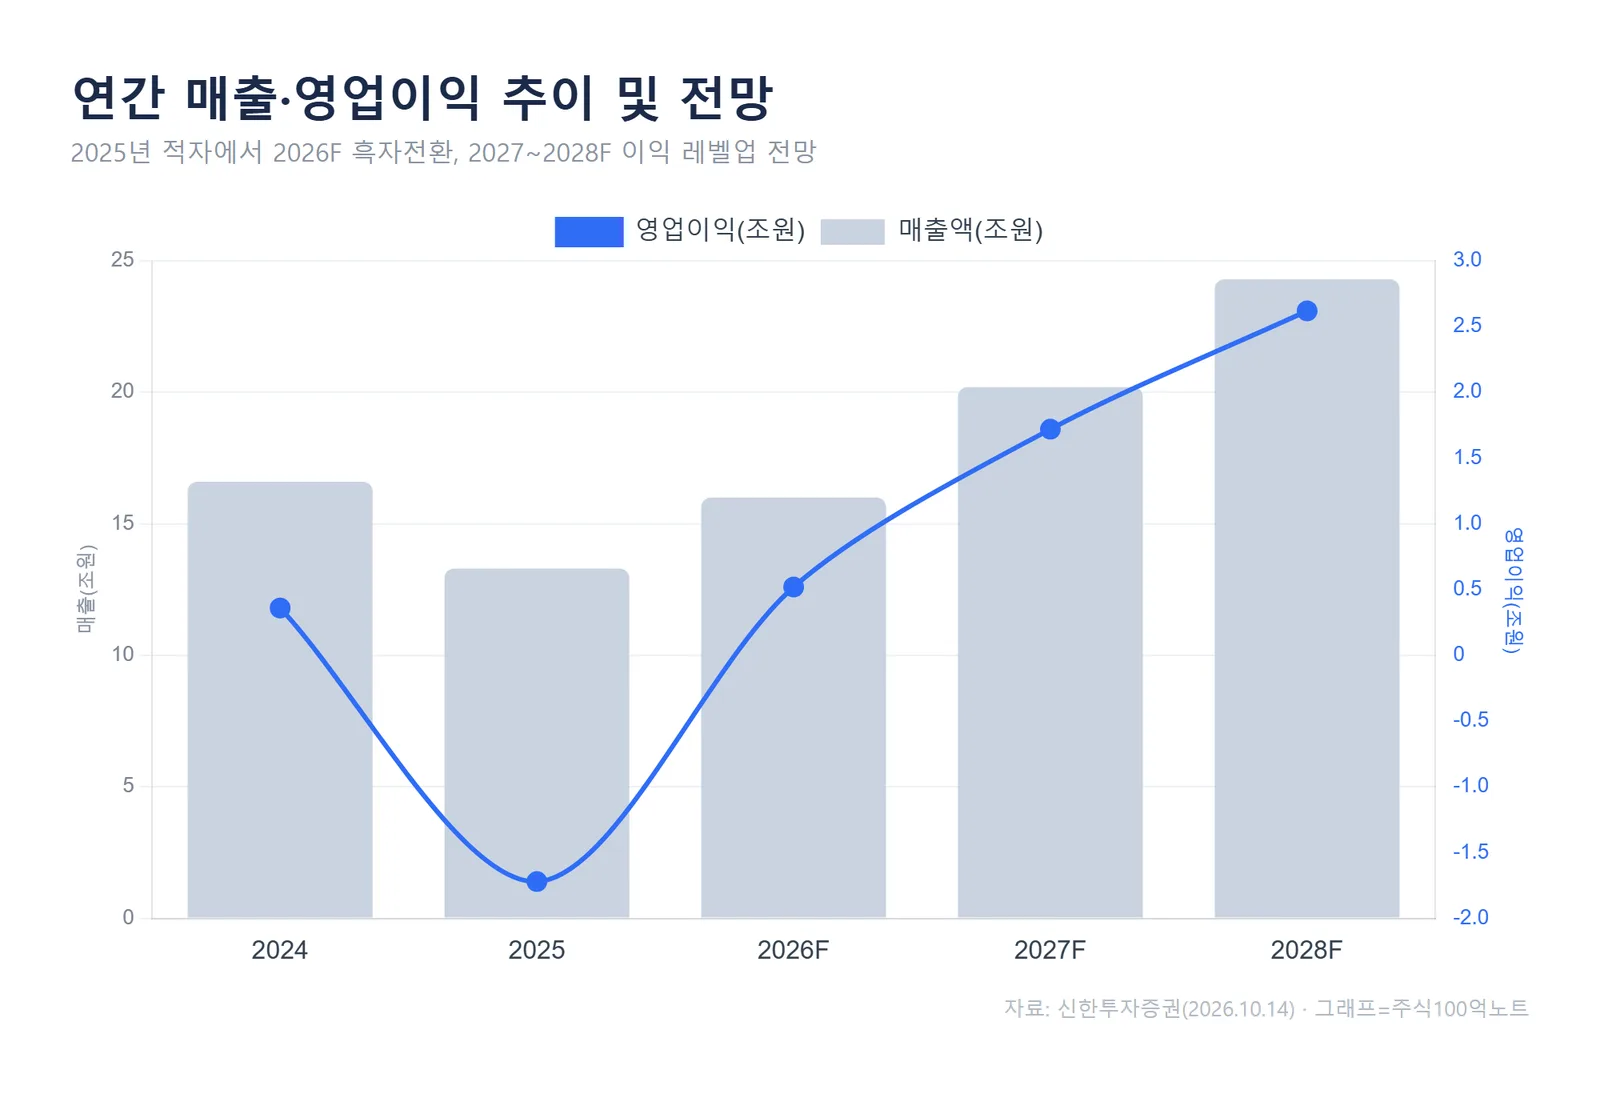
연간 실적 전망을 보면 방향이 선명합니다. 매출액은 2025년 13.3조원에서 2026년 16.0조원, 2027년 20.2조원, 2028년 24.3조원으로 꾸준히 늘어날 전망입니다.
영업이익은 더 극적입니다. 2025년 1.72조원 적자에서 2026년 0.52조원 흑자로 돌아선 뒤, 2027년 1.72조원, 2028년 2.62조원으로 레벨이 한 단계씩 올라갑니다. 신한투자증권은 이번에 2026년 영업이익 추정치를 3,570억원에서 5,245억원으로 약 47% 올렸습니다.
다만 투자자가 함께 봐야 할 리스크도 명확합니다. 전기차 본업 마진 회복이 예상보다 늦어지거나, 미국 ESS 수주·LFP 양산 일정이 밀리면 이 전망치는 흔들릴 수 있습니다. 배당도 2025년부터 당분간 지급되지 않을 것으로 전망돼, 배당 수익을 기대하는 투자자에게는 맞지 않는 구간입니다.
자주 묻는 질문 (FAQ)
Q. 삼성SDI 목표주가와 상승여력은 얼마인가요?
신한투자증권은 2026년 10월 14일 목표주가를 74만원으로 상향(매수 유지)했습니다. 10월 13일 종가 56만원 기준 상승여력은 32.1%입니다.
Q. 3분기 실적이 좋은데 왜 '일회성'이라고 하나요?
3분기 영업이익 2,638억원 가운데 EV 부문 961억원은 GM 합작법인 종료 정산금이 반영된 것입니다. 이 일회성을 빼면 전기차 전지 본업은 여전히 마진 -7%로 적자 구간이기 때문입니다.
Q. 그럼 투자 포인트는 무엇인가요?
리포트는 ESS를 핵심으로 봅니다. 미국 ESS 생산능력의 약 80%가 2029년까지 수주로 확보돼 있고, 4분기 미국 LFP 양산과 AMPC 확대가 추가 성장을 이끌 것으로 전망합니다.
마무리
정리하면, 삼성SDI의 3분기 서프라이즈는 일회성이지만 신한투자증권이 목표가를 올린 근거는 ESS라는 구조적 성장입니다. 전기차 본업 회복 속도와 ESS 수주 이행이 앞으로의 관전 포인트가 될 것입니다.
#888;font-size:14px;margin-top:28px;">※ 본 글은 신한투자증권 리포트(2026.10.14)를 토대로 정리한 정보 제공용 콘텐츠이며, 특정 종목의 매수·매도를 추천하는 투자 권유가 아닙니다. 목표주가·전망치는 증권사의 추정치로 실제 결과와 다를 수 있으며, 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
#삼성SDI #삼성SDI목표주가 #삼성SDI주가전망 #006400 #2차전지 #ESS #에너지저장장치 #신한투자증권 #미국LFP