케이엠더블유 주가 전망 2027, 목표가 7만원 근거
하나증권이 8월 21일 케이엠더블유(032500)에 대해 매수 의견과 12개월 목표주가 7만원을 유지했습니다. 8월 20일 종가는 15,500원으로, 목표가와의 괴리가 크게 벌어진 상태입니다.
핵심은 실적이 아니라 시점입니다. 올해까지는 적자가 이어지지만 2027년부터 이익이 급증한다는 그림인데요. 그 근거가 무엇인지, 그리고 무엇을 확인해야 하는지 숫자로 정리했습니다.
목표가 7만원, 현재가 15,500원의 간극
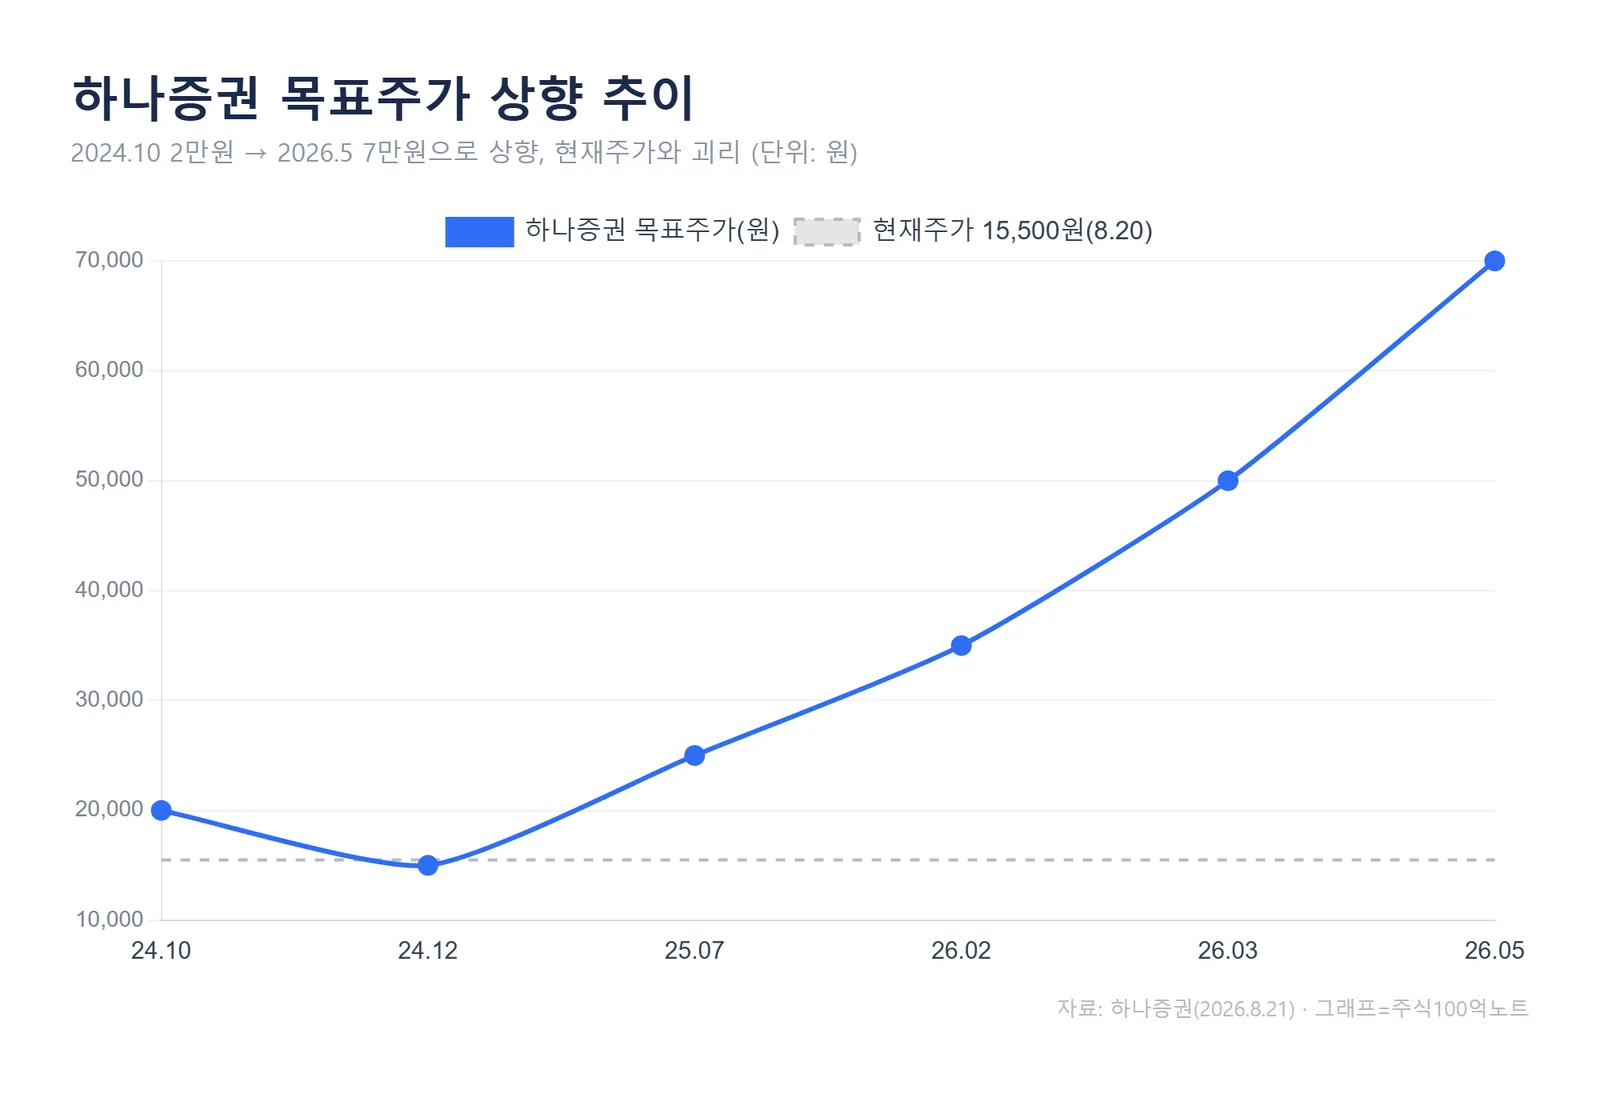
하나증권은 지난해 10월 2만원이던 목표가를 올해 5월 7만원까지 단계적으로 올렸습니다. 실적 개선 기대가 커질수록 목표가도 함께 높아진 흐름입니다.
반면 주가는 6~7월 사이 급락했습니다. 2분기 실적 부진도 있었지만, 리포트는 코스닥 지수 자체의 하락 영향이 더 컸다고 봤습니다.
케이엠더블유의 8월 20일 종가는 15,500원, 시가총액은 약 6,539억원입니다. 52주 최고가 38,200원과 비교하면 고점 대비 절반 이하로 내려온 위치입니다.
하나증권은 8월 21일 자로 케이엠더블유 목표주가 7만원을 유지하며, 코스닥 약세에 따른 단기 급락이 현·목표주가 괴리를 키웠을 뿐 12개월 기준 달성 가능성은 여전히 높다고 평가했습니다.
케이엠더블유 실적 전망 2027, 흑자 전환의 크기
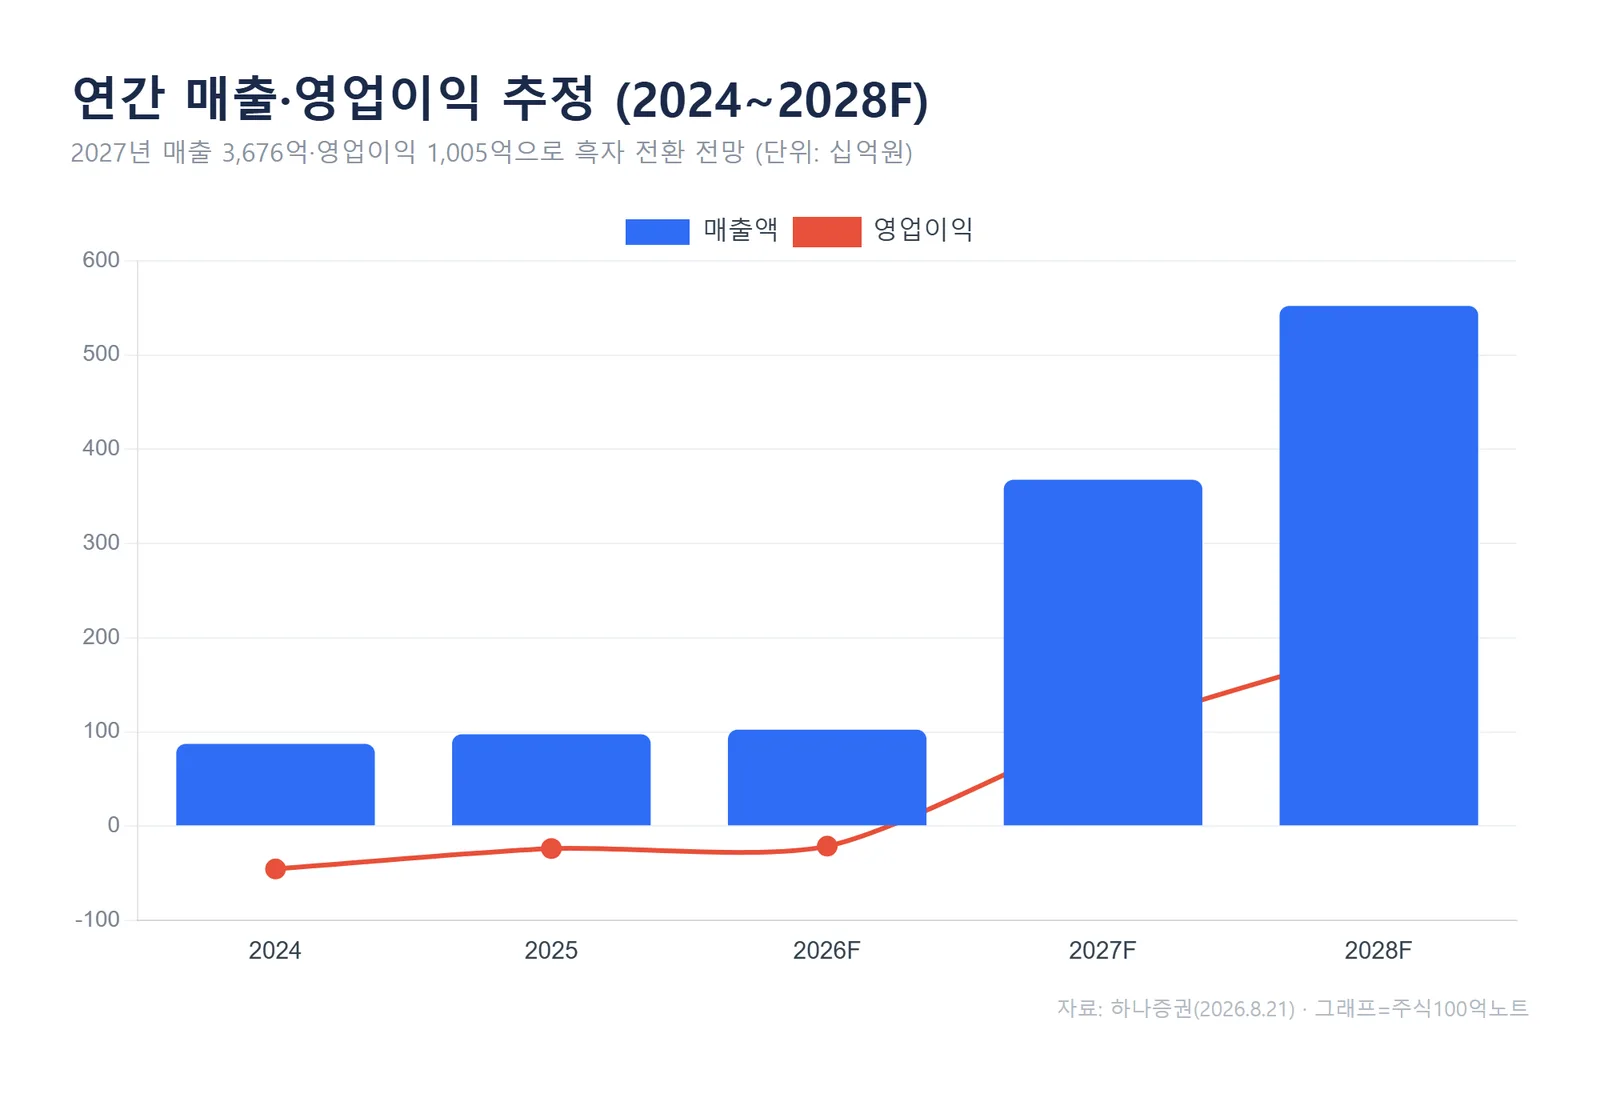
하나증권 추정치를 보면 변화의 폭이 확연합니다. 매출은 2026년 1,023억원에서 2027년 3,676억원으로 뜁니다. 증가율로 보면 약 260%입니다.
영업이익은 더 극적입니다. 2026년 213억원 적자에서 2027년 1,005억원 흑자로 돌아서는 그림입니다. 순이익도 같은 해 1,033억원으로 흑자 전환합니다.
하나증권은 2027년 영업이익을 1,005억원(흑자 전환)으로 추정했는데, 이는 시장 컨센서스인 635억원을 크게 웃도는 수준이라 증권사 간 눈높이 차이가 남아 있다는 뜻으로 읽힙니다.
밸류에이션도 함께 바뀝니다. 2027년 추정 이익 기준 PER은 6.24배, ROE는 53.8%로 제시됐습니다. 적자 국면의 지표와는 성격이 완전히 다릅니다.
왜 2027년인가 — 미국 주파수 경매
무선통신장비 업체의 실적은 변동성이 큽니다. 리포트는 비수기가 4~5년 이어지다가, 성수기에 진입하면 2년간 이례적인 실적을 낸다고 설명합니다.
그리고 그 성수기의 방아쇠가 신규 주파수 할당입니다. 비싼 비용을 치른 통신사가 곧바로 설비 투자에 나서기 때문입니다.
미국 FCC는 2027년 4월 160MHz 규모의 어퍼 C밴드 주파수 경매를 예고했고, 2028년에는 4.4GHz 대역 할당에 나설 예정입니다. 이 일정이 케이엠더블유 실적 전망의 뼈대입니다.
하나증권은 미국 통신 3사의 5G 설비투자가 2027년 2분기부터 급증할 가능성이 높다고 봤습니다. 삼성전자 벤더로서 버라이즌 공급이 유력하고, 에릭슨·AT&T도 신규 매출처가 될 수 있다는 시각입니다.
확인해야 할 리스크
가장 큰 변수는 시점입니다. 전망의 근거가 2027년 미국 투자 사이클에 몰려 있어, 경매·투자 일정이 미뤄지면 이익 급증 시점도 함께 밀립니다.
재무도 짚어야 합니다. 케이엠더블유는 2024년부터 2026년까지 3년 연속 적자가 예상되고, 배당은 없습니다(DPS 0원).
다만 하나증권은 최근 현금흐름과 펀딩 상황, M&A 매력도를 감안하면 부도 위험은 희박한 것으로 판단했습니다. 장기 적자에 따른 재무 우려는 인정하되, 디폴트로 보긴 어렵다는 결론입니다.
과거 흐름을 되짚어 보면, 무선장비주는 투자 사이클 진입 신호가 주가에 먼저 반영되는 경우가 많았습니다. 실적이 확인된 뒤가 아니라 그 전에 움직였던 구간이 있었다는 점은 참고할 만합니다.
자주 묻는 질문
Q. 목표가 7만원이면 지금 사도 되나요?
목표주가는 증권사가 제시한 12개월 전망치이지 매수 신호가 아닙니다. 이익 전망의 근거인 미국 투자 일정이 변하면 추정치도 바뀔 수 있어, 판단은 본인의 몫입니다.
Q. 2027년 흑자 전환은 확정된 건가요?
아닙니다. 하나증권의 추정치이며, 컨센서스(영업이익 635억원)와도 차이가 있습니다. FCC 경매와 미국 통신사 투자 집행이 실제로 이뤄지는지가 관건입니다.
#888;font-size:0.9em;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#케이엠더블유 #케이엠더블유목표주가 #케이엠더블유주가전망 #5G장비 #무선통신장비 #하나증권리포트 #코스닥