코스피 전망 5,300 지지선, 다음주 반전 열쇠는
대신증권 투자전략팀은 2026년 10월 16일 주간 전망에서, 서킷브레이커까지 발동하며 5,554p로 밀린 코스피의 1차 지지선을 5,262~5,593p 구간으로 제시했습니다. 추가 하락 여력은 제한적이라고 봤지만, 반전의 열쇠는 다음 주 빅테크 실적에 달려 있다는 분석입니다.
이번 급락이 왜 벌어졌는지, 바닥을 어디로 보는지, 다음 주 무엇을 확인해야 하는지를 리포트 수치 그대로 정리했습니다.
6거래일 만에 20% 빠진 코스피
코스피는 서킷브레이커가 발동되며 5,500선대로 급락했습니다. 지수를 떠받치던 실적(Micro) 모멘텀이 약해지자 투자심리가 위축됐고, 외국인 투매가 겹치며 6거래일 동안 약 20% 내렸습니다.
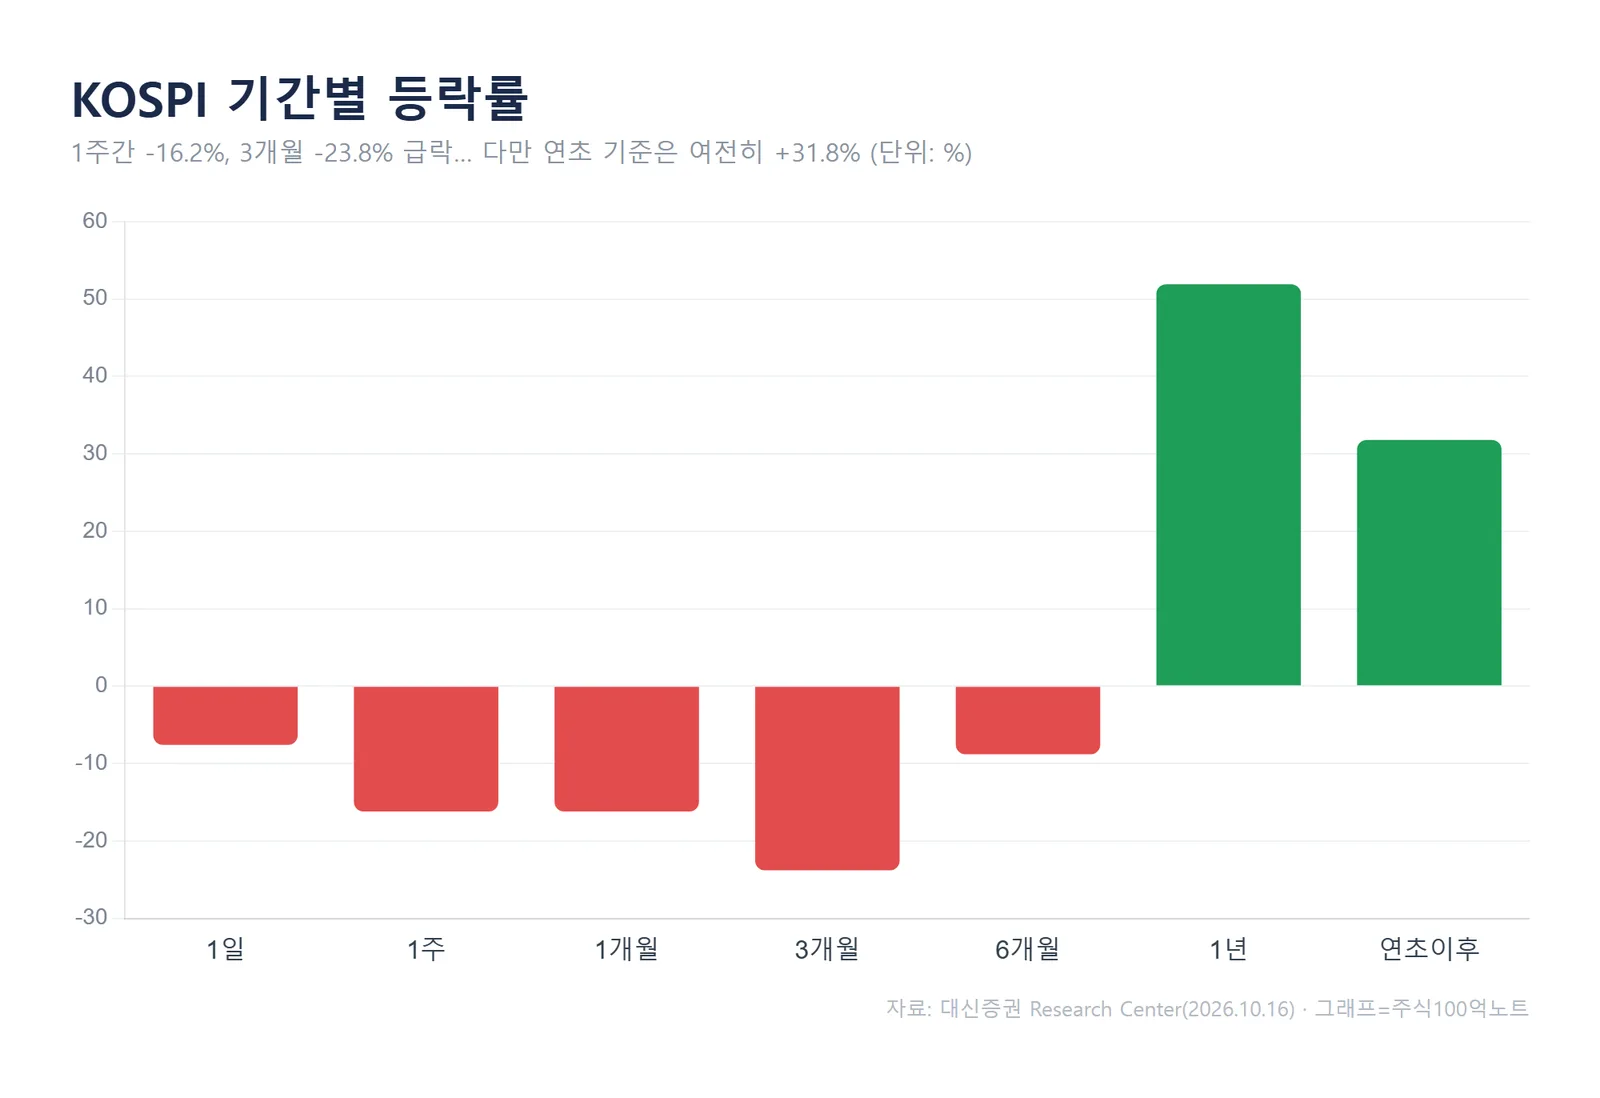
기간별로 보면 낙폭이 한 방향으로 쏠렸습니다. 하루 -7.6%, 1주 -16.2%, 3개월 -23.8%. 다만 연초 이후(YTD)로 넓혀 보면 아직 +31.8%로, 올해 상승분을 토해낸 조정에 가깝습니다.
대신증권은 하락 배경을 세 가지로 요약했습니다. ① 매크로 부담 ② AI 의구심 ③ 수급 여건 악화입니다. 하나씩 뜯어보겠습니다.
급락을 부른 세 가지
첫째는 매크로입니다. 미국채 10년물 금리는 5.1%를 하회했지만 여전히 높은 수준이고, WTI 선물은 97달러를 재차 돌파했습니다. 여기에 미국 9월 소비자물가(CPI)가 예상치를 웃돌며 물가 압력이 다시 확인됐습니다.
둘째는 AI 투자에 대한 의구심입니다. 10월 8일 오픈AI 매출 기대치 괴리 보도로 필라델피아 반도체지수(SOX)가 하루 -3.4% 빠졌고, 이후에도 AI 자본 병목 우려가 이어졌습니다. 가트너는 AI 인프라 투자를 회수하려면 2030년까지 8.5조달러의 매출이 필요한데 실제 추정 매출은 최대 3.6조달러에 그친다고 봤습니다. 투자와 수익의 간극이 숫자로 드러난 셈입니다.
셋째는 수급 공백입니다. 외국인은 8~9월 31.7조원을 순매도했지만, 반도체 대형 2곳의 자사주 매입이 9월 일평균 1.6조원에 달하며 오히려 지수는 버텼습니다. 그런데 10월 6일 삼성전자 자사주 매입이 종료되자 매수 규모가 일평균 0.79조원으로 줄었고, 10월 들어 외국인이 약 18조원을 순매도하는 동안 뚜렷한 매수 주체가 사라졌습니다.
세 가지를 한 문장으로 옮기면 이렇습니다. 대신증권은 '매크로 부담을 상쇄해 온 실적 모멘텀이 약화되고, 외국인 투매를 흡수하던 자사주 매입까지 축소되며 낙폭이 확대됐다'고 진단했습니다.
바닥은 어디인가 — 1차 지지선 5,300선
대신증권은 코스피 1차 지지선을 7월 29일 장중 저점 5,262p와 7월 30일 종가 저점 5,593p 사이로 제시했습니다. 지금 지수(5,554p)가 이미 그 구간 안에 들어와 있다는 뜻입니다.
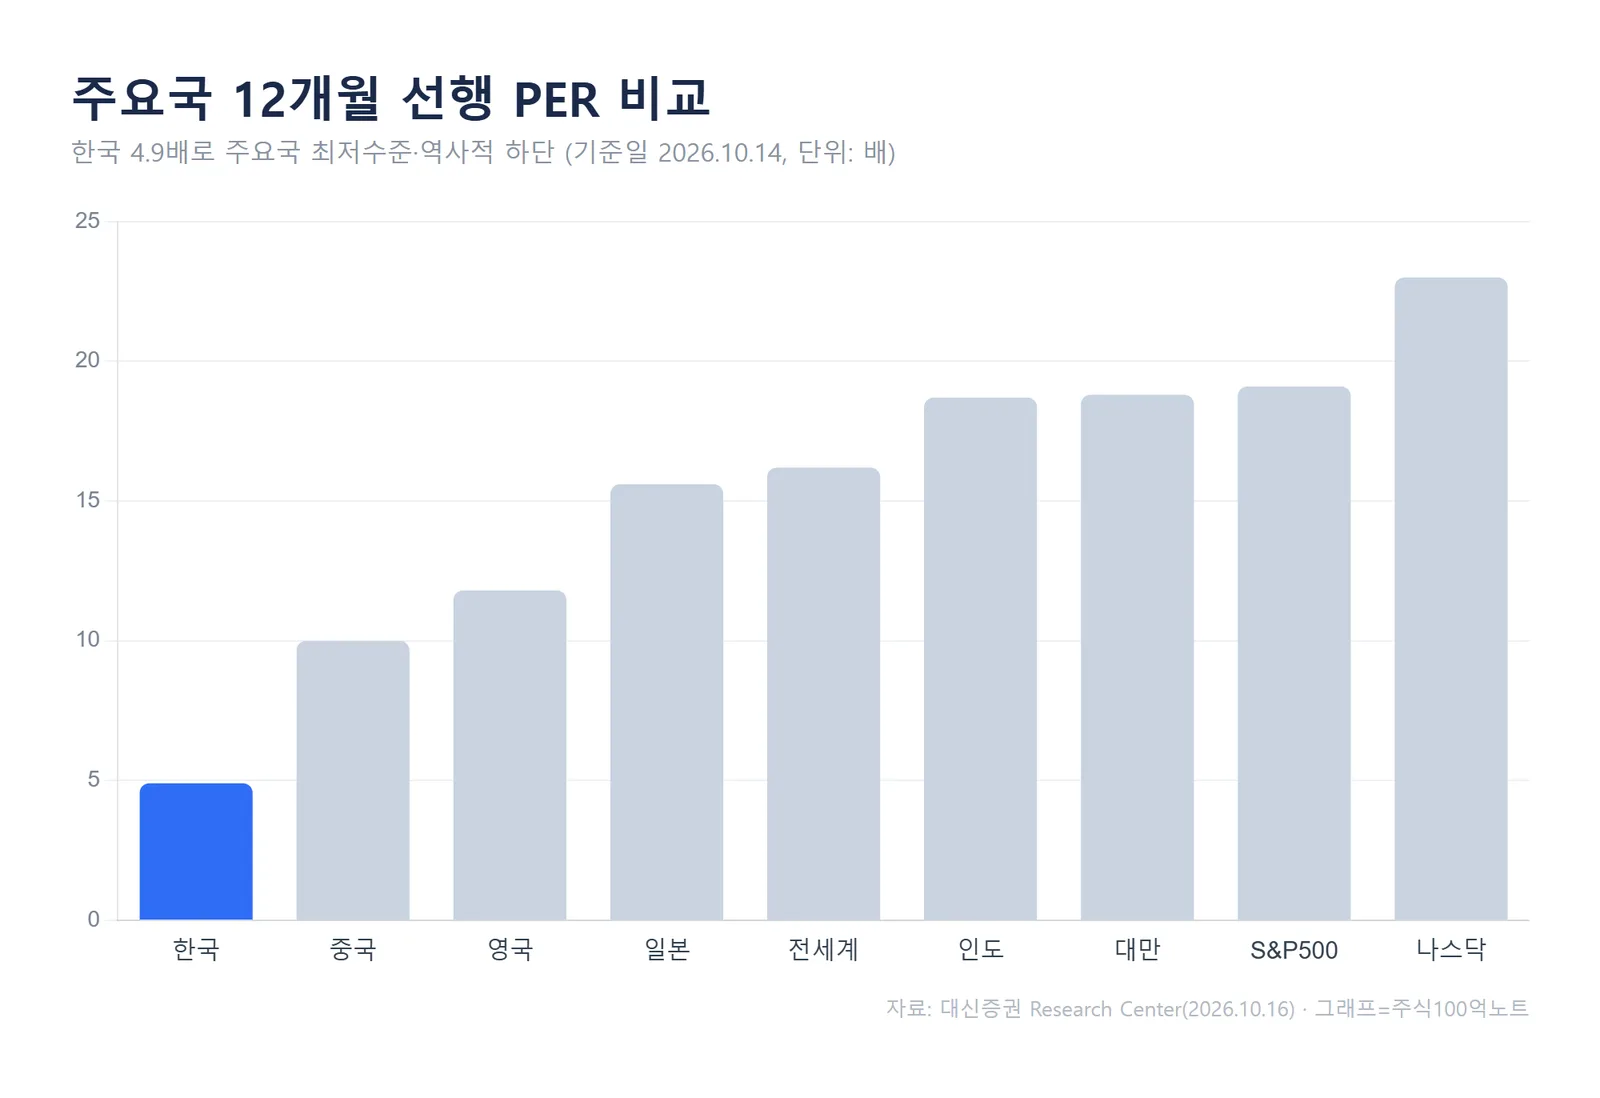
밸류에이션도 역사적 하단입니다. 코스피의 12개월 선행 주가수익비율(PER)은 4.5배를 밑돌아, I/B/E/S 기준(10월 14일) 한국 선행 PER 4.9배는 주요국 가운데 가장 낮은 수준입니다. 다만 리포트는 금리 상승에 따른 할인율 확대와 2027~2028년 반도체 이익 전망 신뢰도 약화로, 싼 밸류만으로 바닥을 단정하긴 어렵다고 덧붙였습니다.
과거 위기와 비교해도 추가 하락 여력은 크지 않다는 판단입니다. 현재 지수는 6월 19일 고점(9,385pt) 대비 40.4% 내려, 과거 7차례 위기 국면(블랙먼데이·외환위기·닷컴버블·금융위기·유럽 재정위기·코로나19·22년 긴축)의 하락률 중위값 43.7%에 근접했습니다. 대신증권은 이를 근거로 5,300pt 이하로의 추가 하락은 제한적일 것으로 전망했습니다.
다음 주 체크포인트 — 빅테크 실적과 저평가 업종
반전의 계기는 실적에서 나올 가능성이 큽니다. 다음 주에는 메타·램리서치·IBM·TI(10월 21일), 웨스턴디지털(10월 22일) 실적 발표가 예정돼 있습니다. AI 투자 지속성과 반도체 업황에 대한 의구심을 달랠 수 있을지가 관건입니다.
국내 변수도 많습니다. 중국 실물 지표와 LPR 금리 결정, 한국 10월 1~20일 수출, 한국 금융통화위원회가 줄줄이 대기 중입니다. 특히 수출에서 반도체 모멘텀이 여전히 견고한지 확인할 필요가 있습니다.
급락장 속에서도 실적 대비 저평가 매력은 커졌습니다. 최근 1개월 기준 23개 업종이 실적 대비 저평가 구간에 들어왔고, 이번 급락의 중심인 IT하드웨어·반도체·기계·조선은 물론 보험·소매(유통)·상사/자본재도 극심한 저평가 영역에 위치한다는 분석입니다.
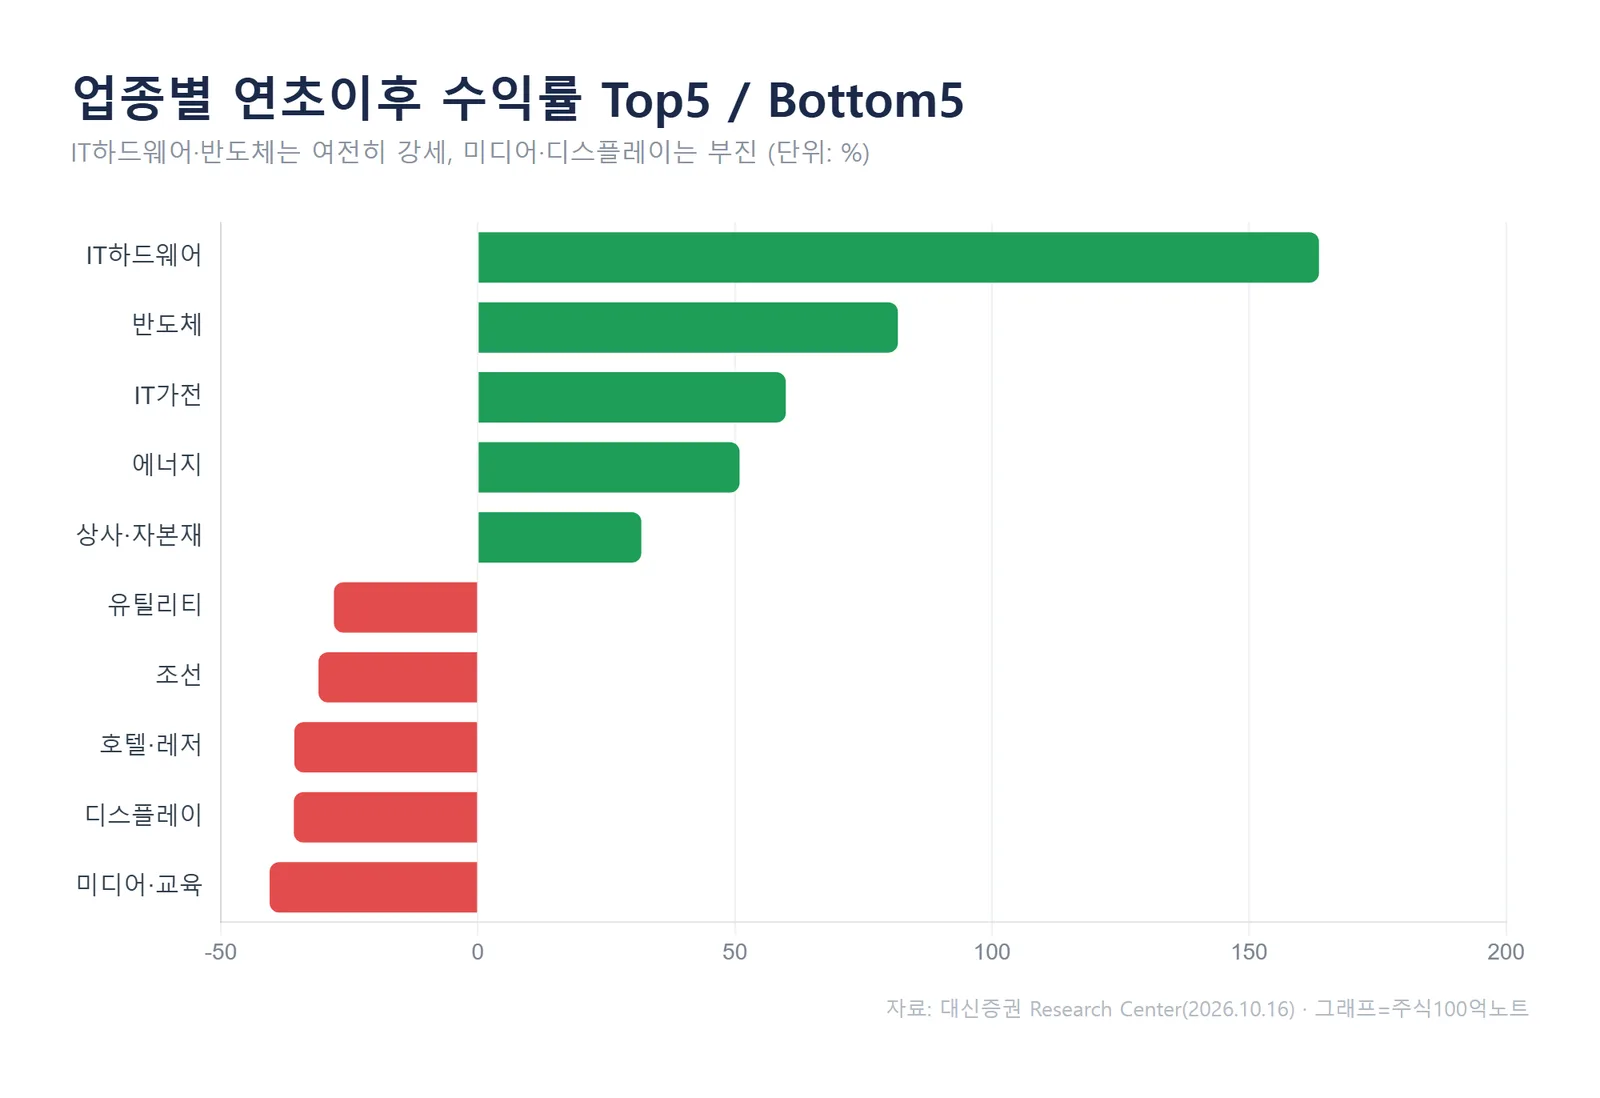
연초 이후 수익률로 보면 색이 뚜렷이 갈립니다. IT하드웨어(+163.6%)·반도체(+81.7%)·IT가전(+59.9%)은 급락에도 여전히 높은 반면, 미디어·교육(-40.5%)과 디스플레이(-35.8%)는 바닥권에 머물러 있습니다. 대신증권은 매크로 압박이 풀리기 전까지는 실적 가시성과 저평가 매력이 유효한 업종 중심의 선별적 접근이 필요하다고 조언했습니다.
자주 묻는 질문
Q. 지지선 5,300선이면 지금 바닥을 찍은 건가요?
대신증권은 5,300pt 이하로의 추가 하락은 제한적이라고 봤지만, 이는 전망치이지 바닥 확정이 아닙니다. 금리·AI 의구심이 풀리지 않으면 밸류에이션만으로 하단을 판단하기 어렵다고 함께 짚었습니다.
Q. 선행 PER 4.5배면 무조건 싼 건가요?
역사적 하단인 건 맞지만, 2027~2028년 반도체 이익 전망의 신뢰도가 흔들리면 그 '싼 밸류'의 전제도 바뀔 수 있습니다. 다음 주 빅테크 실적이 그 신뢰도를 가를 변수입니다.
이번 주간 전망의 핵심은 두 가지입니다. 추가 하락 여력은 과거 위기 대비 제한적이지만, 추세 반전은 다음 주 빅테크 실적과 반도체 수출 확인 전까지 섣불리 기대하기 어렵다는 것입니다. 당장은 지수 방향보다 실적이 뒷받침되는 저평가 업종을 선별하는 구간으로 읽힙니다.
#코스피 #코스피전망 #코스피지지선 #서킷브레이커 #대신증권 #증시전망
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.