HL만도 목표주가 6.9만원, 현재가는 왜 4만원
하나증권이 7월 31일 HL만도(204320)에 대해 투자의견 BUY와 목표주가 6만9,000원을 유지했습니다. 현재가 39,750원(7월 30일)과 비교하면 격차가 큽니다. 2분기 실적은 시장 기대를 소폭 웃돌았고, 리포트는 주가의 다음 동력으로 자동차 부품이 아닌 로봇 부품을 지목했습니다.
이 글을 끝까지 보면 실적을 지켜낸 지역 다변화의 구조, 목표주가와 현재가가 벌어진 이유, 그리고 2027년을 겨눈 로봇 액추에이터 계획까지 정리됩니다.
2분기 매출 2.5조, 지역 다변화가 버텼다
2026년 2분기 매출액은 2조4,953억원으로 1년 전보다 3.9% 늘어 분기 기준 역대 최고를 기록했습니다. 영업이익은 1,070억원(+2.8%), 영업이익률은 4.3%로 전년과 같았습니다. 하나증권은 영업이익이 시장 컨센서스를 5%가량 웃돌았다고 평가했습니다.
주목할 대목은 지역별 온도차입니다. 한국(-2.3%)과 미주(-1.4%) 매출은 고객사 생산 차질로 줄었지만, 중국(+10.0%)·유럽(+16.5%)·인도(+17.7%)가 이를 메웠습니다.
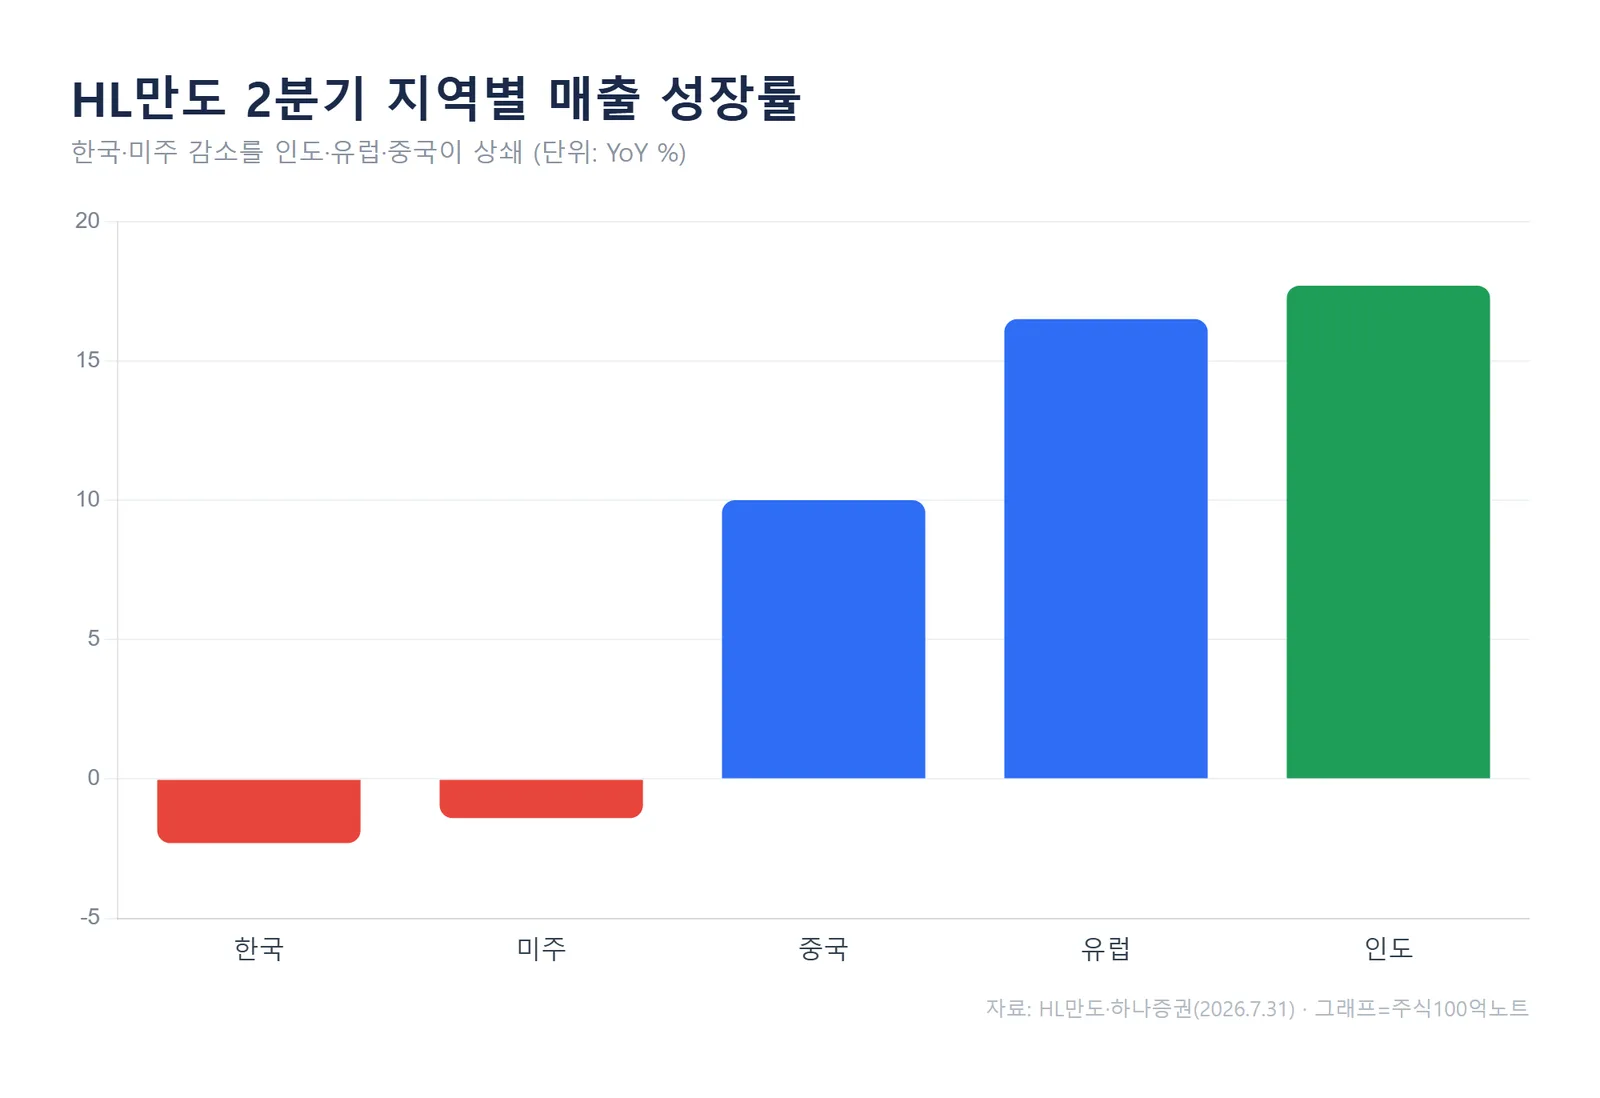
중국에서는 글로벌 전기차 업체와 니오·둥펑·빈패스트 등 현지 전기차 물량이, 인도에서는 현대·기아와 로컬 완성차 물량에 더해 ADAS(첨단운전자보조) 매출이 붙었습니다. 특정 고객사에 기대지 않는 구조가 산업 수요 둔화 국면에서 방어막 역할을 한 셈입니다.
하나증권은 반도체·원자재 가격 상승으로 215억원의 비용이 늘었지만, 신흥시장 매출 증가와 IDB2 같은 고부가 전장 제품 중심의 믹스 개선, HL클레무브의 환율 연동제로 이를 상쇄했다고 분석했습니다. 전장 제품 비중은 2분기 66%까지 올라왔습니다.
목표주가 6.9만원, 현재가와 벌어진 이유
목표주가 6만9,000원은 현재가 대비 70%를 웃도는 상승 여력에 해당합니다. 시장 컨센서스 기준으로도 2026년 예상 영업이익은 4,022억원, 순이익 2,207억원 수준입니다.
밸류에이션만 보면 부담이 낮은 편입니다. 하나증권 추정 기준 2026년 예상 PER은 10.3배, PBR은 0.65배입니다. 2025년 PER이 27.6배였던 점을 감안하면, 올해 이익이 회복되며 배수가 정상화되는 구간입니다.
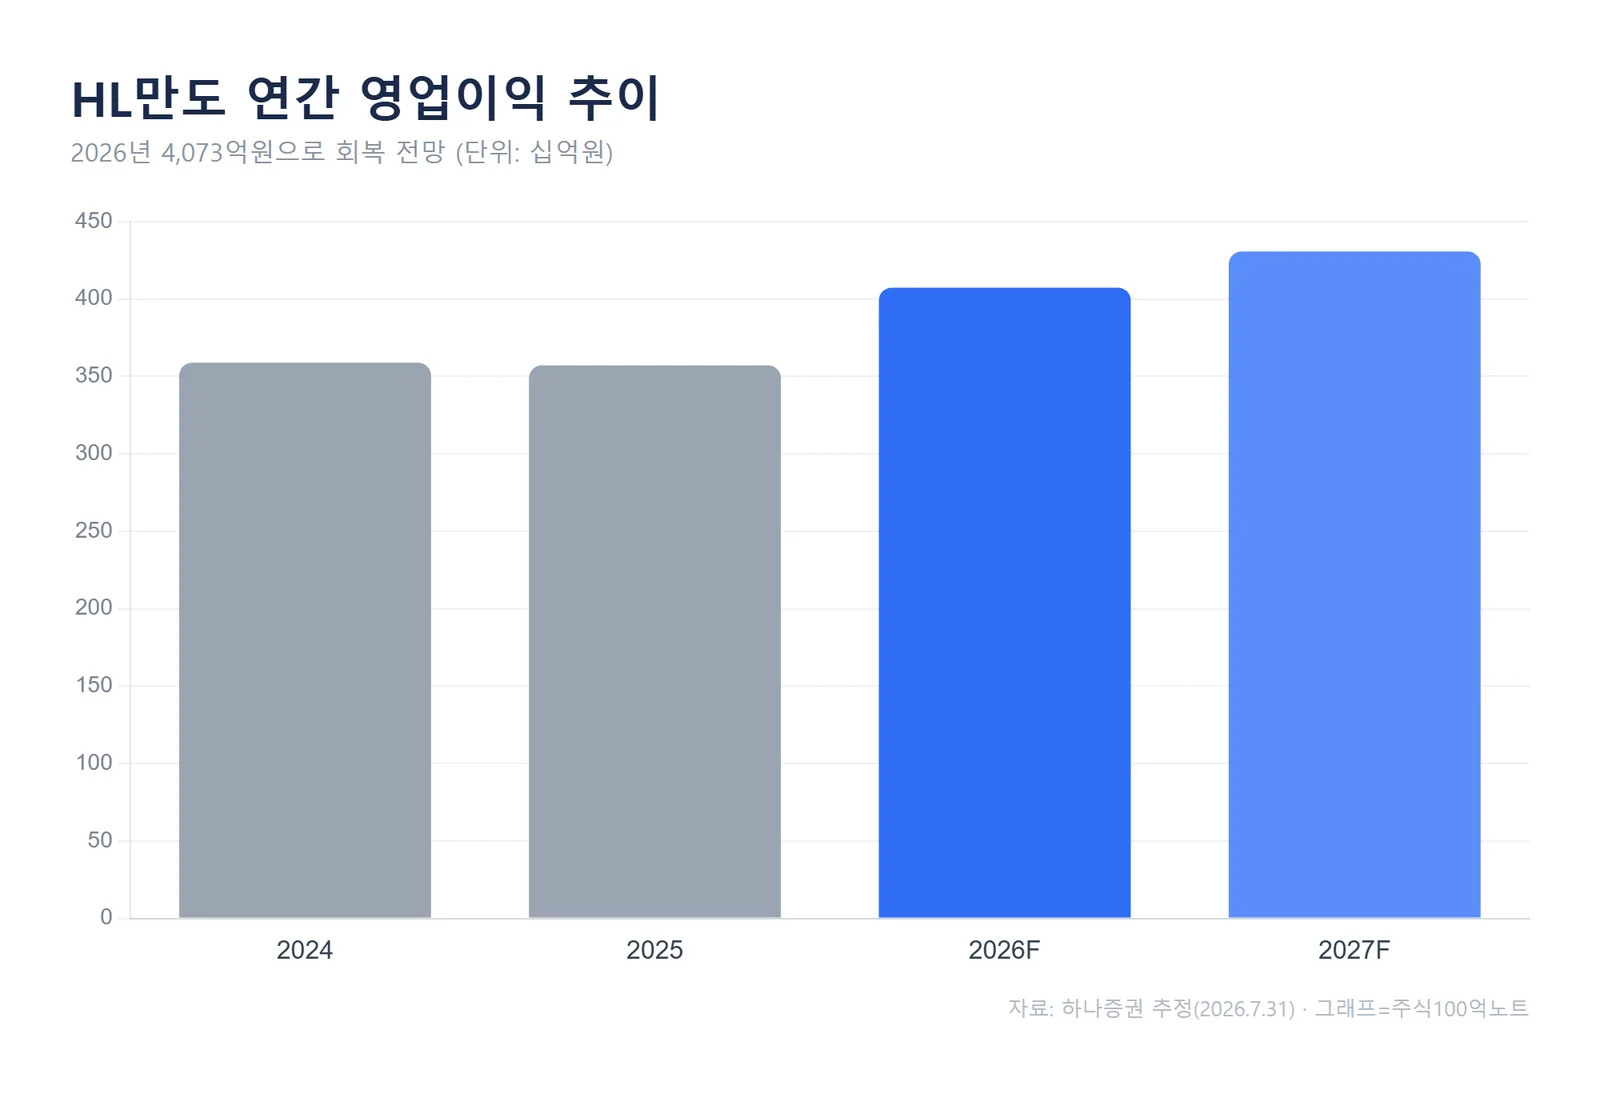
연간 영업이익은 2025년 3,571억원에서 2026년 4,073억원으로 회복될 전망입니다. 순이익 기준으로는 2025년 1,000억원에서 2026년 1,820억원으로 82% 늘어나는 그림입니다. 실적은 개선되는데 주가는 아직 이를 반영하지 못했다는 게 리포트의 시각입니다.
진짜 관전 포인트는 로봇 액추에이터
하나증권이 주가의 핵심 동력으로 꼽은 건 로봇 액추에이터입니다. 자동차 섀시(조향·제동)에서 쌓은 정밀 제어 기술을 로봇 관절로 옮기는 시도입니다.
일정은 단계적입니다. 하반기 시제품 대응과 사양 협의를 거쳐 2027년 본격 수주를 목표로 하고, 양산을 위해 초기 1,000억원과 후속 1,000억원 등 총 2,000억원 규모의 선제 투자를 예상하고 있습니다. 회사는 컨퍼런스 콜에서 회전형·리니어형 액추에이터를 동시에 검토 중이며 국내외 로봇 기업과 공동개발을 진행 중이라고 밝혔습니다.
대외 환경도 우호적입니다. 미국에서 중국산 휴머노이드 부품 규제 논의가 본격화되면서, 한국산 부품의 반사 수혜 가능성이 열렸습니다. 회사 측은 이를 "기회 요인"으로 보고 있다고 언급했습니다. 다만 로봇 매출은 아직 수주 이전 단계라, 실제 실적 기여는 시간이 걸린다는 점은 감안해야 합니다.
수주잔고 59조, 인도 지분 매각 카드
본업의 곳간도 두둑합니다. 2분기 신규 수주는 3조1,000억원, 상반기 누적 5조8,000억원으로 연간 목표 13조원의 44%를 채웠습니다. 수주잔고는 59조원에 달합니다. 현대·기아 EPB·ADCU, 중국 로컬 완성차 IDB2, 중국 IT 기업 로보택시향 MCS 등이 포함됐습니다.
재무 측면에서는 HL클레무브의 인도 자회사 지분 30%를 현지 아난드 그룹 계열사에 9,844만 달러(약 1,500억원)에 매각하기로 했습니다. 회사는 이 대금을 로봇보다는 인도·멕시코 등 신흥시장 확장 자금으로 쓸 계획이라고 설명했습니다.
확인해 둘 변수는 원가 연동
과거 부품주들의 흐름을 돌아보면, 원자재·반도체 가격이 오를 때 이를 고객사 납품가에 얼마나 반영하느냐가 수익성을 갈랐습니다. HL만도도 같은 국면에 있습니다.
회사는 2분기 발생한 반도체·원자재 인상분(215억원)을 대부분의 고객사와 협의 중이며, 가급적 3분기 안에 가격 연동을 반영하는 것을 목표로 한다고 밝혔습니다. 다만 확정 시점은 아직 정해지지 않았습니다. 이 협의가 원활히 진행되는지가 하반기 마진의 관건입니다.
자주 묻는 질문
Q. 목표주가 6.9만원이면 지금이 저평가 아닌가요?
A. 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 밸류에이션(2026년 예상 PER 10배)이 낮은 건 사실이지만, 로봇 수주 일정과 원가 연동 협의 결과에 따라 추정치는 바뀔 수 있습니다.
Q. 로봇 사업이 실적에 언제부터 반영되나요?
A. 회사는 2027년 본격 수주를 목표로 하고 있고, 하반기는 시제품·사양 협의 단계입니다. 당장의 매출보다는 일정이 가시화될 때마다 밸류에이션에 영향을 주는 성격으로 보는 것이 합리적입니다.
정리하면, 2분기 실적은 지역 다변화로 방어했고 밸류에이션은 낮아진 상태입니다. 다음에 확인할 지표는 3분기 원가 연동 반영 여부와 하반기 로봇 액추에이터 사양 협의 진행 상황입니다.
#HL만도 #HL만도목표주가 #자동차부품주 #로봇액추에이터 #휴머노이드 #하나증권리포트
#888;font-size:14px;margin-top:22px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.