미국 증시 10월 전망, 중간선거 승률 100%의 함정
KB증권이 1950년 이후 미국 중간선거가 있던 19번의 해를 모아 S&P 500 수익률을 분석했습니다. 선거 이후 증시는 지금까지 한 번도 빠짐없이 올랐지만, 리포트의 결론은 "그래도 방향을 정하는 건 선거가 아니다"였습니다.
이 글에서는 그 계절성 패턴을 숫자로 정리하고, 지금 시장에 그대로 적용하기 어려운 이유까지 함께 짚어봤습니다.
중간선거 해, S&P 500이 그린 궤적
먼저 눈에 띄는 건 상승 확률입니다. 선거 직후부터 연초까지 오를 확률이 90%였고, 선거 후 6개월과 1년 구간은 승률이 100%였습니다.
평균 수익률도 뒤로 갈수록 커졌습니다. 선거 후 6개월은 평균 +7.4%, 1년은 +13.8%를 기록했습니다.
흥미로운 대목은 반등이 선거 전부터 시작됐다는 점입니다. 과거 증시는 중간선거를 약 33일 앞두고, 대략 9월 말에 바닥을 만드는 경향이 있었습니다.
그래서 10월 성적도 따로 떼어 볼 필요가 있습니다. 중간선거 해의 10월은 평균 약 +3% 올랐고, 상승 확률은 74%였습니다.
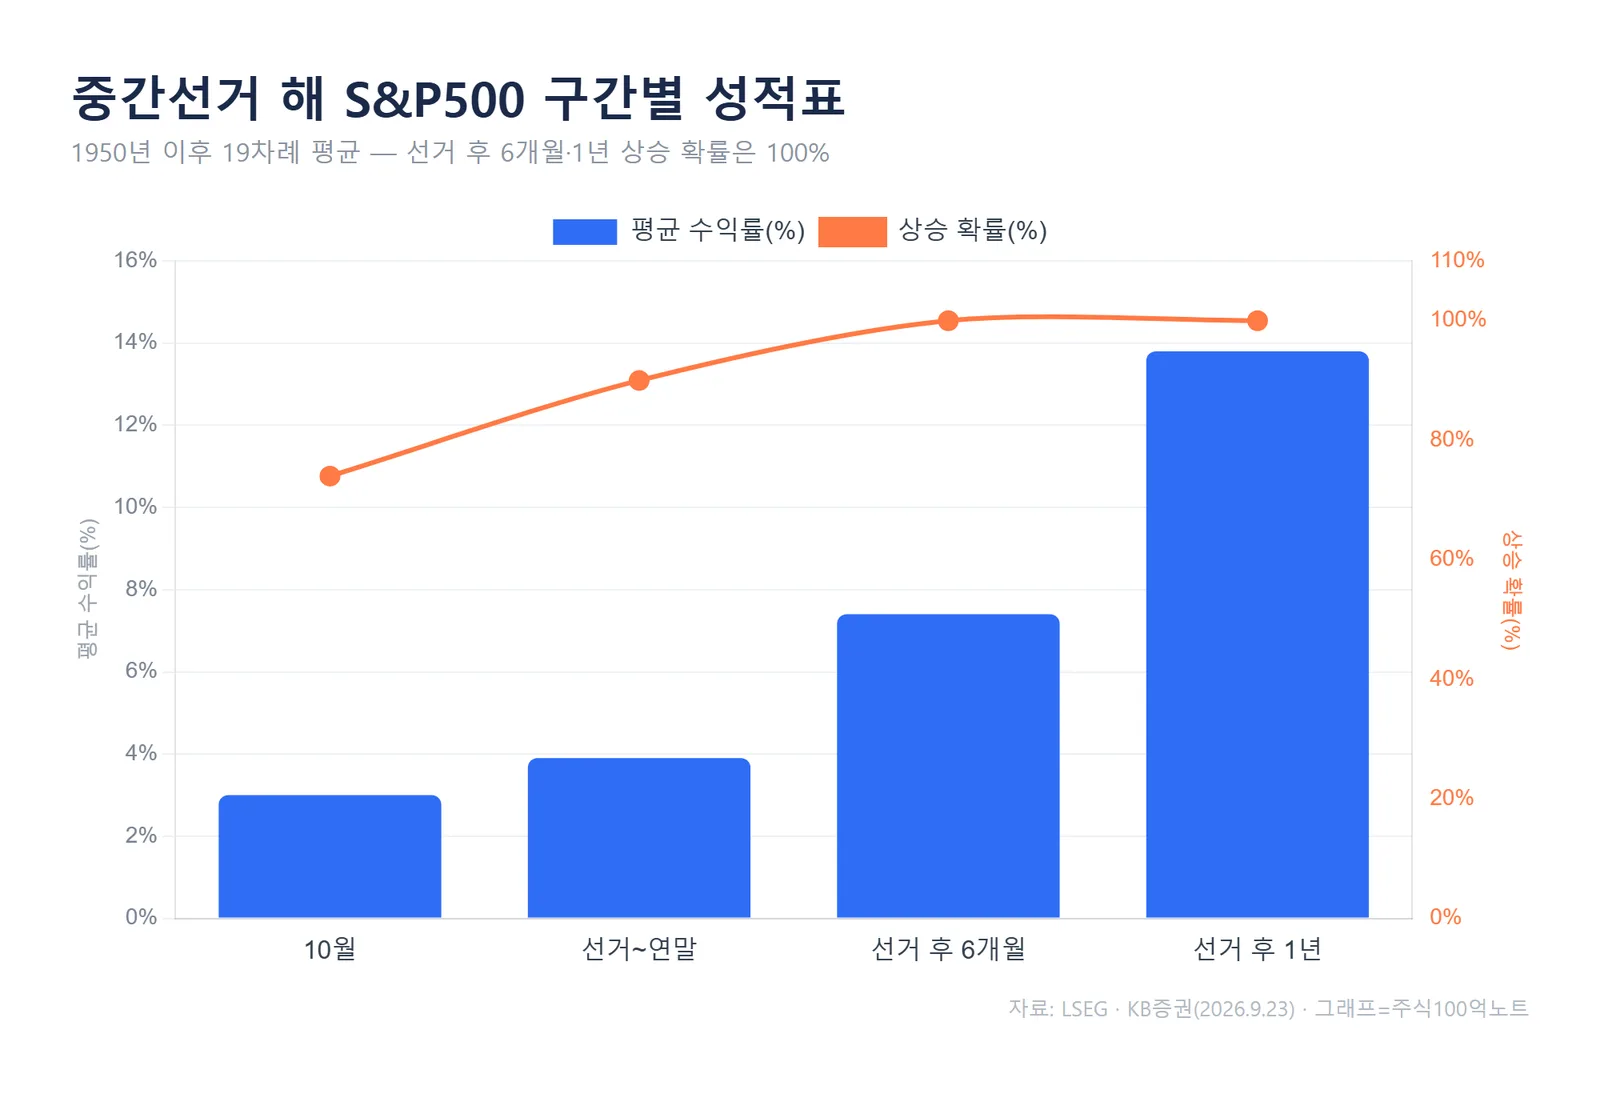
KB증권에 따르면 1950년 이후 중간선거 해의 S&P 500은 선거 후 6개월 평균 +7.4%, 1년 평균 +13.8% 상승했고 두 구간 모두 상승 확률이 100%였는데, 이는 계절성 통계일 뿐 매수 신호로 해석하기는 어렵습니다.
10월이 흔들렸던 두 해, 1978과 2018
평균을 끌어내린 예외가 있었습니다. 1978년과 2018년입니다.
두 시기의 공통점은 '금리 충격'이었습니다. 1978년은 인플레이션과 달러 불안 속에 연준의 긴축이 강해졌고, 2018년은 파월 연준의 금리인상과 추가 긴축 우려가 증시를 눌렀습니다.
중간선거 효과보다 금리 충격이 더 셌던 해라는 뜻입니다. 그렇다면 지금은 어느 쪽에 가까울까요.
리포트는 지금이 미묘한 위치라고 봤습니다. 8~9월에 이미 예상치 못한 금리인상이 단행됐고, 시장은 내년 상반기까지 추가 인상 가능성도 상당 부분 반영해 둔 상태입니다.
다만 유가가 안정되면 추가 긴축 우려가 약해지고, 관심이 '추가 인상'에서 '인상 종료와 동결'로 옮겨갈 수 있다고 봤습니다. 긴축 우려가 먼저 가격에 반영된 뒤 불확실성이 풀리는 흐름이라는 점에서, 과거 반등 사례와 닮은 구석이 있다는 해석입니다.
강세장이 잠깐 쉬어갔을 때
리포트는 조건을 더 좁힌 사례도 제시했습니다. 원래 장이 좋았는데 7~9월에 선거를 앞두고 잠시 주춤했던 경우입니다.
1986년, 1998년, 2014년 세 차례가 여기에 해당합니다. 사례가 셋뿐이라 단정하긴 어렵지만, 이들은 선거가 가까워지자 다시 이전의 강세로 복귀했습니다.
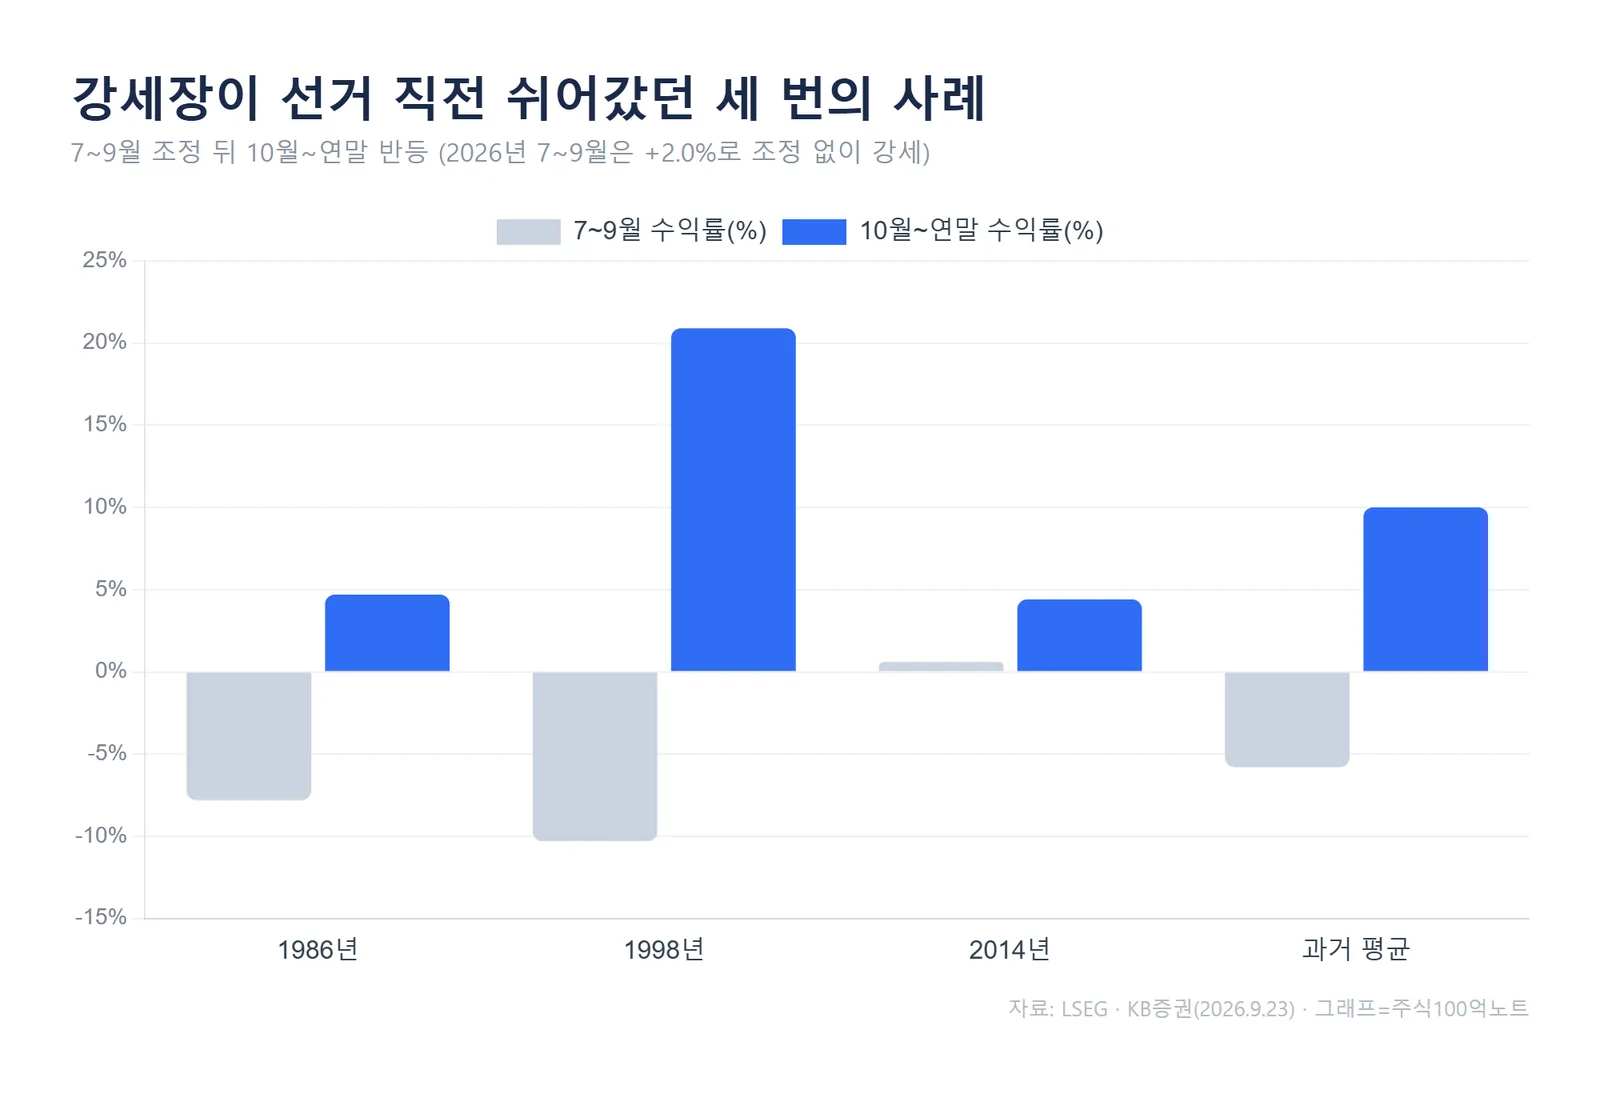
세 사례의 7~9월 평균은 -5.8%였지만, 10월부터 연말까지는 평균 +10.0%로 되돌아왔습니다.
KB증권이 추린 1986·1998·2014년 사례에서 강세장은 7~9월 평균 -5.8% 조정 뒤 10월~연말 평균 +10.0%로 복귀했는데, 2026년은 7~9월이 오히려 +2.0%로 조정 없이 강세라는 점이 이 사례들과 다른 부분입니다.
채권·경기사이클엔 패턴이 없었다
주식과 달리, 국채금리와 경기사이클에서는 뚜렷한 패턴이 나오지 않았습니다.
일부 분석은 중간선거 해 상반기에 금리가 오르고 하반기부터 내린다고 말합니다. 하지만 사례별 편차가 워낙 커서, 평균으로는 그렇게 보여도 '반복되는 패턴'이라 부르기엔 약하다는 게 리포트의 판단입니다.
GDP와 고용 같은 경기 지표도 마찬가지였습니다. 중간선거를 전후해 독립적인 패턴이 나타난다는 증거는 뚜렷하지 않았습니다.
단기 신호일 뿐, 방향은 경기·금리가 결정
정리하면 중간선거와 주가 사이엔 꽤 반복적인 흐름이 있었습니다. 특히 지금처럼 이익과 경기가 우호적이고 금리인상 우려가 먼저 반영된 국면에서는, 증시가 다시 강세로 돌아온 사례가 많았습니다.
그래서 단기 반등을 기대하는 데는 참고가 됩니다. 문제는 중장기입니다.
'1년 후 승률 100%'라는 통계에 기대기 어려운 이유가 있습니다. 현재 경기는 AI 확장 사이클의 후반부에 들어섰고, 금리도 단기적으로는 안정될 수 있지만 중장기 불확실성은 여전히 크기 때문입니다.
계절성 패턴은 단기 반등 가능성을 뒷받침하는 보조지표에 가깝습니다. 긴 방향을 결정하는 건 결국 경기와 금리사이클이라는 게 리포트의 결론입니다.
자주 묻는 질문
Q. 중간선거 후 증시가 매번 올랐으면 지금 사도 되나요?
승률 100%는 1950년 이후 과거 통계일 뿐, 미래를 보장하지 않습니다. 리포트도 1978·2018년처럼 금리 충격이 겹치면 패턴이 깨졌다는 점을 함께 지적했습니다.
Q. 이번 10월도 반등할까요?
2026년은 7~9월이 조정 없이 +2.0% 강세라, 과거 '쉬어간 뒤 복귀' 사례와는 출발점이 다릅니다. 유가와 금리 방향이 10월 흐름을 좌우할 변수로 꼽힙니다.
#미국중간선거 #미국증시전망 #SP500 #중간선거효과 #연준금리 #증시계절성 #KB증권
#888;font-size:14px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.