포스코퓨처엠 목표주가 17만원 하향, 그래도 BUY인 이유
하나증권이 8월 3일자 리포트에서 포스코퓨처엠 목표주가를 29만4천원에서 17만1천원으로 41% 내렸습니다. 그런데 투자의견은 BUY를 유지했습니다. 목표주가를 대폭 깎으면서도 매수의견을 지킨 배경과 2분기 흑자전환 내용을 정리했습니다.
끝까지 보면 목표주가를 낮춘 진짜 이유, 2분기 실적을 끌어올린 부문, 그리고 하나증권이 남겨둔 추가 상향 여지까지 확인할 수 있습니다.
목표주가 41% 하향, 그래도 BUY인 이유
숫자부터 보겠습니다. 3개월 전 29만4천원이던 목표주가가 17만1천원으로 내려왔습니다. 하락률 41%로 폭이 큽니다.
이유는 전기차입니다. 전기차 판매 부진이 이어지면서 삼원계 양극재 출하량의 장기 실적 가시성이 짧아졌고, 하나증권은 밸류에이션 기준 시점을 2028년으로 앞당겼습니다. 먼 미래의 이익을 당겨쓰던 프리미엄이 줄어든 셈입니다.
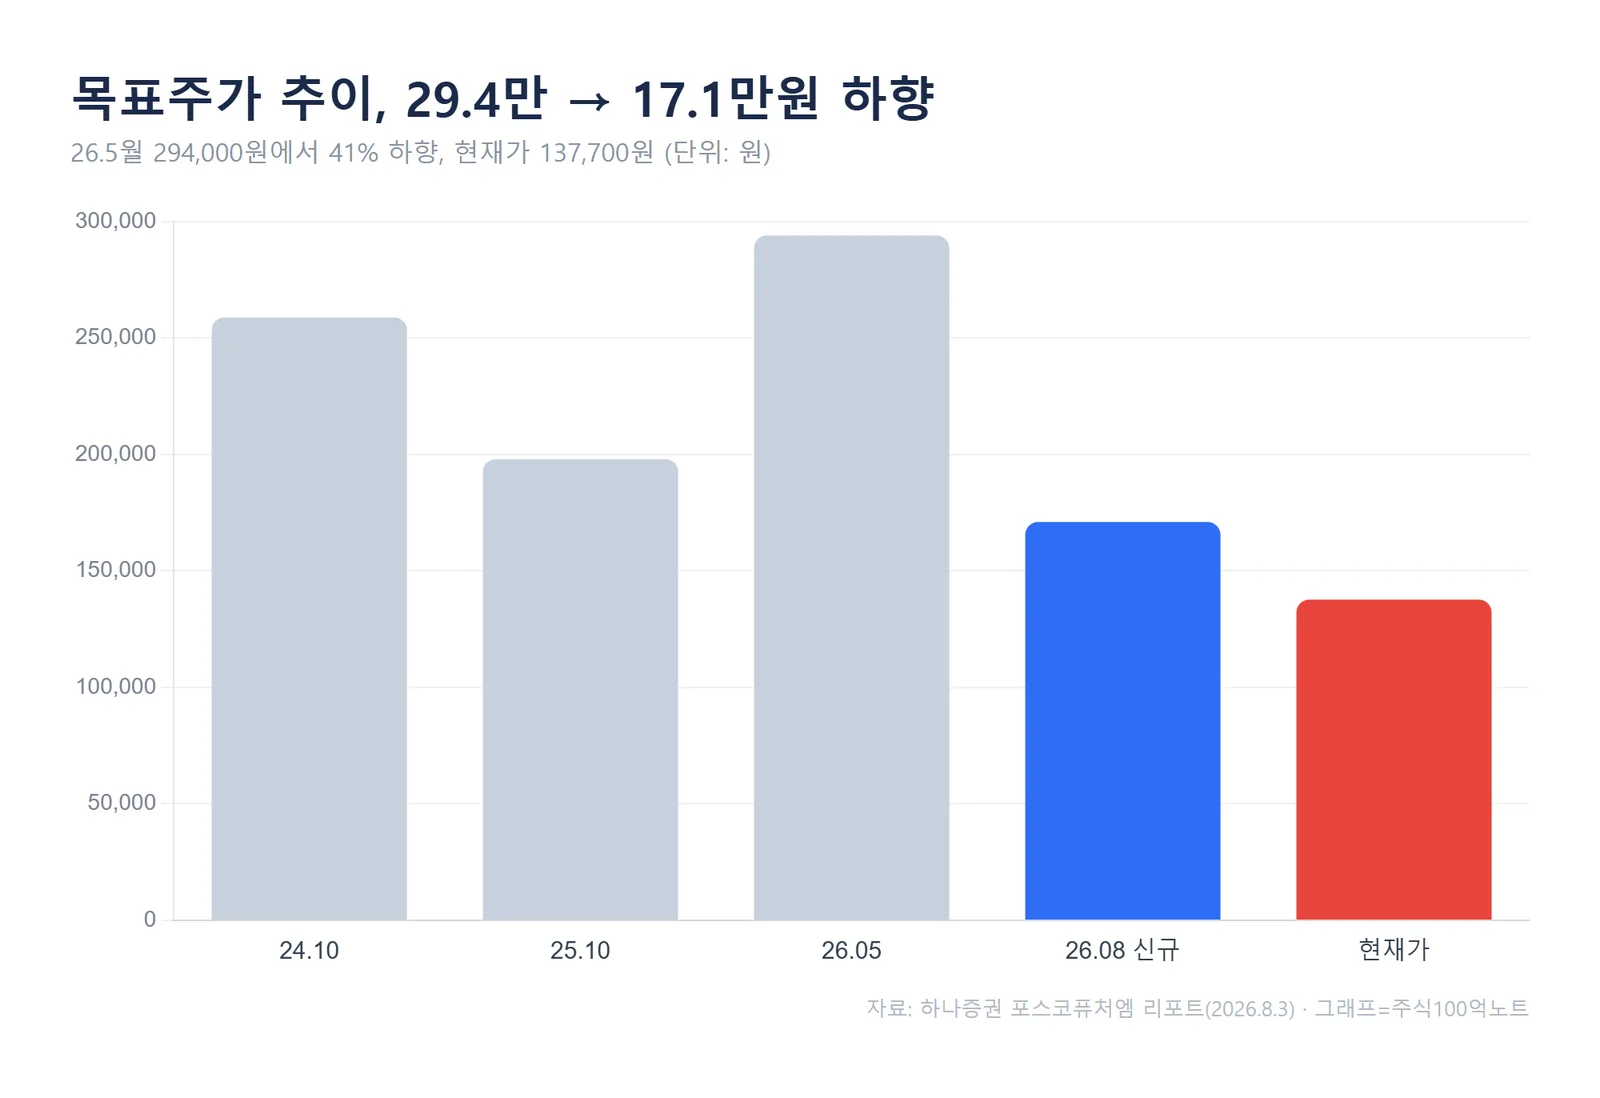
그럼에도 매수의견을 유지한 근거는 간단합니다. 낮춘 목표주가(17만1천원)도 현재가 13만7,700원보다 24% 높기 때문입니다. 하나증권은 목표주가를 41% 하향하면서도, 현재가 대비 상승여력을 근거로 투자의견 BUY를 유지했습니다.
목표주가 변동 이력을 따라가 보면 지난해 10월 Neutral(19만8천원)에서 올해 5월 BUY(29만4천원)로 올렸다가, 이번에 다시 낮춘 흐름입니다. 52주 최고가가 29만6천원이었던 점을 떠올리면 눈높이가 상당히 내려온 상태입니다.
2분기 흑자전환, 무엇이 실적을 끌어올렸나
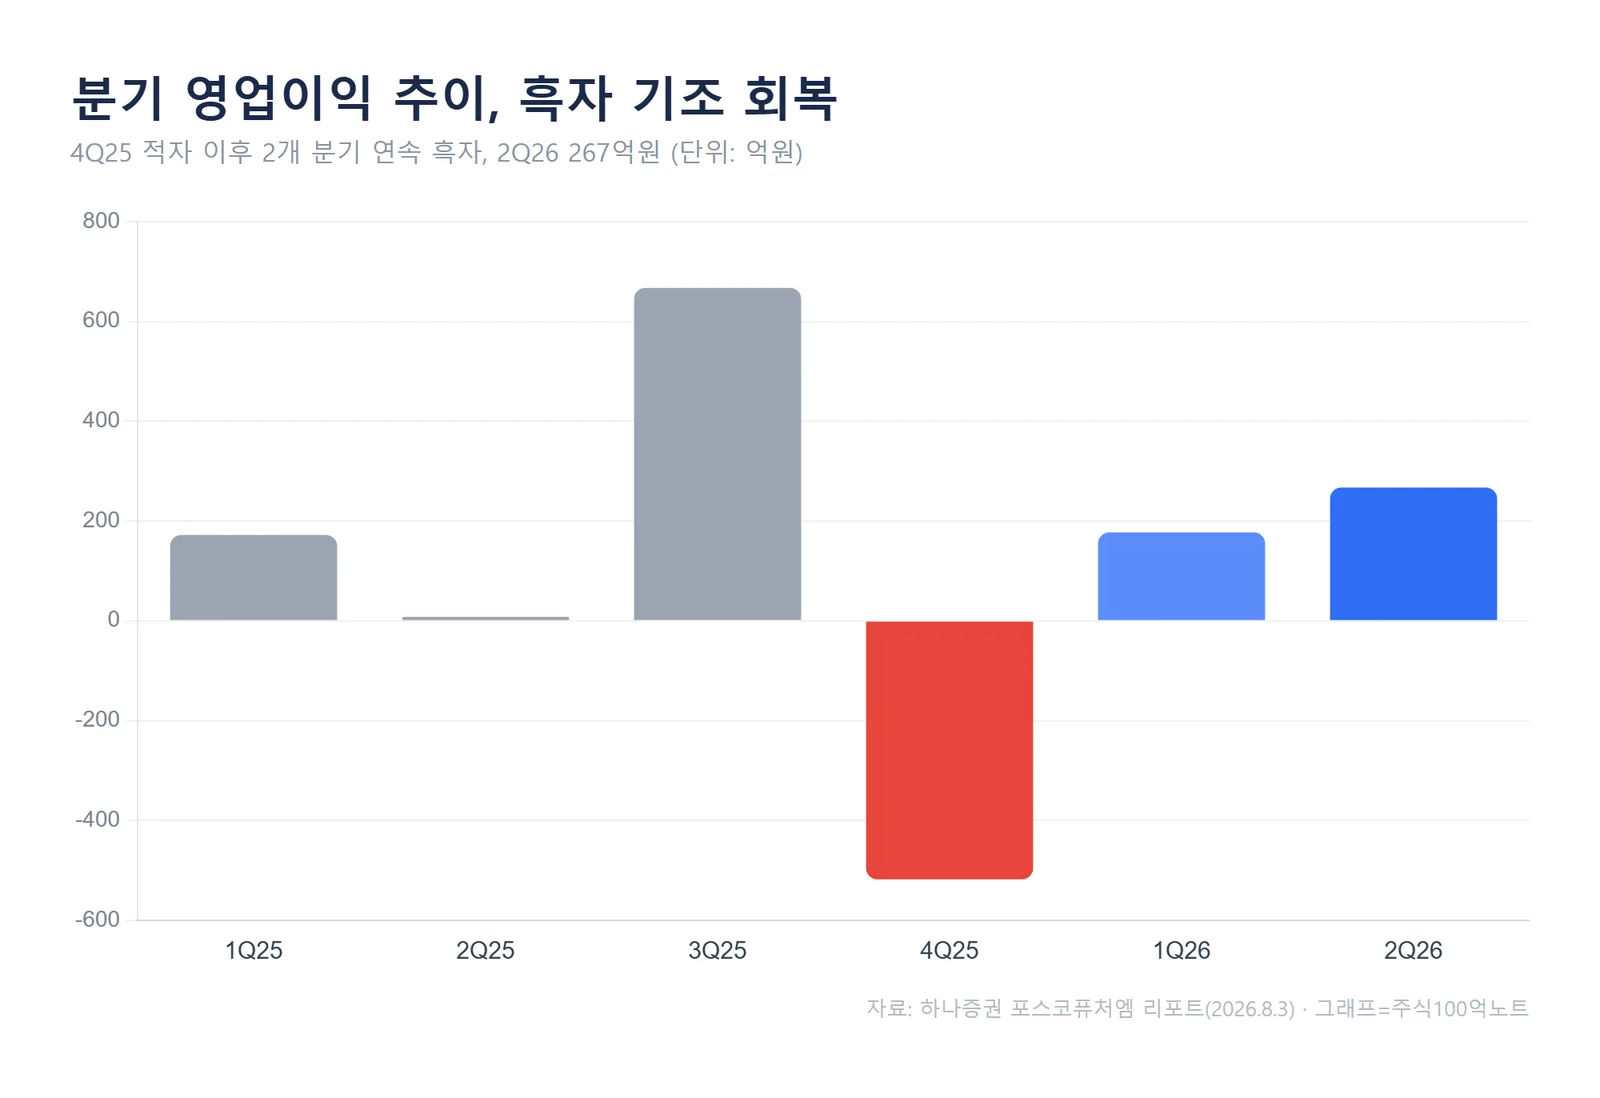
2분기 실적은 개선됐습니다. 연결 매출 6,795억원(전년比 +3%), 영업이익 267억원, 지배주주순이익 231억원으로 흑자전환했습니다.
2분기 영업이익은 267억원으로 전년 동기 대비 3,352% 급증했고, 지배주주순이익은 231억원으로 흑자전환했다는 게 하나증권 집계입니다. 다만 이 개선은 뜯어볼 필요가 있습니다.
주력인 양극재(매출 비중 58%)는 오히려 부진했습니다. 현대차 배터리 공장으로 갈 제품 출하가 3분기로 밀리면서 부문 매출이 전분기 대비 20% 줄었습니다. 재고평가손실 환입 효과로 겨우 손익분기점(BEP) 수준을 지켰습니다.
실적을 떠받친 건 유가 영향을 크게 받는 철강 기초소재 부문이었습니다. 에너지소재(양극재·음극재)가 흔들리는 동안 기초소재의 고수익성이 전사 이익을 방어한 구조입니다.
3분기 전망과 남은 카드
3분기는 흑자 기조가 이어질 전망입니다. 하나증권은 매출 7,262억원, 영업이익 253억원을 제시했습니다. 2분기에 밀렸던 양극재 출하가 반영되며 가동률이 오르지만, 재고 환입 효과가 줄어 이익 규모는 크게 달라지지 않는다는 설명입니다.
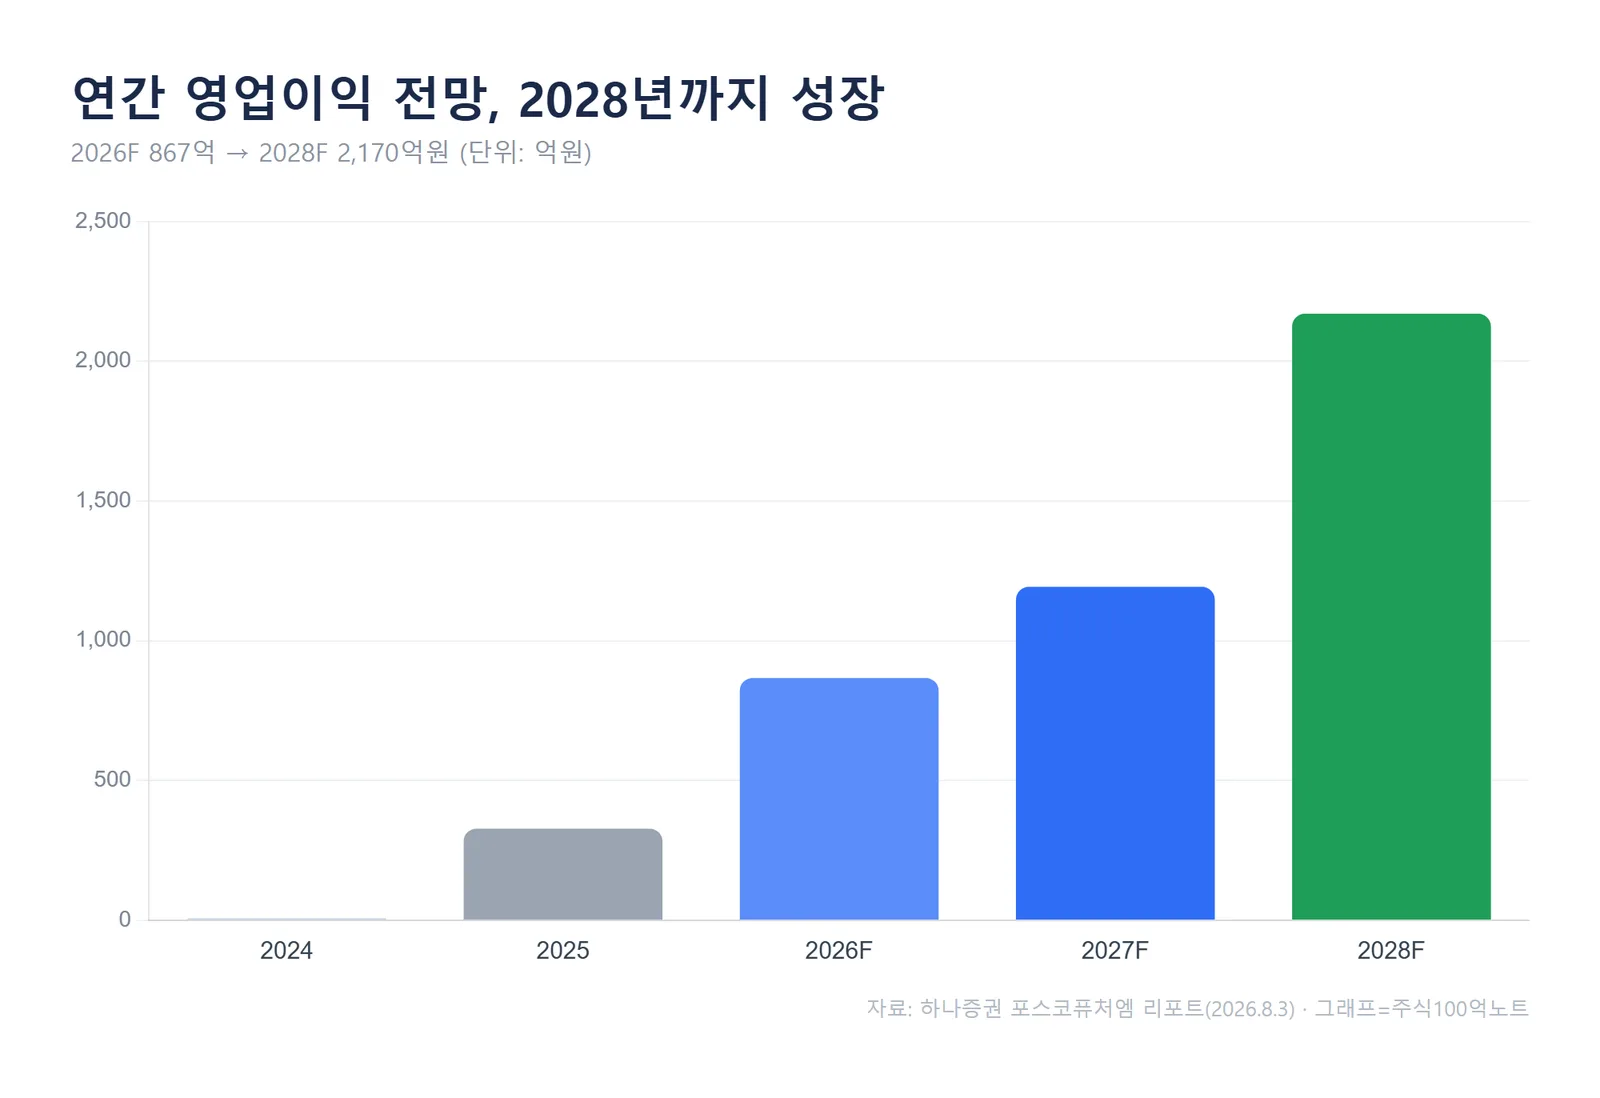
더 긴 그림에서는 이익 성장 곡선이 살아 있습니다. 하나증권은 연간 영업이익이 2026년 867억원에서 2028년 2,170억원으로 늘 것으로 전망했습니다.
남겨둔 카드는 음극재입니다. 이번 목표주가에는 음극재와 전구체 가치가 빠져 있습니다. 하나증권은 하반기 음극재 신규 수주로 실적 가시성이 확보되면 약 2조원 이상의 가치가 추가로 반영될 수 있다고 봤습니다. 목표주가 재상향의 여지를 열어둔 대목입니다.
정리하면
목표주가는 내려왔지만 이야기의 방향은 둘로 나뉩니다. 단기적으로는 전기차 수요 부진과 양극재 가동률이 발목을 잡고, 중장기적으로는 흑자 기조 회복과 음극재 모멘텀이 반등의 조건입니다.
지켜볼 지표는 명확합니다. 3분기 양극재 가동률이 실제로 올라오는지, 그리고 하반기 음극재 신규 수주 소식이 나오는지입니다.
자주 묻는 질문
Q. 목표주가를 41% 낮췄는데 왜 여전히 매수의견인가요?
하나증권은 전기차 부진으로 밸류에이션 기준 시점을 2028년으로 앞당기며 목표주가를 내렸지만, 그 값(17만1천원)도 현재가보다 24% 높다는 점을 근거로 BUY를 유지했습니다. 목표주가는 12개월 전망치이며 매수 신호가 아닙니다.
Q. 실적은 좋아졌는데 안심해도 되나요?
2분기 흑자전환은 기초소재 부문 덕이 컸고, 매출의 58%를 차지하는 양극재는 출하 이연으로 부진했습니다. 리포트도 "아직 부족한 실적 회복 신호"라고 표현했습니다. 3분기 가동률과 음극재 수주를 확인해야 합니다.
#888;font-size:14px;margin-top:28px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#5b7;font-size:14px;">#포스코퓨처엠 #목표주가 #2차전지 #양극재 #음극재 #하나증권 #실적