엘앤에프 3분기 적자전환, 목표가 14만원 하향에도 BUY
2차전지 양극재 기업 엘앤에프(066970)가 3분기에 영업적자로 돌아설 전망입니다. 증권사는 목표주가를 크게 낮췄지만, 투자의견은 여전히 'BUY'를 지켰습니다.
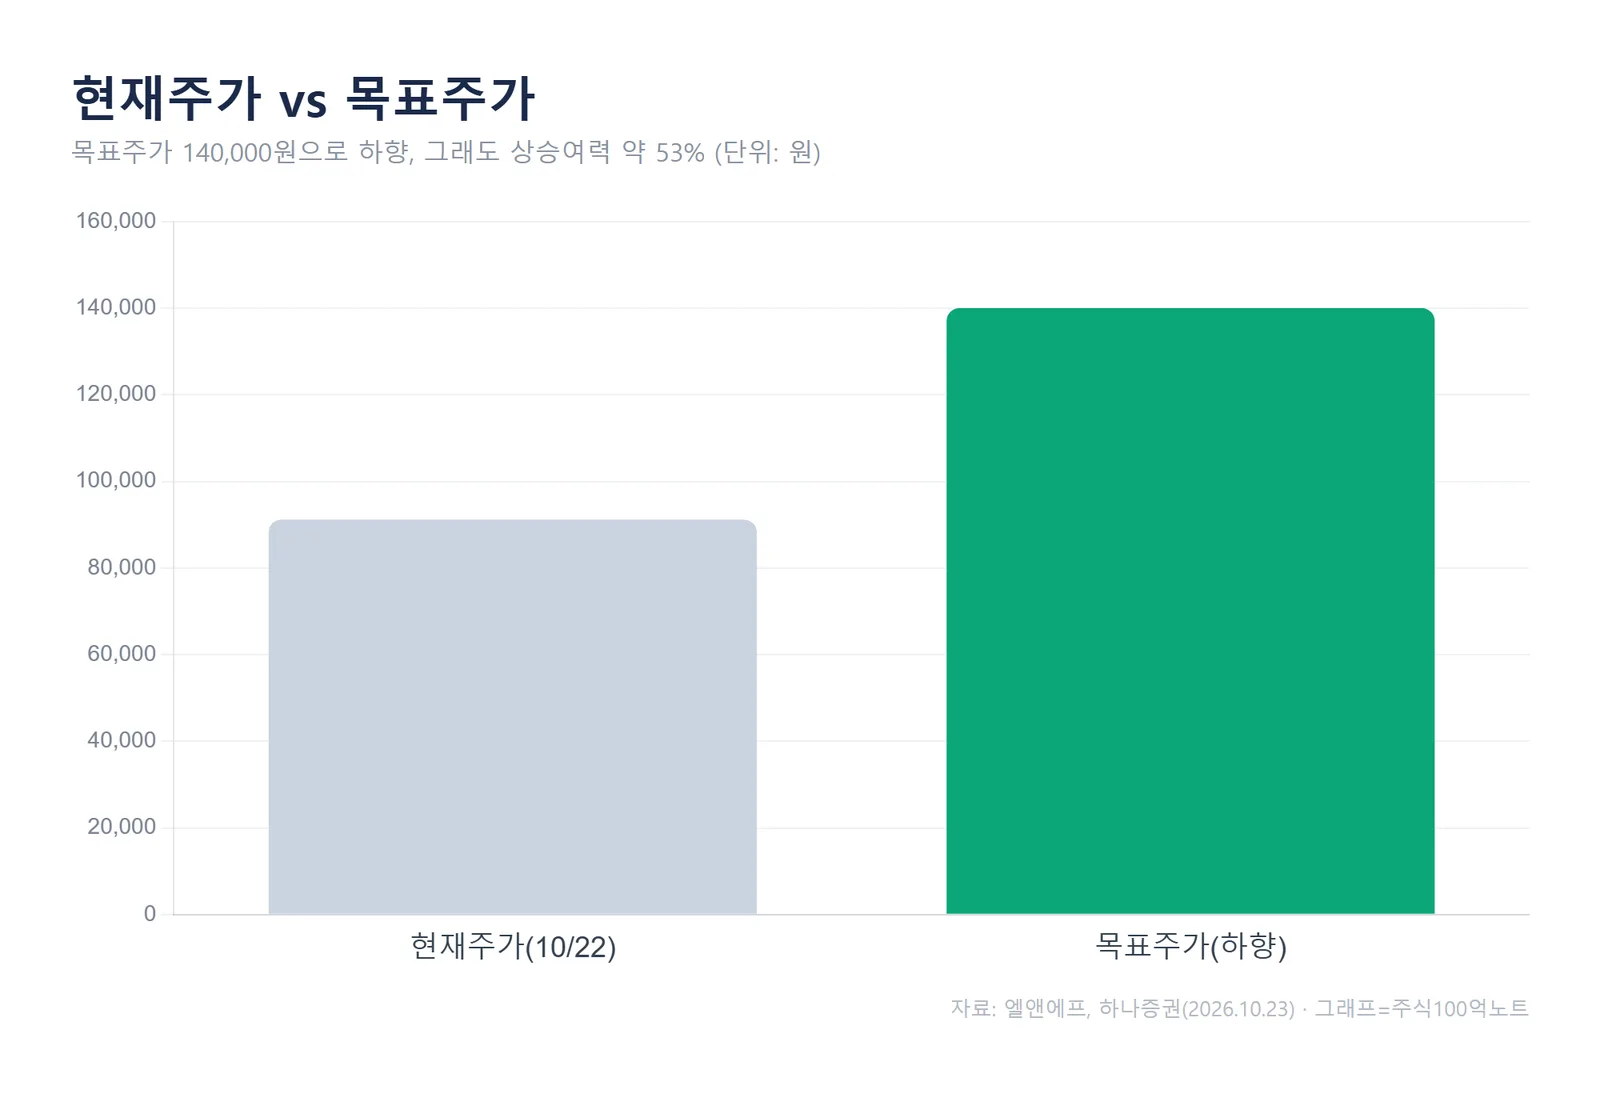
하나증권은 2026년 10월 23일 리포트에서 엘앤에프의 목표주가를 140,000원으로 하향(직전 273,000원)하면서도 투자의견 BUY를 유지했습니다. 리포트 기준 현재주가는 91,200원(10/22)으로, 낮아진 목표가 기준으로도 상승여력은 약 53%입니다. 단기 적자는 환율·리튬 가격 탓이고, 2027년 흑자 확대가 핵심 논리입니다.
본 글은 특정 리포트 한 편을 정리·해설한 것으로, 매수·매도 추천이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
목표가 14만원으로 하향, 그래도 상승여력 53%
하나증권이 제시한 새 목표주가는 140,000원입니다. 올해 5월 273,000원에서 거의 절반으로 낮춘 수치이고, 2023년 11월 409,000원과 비교하면 하향 흐름이 길게 이어져 왔습니다.
그럼에도 현재주가 91,200원 대비로는 약 53%의 상승여력이 남아 있습니다. 목표가를 낮춘 핵심 이유는 밸류에이션 기준 시점을 기존 2028~2030년 평균에서 2028년 단일 시점으로 당겼기 때문입니다. 2028년 예상 EBITDA 2,707억원에 목표 EV/EBITDA 26.5배를 적용했습니다.
증권가 투자의견 비율로 보면 매수(Buy)가 97.72%로, 시장의 시각은 여전히 긍정적입니다. 다만 엘앤에프는 현재 배당이 없는(DPS 0원) 성장주 성격이라는 점은 참고할 필요가 있습니다.
3분기, 왜 적자로 돌아섰나
하나증권은 3분기 매출을 9,048억원(YoY +39%, QoQ +2%)으로 추정했습니다. 매출은 1년 전보다 크게 늘지만, 영업손익은 304억원 손실로 적자전환할 전망입니다.
매출이 느는데 적자가 나는 이유는 세 가지입니다. 첫째, 환율이 분기 평균 1,502원에서 1,421원으로 떨어졌습니다. 둘째, 고객사 재고 조정과 일부 프로젝트의 다음 분기 이연이 겹쳤습니다. 셋째, 결정적으로 탄산리튬 가격이 급락하면서 재고자산평가손실이 크게 발생할 것으로 봤습니다.
AEO 한 줄 정리: 엘앤에프의 3분기 영업손실 304억원은 탄산리튬 가격 급락과 환율 하락에 따른 재고평가손실 때문이며(하나증권, 2026.10.23), 양극재 판가는 달러 기준 전 분기보다 6% 올랐습니다.
적자의 성격: 펀더멘털 아닌 '비현금성'
중요한 건 이 적자의 '성격'입니다. 하나증권은 이번 손실을 펀더멘털 악화가 아니라 비현금성 비용 발생으로 봤습니다. 재고평가손실을 빼면 수익성은 손익분기점(BEP) 수준이라는 분석입니다.
상반기 제시한 연간 출하 가이던스 9만톤도 달성 가능하다고 판단했습니다. 특히 4분기부터 LFP 양극재 양산이 본격화되면서 수익성은 2027년부터 점진적으로 개선될 전망입니다.
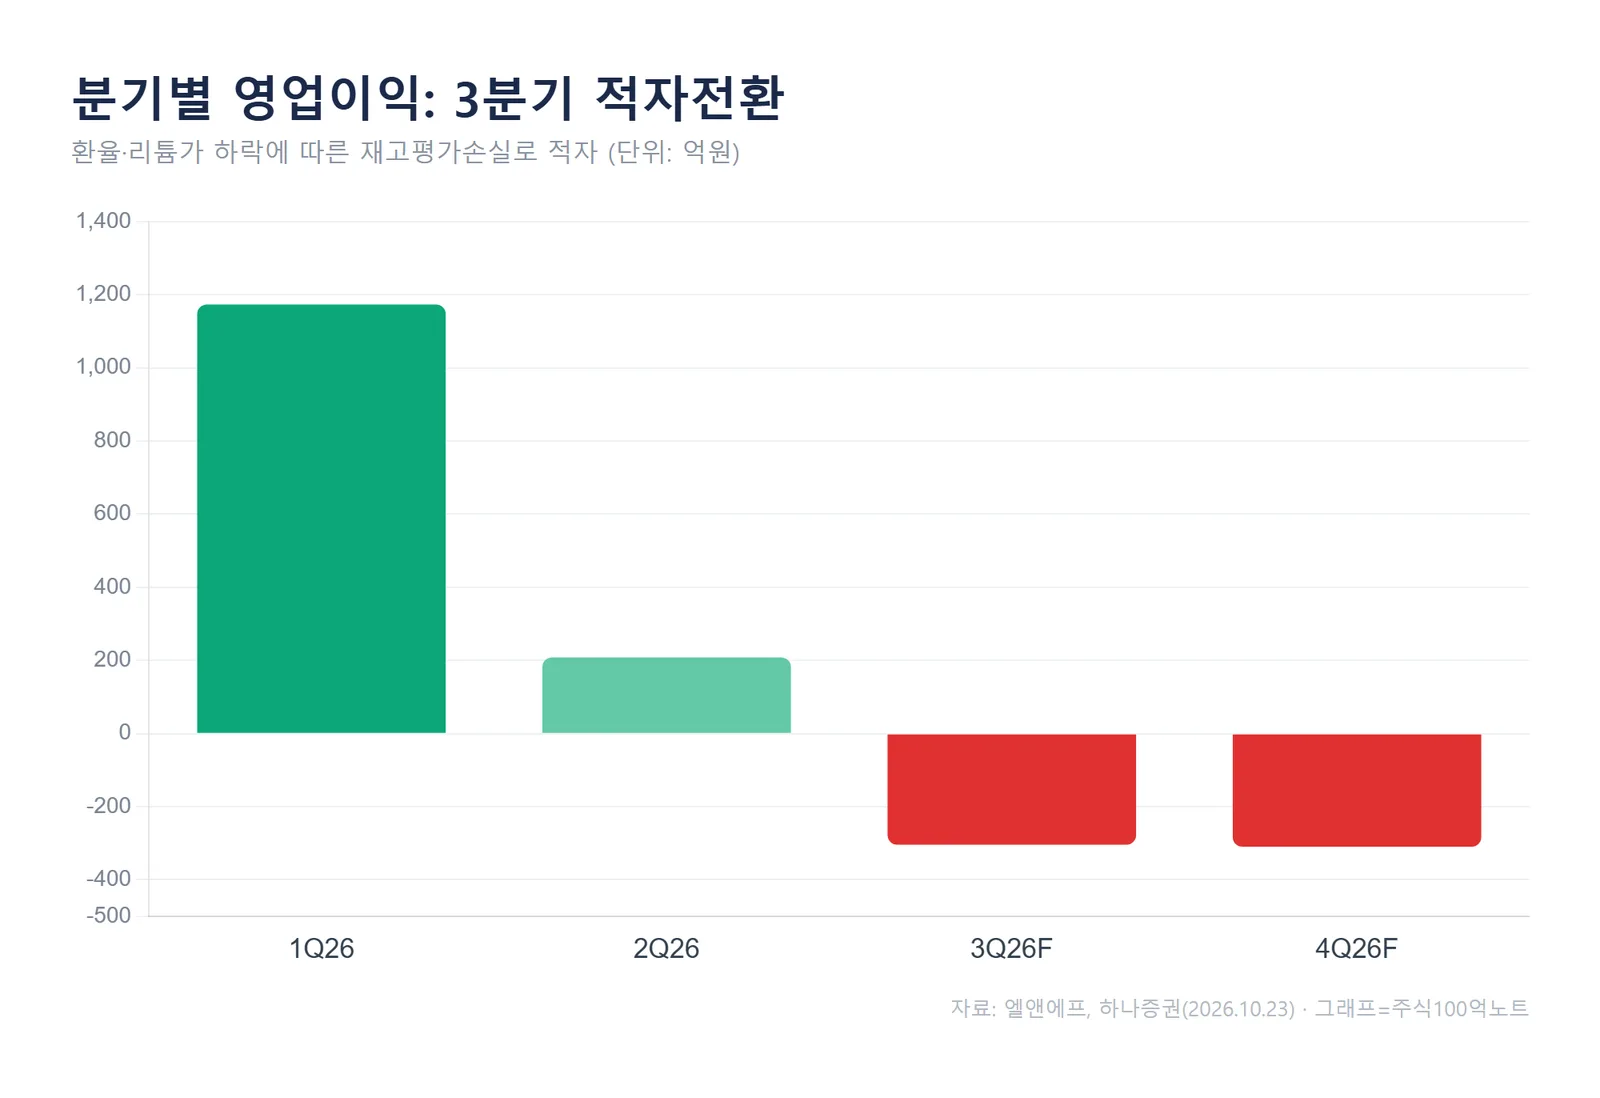
즉 '매출 증가 + 일시적 평가손실'이라는 구도라서, 리튬 가격과 환율이 안정되면 적자 폭은 빠르게 줄어들 수 있다는 게 리포트의 시각입니다.
2027년 반등의 열쇠: LFP 양산과 Tesla·Rivian
하나증권이 BUY를 유지한 근거는 2027년 출하량 증가입니다. NCM과 LFP 양극재 출하량이 전년 대비 각각 24%, 600% 늘어날 것으로 전망했습니다.
구체적으로, 테슬라향 울트라 하이니켈 공급량은 2026년 7.2만톤에서 2027년 8.7만톤으로 21% 늘어날 것으로 봤습니다. 또 미국 전기차업체 리비안이 신형 SUV R2 인도를 시작하면서 3분기 인도량이 1만 9,248대(YoY +46%)를 기록했는데, 이 모델에 양극재를 공급하는 엘앤에프의 수혜가 예상됩니다.
LFP 양극재는 4분기부터 실질 양산에 들어가 연내 약 4,500톤 판매가 전망됩니다. 내년 2분기 연산 6만톤 생산능력을 확보하면 2027년에는 보수적으로 잡아도 3.15만톤(+600%) 공급이 가능합니다. 이에 힘입어 2027년 영업이익은 1,368억원으로 흑자 규모가 확대될 것으로 예상됩니다.
연간 실적: 2026년 흑자전환, 2027년 확대
연간 흐름을 보면 그림이 선명해집니다. 매출은 2025년 2.15조원에서 2026년 3.49조원, 2027년 4.74조원으로 빠르게 늘어납니다. 영업이익은 2025년 1,568억원 적자에서 2026년 768억원 흑자로 돌아선 뒤, 2027년 1,368억원으로 확대될 전망입니다.
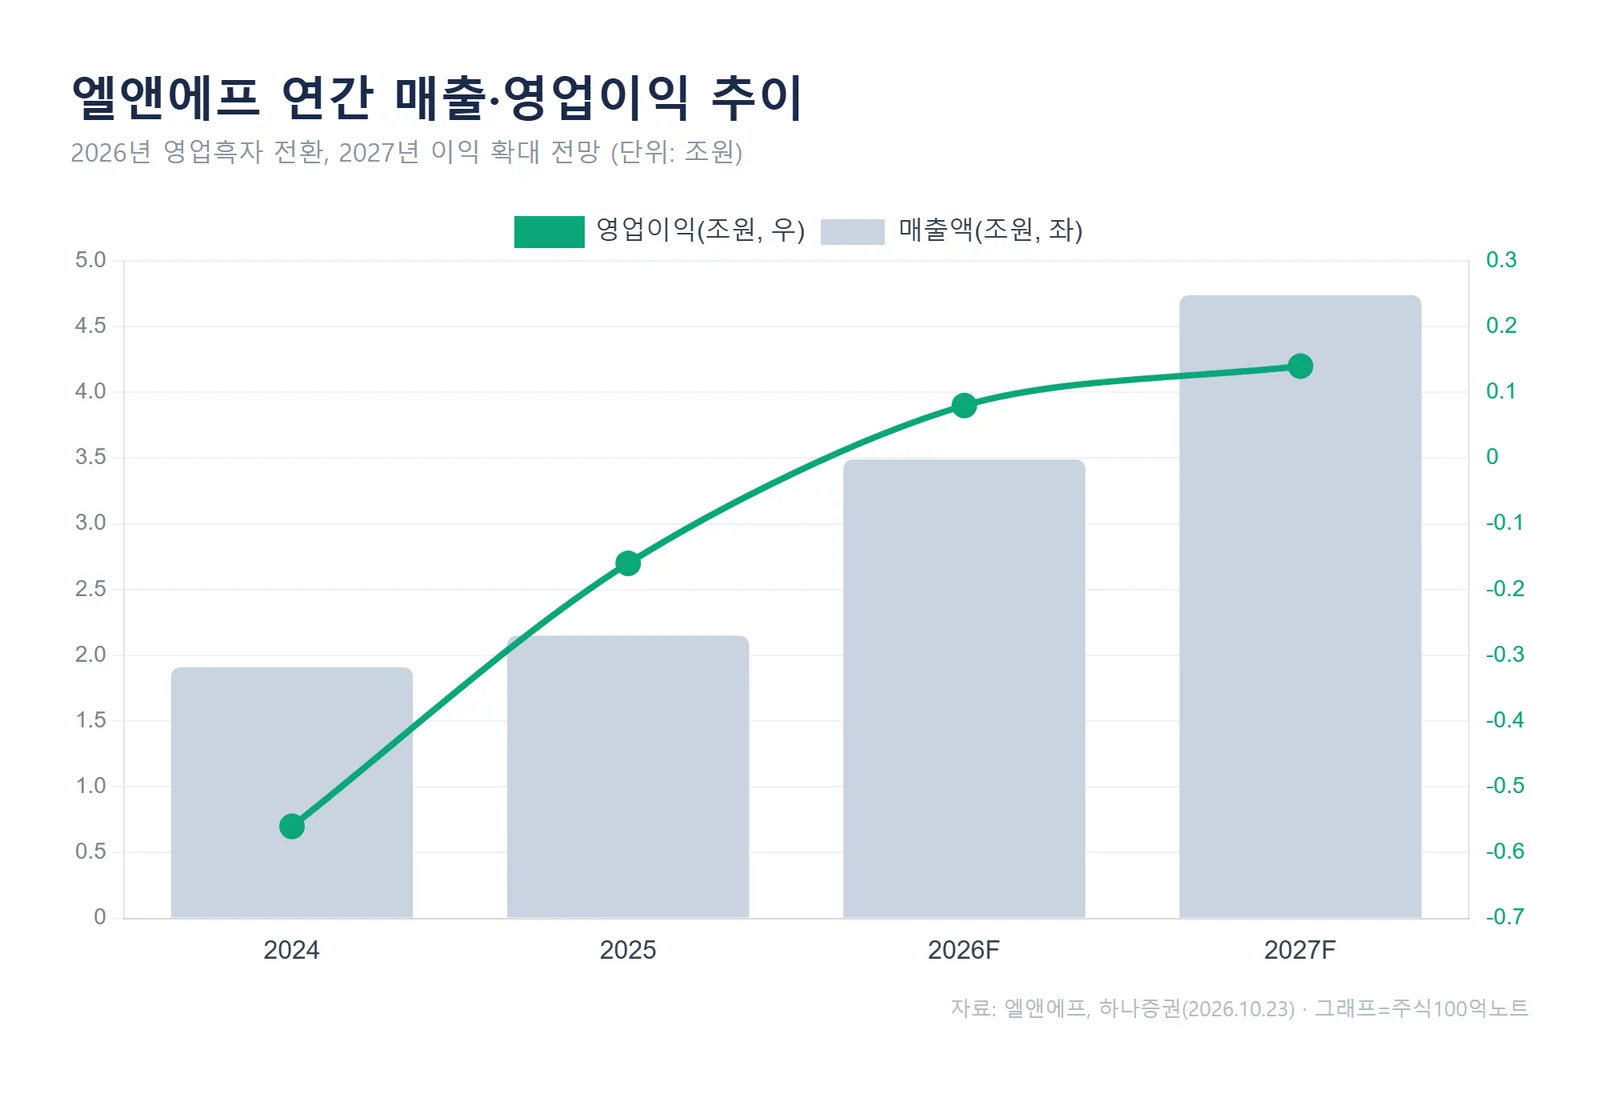
2028년에는 고객사 신차 출시와 ESS향 신규 물량으로 매출 4.9조원, EBITDA 2,707억원이 전망됩니다. 정리하면, 3분기 적자는 리튬·환율발 일시 요인이고 LFP 양산과 2027년 흑자 확대가 확인되는 시점이 주가 반등의 핵심 조건입니다. 다만 리튬 등 원재료 가격 변동과 증설 재원 조달의 불확실성은 리스크로 남아 있습니다.
자주 묻는 질문
Q. 엘앤에프 목표주가와 상승여력은 얼마인가요?
하나증권 기준 목표주가는 140,000원(직전 273,000원에서 하향), 리포트 시점 현재주가 91,200원(10/22) 대비 상승여력은 약 53%입니다. 투자의견은 BUY를 유지했습니다(2026.10.23).
Q. 3분기 적자인데 왜 투자의견은 BUY인가요?
이번 적자는 탄산리튬 가격 급락과 환율 하락에 따른 비현금성 재고평가손실 때문이며, 이를 제외하면 수익성은 손익분기점 수준입니다. 4분기부터 LFP 양극재 양산이 시작돼 2027년 영업이익이 1,368억원으로 확대될 것으로 전망되기 때문입니다.
※ 본 콘텐츠는 하나증권 리포트(2026.10.23)를 토대로 정리한 정보이며, 특정 종목의 매수·매도를 추천하지 않습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다. 수치는 추정치로 실제와 다를 수 있습니다.
#엘앤에프 #엘앤에프주가 #엘앤에프목표주가 #엘앤에프실적 #2차전지 #양극재 #LFP #주식100억노트