양자컴퓨팅 관련주 2026, 성공 가능성 높은 기업 순위
양자컴퓨팅 관련주를 볼 때 가장 먼저 정리해야 할 사실이 있습니다. 양자컴퓨터는 기존 PC나 GPU를 대체하는 장비가 아니라, 화학반응·신소재 설계·금융 위험 계산 같은 특수 문제만 처리하는 '특수 연산 가속기'에 가깝습니다. 이 글에서는 수혜 산업, AI와의 관계, 성공 가능성이 높은 기업, 상용화 시점을 회사 발표 로드맵 기준으로 정리했습니다.
끝까지 보면 순수 양자기업과 대형 기술기업 중 어디를, 어떤 지표로 걸러야 하는지 판단 기준을 얻을 수 있습니다.
양자컴퓨터는 무엇을 잘하나
양자컴퓨터는 기존 컴퓨터가 풀기 어려운 화학반응, 신소재 설계, 금융 위험 계산, 복잡한 최적화 문제를 맡습니다. 이미 기업과 연구기관이 클라우드로 쓰고 있지만, 기존 컴퓨터보다 비용·성능에서 확실히 앞서는 본격적인 산업 상용화는 아직 시작 전입니다.
즉 지금 단계는 '연구·실험용'이고, 투자자가 기대하는 상용화는 실제 산업 문제를 더 빠르고 정확하게 풀어 경제적 이익을 내는 시점입니다. 이 구분이 양자컴퓨팅 투자에서 가장 먼저 잡아야 할 눈높이입니다.
가장 큰 수혜 산업은 신약·화학·배터리·소재
최대 수혜 산업은 분자와 물질을 설계하는 신약, 화학, 배터리, 반도체 소재가 될 가능성이 높습니다. 분자 안의 전자와 화학결합 자체가 양자역학 원리로 움직이기 때문입니다.
기존 컴퓨터는 복잡한 분자를 계산할 때 많은 부분을 근사해야 합니다. 양자컴퓨터가 충분히 발전하면 전자의 움직임과 화학반응을 더 정확히 계산해, 실제 실험 전에 실패 가능성이 큰 후보를 걸러낼 수 있습니다.
차세대 배터리 개발이 좋은 예입니다. AI가 수천만 개 후보물질을 만들고, GPU·슈퍼컴퓨터가 후보를 수천 개로 줄인 뒤, 양자컴퓨터가 가장 유력한 후보의 전자구조와 화학반응을 정밀 계산하고, 최종 후보만 실험실에서 합성하는 방식입니다. 양자컴퓨터의 진짜 가치는 계산시간 몇 초가 아니라, 실패할 실험을 줄이고 개발기간을 단축해 경쟁사보다 먼저 특허를 확보하는 데 있습니다.
Quantinuum은 BMW와 연료전지 촉매 소재를 연구 중이며, 현재 Helios와 향후 출시 예정인 Sol·Apollo를 활용해 산업적으로 의미 있는 소재 계산으로 확대할 계획이라고 밝혔습니다. 신약 쪽에서도 AI가 후보를 빠르게 생성·예측하고, 양자컴퓨터는 그중 계산이 특히 어려운 분자의 전자구조를 정밀 분석하는 분업이 예상됩니다. 다만 임상시험·부작용·생산공정·규제는 여전히 별도 문제라, 양자컴퓨터는 '신약 자동 개발 기계'가 아니라 초기 후보의 실패율을 낮추는 정밀 분석장비에 가깝습니다.
AI와 양자컴퓨팅은 경쟁일까, 상호보완일까
둘은 경쟁보다 상호보완 관계에 가깝습니다. AI가 후보를 생성하고, GPU·슈퍼컴퓨터가 대규모 계산을 맡고, 양자컴퓨터는 기존 컴퓨터가 정확히 풀기 어려운 핵심 문제만 처리한 뒤, 그 결과를 AI가 다시 학습해 더 좋은 후보를 만드는 순환 구조입니다.
AI는 양자컴퓨터를 '만드는 데'도 쓰입니다. 큐비트 오류 탐지, 장비 자동 보정, 양자회로 최적화 등에 활용되며, 구글은 AI 기반 오류 디코더 AlphaQubit으로 양자 오류를 더 정확히 찾는 연구를 진행했습니다. 그래서 양자컴퓨터가 발전해도 GPU 수요가 사라질 가능성은 낮고, 오히려 CPU·GPU·QPU가 함께 연결된 하이브리드 데이터센터가 만들어질 가능성이 높습니다.
지금 주목할 양자컴퓨팅 관련주
관련 기업은 순수 양자기업과 대형 플랫폼 기업으로 나눠 봐야 합니다. 순수 양자기업은 Quantinuum(QNT), IonQ(IONQ), D-Wave(QBTS), Rigetti(RGTI), Quantum Computing Inc.(QUBT)가 대표적입니다. 대형 기술기업은 IBM(IBM), 알파벳·구글(GOOGL), 마이크로소프트(MSFT), 아마존(AMZN), 엔비디아(NVDA)입니다.
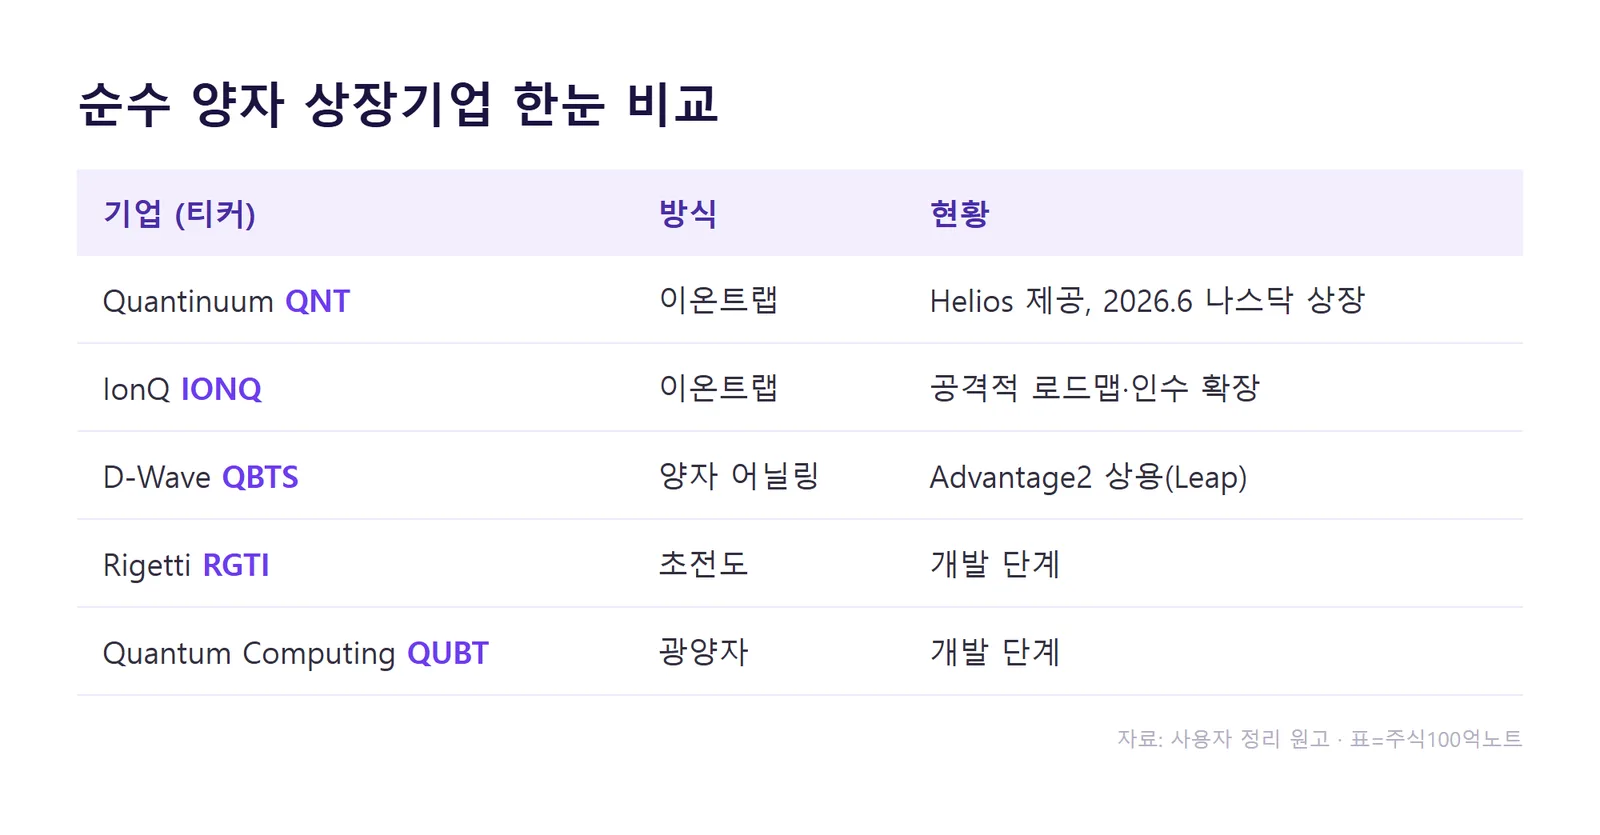
차이가 분명합니다. 대형 기술기업은 양자컴퓨팅이 예상보다 늦어져도 AI·클라우드·반도체·소프트웨어 사업이 남습니다. 반면 순수 양자기업은 기술이 성공하면 주가 상승 폭이 클 수 있지만, 상용화가 지연되면 적자 확대와 증자에 따른 주주가치 희석 위험이 큽니다.
기술·사업 완성도로 본 기업 순위
아래 순위는 주가 상승 가능성이 아니라 기술 완성도, 오류정정 성과, 자금력, 고객 기반, 상용화 경로를 종합한 판단입니다. 매수 순위가 아닌 점을 먼저 짚어둡니다.
1위 Quantinuum — 이온트랩 방식의 높은 연산 정확도와 논리 큐비트 기술이 강점입니다. Helios는 98개 물리 큐비트와 최대 50개 오류정정 논리 큐비트 구성을 제공하며, BMW·JPMorgan·Amgen 등과 산업 연구를 진행하고 있습니다. 회사는 2027년 Sol, 2029년 범용 오류정정 시스템 Apollo 출시를 목표로 제시했는데, 이는 확정된 성과가 아니라 로드맵입니다. 2026년 6월 나스닥에 QNT로 상장하며 IPO로 16억 8,000만 달러를 조달했습니다.
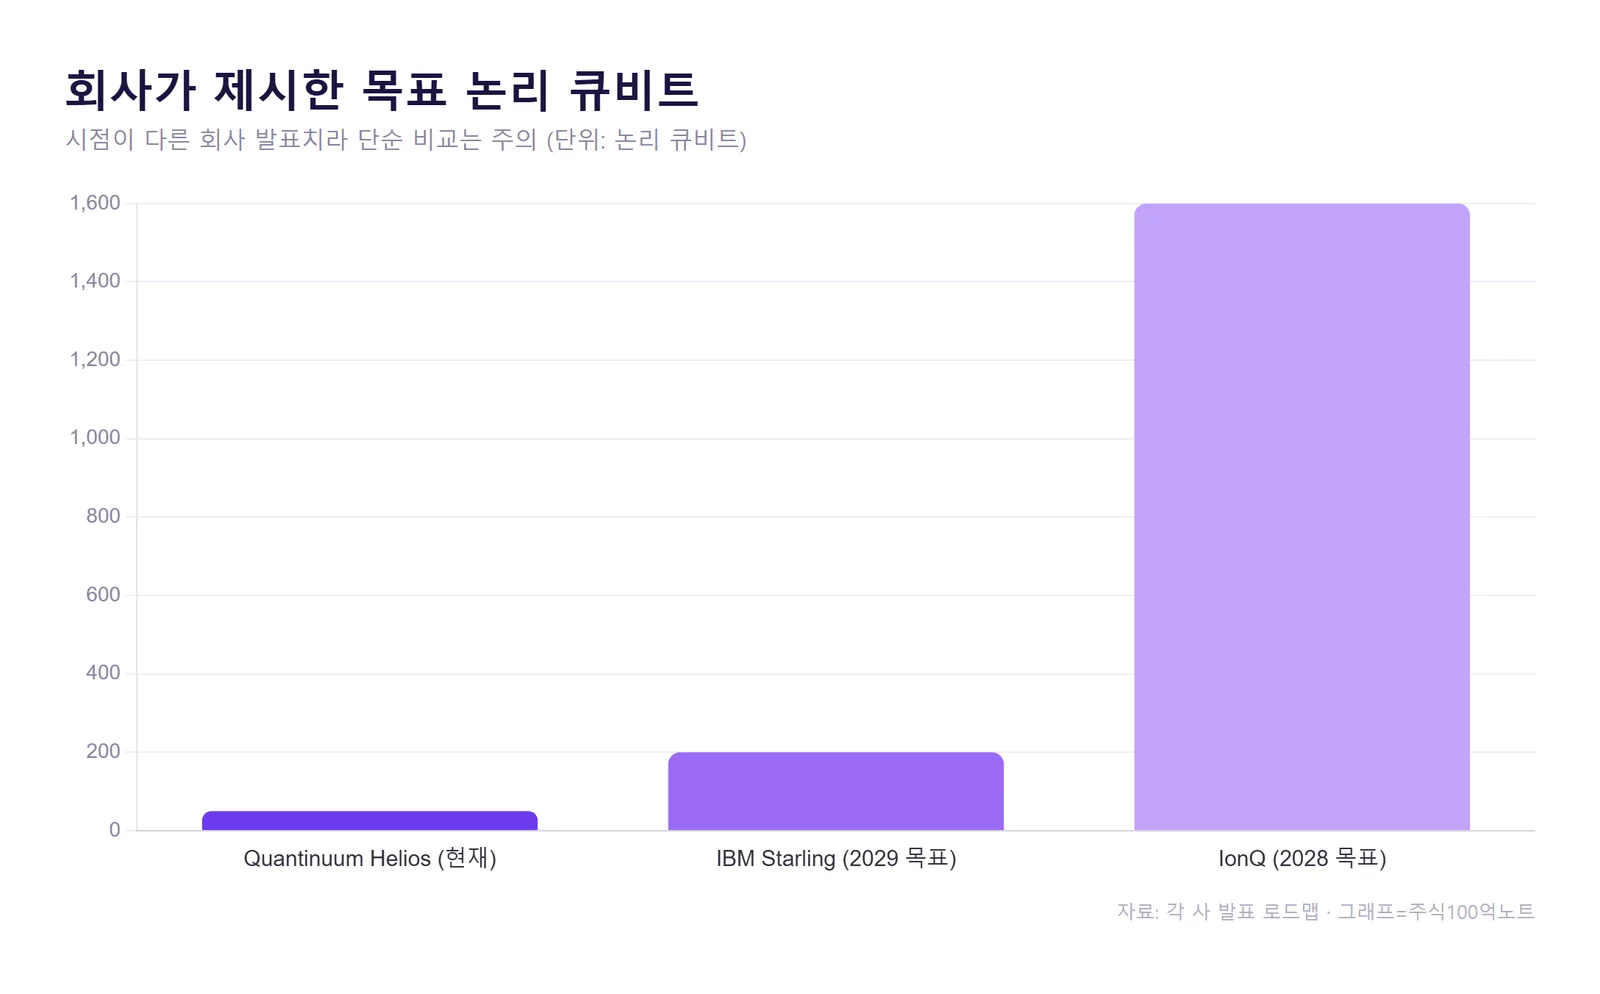
2위 IBM — 하드웨어, Qiskit 소프트웨어, 클라우드, 슈퍼컴퓨터, 기업 고객을 모두 보유한 점이 강점입니다. 2029년 200개 논리 큐비트로 1억 회 양자 게이트를 실행하는 오류정정 컴퓨터 Starling, 2033년 이후 2,000큐비트급 Blue Jay를 목표로 제시했습니다. 다만 IBM 전체 매출에서 양자가 차지하는 비중이 아직 작아, 양자산업이 성공해도 주가 영향은 순수 양자기업보다 제한적일 수 있습니다.
3위 구글 — Willow 칩은 큐비트 배열을 3×3, 5×5, 7×7로 늘릴 때마다 오류율을 약 절반으로 줄이는 '임계값 이하' 오류정정을 시연했습니다. 2025년에는 Quantum Echoes 알고리즘으로 특정 검증 가능한 계산에서 고전 슈퍼컴퓨터보다 약 1만 3,000배 빠른 결과를 발표했는데, 이는 특정 연구 계산의 성과일 뿐 일반 업무에서 경제적 우위를 확보했다는 뜻은 아닙니다. 기술력은 최상위지만 클라우드 반복 매출로 잇는 사업화 경로는 상대적으로 불명확합니다.
4위 IonQ — Quantinuum과 같은 이온트랩 계열로, 적극적 인수와 양자 네트워크 확장을 추진합니다. 2027년 800개, 2028년 1,600개, 2030년 8만 개 논리 큐비트를 목표로 제시했는데 현재 기술 수준 대비 상당히 공격적입니다. 발표 목표보다 매년 논리 큐비트 증가와 오류율 개선이 실제 확인되는지를 봐야 합니다.
5위 D-Wave — 범용 게이트형이 아닌, 물류·배차·생산계획 같은 최적화에 특화된 양자 어닐링 방식입니다. Advantage2는 4,400개 이상 큐비트와 4만 개 이상 연결을 갖췄고 2025년부터 클라우드 서비스 Leap으로 제공됩니다. 이미 제품을 팔고 있다는 강점이 있지만, 신약·화학·암호해독까지 하는 범용 양자컴퓨터와는 시장이 다릅니다.
별도로 볼 마이크로소프트 — 토폴로지 큐비트라는 다른 접근을 택했습니다. 계획대로면 오류정정에 필요한 물리 큐비트 수를 크게 줄여 판을 뒤집을 수 있지만, 아직 대규모 다중 큐비트 시스템 성능 검증이 남아 현재의 기술 확실성은 Quantinuum·IBM·구글보다 낮다고 판단합니다.
양자컴퓨터 상용화는 언제일까
이미 연구·클라우드·실험용으로는 판매 중입니다. 하지만 본격 상용화는 기존 컴퓨터보다 산업 문제를 더 빠르고 정확하게 풀어 이익을 내는 시점을 말합니다. 회사 로드맵을 종합한 기본 시나리오는 다음과 같습니다.
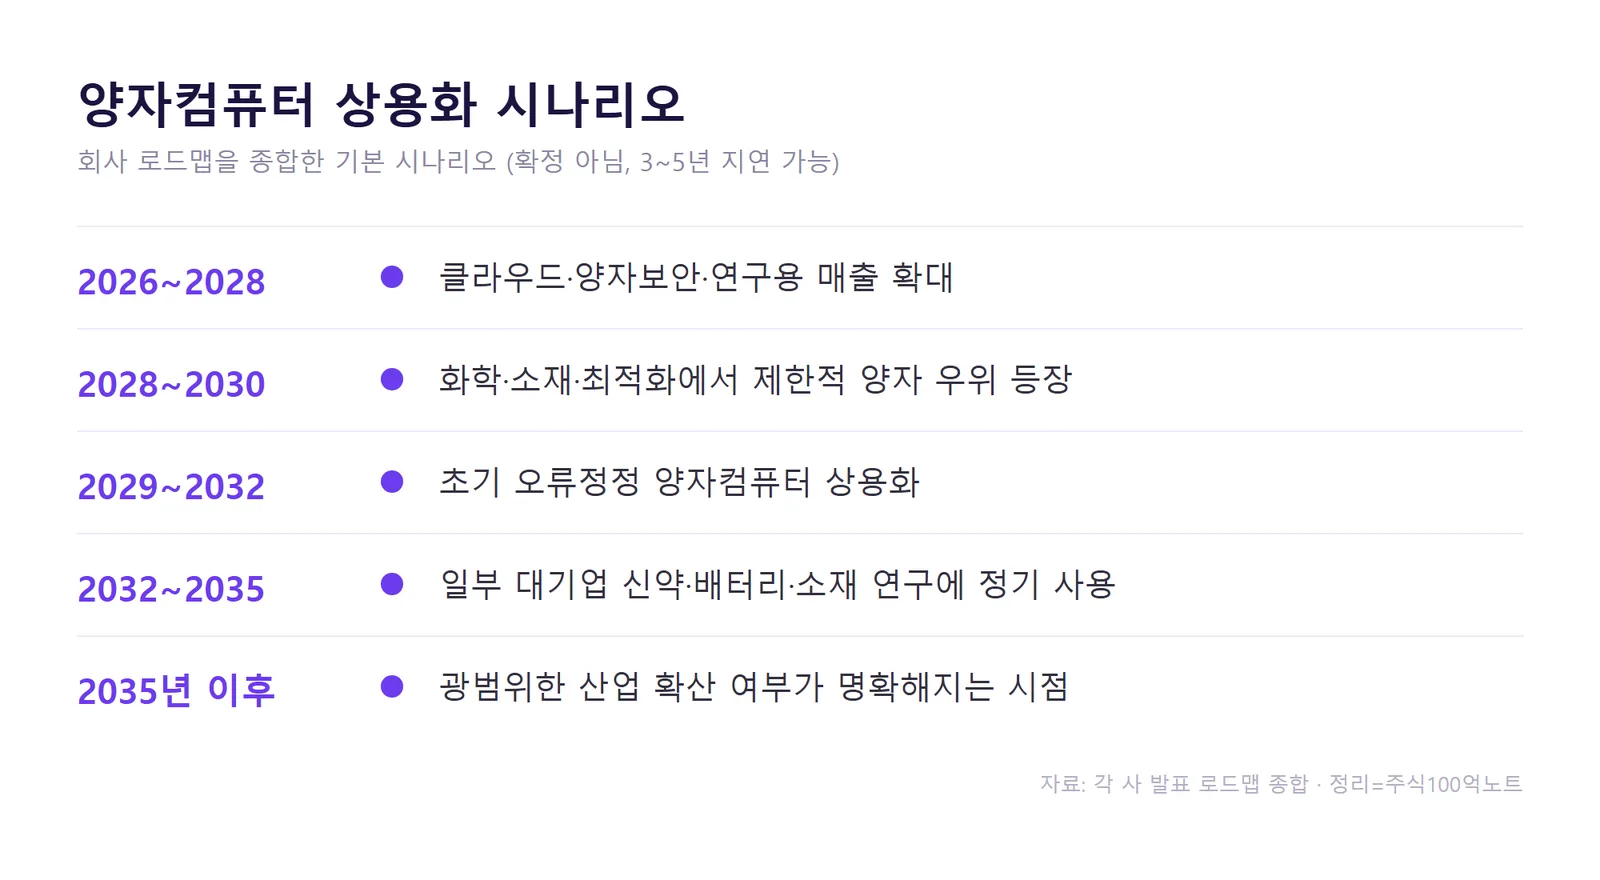
IBM은 2029년 Starling, Quantinuum은 2029년 Apollo, 마이크로소프트는 2029년 실용 시스템을 목표로 합니다. 모두 회사가 제시한 계획이므로 일정이 3~5년 이상 늦어질 가능성도 열어둬야 합니다.
투자에서 확인할 핵심 체크리스트
양자기업을 볼 때 물리 큐비트 숫자만 보면 안 됩니다. 큐비트 1,000개를 발표해도 오류가 많아 깊은 계산을 못 하면 가치가 낮습니다. 확인할 핵심 지표는 이렇습니다.
① 논리 큐비트 수가 증가하는가 ② 논리 큐비트를 늘릴수록 오류율이 낮아지는가 ③ 기존 컴퓨터보다 우수한 산업 계산 결과가 있는가 ④ 단순 연구계약이 아닌 반복 유료 고객이 있는가 ⑤ 현재 현금으로 몇 년을 버티는가 ⑥ 추가 증자 가능성이 높은가 ⑦ 발표한 로드맵을 실제로 지키고 있는가.
기술이 성공할 기업과 좋은 주식은 다를 수 있습니다. Quantinuum이 가장 좋은 기술을 가졌더라도 주가가 이미 10년 뒤 성공까지 반영했다면 수익률은 낮아질 수 있고, 기술이 다소 부족한 기업도 낮은 값에 인수되거나 특정 분야에서 살아남으면 높은 수익을 낼 수 있습니다.
자주 묻는 질문
Q. 양자컴퓨터가 나오면 GPU·엔비디아는 필요 없어지나요?
A. 그럴 가능성은 낮습니다. 양자컴퓨터는 기존 컴퓨터가 어려운 특정 문제만 맡고, AI 후보 생성과 대규모 계산은 GPU가 담당합니다. 오히려 CPU·GPU·QPU가 함께 묶인 하이브리드 데이터센터로 갈 가능성이 큽니다.
Q. 순수 양자기업 한 종목에 몰아서 투자해도 되나요?
A. 위험이 큽니다. 상용화가 지연되면 적자 확대·증자에 따른 주주가치 희석 위험이 있어, 여러 기술 방식에 분산하고 논리 큐비트·실제 산업 매출이 확인될 때 비중을 조정하는 접근이 거론됩니다. 이는 정보 제공이며 매수 권유가 아닙니다.
정리와 남은 변수
양자컴퓨팅 산업의 성공 가능성은 높지만, 현재 순수 양자기업의 성공 여부는 아직 불확실합니다. 기술·사업 완성도 기준 순서는 Quantinuum → IBM → 구글 → IonQ → 마이크로소프트 → D-Wave → Rigetti → Quantum Computing Inc.로 봅니다. 순수 양자 상장기업만 추리면 Quantinuum·IonQ·D-Wave 순으로 먼저 살펴볼 만합니다.
다만 양자컴퓨팅은 핵심 포트폴리오보다 '성공 시 큰 수익을 노리는 고위험 위성자산'으로 보는 편이 합리적입니다. 안정적으로 접근하려면 IBM·알파벳·마이크로소프트·아마존·엔비디아처럼 AI·클라우드·반도체를 함께 가진 대형 기업이 위험조정 수익 면에서 유리합니다.
이 전망이 틀릴 수 있는 가장 큰 이유는 GPU·AI·고전 알고리즘이 더 빠르게 발전하는 경우입니다. 기존 컴퓨터가 같은 문제를 먼저 더 싸게 풀면 양자의 경제적 가치가 낮아집니다. 그래서 2028년까지 논리 큐비트가 늘며 오류율이 낮아지고, 실제 산업 문제에서 고전컴퓨터보다 우위가 확인되는지가 가장 중요한 중간 점검 기준입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 기업이 제시한 로드맵은 확정된 성과가 아니라 목표이며 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#양자컴퓨팅관련주 #양자컴퓨터 #Quantinuum #IonQ #IBM양자컴퓨터 #구글윌로우 #미국주식 #미래산업