반도체 소부장 전망, 수주잔고 5배의 시그널
SK증권이 2026년 8월 18일 반도체 소부장(소재·부품·장비) 리포트에서 '수주잔고가 주는 시그널'을 짚었습니다. 핵심은 하나입니다. 소부장 주가의 방향은 결국 수주잔고와 실적이 먼저 알려준다는 것입니다.
결론부터 보면, 장비 업체들의 수주잔고가 상반기에 급증했고 이 추세는 최소 2027년 4분기까지 이어질 전망입니다. 하이퍼스케일러의 AI 투자 확대가 메모리 투자로, 다시 소부장 수주로 내려오는 구조입니다.
왜 지금 소부장을 보나
과거 메모리 상승 사이클을 보면 소부장 주가는 삼성전자·SK하이닉스가 오르거나 횡보하는 구간에서 함께 상승하는 패턴을 보였습니다. 올해는 5~7월에 이 패턴이 잠시 깨졌지만, 종목 레버리지 ETF 거래대금이 줄면서 8월부터 다시 대형주와 소부장이 같은 방향으로 움직이기 시작했습니다.
수급 쏠림도 완화되는 흐름입니다. 5월 말 삼성전자·SK하이닉스 종목 레버리지 ETF가 출시된 뒤 두 종목으로 자금이 몰렸는데, 이 과정에서 소부장이 담긴 대표 테크 ETF는 순매도 상위에 올랐습니다. 이 쏠림이 풀리면 소부장으로 자금이 다시 유입될 여지가 생깁니다.
장비 수주잔고, 상반기에 폭발했다
SK증권이 가장 강조한 데이터 포인트가 수주잔고입니다. '장비 주가는 항상 수주잔고를 따라갔다'는 것이 리포트의 핵심 논리입니다.
핵심 근거 한 줄: 대표 전공정 장비 업체 테스의 수주잔고는 4Q25 412억원에서 2Q26 2,069억원으로 약 5배 늘었습니다(자료: SK증권). 원익IPS(2,982억→6,346억), 파크시스템스(636억→1,125억)도 나란히 우상향했습니다.
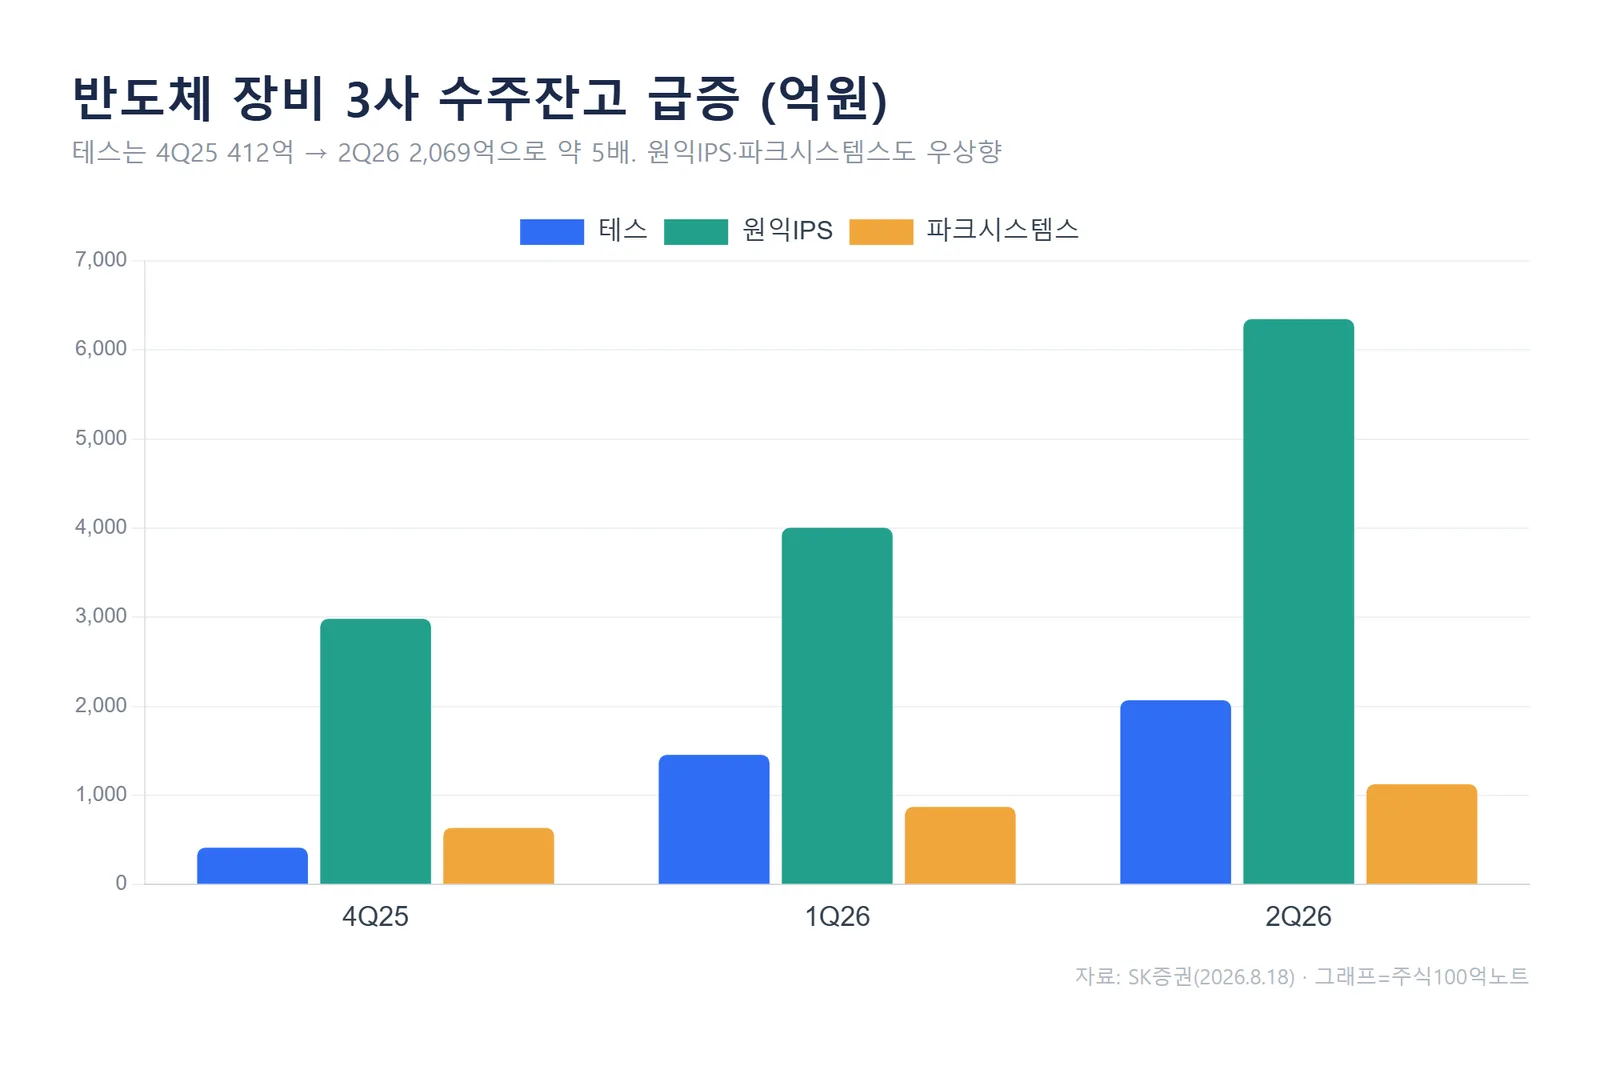
SK증권은 분기 수주잔고의 우상향 추세가 최소 2027년 4분기까지 지속될 것으로 봤습니다. 업체별 DRAM 증설로 2027년 투자가 2026년 대비 5만 장(+50K) 이상 늘어날 것으로 추정되기 때문입니다. 여기에 NAND 신규 투자 재개, 장비·소재 국산화에 따른 침투율 상승이 실적 업사이드로 더해집니다.
근본 동력은 하이퍼스케일러 CAPEX
수주잔고 급증의 뿌리에는 클라우드 사업자(CSP)들의 AI 투자 경쟁이 있습니다. SK증권은 이를 '경쟁을 넘어 생존 게임'이라고 표현했습니다.
전통 CSP 4사(아마존·구글·메타·MS)의 합산 CAPEX 성장률은 2024년 +54%에서 2025년 +69%로 커졌고, 2026년에는 +95%로 기울기가 더 가팔라질 전망입니다.
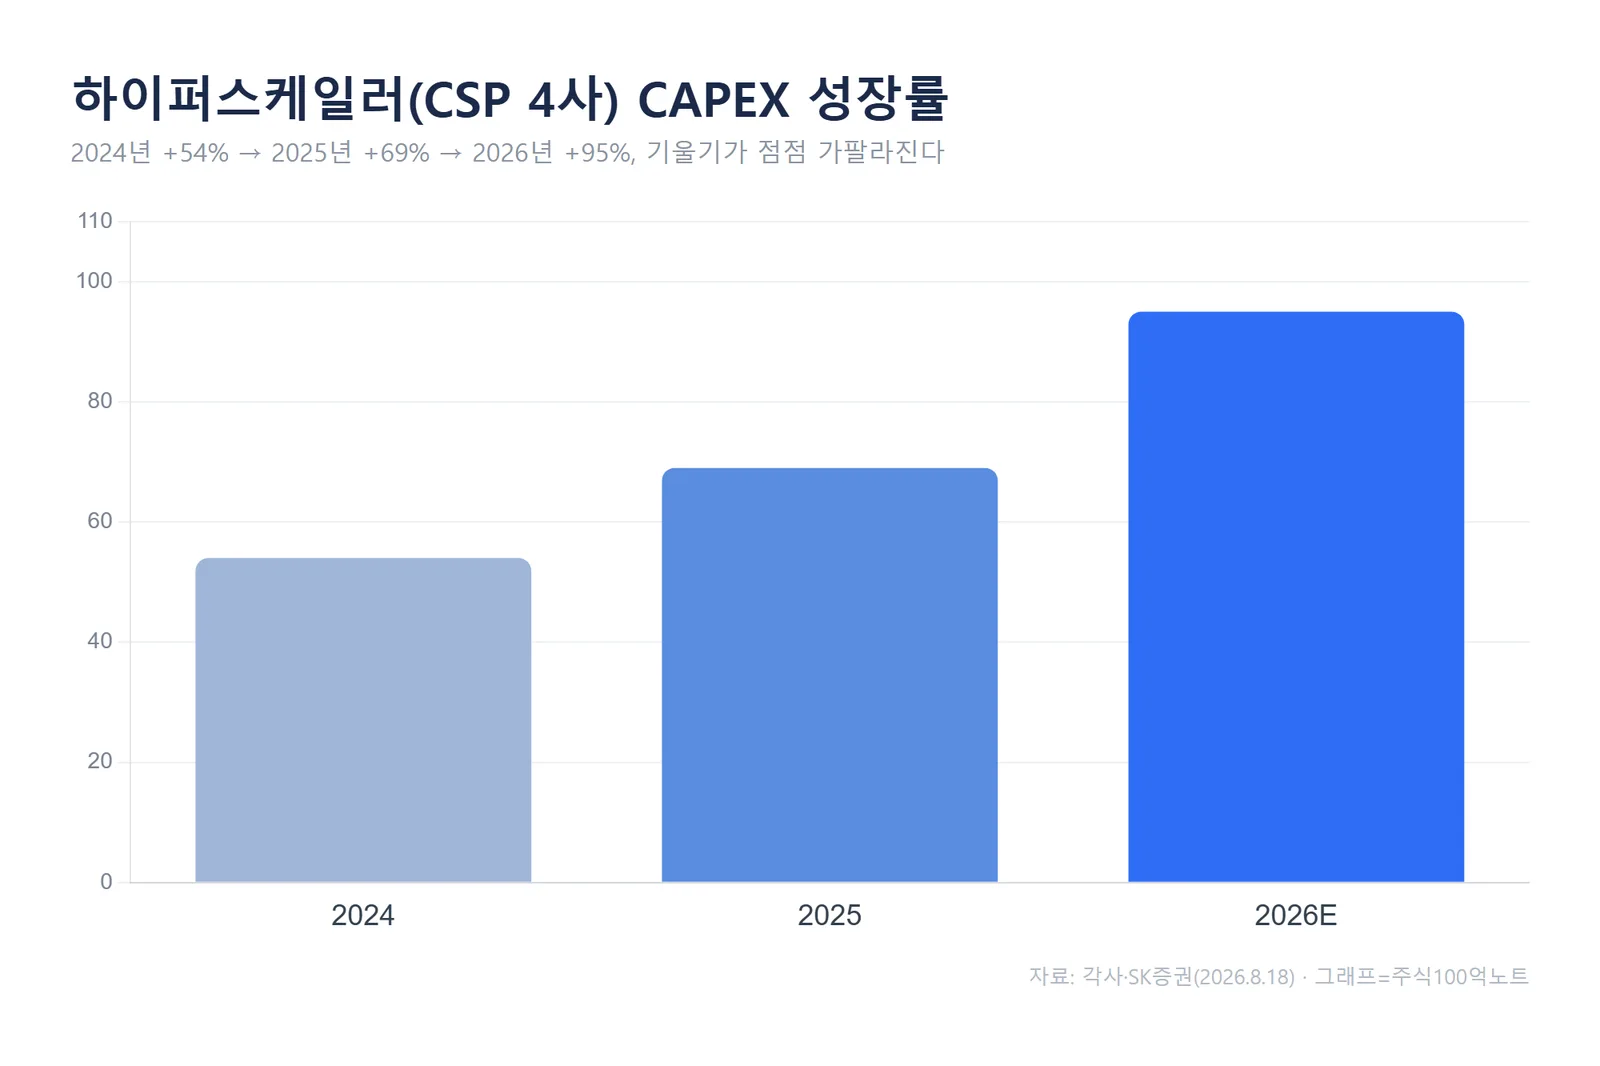
CSP의 CAPEX가 늘면 메모리 업체의 CAPEX 확대는 시차를 두고 뒤따를 수밖에 없습니다. 삼성전자·SK하이닉스의 용인 투자 확대, 호남·미국 팹 구축 계획을 감안하면 메모리 투자는 중장기적으로 우상향할 가능성이 큽니다. 특히 2024~2026년이 인프라·후공정·R&D 중심이었다면, 2026년부터는 설비투자 확대가 본격적으로 병행됩니다.
실제로 전 세계 반도체 장비(WFE) 투자 전망도 상향됐습니다. 2026년 1,500억 달러에서 2027년 1,900억 달러로 늘어날 것으로 봤고, 사이클 구간별 절대 규모도 이번(2025~2027년 4,650억 달러)이 과거(2016~2018년 1,560억, 2020~2022년 2,690억)를 압도합니다. '짧고 강렬했던' 과거와 달리 이번 사이클은 '길고 점점 강해지는' 특징이라는 진단입니다.
SK증권이 꼽은 선호주
SK증권은 장비 실적 랠리가 2026년 하반기부터, 소재·부품 실적 사이클은 2027년 상반기부터 도래할 것으로 봤습니다. 다만 실적 반영 시차와 달리 주가 반영 시차는 짧아, 단기 모멘텀은 장비사가 우위라고 평가했습니다.
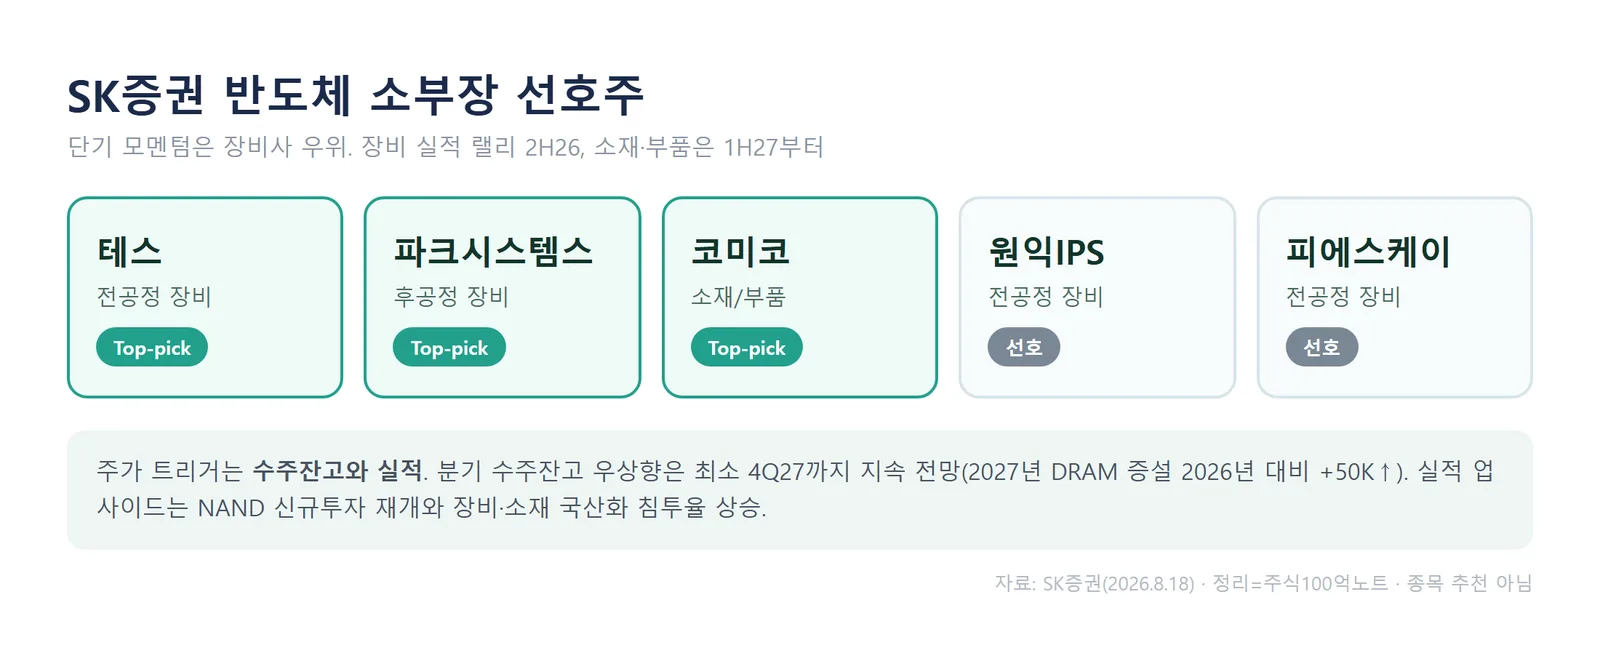
정리하면 이번 사이클의 순서는 '하이퍼스케일러 CAPEX → 메모리 CAPEX → 소부장 수주잔고 → 실적 → 주가'입니다. 앞단(수주잔고)이 이미 움직인 만큼, 뒷단(실적·주가)이 따라오는지를 분기 실적으로 확인해 나가는 국면입니다.
자주 묻는 질문(FAQ)
Q. 소부장 주가는 무엇을 보고 판단하나요?
수주잔고와 실적입니다. SK증권은 '장비 주가는 항상 수주잔고를 따라갔다'고 봤고, 테스·원익IPS·파크시스템스의 수주잔고가 상반기에 크게 늘었습니다.
Q. 이 상승은 얼마나 이어질까요?
분기 수주잔고의 우상향은 최소 2027년 4분기까지 지속될 것으로 전망됩니다. 2027년 DRAM 증설이 2026년 대비 5만 장 이상 늘어날 것으로 추정되기 때문입니다.
Q. 장비와 소재·부품 중 무엇이 먼저인가요?
실적은 장비가 2026년 하반기, 소재·부품이 2027년 상반기로 장비가 앞섭니다. 주가 반영 시차는 짧아 단기 모멘텀은 장비사가 우위라는 게 리포트의 판단입니다.
함께 보면 좋은 글
#888;margin-top:24px;">※ 본 글은 SK증권 반도체 소부장 리포트(2026.8.18)를 바탕으로 정리한 정보 제공용 콘텐츠이며, 특정 종목의 매수·매도를 추천하지 않습니다. 언급된 종목은 리포트의 선호주로, 수치는 발간 시점 기준이며 이후 달라질 수 있습니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
#반도체소부장 #반도체장비주 #테스 #원익IPS #파크시스템스 #수주잔고 #반도체CAPEX #하이퍼스케일러 #SK증권 #주식100억노트