조선 3사 목표주가 내렸는데 왜 다 Buy일까
NH투자증권이 2026년 7월 10일 조선업 리포트에서 대형 3사의 목표주가를 일제히 낮췄습니다. 그런데 투자의견은 셋 다 'Buy'를 유지했고, 업종의견도 'Positive'를 지켰습니다. 눈높이는 낮췄지만 방향은 그대로 둔 셈인데, 왜 그런지 리포트 근거를 정리했습니다.
목표주가를 얼마나, 왜 내렸는지와 함께, 조선주가 다시 오르려면 무엇이 필요하다고 봤는지까지 짚어보겠습니다.
목표주가는 낮췄지만 3사 모두 Buy
NH투자증권은 대형 조선 3사의 투자의견 Buy를 유지하면서 목표주가만 하향했습니다. HD현대중공업은 83만원(-17%), 삼성중공업은 3만4,000원(-8%), 한화오션은 12만6,000원(-28%)입니다. 하향폭은 한화오션이 가장 컸습니다.
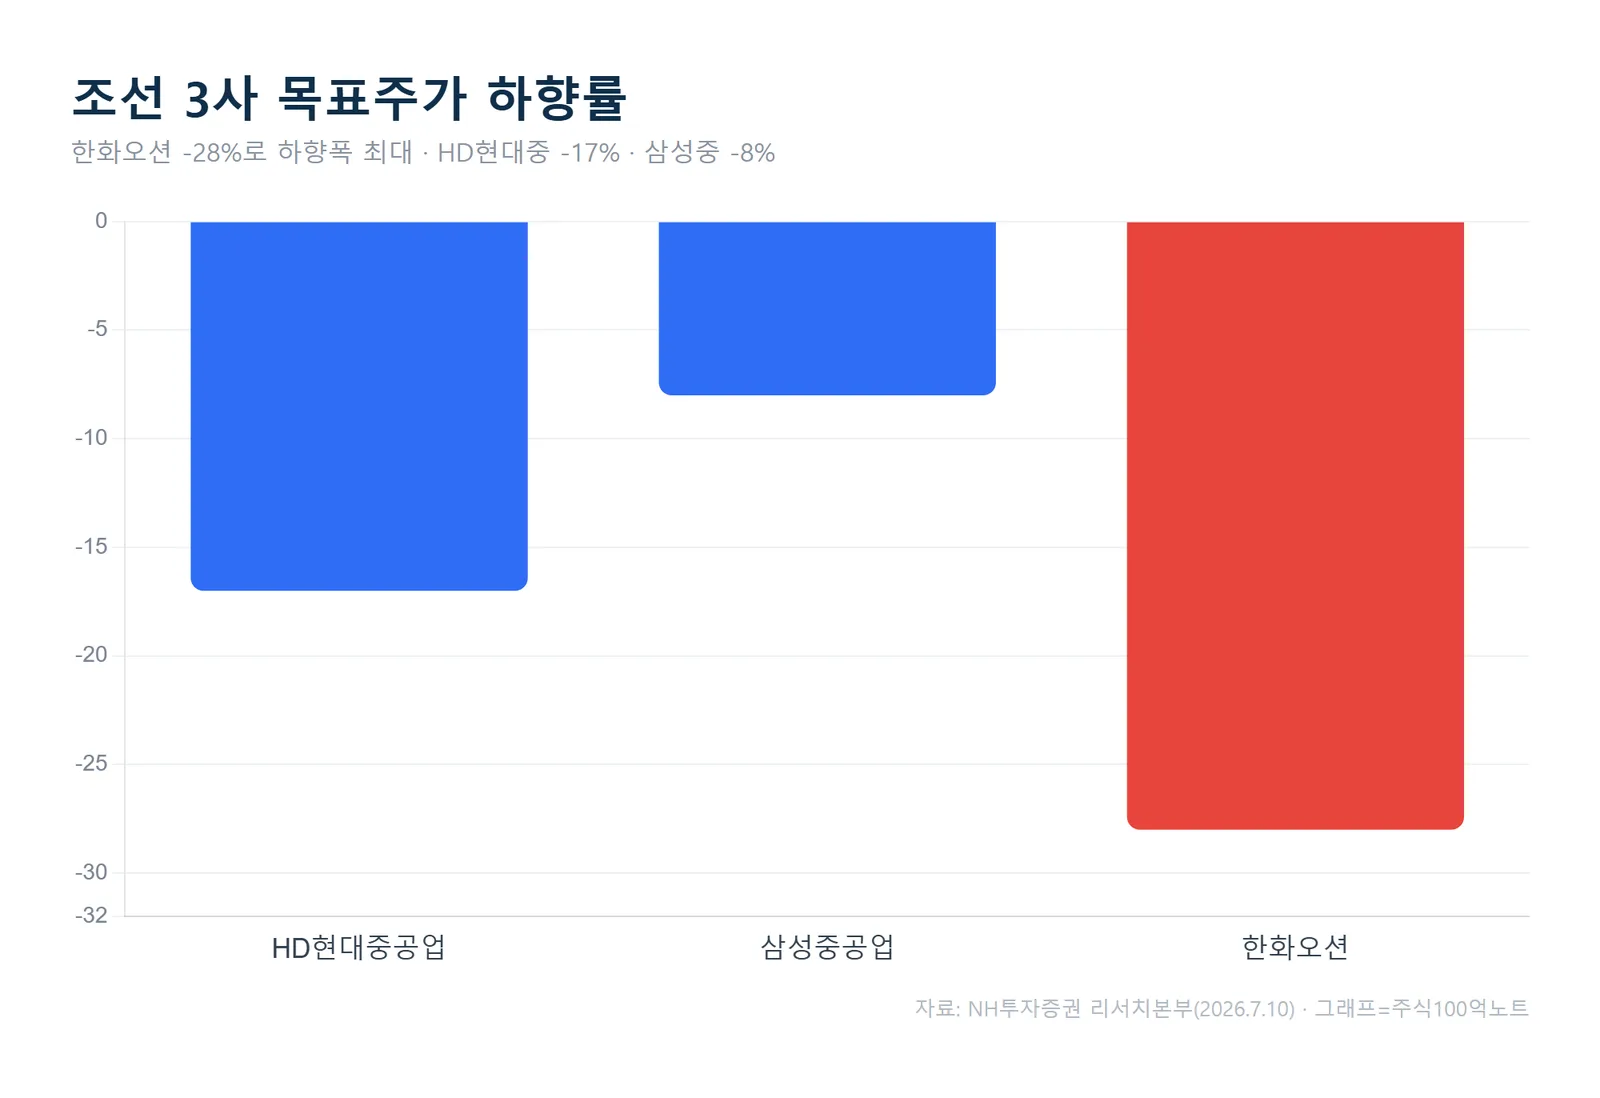
| 종목 | 투자의견 | 목표주가 | 현재가 |
|---|---|---|---|
| HD현대중공업 | Buy 유지 | 830,000원 | 517,000원 |
| 삼성중공업 | Buy 유지 | 34,000원 | 21,150원 |
| 한화오션 | Buy 유지 | 126,000원 | 82,000원 |
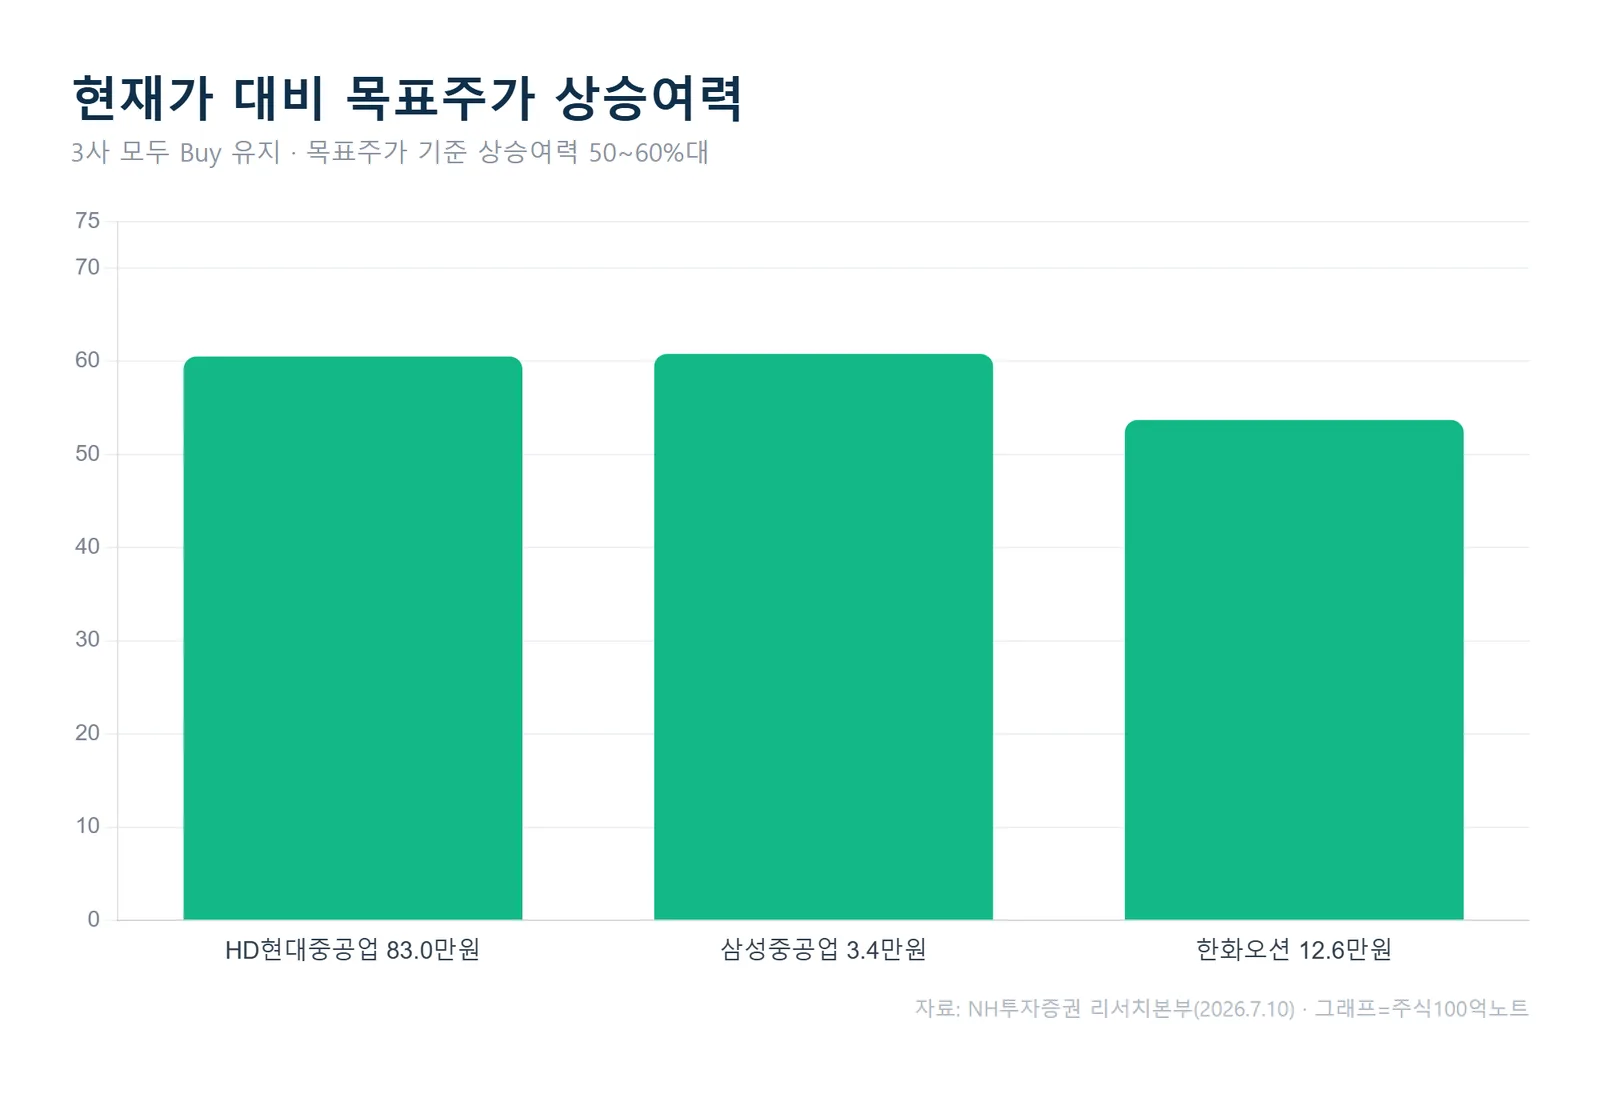
주가 기준(7월 8일 종가)으로 보면 목표주가까지의 상승여력은 세 곳 모두 50~60%대입니다. NH투자증권은 목표주가를 내리면서도 방향성 자체는 긍정적으로 유지한 것으로 볼 수 있습니다.
왜 목표주가를 내렸나
핵심은 두 가지입니다. 첫째, 대형 프로젝트였던 캐나다 잠수함 수주에서 독일 TKMS가 우선협상대상자로 선정되며 특수선 외형 성장 목표의 불확실성이 커졌습니다. HD현대중공업의 2030년 특수선 매출 목표는 7조원, 한화오션은 4조원인데, 현재 두 회사 모두 연 1~1.5조원 수준에 머물러 있습니다.
둘째, 주력 선종인 LNG선의 선가 상승폭이 기대보다 저조했습니다. 클락슨 집계 기준 174K LNG선 신조선가는 척당 2억4,850만달러로, 2026년 2월 말 소폭 반등한 뒤 보합세를 이어가고 있습니다. 원/달러 환율 상승으로 원화 기준 선가는 강세였지만, 달러 기준 상승폭은 제한적이었습니다.
NH투자증권은 이를 반영해 특수선 성장 기대에 적용했던 밸류에이션 할증률을 기존 50%에서 30%로 낮추고, 각 사 장기성장률을 0.5%포인트씩 하향했습니다. 여기에 시장금리 상승을 반영해 무위험이자율을 3.0%에서 3.4%로 올린 점도 목표주가 하향에 반영됐습니다.
밸류에이션 부담은 낮아졌다
최근 주가가 KOSPI 대비 부진하면서, 3사 모두 2028년 기준 PER이 10~15배 수준까지 내려왔다고 NH투자증권은 분석했습니다. 대형 프로젝트 수주 실패로 섹터 전반의 디레이팅이 진행된 결과입니다.
다만 밸류에이션이 다시 확대되려면 상선 외 부문에서 성장 동력을 확보해야 한다는 게 리포트의 핵심 논지입니다. 싸졌다는 것만으로는 반등을 담보하기 어렵고, 실제 수주 성과가 뒷받침돼야 한다는 뜻입니다.
반등의 열쇠는 대형 수주
NH투자증권이 꼽은 섹터 센티먼트 반전 포인트는 두 가지입니다.
· LNG선 신조선가 상승 — 9월 말 모잠비크 LNG(총 17척 조달 예정) 계약이 확정되면 가용 슬롯 감소로 선가 상승이 가능하다고 봤습니다. 글로벌 LNG 개발 프로젝트가 다수 최종투자결정(FID)에 들어가면서, LNG선 수요는 2027년까지 연간 70척 내외로 기대됩니다.
· 중속엔진 증설과 데이터센터향 수주 — HD현대중공업의 중속엔진 증설이 단순 엔진 판매를 넘어 부유식 데이터센터까지 사용처를 넓히는 방향으로 진행된다는 점을 주목했습니다. NH투자증권은 1.5~2.0GW 규모 증설을 기대하며, 2028년부터 엔진 사업부 이익 증가가 실적 개선을 견인할 것으로 봤습니다.
해양플랜트, 연내 1기 이상 수주 필요
3사 모두 중장기 해양플랜트 실적 안정화를 위해 연내 1기 이상 수주가 필요합니다. 삼성중공업은 이미 FLNG 2기(Coral North, Delfin 1호기)를 수주해 리스크가 낮은 편입니다. 반면 HD현대중공업과 한화오션은 현재까지 해양플랜트 수주가 없어 확보가 시급합니다.
단기적으로는 한화오션의 Venus FPSO 수주 결과가 가장 중요합니다. 약 30억달러 규모의 초대형 프로젝트로, 개발사 토탈에너지스가 7월 말~8월 초 최종투자결정과 건조사 선정을 진행할 계획입니다. 한화오션은 SBM 오프쇼어와 경쟁 중이며, 이 결과가 하반기 및 중장기 해양플랜트 실적 가시성을 좌우할 변수로 지목됐습니다.
2분기 실적은 대체로 양호
2분기 실적은 회사별로 온도차가 있지만 전반적으로 개선세를 이어갈 전망입니다.
| 종목 | 2Q26E 영업이익 | 컨센서스 대비 |
|---|---|---|
| HD현대중공업 | 9,926억원 (+110.5% y-y) | 부합 전망 |
| 한화오션 | 5,358억원 (+44.2% y-y) | 상회 전망 |
| 삼성중공업 | 3,458억원 (+68.8% y-y) | 13% 하회 전망 |
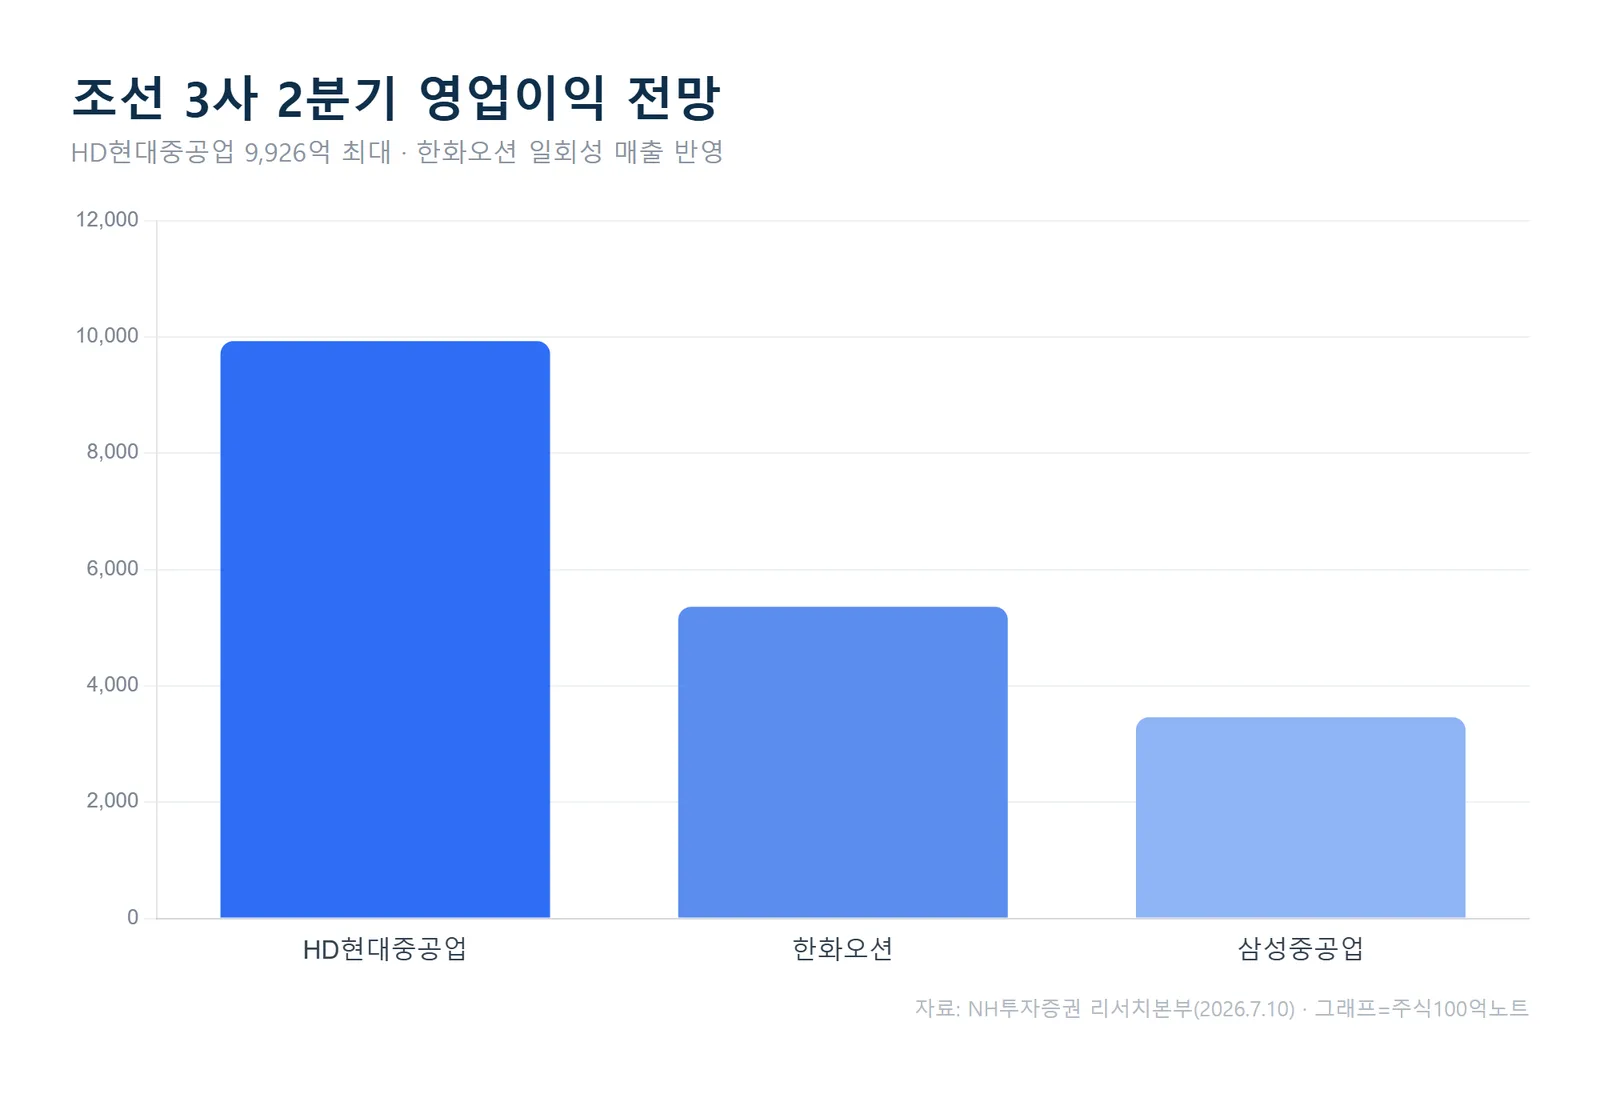
한화오션은 P-79 FPSO 프로젝트의 일회성 매출(약 1.5조원 추정)이 반영되며 컨센서스를 웃돌 것으로 예상됐습니다. 반면 삼성중공업은 유조선 외주 건조(글로벌 오퍼레이션) 초기 국면의 낮은 수익성 탓에 컨센서스를 소폭 밑돌 가능성이 제기됐습니다. 세 회사 모두 상선 부문이 실적 개선을 주도하는 구도입니다.
자주 묻는 질문
Q. 목표주가를 낮췄는데 왜 투자의견은 Buy인가요?
목표주가 하향은 주로 특수선 성장 기대에 붙였던 밸류에이션 할증(50%→30%)과 금리 가정 조정 때문입니다. 실적 추정치 자체의 변경은 제한적이고, 목표주가 기준 상승여력이 여전히 50~60%대여서 투자의견은 유지된 것으로 해석됩니다.
Q. 조선주가 다시 오르려면 무엇을 봐야 하나요?
NH투자증권은 LNG선 신조선가 상승(9월 말 모잠비크 LNG 확정 이후)과 HD현대중공업의 중속엔진 증설·수주, 그리고 해양플랜트 대형 수주(특히 한화오션 Venus FPSO)를 반등의 조건으로 제시했습니다.
정리하면, NH투자증권은 조선업의 눈높이를 낮췄지만 방향은 여전히 긍정적으로 봤습니다. 밸류에이션 부담은 줄어든 만큼, 이제 상선 외 부문의 대형 수주가 실제로 나오는지가 다음 관문입니다.
#조선주 #HD현대중공업 #삼성중공업 #한화오션 #목표주가 #LNG선 #해양플랜트 #NH투자증권
⚠️ 본 글은 NH투자증권 리서치본부 리포트(2026.7.10)를 요약·해설한 정보 제공용이며, 특정 종목의 매수·매도 추천이 아닙니다. 목표주가·추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.