조선 수주 점유율 2026, 한국 14.9% 중국 76.6%
10월 글로벌 신조선 발주는 142척 431만 CGT로, 척수는 1년 전보다 26.8% 줄었지만 CGT 기준으로는 5.0% 늘었습니다. 같은 기간 한국 점유율과 원화 기준 선가가 어디로 움직였는지까지 숫자로 정리했습니다.
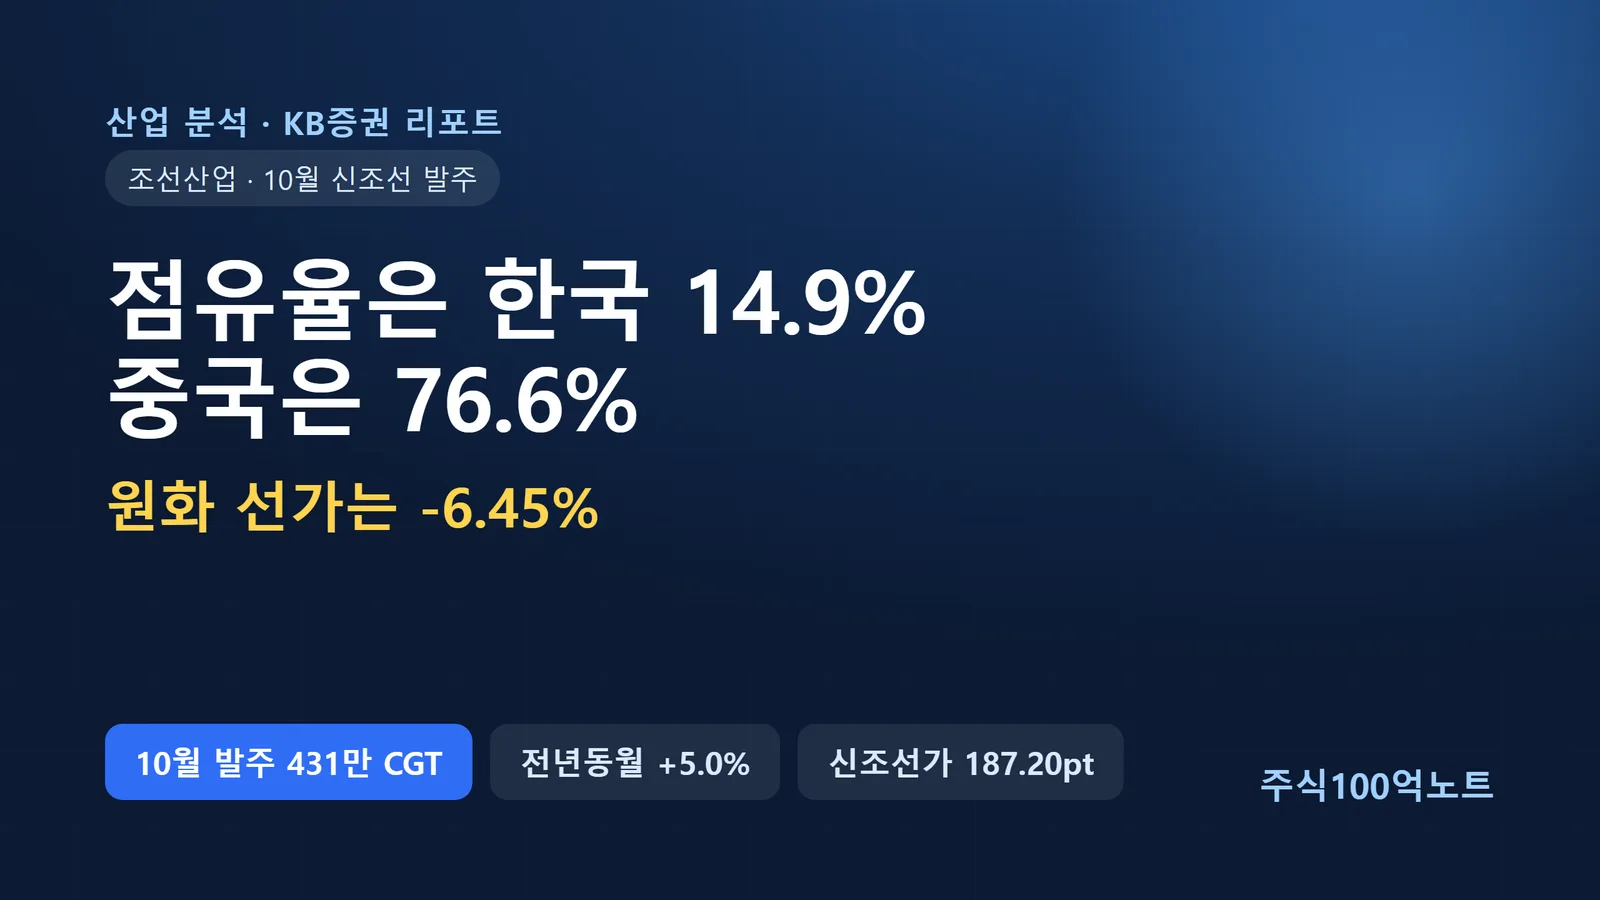
10월 발주, 척수는 줄었는데 물량은 늘었다
KB증권이 11월 4일 내놓은 조선산업 자료를 보면 10월 전 세계 신조선 발주는 총 142척입니다. 전년동월 194척과 비교하면 26.8% 감소한 수치입니다.
그런데 표준화물선환산톤수(CGT)로 보면 방향이 반대입니다. 431만 CGT로 전년동월 대비 5.0% 늘었습니다. 배 한 척의 덩치가 그만큼 커졌다는 얘기입니다.
KB증권은 10월 발주를 142척·431만 CGT로 집계했습니다. 척수는 26.8% 줄고 CGT는 5.0% 늘었으니, 발주 무게중심이 대형선으로 옮겨갔다고 보는 편이 맞습니다.
선종별로 보면 쏠림이 더 뚜렷합니다. LNG선 발주가 6.1배 늘어난 반면 벌크선과 탱커는 각각 37.2%, 23.2% 줄었습니다.
한국은 10월에 19척 93만 CGT를 따냈습니다. 전년동월의 2.1배이고, 같은 달 10.5% 줄어든 중국과는 방향이 달랐습니다.
월별 숫자는 크게 흔들립니다. 클락슨리서치 집계로 9월 수정치가 971만 CGT였으니 10월은 한 달 만에 56% 줄어든 셈인데, 대형 계약 한두 건이 월간 통계를 좌우하는 구조이기 때문입니다.
누적 점유율은 한국 14.9%, 중국 76.6%
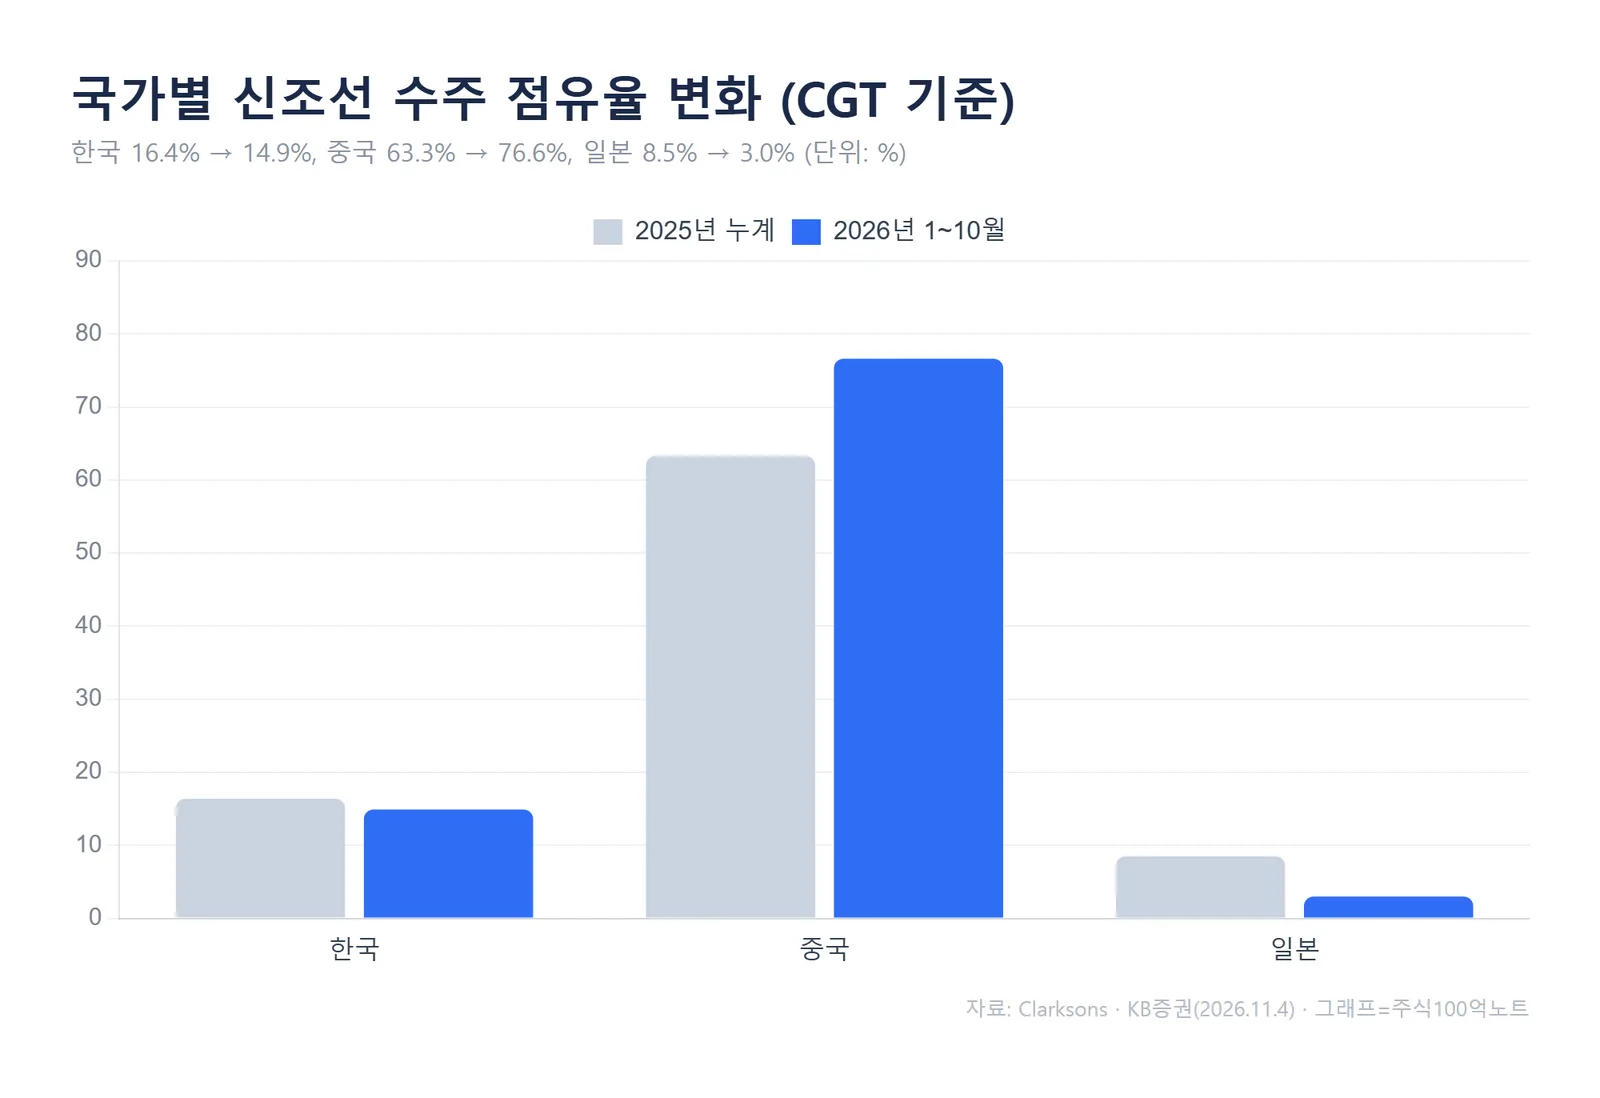
올해 1~10월 누적으로 보면 시장 자체는 크게 커졌습니다. 글로벌 발주는 2,859척, 7,970만 CGT로 전년동기 대비 척수는 31.7%, CGT는 61.0% 증가했습니다.
선종별로는 LPG선이 4.1배, LNG선이 3.2배 늘었습니다. 탱커와 벌크선도 각각 197.4%, 69.3% 증가해 거의 모든 선종이 함께 움직였습니다.
문제는 그 성장분을 누가 가져갔느냐입니다. 한국 수주량은 전년 대비 46.5% 늘었는데도 점유율은 16.4%에서 14.9%로 내려왔습니다. 중국이 94.7% 늘며 63.3%에서 76.6%로 올라섰기 때문입니다.
클락슨 집계로 올해 누적 발주는 61.0% 늘었는데 한국 점유율은 16.4%에서 14.9%로 내려갔습니다. 시장이 커지는 속도를 한국이 못 따라갔다는 뜻입니다.
일본의 후퇴는 더 가파릅니다. 점유율이 8.5%에서 3.0%로 떨어져, 한국·중국과 같은 선상에 놓고 비교하기 어려운 수준까지 내려왔습니다.
| 구분 (2026년 1~10월) | 한국 | 중국 |
|---|---|---|
| 누적 수주 | 1,191만 CGT (296척) | 6,103만 CGT (2,238척) |
| 점유율 (CGT) | 14.9% | 76.6% |
| 전년동기 대비 | +46.5% | +94.7% |
| 주력 선종 | LNG선 33.5%, 탱커 28.1% | 컨테이너선 34.4%, 탱커 26.5% |
자료: Clarksons, KB증권(2026.11.4)
선가는 올랐는데 원화로는 떨어졌다
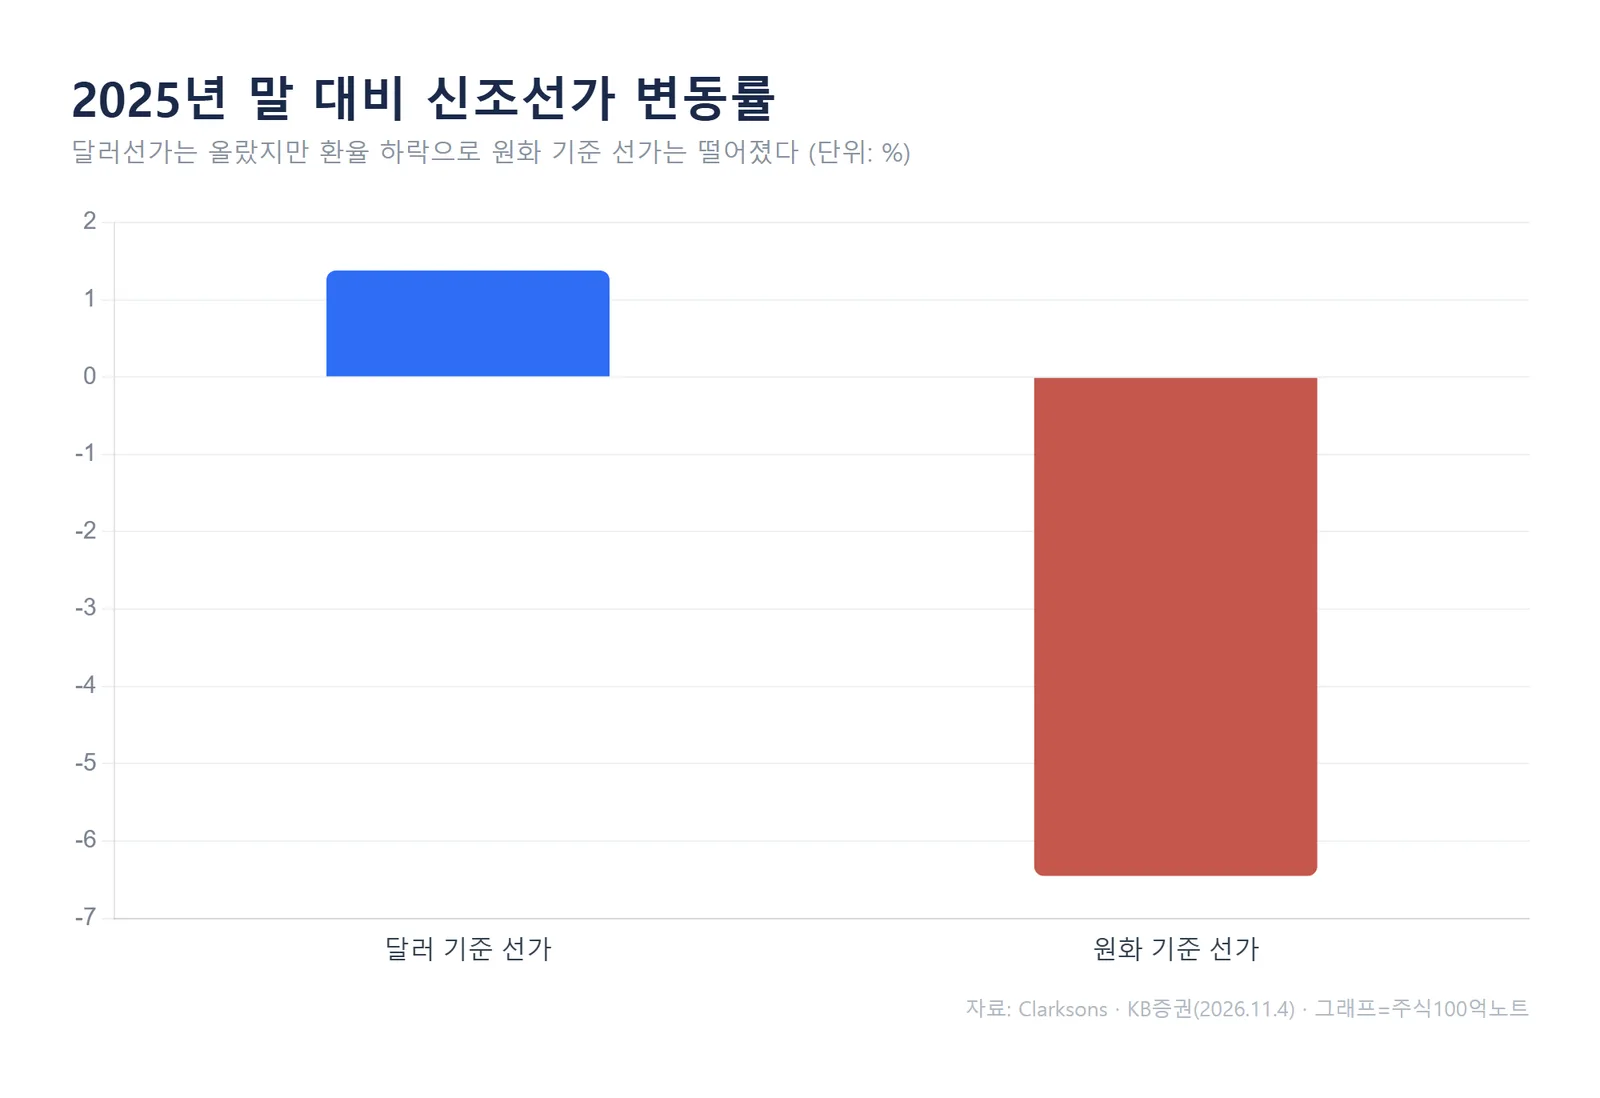
클락슨 신조선가지수는 10월 30일 기준 187.20pt입니다. 직전 주보다 0.51pt 올랐고, 2025년 말과 비교하면 2.54pt 높은 수준입니다.
달러 기준 선가는 작년 말 대비 1.38% 올랐습니다. 그런데 환율이 내려가면서 원화 기준 선가는 6.45% 떨어졌고, KB증권은 이를 한국 조선사에 불리한 상황이라고 표현했습니다.
KB증권 자료 기준 신조선가지수는 187.20pt로 작년 말보다 2.54pt 올랐지만, 원화 기준 선가는 6.45% 떨어졌습니다. 같은 배를 같은 값에 수주해도 원화로 잡히는 금액은 줄어드는 구간입니다.
선종별로 갈린 선가와 수주잔량
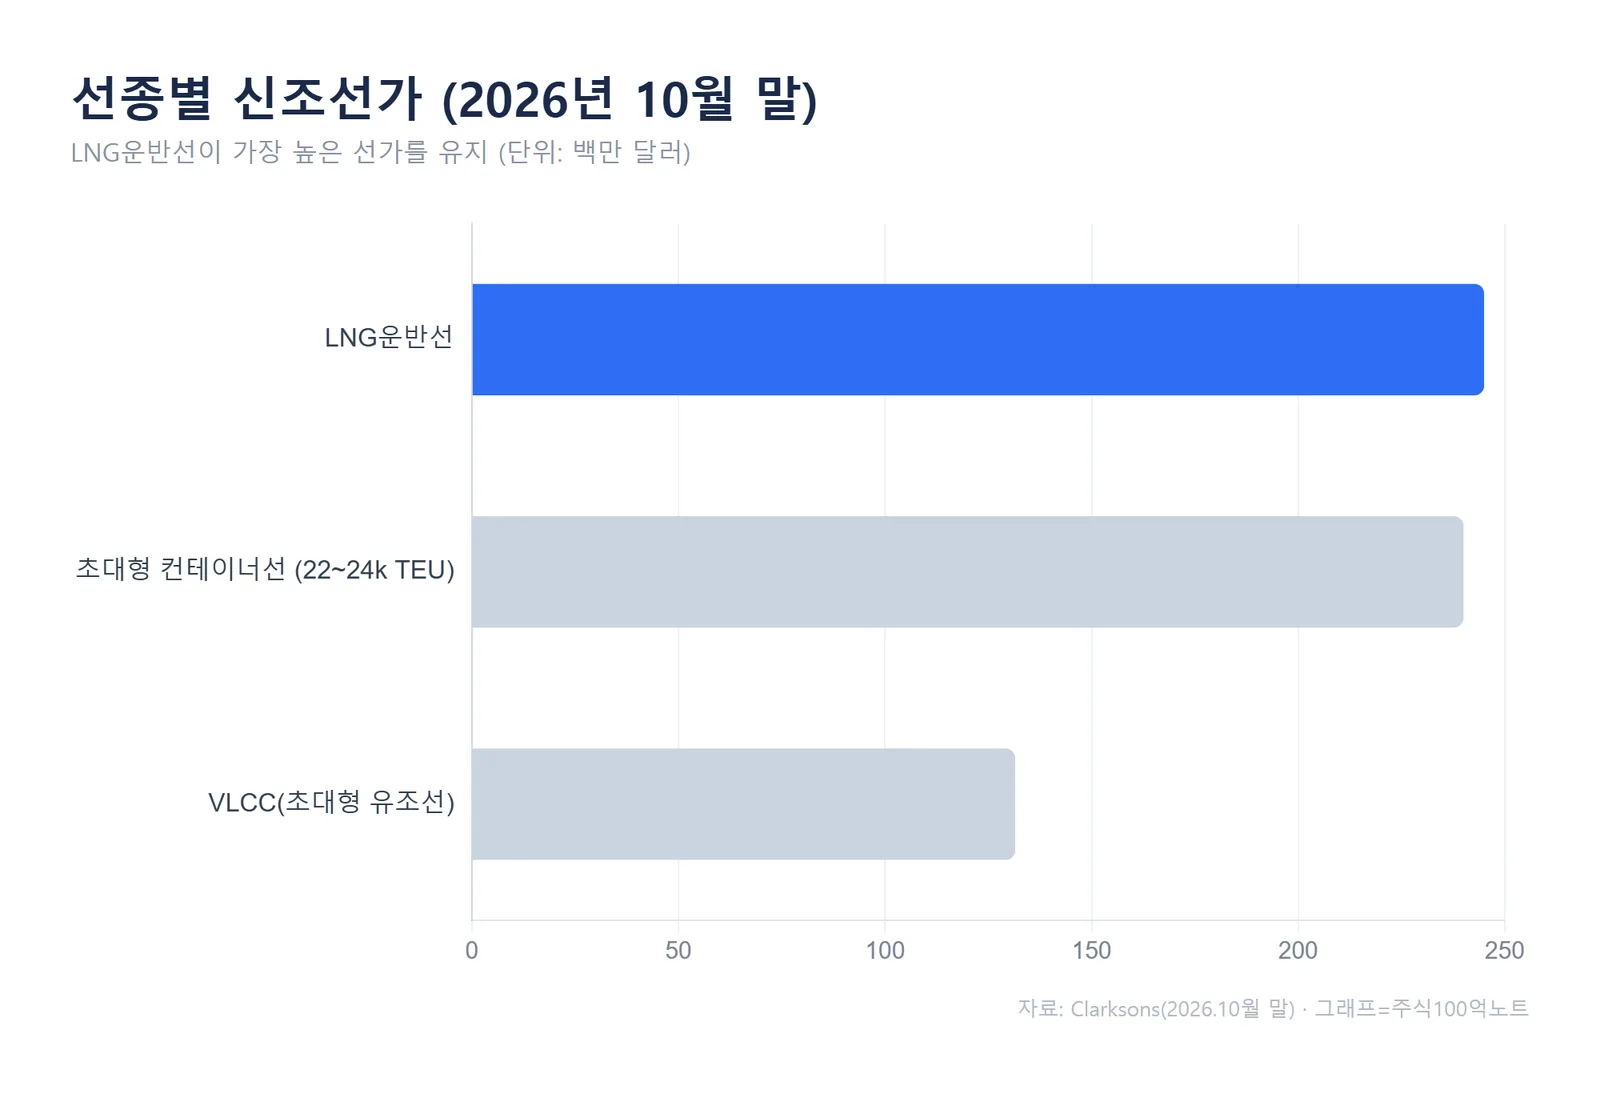
선가는 선종마다 방향이 다릅니다. 탱커와 벌크선은 작년 말 대비 오름세인 반면, 23,000TEU급 컨테이너선은 8.4%, LNG선은 1.2% 하락했습니다.
절대 금액으로 보면 10월 말 기준 LNG운반선이 2억 4,500만 달러로 가장 높습니다. 22~24k TEU급 초대형 컨테이너선이 2억 4,000만 달러, VLCC가 1억 3,150만 달러로 뒤를 잇습니다.
수주잔량에서도 격차는 그대로입니다. 10월 말 전 세계 잔량 2억 2,950만 CGT 가운데 한국은 3,856만 CGT로 17%, 중국은 1억 5,647만 CGT로 68%를 차지합니다.
앞으로 확인할 지표
가장 먼저 볼 건 원·달러 환율입니다. 달러 선가가 올라도 환율이 내려가면 원화 기준 선가는 다시 눌립니다.
LNG선 발주 흐름도 같이 봐야 합니다. 한국 수주의 33.5%가 LNG선이라, 이 선종 발주가 이어지느냐가 점유율 반등을 좌우합니다.
중국의 월간 점유율도 체크 포인트입니다. 10월에는 한국 22%, 중국 66%로 월간 격차가 누적치보다 좁았는데, 한 달짜리 반등인지 추세인지는 다음 달 숫자를 봐야 압니다.
자주 묻는 질문
Q. 발주량이 늘었는데 한국 점유율이 떨어진 이유는 무엇인가요?
A. 시장 전체가 61.0% 커지는 동안 한국은 46.5% 늘어 증가 속도가 더 느렸기 때문입니다. 같은 기간 중국은 94.7% 늘었습니다. 수주량 자체는 늘었고, 비중만 깎였습니다.
Q. 신조선가지수가 오르면 조선사 실적도 바로 좋아지나요?
A. 바로 연결되지는 않습니다. 선가는 계약 시점에 결정되고, 건조 기간을 거쳐 몇 년에 걸쳐 매출로 인식됩니다. 여기에 환율 변동이 더해져 원화 실적은 또 달라질 수 있습니다.
정리
10월 발주는 척수로는 줄고 물량으로는 늘었습니다. 누적으로는 한국이 46.5% 성장하고도 점유율이 14.9%로 내려와 중국의 76.6%와 격차가 더 벌어졌습니다.
다음에 확인할 지표는 원·달러 환율입니다. 달러 선가 상승분이 원화 기준으로도 남는지가 국내 조선사 실적의 갈림길이 됩니다.
#조선주 #조선업전망 #신조선가지수 #클락슨리서치 #LNG운반선 #수주점유율 #조선업황
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 수치는 KB증권 조선산업 자료(2026.11.4)와 클락슨리서치 집계를 인용한 것으로 추정치·집계치는 수정될 수 있고, 투자 판단과 책임은 본인에게 있습니다.