삼성중공업 주가 전망, 목표가 37000원 상승여력 67%
IBK투자증권이 삼성중공업에 대한 분석을 새로 시작하면서 투자의견 매수, 목표주가 37,000원을 제시했습니다.
9월 14일 종가 22,100원 기준으로 약 67%의 상승 여력을 열어둔 수치입니다.
목표가만 보면 공격적으로 느껴지지만, 근거는 'LNG운반선과 FLNG를 함께 짓는다'는 사업 구조에 있습니다.
이 글에서는 그 논리와 실적 전망, 그리고 투자자가 함께 짚어야 할 위험까지 데이터로 정리했습니다.
목표주가 37,000원, 어떻게 나온 숫자인가
이번 목표가는 2027년 예상 주당순이익(EPS)에 밸류에이션 배수를 곱해 산출됐습니다.
IBK투자증권은 2027년 EPS 1,851원에, 국내 대형 조선 3사의 평균 PER을 40% 할인한 19.8배를 적용했습니다.
그렇게 계산한 적정주가가 36,733원이고, 이를 반올림해 목표주가 37,000원이 나왔습니다.
배수를 깎은 이유는 업종 전체의 이익 성장 속도가 예전만큼 가파르지 않다고 봤기 때문입니다.
다만 2028년까지도 두 자릿수 이익 성장은 이어질 것으로 전망했습니다.
삼성중공업 목표가는 최근 1년 사이 꾸준히 올라왔습니다.
2025년 7월 27,000원, 10월 34,000원, 2026년 1월 36,000원을 거쳐 이번에 37,000원까지 상향됐습니다.
주가가 목표가를 따라가지 못하면서 괴리율이 벌어져 있는 국면입니다.
삼성중공업의 목표주가 37,000원은 2027년 예상 EPS 1,851원에 조선 3사 평균 PER을 40% 할인한 19.8배를 적용한 값으로(IBK투자증권, 2026.9.15), 현재가 대비 괴리율은 67.4%입니다. 이는 매수 신호가 아니라 12개월 뒤를 가정한 추정치입니다.
LNG운반선 발주, 2030년이 변곡점
삼성중공업의 주력 선종인 LNG운반선은 최근 발주가 크게 줄었습니다.
140k CBM 이상 대형 LNG운반선 발주는 2022년 175척으로 정점을 찍은 뒤 감소했고, 2025년 상반기에는 단 8척에 그쳤습니다.
운임도 2025년 초 하루 7,500달러까지 떨어지며 역대 최저 수준을 기록했습니다.
그럼에도 리포트가 발주 반등을 기대하는 근거는 미국의 LNG 액화플랜트 증설입니다.
2031년 세계 LNG 생산능력은 2025년 대비 54.2% 늘어난 8.2억톤에 이를 전망인데, 이 증가분의 44.2%가 미국에서 나옵니다.
미국은 주요 수출국 중 아시아까지 거리가 가장 멀어, 같은 물량이라도 더 많은 배가 필요합니다.
여기에 노후 선박 폐선도 수급을 돌려놓는 변수입니다.
연료 효율이 낮은 스팀터빈 선박은 운임이 내리면 경제성을 빠르게 잃습니다.
2025년에만 역대 최대인 15척이 폐선됐고 모두 스팀터빈 선박이었으며, 아직 200척 이상이 남아 있습니다.
증설과 폐선을 함께 고려하면 2030년부터 LNG운반선 공급이 부족해질 것으로 봤습니다.
2031년 세계 LNG 생산능력은 2025년 대비 54.2% 증가한 8.2억톤에 이르고 이 중 44.2%가 미국 증설분이라는 전망(IBK투자증권)은, 삼성중공업의 LNG운반선 수요가 2030년을 기점으로 돌아설 수 있다는 근거로 해석됩니다.
FLNG, 삼성중공업만의 무기
이번 리포트의 진짜 핵심은 FLNG(부유식 액화천연가스 생산 설비)입니다.
FLNG는 바다 위에서 천연가스를 뽑아 바로 액화하는 설비로, 건조 난도가 높습니다.
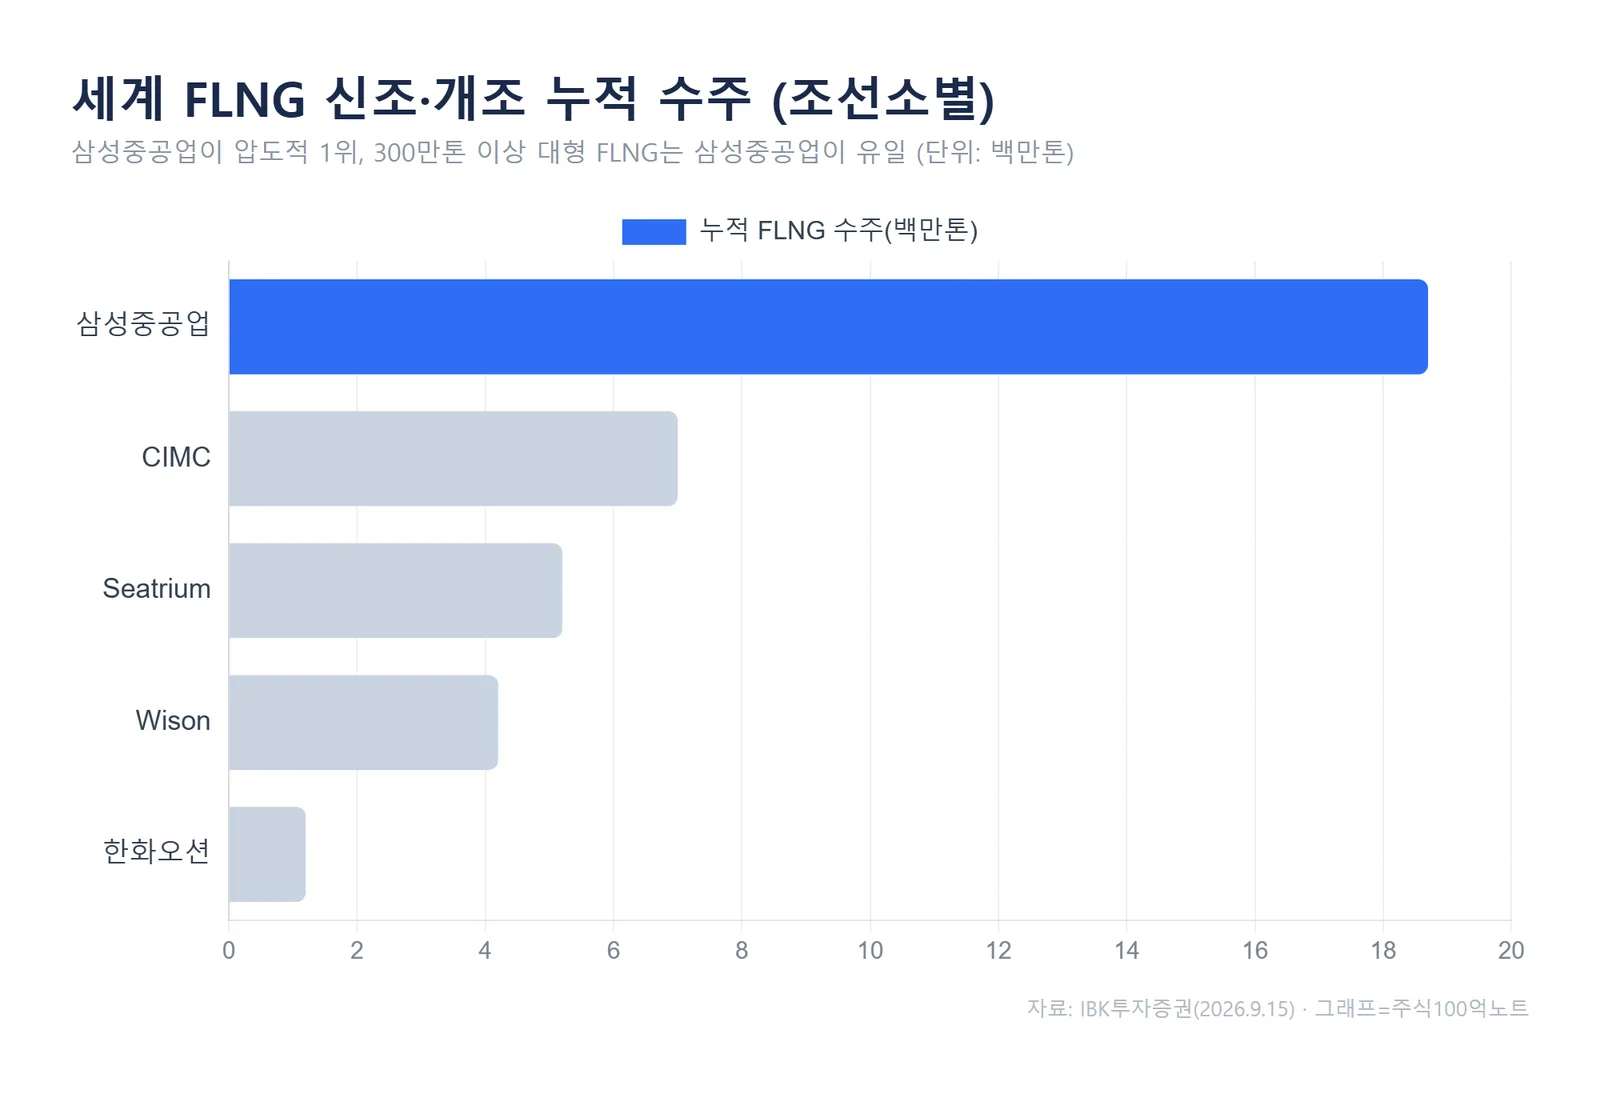
삼성중공업은 세계 FLNG 신조 발주 11건 중 7건을 수주하며 독보적인 이력을 쌓았습니다.
특히 300만톤 이상 대형 FLNG를 지어본 곳은 삼성중공업이 유일합니다.
현재도 3기를 동시에 건조하고 있습니다.
FLNG 발주가 이어질 것으로 보는 이유는 비용이 크게 내렸기 때문입니다.
초기 프로젝트는 톤당 투자비가 2,114달러까지 치솟았지만, 최근 델핀 FLNG는 1,134달러, 코랄 사우스는 1,062달러 수준입니다.
미국 걸프만 육상 LNG 프로젝트 평균(1,054달러)과 큰 차이가 없어졌습니다.
당장 협상 중인 프로젝트도 있습니다.
델핀 2호기와 크시 리심스(Ksi Lisims) 두 건을 두고 연내 최종 투자 결정을 목표로 협의가 진행 중입니다.
두 건을 모두 수주하면 올해 해양 부문 수주 목표 초과 달성이 유력하다고 봤습니다.
삼성중공업은 세계 FLNG 신조 발주 11건 중 7건을 수주했고 300만톤 이상 대형 FLNG는 유일한 건조 실적을 보유했다는 점에서(IBK투자증권), LNG운반선 업황과 다른 사이클을 가진 FLNG가 실적 변동성을 낮추는 완충 장치로 해석됩니다.
실적은 2027년까지 우상향 전망
실적 전망은 뚜렷한 우상향입니다.
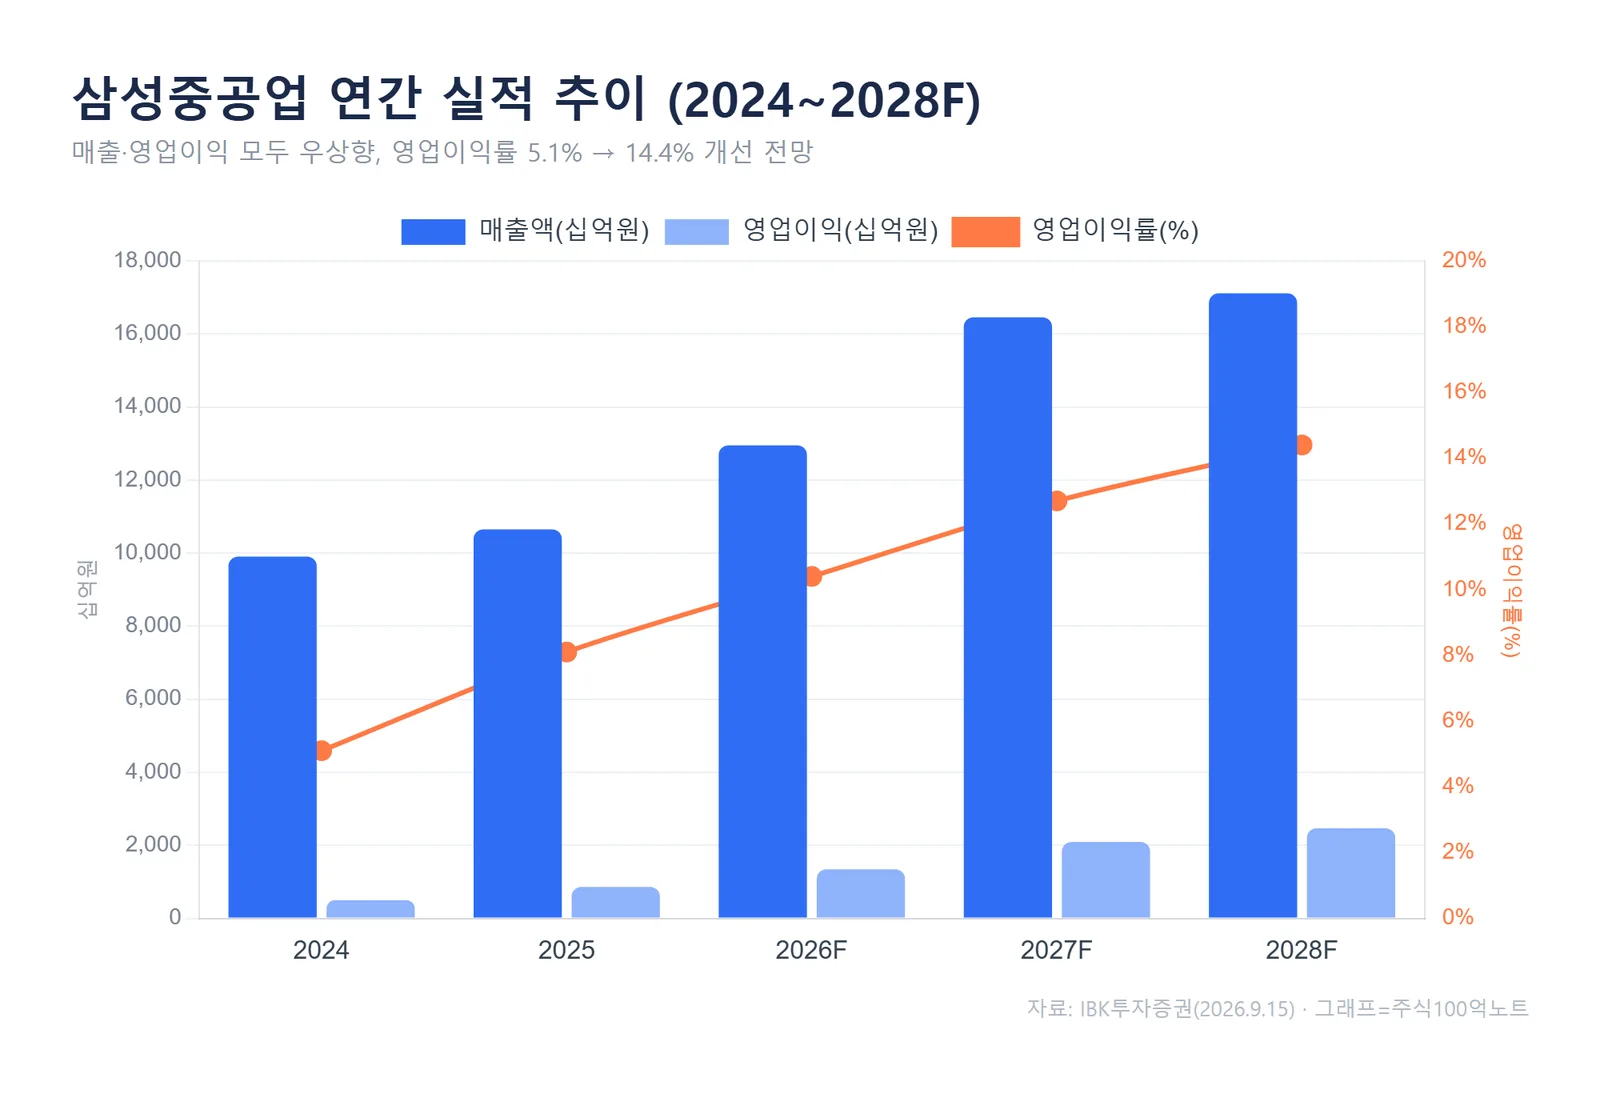
2026년 매출은 12조 9,484억원으로 전년 대비 21.6% 늘고, 영업이익은 1조 3,427억원으로 55.7% 증가할 것으로 봤습니다.
영업이익률은 10.4%까지 오릅니다.
성장은 2027년에 더 가팔라집니다.
리포트는 2027년 매출 16조 4,550억원, 영업이익 2조 960억원으로 영업이익률 12.7%를 제시했습니다.
2024년 수주한 고가 물량의 매출 인식이 본격화되는 구간이기 때문입니다.
버팀목은 두둑한 수주잔고입니다.
8월 말 기준 수주잔고는 355억달러로, 상선 147척과 해양설비 4기 등 3년치가 넘는 일감을 확보했습니다.
올해 상선 수주 목표(57억달러)는 이미 초과 달성했습니다.
환율도 참고할 부분입니다.
삼성중공업은 100% 환헤지 전략이라 당장 환율 상승 수혜는 제한적입니다.
대신 환율이 높을 때 수주한 물량의 매출이 잡히는 시점에 실적이 개선되는 구조입니다.
삼성중공업의 2026년 영업이익은 1조 3,427억원(전년 대비 +55.7%), 2027년은 2조 960억원으로 전망되며(IBK투자증권), 8월 말 수주잔고 355억달러가 이 성장 전망을 뒷받침하는 3년치 이상의 일감으로 해석됩니다.
같이 봐야 할 체크포인트
낙관 전망에도 확인할 지점은 있습니다.
먼저 밸류에이션입니다.
2026년 예상 PER 기준으로 삼성중공업은 20배 안팎인데, HD현대중공업은 15.6배, 한화오션은 13.3배 수준입니다.
동종 대비 프리미엄이 붙어 있다는 뜻입니다.
협상 중인 FLNG 수주가 실제 계약으로 이어지는지도 관건입니다.
델핀 2호기와 크시 리심스는 아직 협의 단계입니다.
연내 최종 투자 결정이 미뤄지면 목표가의 전제도 흔들릴 수 있습니다.
배당을 기대하는 투자자라면 2026년 예상 배당수익률이 0.0%라는 점도 기억해야 합니다.
과거 대형 조선주의 밸류에이션은 신조선가지수·수주 뉴스에 민감하게 반응해 왔습니다.
지표가 꺾이는 국면에서는 프리미엄이 빠르게 되돌려질 수 있다는 점을 함께 봐야 합니다.
자주 묻는 질문
Q. 목표주가 37,000원이면 지금 사도 되나요?
목표주가는 증권사가 제시한 12개월 전망치이지 매수 신호가 아닙니다.
FLNG 수주 성사 여부, 환율, 신조선가 흐름에 따라 추정치는 얼마든지 바뀔 수 있습니다.
Q. 삼성중공업이 HD현대중공업·한화오션과 다른 점은 뭔가요?
리포트는 LNG운반선과 FLNG를 함께 짓는 사업 구조를 차별점으로 꼽았습니다.
두 사업의 발주 사이클이 달라 한쪽이 부진해도 다른 쪽이 완충 역할을 할 수 있다는 논리입니다.
정리하면, 이번 리포트는 삼성중공업을 'LNG운반선 반등'과 'FLNG 독점력'이라는 두 축으로 설명합니다.
확인할 지표는 연내 FLNG 최종 투자 결정, 그리고 대형 LNG운반선 발주가 실제로 돌아서는 시점입니다.
#삼성중공업 #삼성중공업주가전망 #삼성중공업목표주가 #FLNG #LNG운반선 #조선주 #IBK투자증권
#888;font-size:14px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.