심텍 목표주가 17만원, 상승여력 60%의 근거
NH투자증권이 심텍(222800)의 목표주가를 기존 15만원에서 17만원으로 올렸습니다. 투자의견은 Buy를 유지했고, 8월 13일 종가 105,800원 기준 상승여력은 60.7%로 제시됐습니다. 이번 글에서는 목표주가를 끌어올린 실적 근거와 SOCAMM이라는 변수, 그리고 투자자가 확인해야 할 리스크까지 데이터로 정리했습니다.
목표주가 17만원, 어떻게 나온 숫자인가
이번 상향의 핵심은 두 가지입니다. 실적 추정치를 올렸고, 밸류에이션 기준 시점을 12개월 선행(12MF)에서 2027년으로 바꿨습니다.
계산식 자체는 단순합니다. 2027년 예상 EPS 8,794원에 목표 PER 20.0배(경쟁사 평균)를 적용해 170,000원이 나왔습니다.
목표주가는 1년 사이 다섯 차례 상향됐습니다. 2025년 6월 31,000원에서 시작해 5만원대, 6만원대, 12만원, 15만원을 거쳐 이번에 17만원까지 왔습니다. 그만큼 실적 눈높이가 빠르게 올라왔다는 뜻입니다.
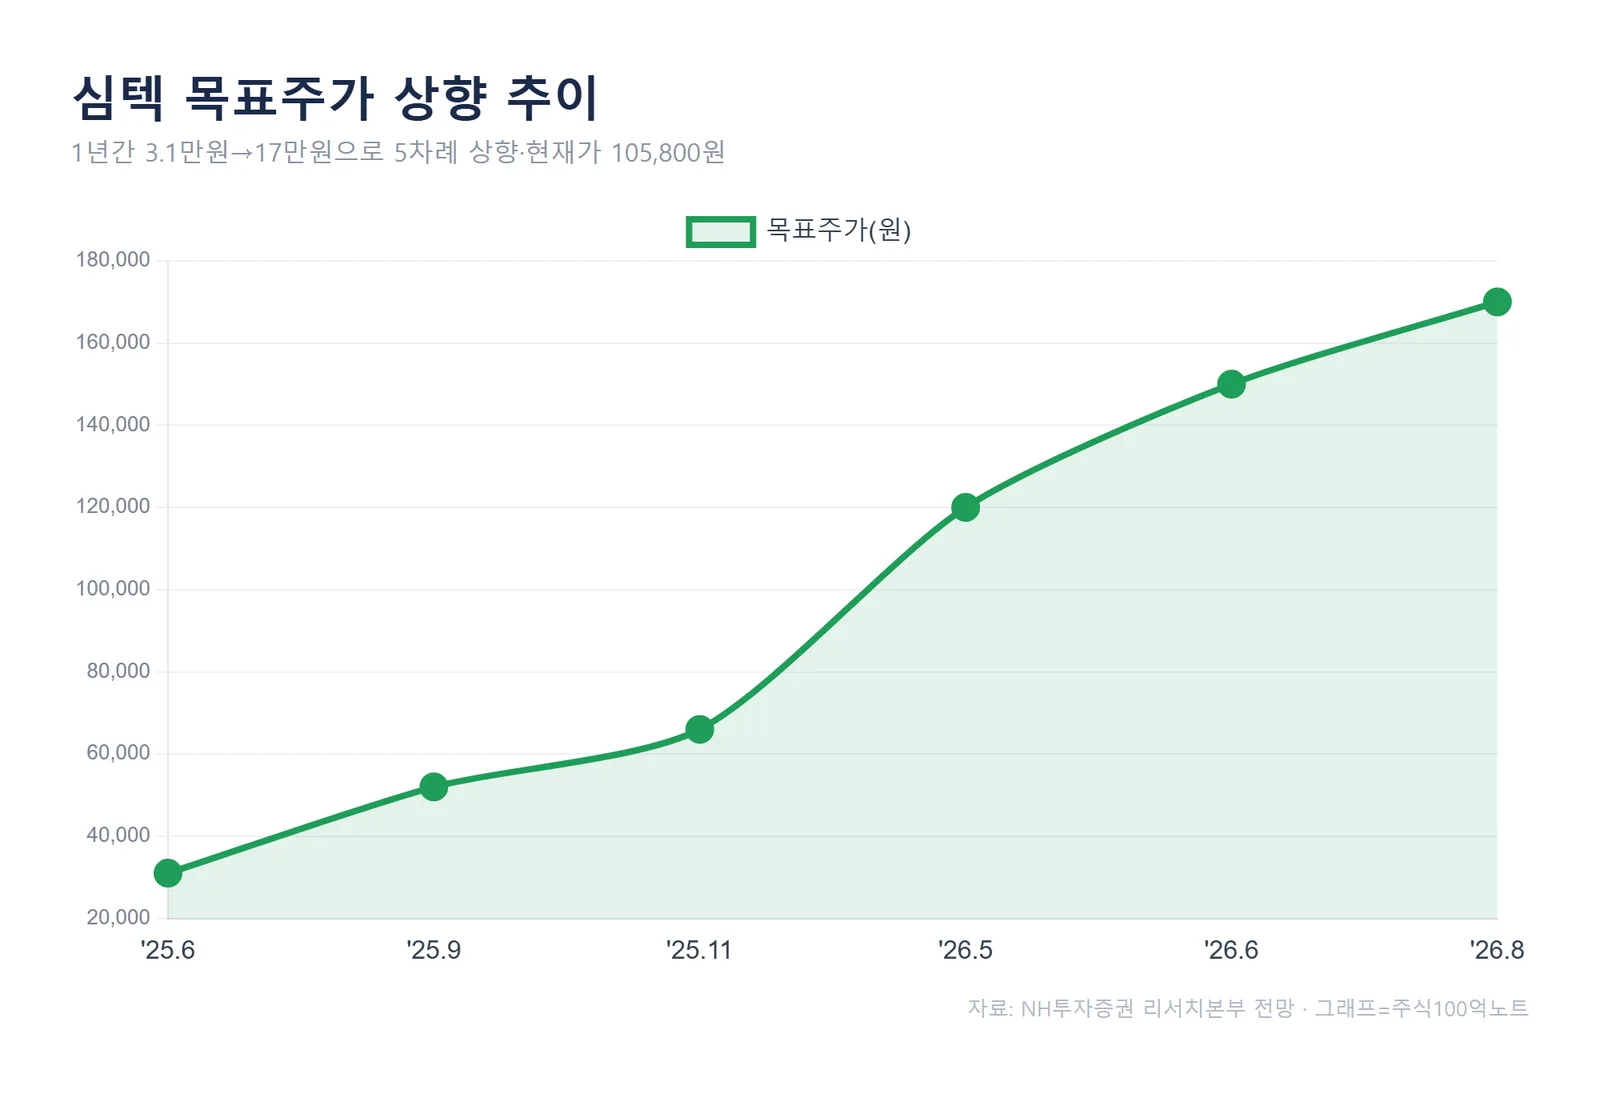
NH투자증권은 "현재 주가 기준 상승여력은 60.7% 수준"이라고 밝혔습니다. 다만 목표주가는 12개월 뒤를 보는 전망치일 뿐, 지금 사라는 신호가 아니라는 점은 분명히 해둘 필요가 있습니다.
2Q26 실적, 컨센서스를 크게 넘었다
목표주가 상향의 바탕에는 2분기 성적표가 있습니다. 심텍의 2Q26 매출액은 5,147억원으로 지난해 같은 기간보다 51.0% 늘었고, 영업이익은 629억원을 기록했습니다.
영업이익 증가율은 전년 동기 대비 +1,034.5%입니다. 지난해 2분기 영업이익률이 1.6%에 불과했던 것을 감안하면 기저효과가 크지만, 이번 분기 영업이익률 12.2%는 그 자체로 의미 있는 숫자입니다.
NH투자증권 추정치(465억원)와 시장 컨센서스(473억원)를 모두 웃돌았습니다. 연초 단행한 판가 인상 효과가 본격 반영된 가운데, 주요 원재료인 금 가격이 하락하면서 수익성 개선에 힘을 보탰습니다.
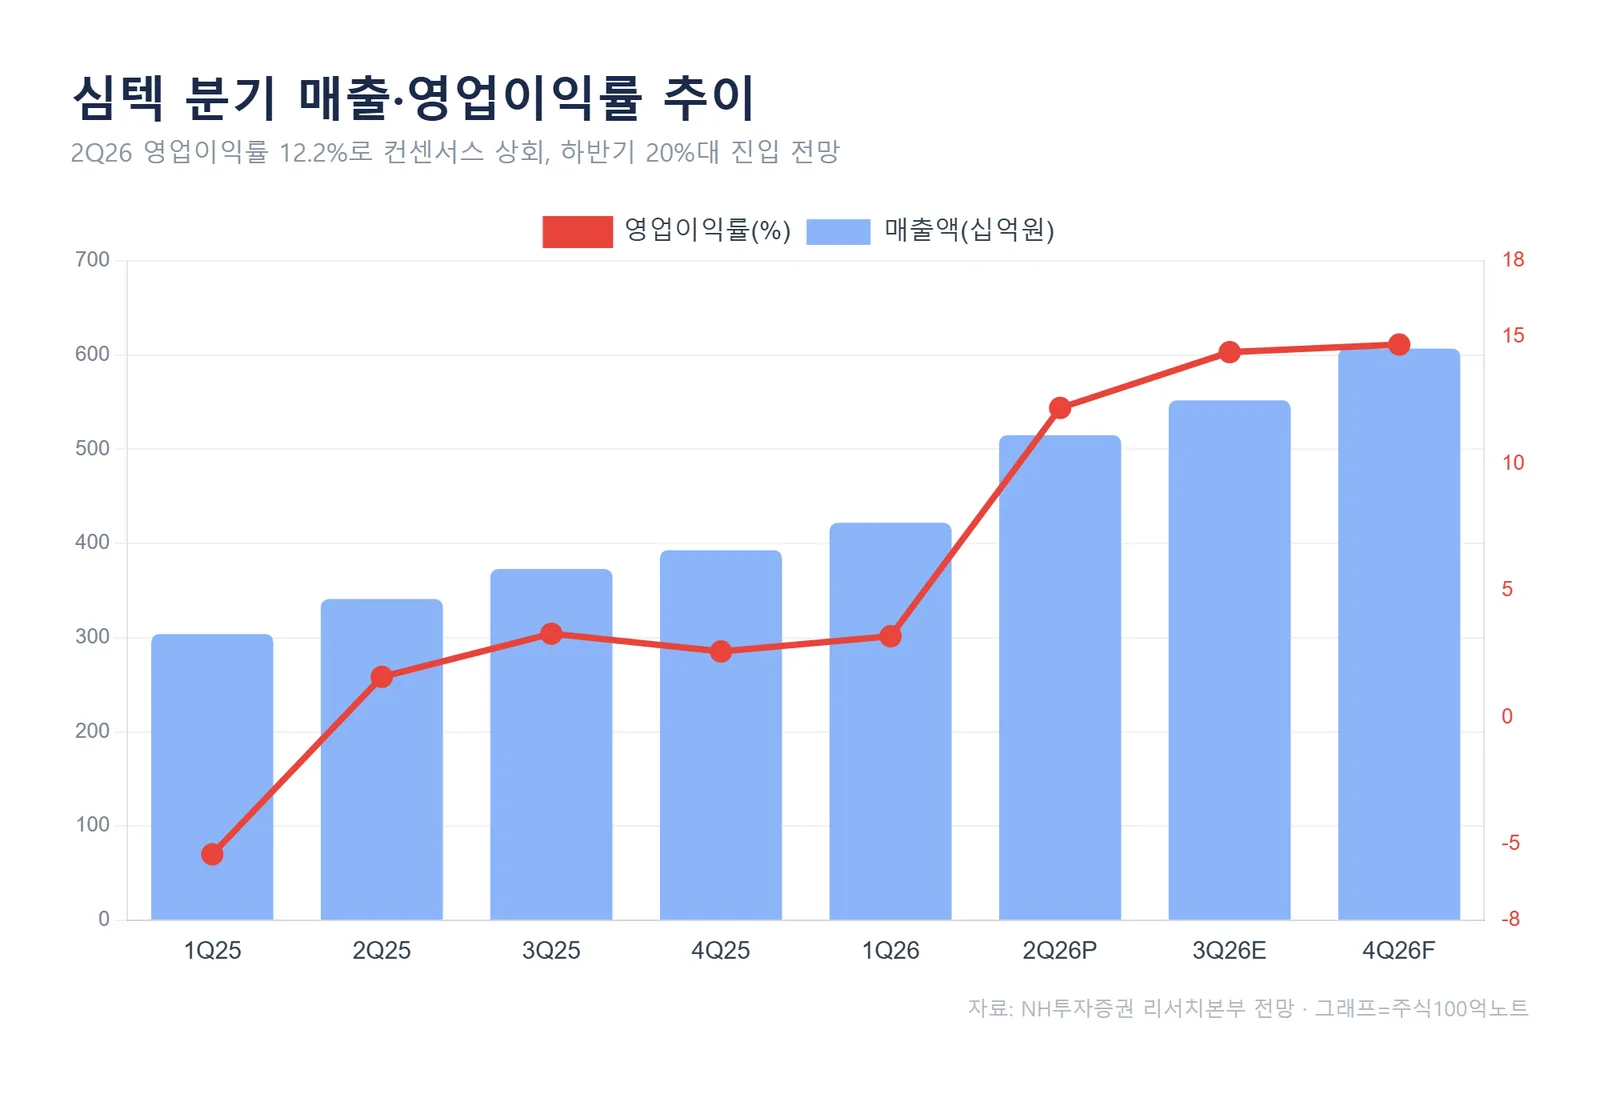
분기 흐름을 따라가 보면 변화가 뚜렷합니다. 1Q25에 -5.4%였던 영업이익률이 2Q26에 12.2%로 올라섰고, 회사가 제시한 하반기 가이던스(매출 1조719억원, 영업이익 1,631억원)대로라면 3분기 이후 영업이익률은 14%대로 더 높아집니다.
회사 측 하반기 가이던스는 MSAP 기판 수익성이 2Q26 수준으로 유지된다는 가정을 반영한 보수적 전망치라는 게 증권사의 해석입니다.
SOCAMM이 만든 수익성 레벨업
이번 리포트의 제목은 '비상(飛上)'입니다. 그 배경에 SOCAMM이 있습니다.
SOCAMM은 서버·AI용 저전력 메모리 모듈로, 엔비디아 등이 채택하는 차세대 규격입니다. 심텍이 여기에 들어가는 기판을 공급하면서 모듈 PCB 내 SOCAMM 매출 비중이 2026년 약 30%에서 2027년 50% 수준까지 확대될 것으로 NH투자증권은 내다봤습니다.
비중이 커지는 만큼 수익성도 달라집니다. 상반기 SOCAMM 비중은 1Q26·2Q26 각각 12%, 17% 수준이었는데, 이때 HDI 부문 수익성은 약 4%에서 10%로 올라왔습니다. 하반기에는 이 비중이 40%에 육박하면서 HDI 영업이익률이 과거 최고 수준인 15%를 넘어 20%대까지 갈 것으로 봤습니다.
고부가 제품 비중이 늘면 같은 매출이라도 남는 이익이 커집니다. 심텍의 이익 개선 속도가 빨라지는 이유가 여기에 있습니다.
연간 전망과 남은 리스크
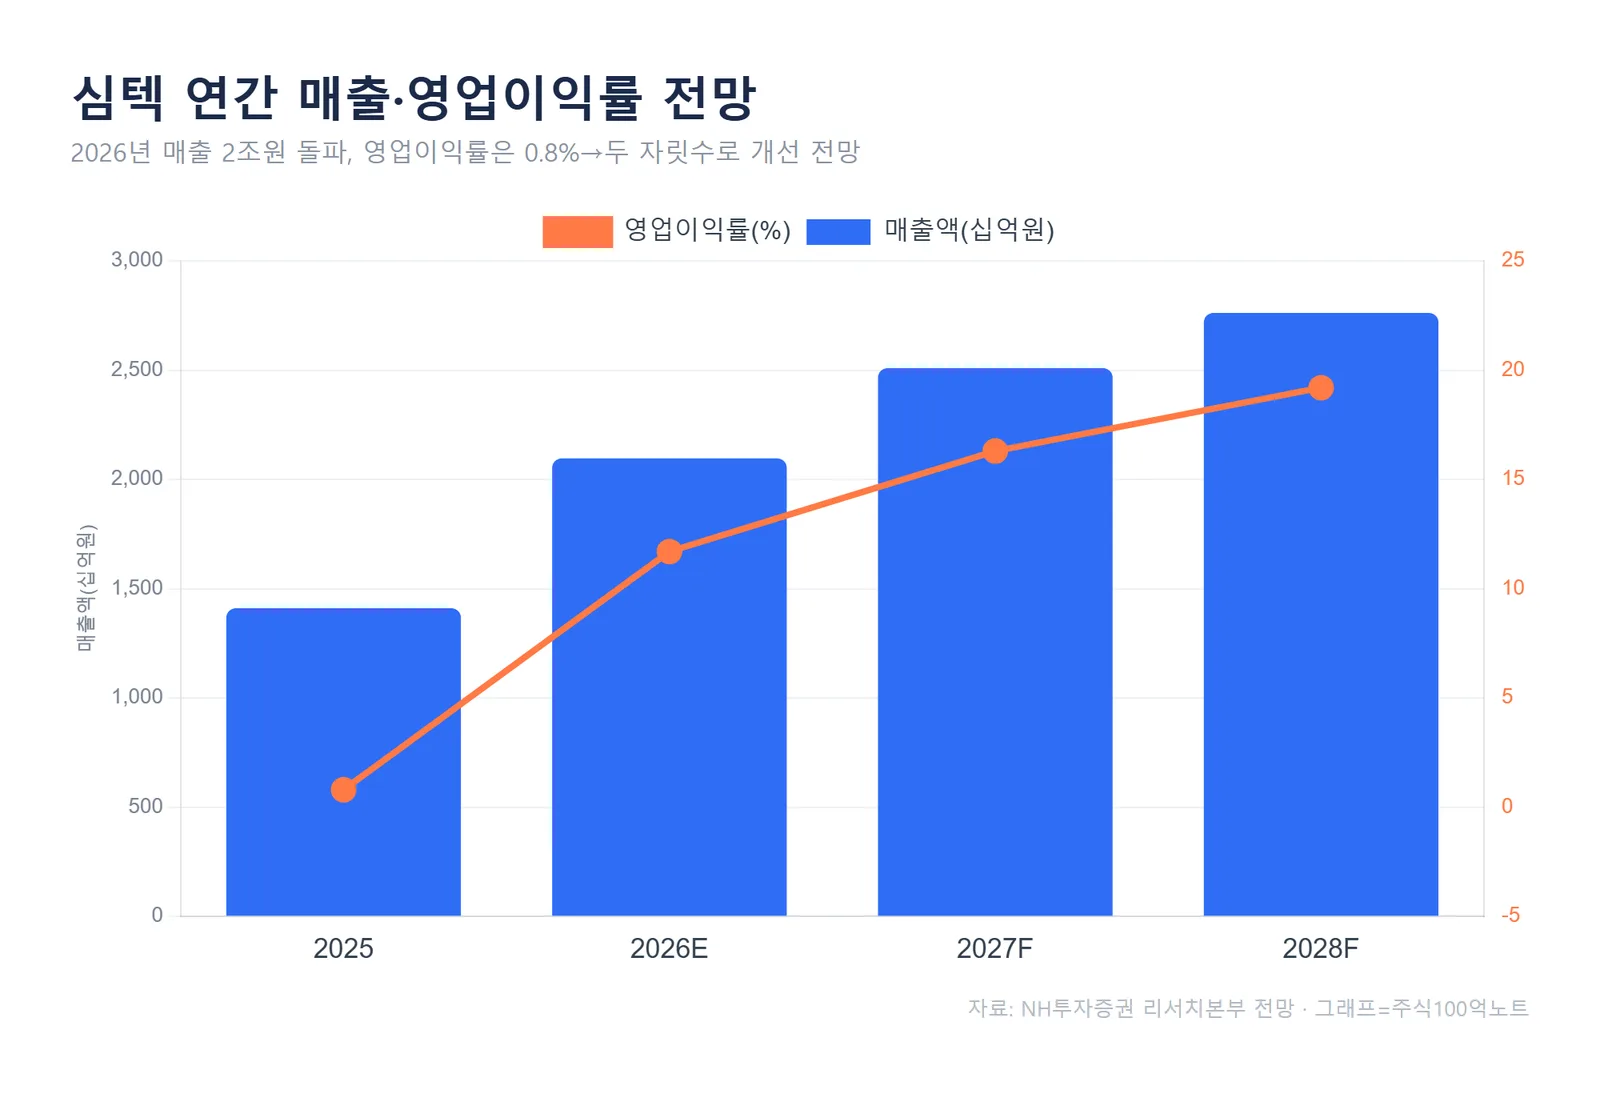
NH투자증권은 심텍의 연간 매출이 2025년 1조4,110억원에서 2026년 2조960억원, 2027년 2조5,090억원으로 늘어난다고 전망했습니다. 영업이익률은 0.8%(2025년)에서 11.7%(2026년), 16.3%(2027년)로 개선되는 그림입니다.
추가 상향 여지도 언급됐습니다. 2Q26 기준 전사 가동률이 약 84%라 추가 상승 여력이 남아 있고, 아직 실적에 반영하지 않은 증설(Capa) 계획이 확정되면 추정치가 더 올라갈 수 있다는 설명입니다.
물론 반대편 리스크도 있습니다. 리포트는 하방 요인으로 메모리 반도체 업황의 하락 반전, 금·CCL 등 원재료 가격 상승, 중국 업체의 기술 추격을 함께 제시했습니다. 특히 심텍의 이익이 판가와 금 가격의 스프레드에 민감한 구조라, 원재료 흐름은 계속 지켜봐야 할 변수입니다.
밸류에이션도 짚어둘 부분입니다. 목표 PER 20배는 대덕전자·티엘비 등 경쟁사 평균을 적용한 값으로, 2027년 이익이 예상대로 나온다는 전제 위에 있습니다. 전제가 흔들리면 목표주가도 함께 조정될 수 있습니다.
자주 묻는 질문
Q. 목표주가 17만원이면 지금 사도 되나요?
A. 목표주가는 증권사가 보는 12개월 전망치이지 매수 신호가 아닙니다. 2027년 이익 추정과 목표 PER 20배라는 가정이 전제이고, 원재료 가격·증설 일정·업황에 따라 추정치는 바뀔 수 있습니다.
Q. SOCAMM 비중이 왜 그렇게 중요한가요?
A. 고부가 제품이라 비중이 커질수록 전체 영업이익률이 올라가기 때문입니다. NH투자증권은 이 비중이 2026년 30%에서 2027년 50%로 확대되며 HDI 영업이익률이 20%대까지 오를 것으로 전망했습니다. 다만 이는 특정 고객사 수요에 연동되는 만큼 채택 확대 여부가 관건입니다.
정리하며
심텍 이야기는 판가 인상과 금 가격 하락으로 수익성이 돌아선 데 더해, SOCAMM이라는 고부가 축이 붙으면서 이익 레벨 자체가 올라가는 국면으로 요약됩니다. NH투자증권은 목표주가 17만원, 상승여력 60.7%를 제시했습니다.
다음 체크포인트는 두 가지입니다. 하반기 SOCAMM 비중이 실제로 40%까지 오르는지, 그리고 아직 반영되지 않은 증설 계획이 언제 구체화되는지입니다. 이 두 가지가 향후 추정치 방향을 가를 변수입니다.
#888;font-size:14px;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#심텍 #심텍목표주가 #심텍주가전망 #SOCAMM #반도체기판 #NH투자증권 #반도체株