대한전선 실적 2분기 영업이익 608억, 목표가 6만원
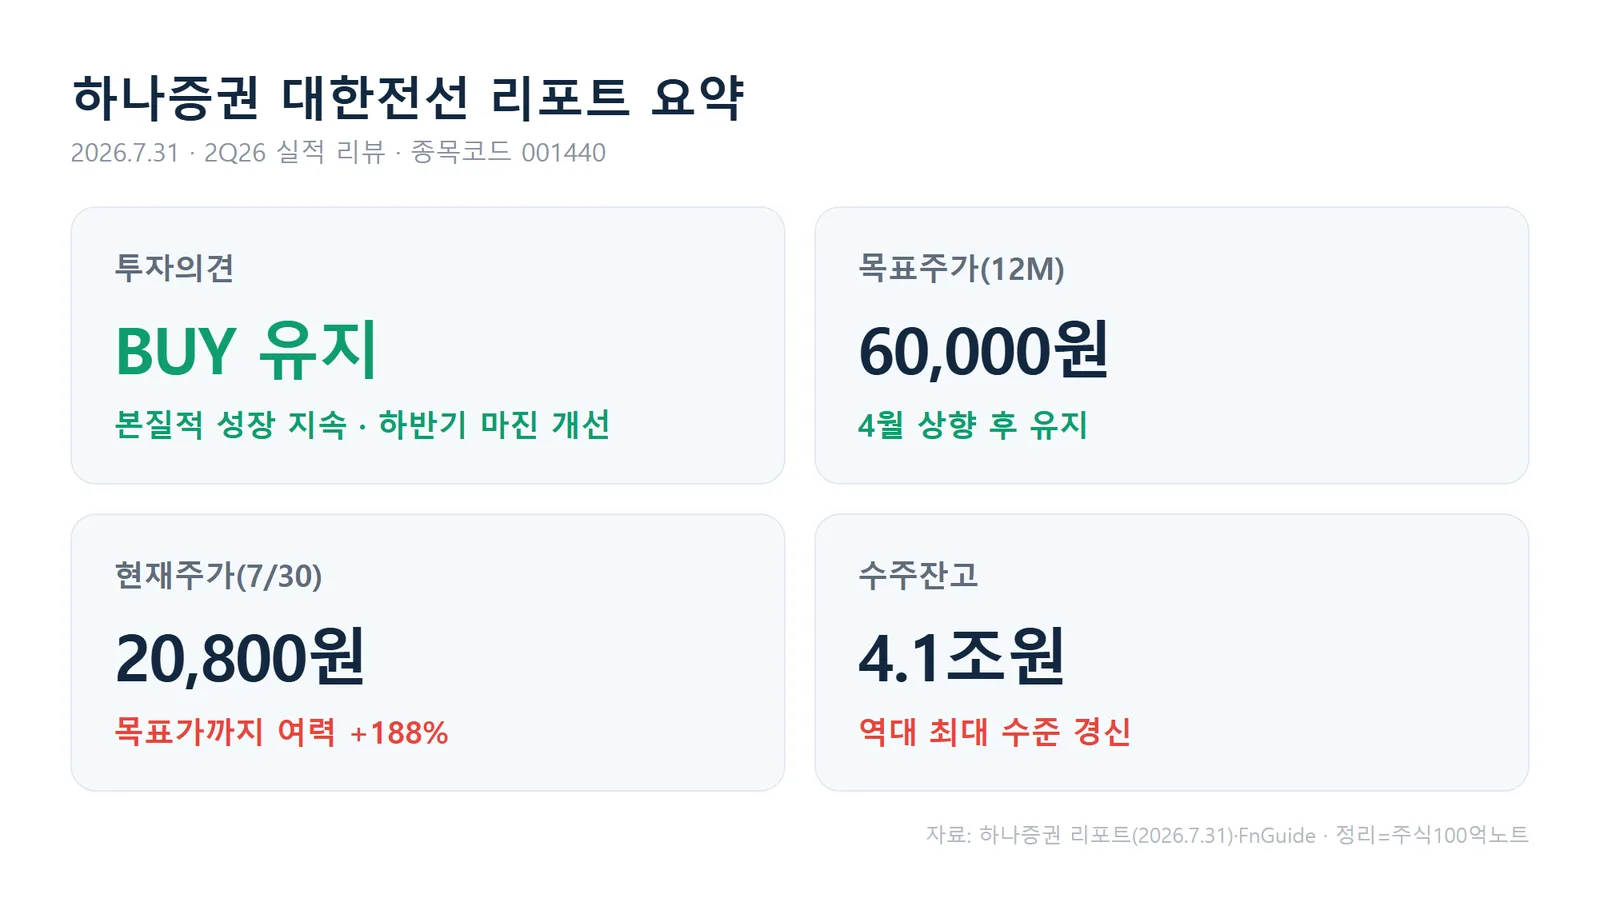
대한전선이 2분기에 영업이익 608억원을 내며 시장 기대치를 넘어섰습니다. 하나증권은 목표주가 60,000원과 투자의견 매수를 그대로 유지했는데, 7월 30일 종가 20,800원과는 세 배 가까이 벌어져 있습니다. 이 격차를 어떻게 봐야 하는지 실적과 수주 데이터로 짚어봤습니다.
2분기 실적, 무엇이 좋았나
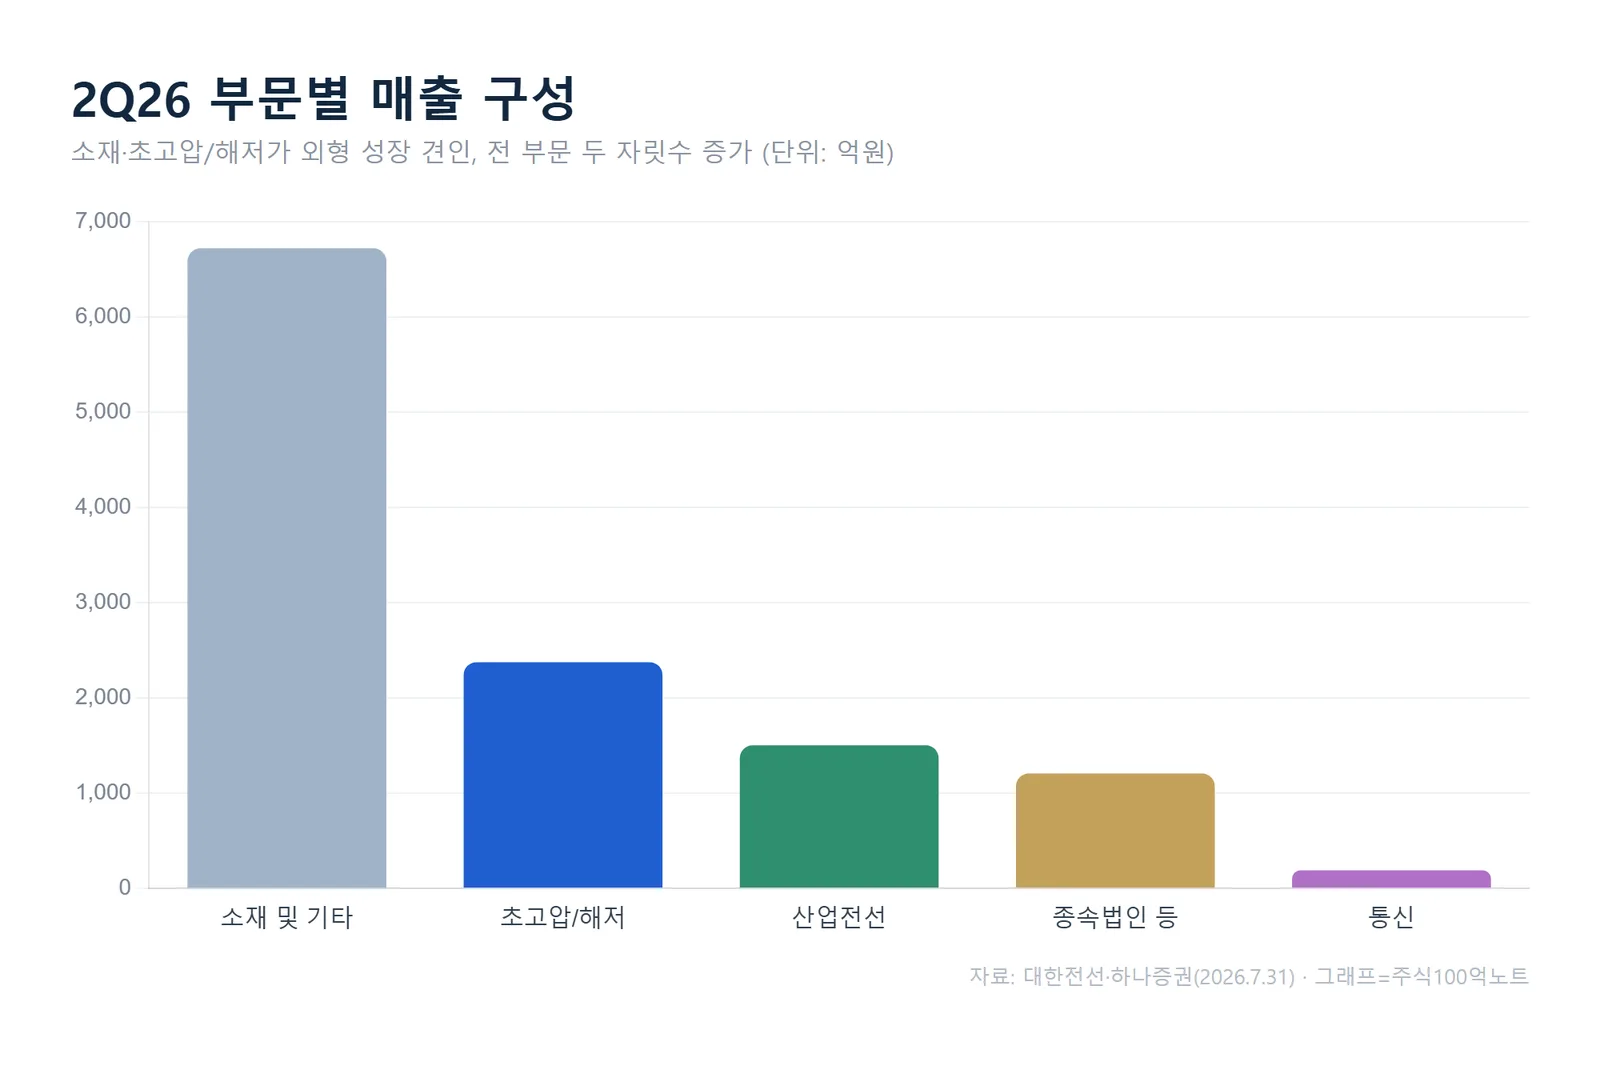
2분기 매출액은 11,987억원으로 1년 전보다 30.8% 늘었습니다. 영업이익은 608억원, 전년 동기 대비 113.0% 증가입니다. 영업이익률은 5.1%로 지난해 2분기 3.1%에서 두 단계 가까이 올라왔습니다.
원/달러 환율과 구리(LME) 가격이 우호적으로 움직이면서 소재 부문 외형이 커졌고, 초고압·해저케이블은 싱가포르와 국내를 중심으로 견조하게 성장했습니다. 산업전선은 국내 대형 민수·플랜트 물량에 더해 건설사 연계 해외 발전 인프라 공급이 붙으며 매출이 늘었습니다.
하나증권은 2분기 영업이익 608억원이 전년 동기 대비 113.0% 증가하며 시장 컨센서스를 상회했다고 평가했습니다. 환율·구리 같은 외생 변수가 실적을 밀어 올린 만큼, 원화가 강세로 돌면 3분기엔 소재 부문이 역기저로 작용할 여지가 있다는 단서도 함께 달았습니다.
부문별로 뜯어보면
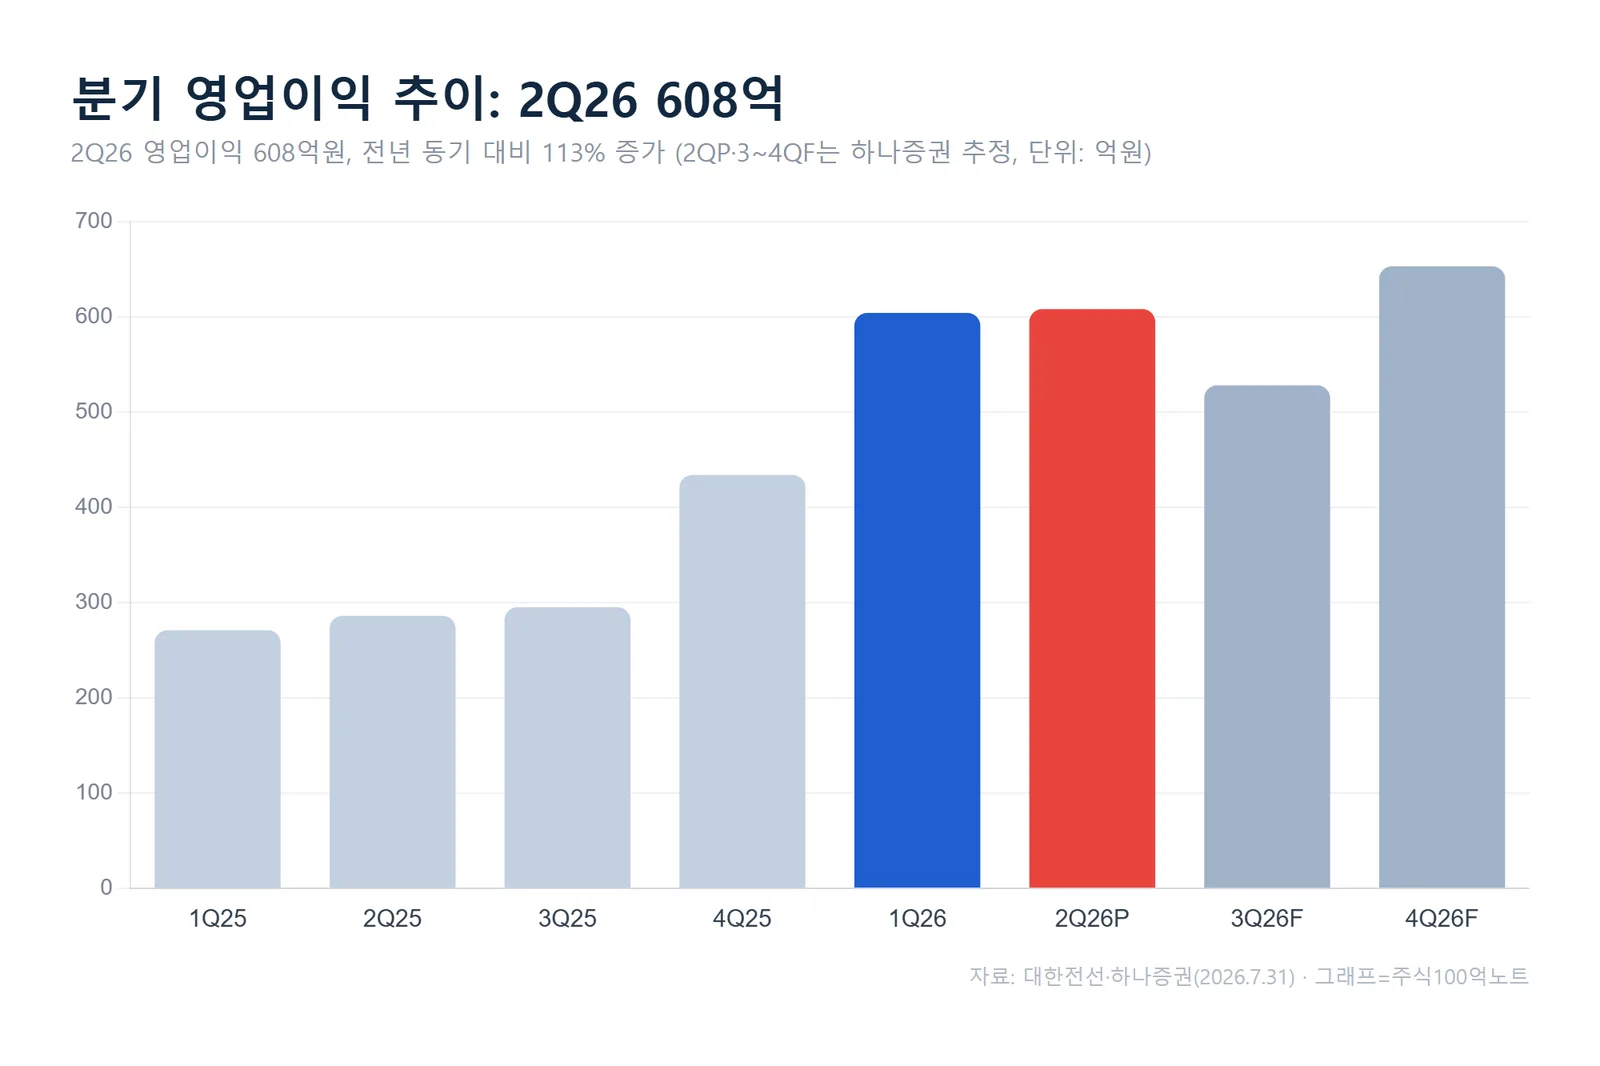
2분기 부문별 매출은 소재 및 기타 6,718억원(+37.0%), 초고압/해저 2,374억원(+58.1%), 산업전선 1,501억원(+16.9%), 통신 190억원(+15.2%)으로 전 부문이 두 자릿수 성장했습니다. 북미 대형 프로젝트 종료 여파로 종속법인만 1,205억원(-8.0%)으로 뒤로 밀렸습니다.
눈에 띄는 건 초고압/해저의 증가율입니다. 매출은 58% 늘었지만, 하나증권은 중동향 매출 이연과 북미 고수익 프로젝트 자재 납품 완료의 기저효과 탓에 이 부문 이익 자체는 오히려 줄었다고 설명했습니다. 외형과 수익성이 항상 같이 가지는 않는다는 대목입니다.
수주잔고 4.1조, 하반기 그림은
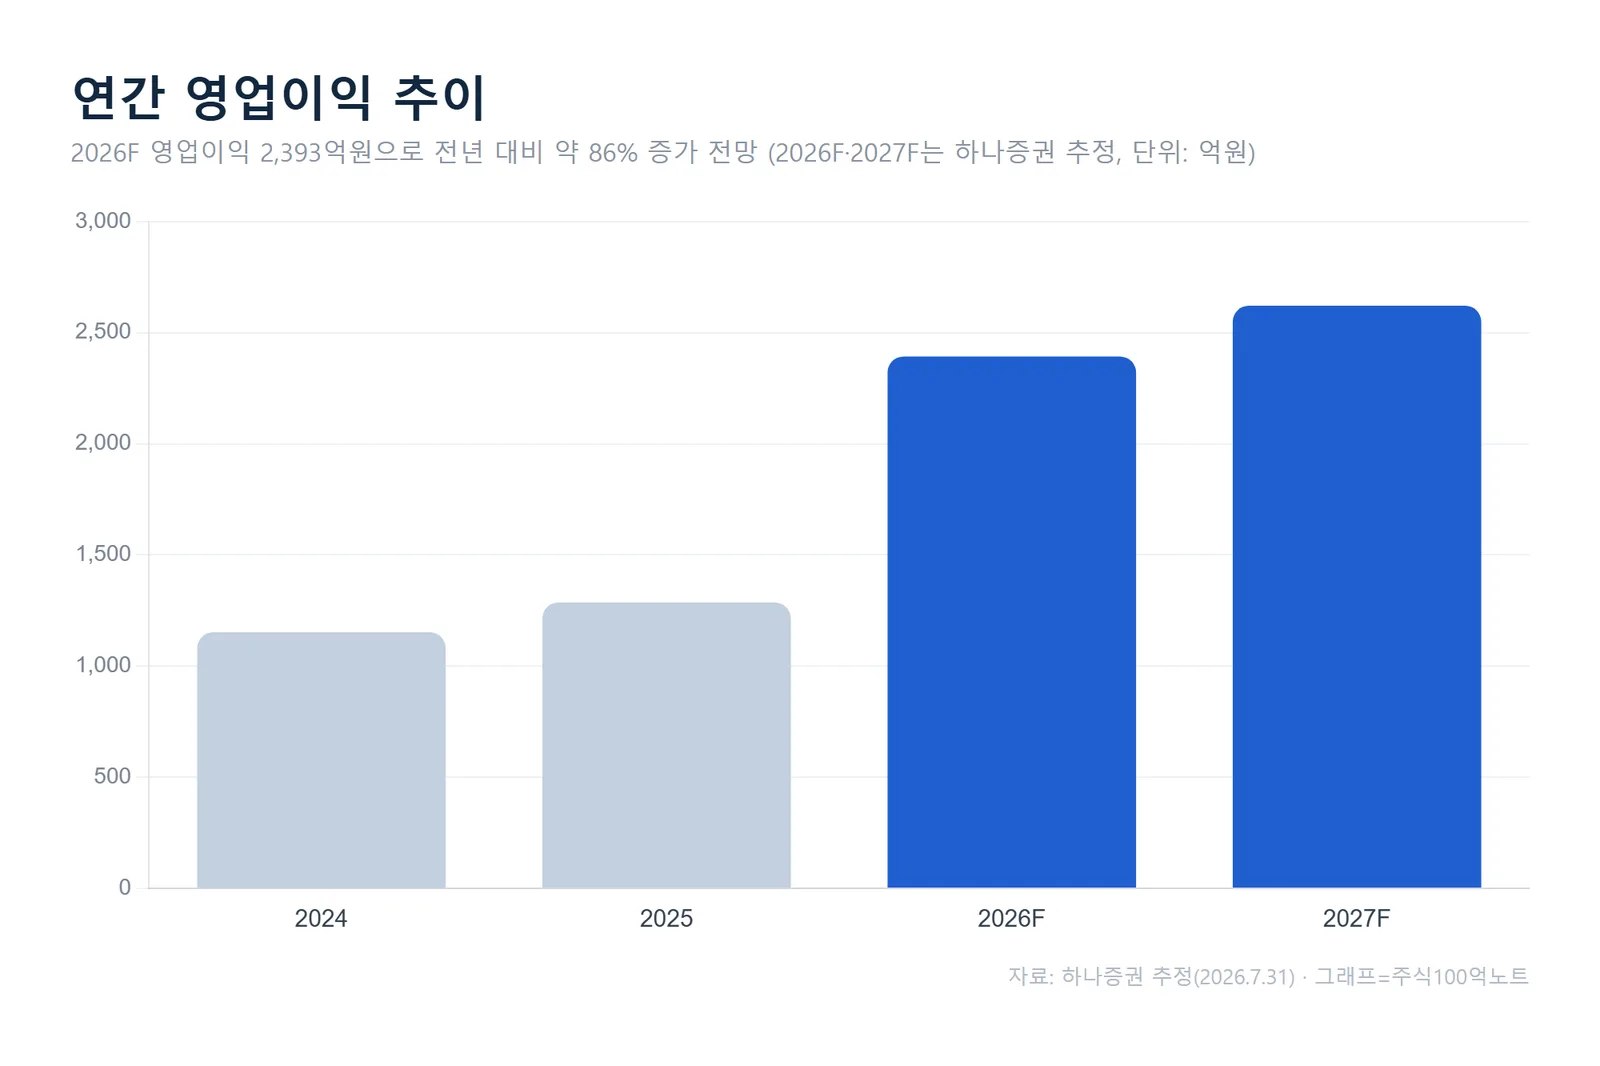
2분기 신규 수주는 7,272억원으로 전년 대비 17.5% 줄었습니다. 다만 수주잔고는 4.1조원으로 역대 최대 수준을 계속 경신하고 있습니다. 이미 상반기 누적 실적이 2025년 연간 실적에 버금가는 수준이어서, 하반기에도 이익 추세가 이어질 것이라는 게 하나증권의 시각입니다.
차트를 분기별로 따라가 보면 영업이익률이 지난해 3%대에서 올해 5%대로 올라선 흐름이 확인됩니다. 하나증권은 수주잔고의 예상 마진을 감안하면 하반기에도 초고압 제품 중심의 마진 개선이 지속될 수 있다고 봤습니다. CLV 인수로 확보한 역량과 2공장·베트남 증설도 중장기 외형 확대 요인으로 꼽혔습니다.
목표가 6만원과 현재가의 거리
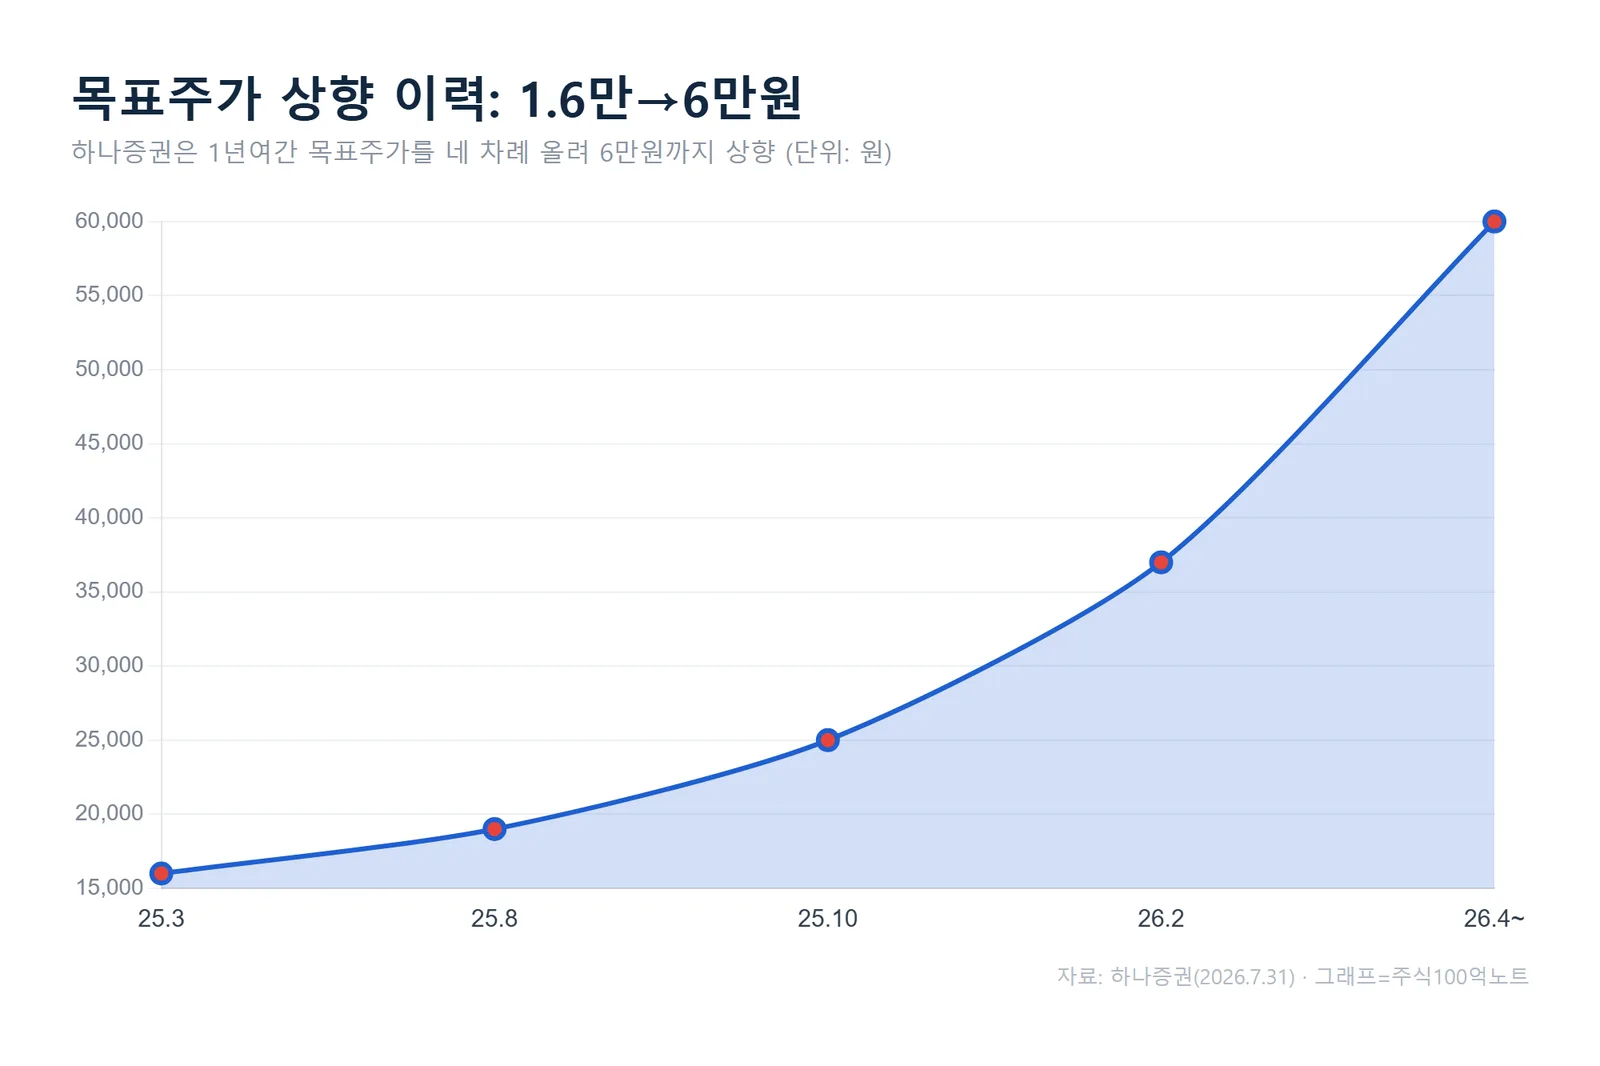
하나증권은 목표주가 60,000원을 유지했습니다. 7월 30일 종가 20,800원 기준으로 계산상 상승 여력은 약 188%입니다. 목표가는 지난해 3월 16,000원에서 시작해 19,000원·25,000원·37,000원을 거쳐 올해 4월 60,000원까지 네 차례 올라왔습니다.
다만 밸류에이션은 가볍지 않습니다. 2026년 기준 PER 36.3배, PBR 2.4배로 이익 성장을 상당 부분 앞서 반영한 구간입니다. 52주 최고가가 72,300원, 최저가가 14,840원이었던 만큼 변동성도 큰 종목입니다. 목표주가는 12개월 전망치일 뿐, 환율·구리 가격·중동 리스크 같은 변수에 따라 추정치는 언제든 바뀔 수 있습니다.
목표주가 상향 이력
1년 남짓한 기간 동안 목표주가가 1.6만원에서 6만원으로 올라온 과정은 그 자체로 이익 눈높이가 어떻게 달라졌는지 보여줍니다. 아래 흐름을 참고할 만합니다.
자주 묻는 질문
Q. 목표주가 6만원이면 지금 사도 되나요?
목표주가는 증권사가 제시하는 12개월 전망치이지 매수 신호가 아닙니다. 2026년 PER이 36배대로 이미 높은 편이고, 환율이 원화 강세로 돌면 소재 부문 실적이 역기저로 작용할 수 있습니다. 전망치는 실제와 다를 수 있습니다.
Q. 배당은 받을 수 있나요?
하나증권 추정 재무제표 기준으로 2024년부터 2028년까지 주당배당금(DPS)은 0원으로 잡혀 있습니다. 현재 구간에서는 배당보다 성장에 무게가 실린 종목으로 보는 편이 맞습니다.
정리
대한전선의 2분기는 매출 30.8% 증가, 영업이익 113.0% 증가로 외형과 수익성이 함께 개선된 분기였습니다. 수주잔고 4.1조원이라는 든든한 곳간과 초고압·해저 중심의 마진 개선이 하반기 관전 포인트입니다. 다음 분기엔 환율 방향이 소재 부문 실적을 좌우할 변수인 만큼, 3분기 원/달러 흐름을 함께 지켜볼 필요가 있습니다.
#대한전선 #대한전선목표주가 #대한전선실적 #해저케이블 #하나증권
#888;font-size:14px;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.