이익 전망 +224%인데 코스피 PER은 왜 7배일까
미래에셋증권이 집계한 국내 상장사의 2026년 영업이익 컨센서스는 963조원으로 1년 전보다 세 배 넘게 불어났습니다. 그런데도 코스피의 12개월 선행 PER은 7.0배, 5년 평균(10.1배)을 크게 밑돕니다. 이익과 주가 사이의 이 간극이 어디서 오는지 데이터로 짚어봤습니다.
끝까지 보면 코스피가 왜 싸 보이는지, 그 '싸 보임'을 어디까지 믿어도 되는지 판단 기준을 잡을 수 있습니다.
이익 전망치는 지금도 올라가는 중
이번 리포트(2026년 7월 2주차)의 출발점은 '이익 전망이 아직도 상향되고 있다'는 사실입니다. 국내 기업 합산 2026년 영업이익 컨센서스는 최근 일주일 새 +1.8%(약 16.8조원) 올랐고, 2분기(2Q26) 전망치도 +0.4%(약 0.9조원) 높아졌습니다.
미래에셋증권은 컨센서스가 존재하는 548개 기업의 2026년 합산 영업이익을 963조원으로 제시했는데, 이는 전년 대비 +223% 수준입니다. 증가율로 보면 지금 +224%YoY로, 1주일 전(+219%)과 1개월 전(+211%)보다 계속 높아지고 있습니다.
수치가 크게 느껴지는 건 지난해 이익 기저가 워낙 낮았던 영향이 큽니다. 전망치가 '오르고 있다'는 방향성 자체는 시장에 우호적인 신호지만, 그 상당 부분이 특정 업종에 쏠려 있다는 점을 함께 봐야 합니다.
결국은 반도체 한 업종의 이야기
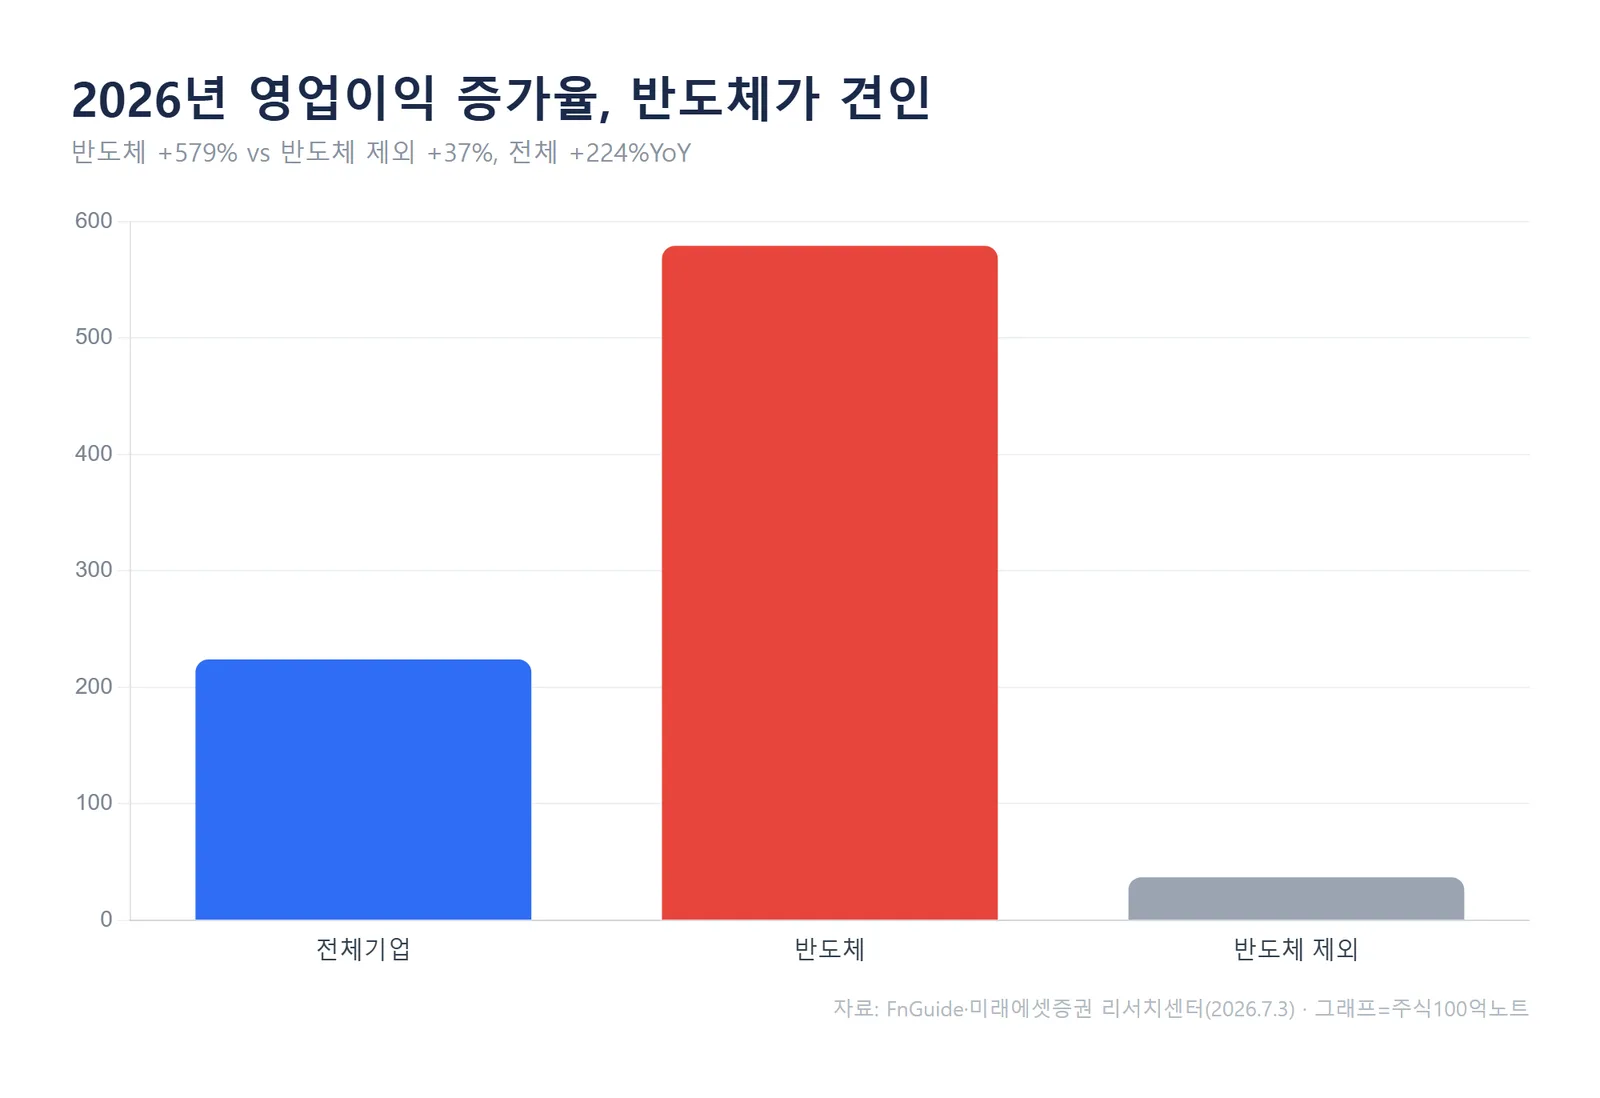
전체 숫자를 뜯어보면 그림이 달라집니다. 2026년 영업이익 증가율은 반도체가 +579%YoY인 반면, 반도체를 뺀 나머지는 +37%YoY에 그칩니다. 전체 +224%라는 숫자의 대부분이 반도체 한 업종에서 나온다는 뜻입니다.
미래에셋증권 자료 기준, 2026년 영업이익 기여도(증가 금액)가 큰 업종은 반도체, 에너지, 조선, 증권, 화학 순입니다. 반도체가 시장 전체 이익 성장의 무게중심이라는 점은 분기 데이터에서도 확인됩니다. 2분기 반도체 영업이익 증가율 전망은 +910%YoY로 집계됐습니다.
과거 비슷한 국면을 떠올려 보면, 지수 이익이 한 업종에 크게 기대던 시기에는 그 업종의 업황 방향이 곧 지수 전체의 이익 방향이 되곤 했습니다. 지금의 코스피 이익 그림도 반도체 사이클을 빼고는 설명하기 어렵습니다.
PER은 역대 최저권, PBR은 역대급인 이유
여기서 이 글의 핵심인 밸류에이션 역설이 나옵니다. 코스피 8,088pt 기준 12개월 선행 PER은 7.0배로 5년 평균(10.1배)보다 -2.41 표준편차만큼 낮습니다. 반대로 PBR(TTM)은 2.29배로 +3.6 표준편차, 즉 역대급으로 높습니다.
같은 지수인데 PER은 역대 최저권, PBR은 역대 최고권으로 정반대인 이유는 분모에 있습니다. PER의 분모(E, 이익)가 앞서 본 것처럼 폭발적으로 커질 것으로 기대되니 선행 PER은 낮게 찍히고, PBR의 분모(B, 순자산)는 그렇게 빨리 늘지 않으니 주가가 오른 만큼 PBR이 높아진 것입니다.
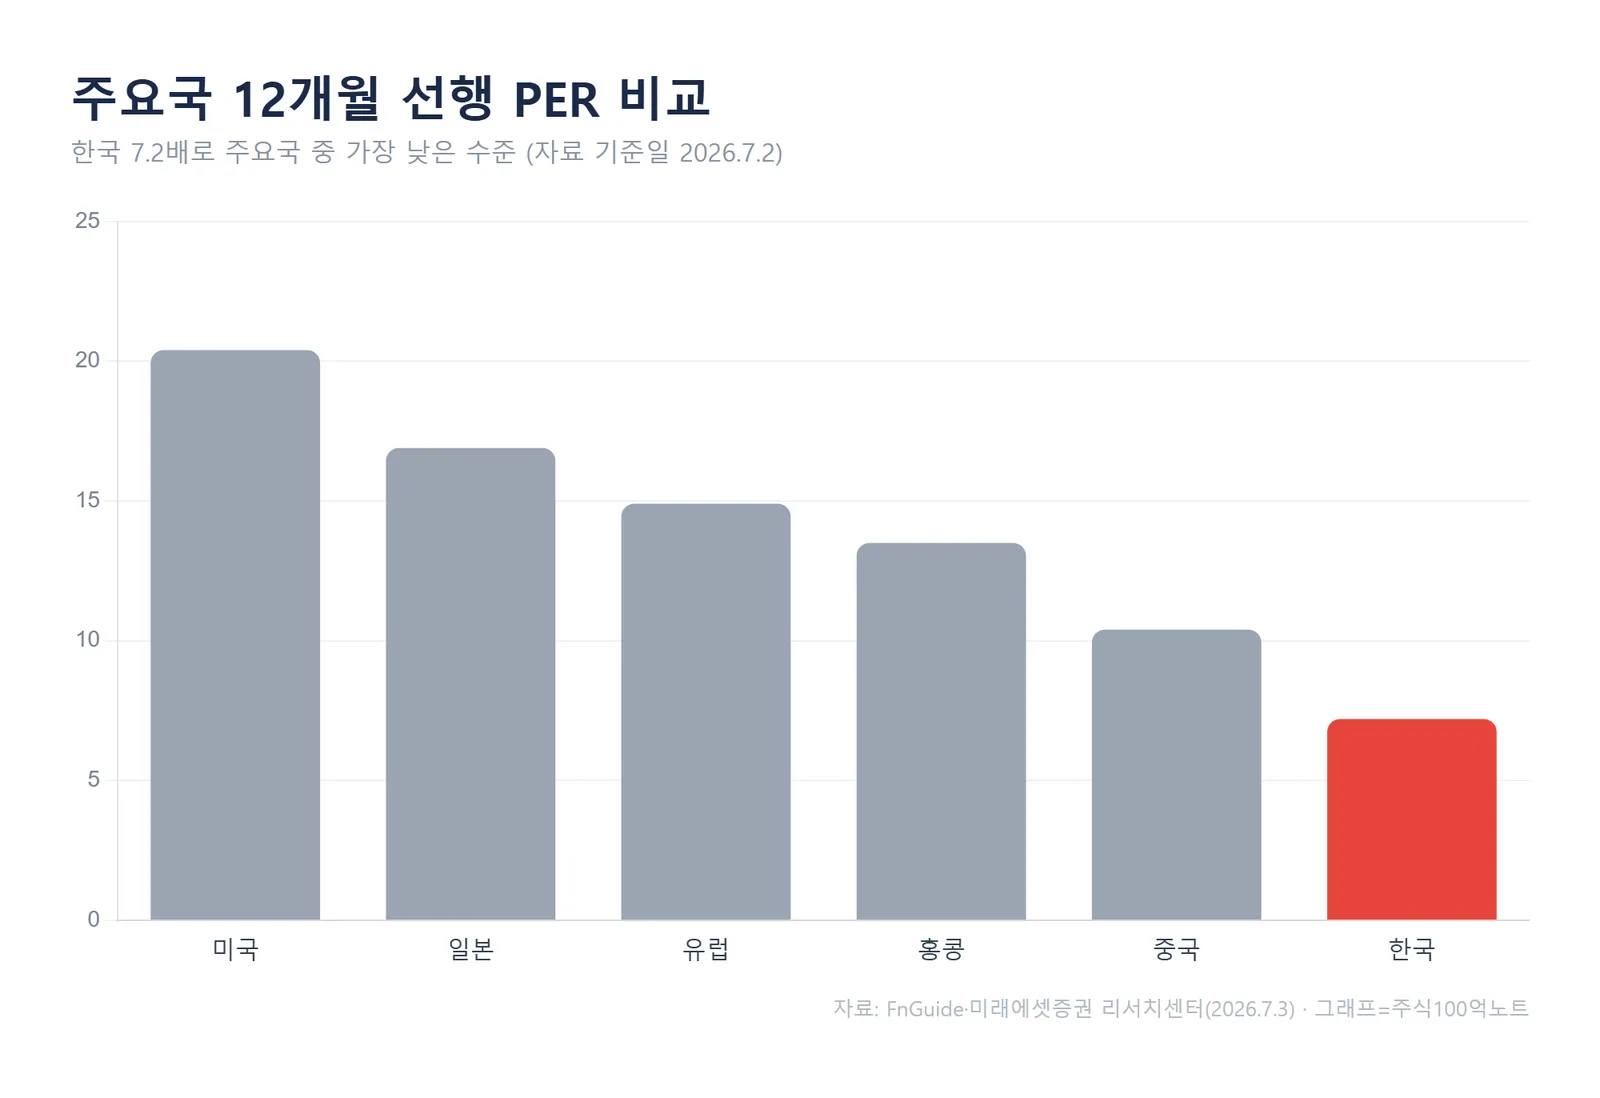
국가 비교로 보면 저평가 인상은 더 뚜렷합니다. MSCI 기준 주요국 12개월 선행 PER은 미국 20.4배, 일본 16.9배, 유럽 14.9배, 홍콩 13.5배, 중국 10.4배인데 한국은 7.2배로 가장 낮습니다. 다만 이 낮은 PER은 '이익이 예상대로 나온다'는 전제 위에 서 있다는 점을 기억해야 합니다.
업종·종목별 온도차는 뚜렷하다
같은 시장 안에서도 이익 전망의 방향은 갈립니다. 최근 일주일간 2026년 영업이익 전망이 오른 상위 업종은 에너지, 반도체, 2차전지, 유틸리티, 증권이었고, 내린 하위 업종은 화학, 디스플레이, 기계, 건강관리, 통신이었습니다.
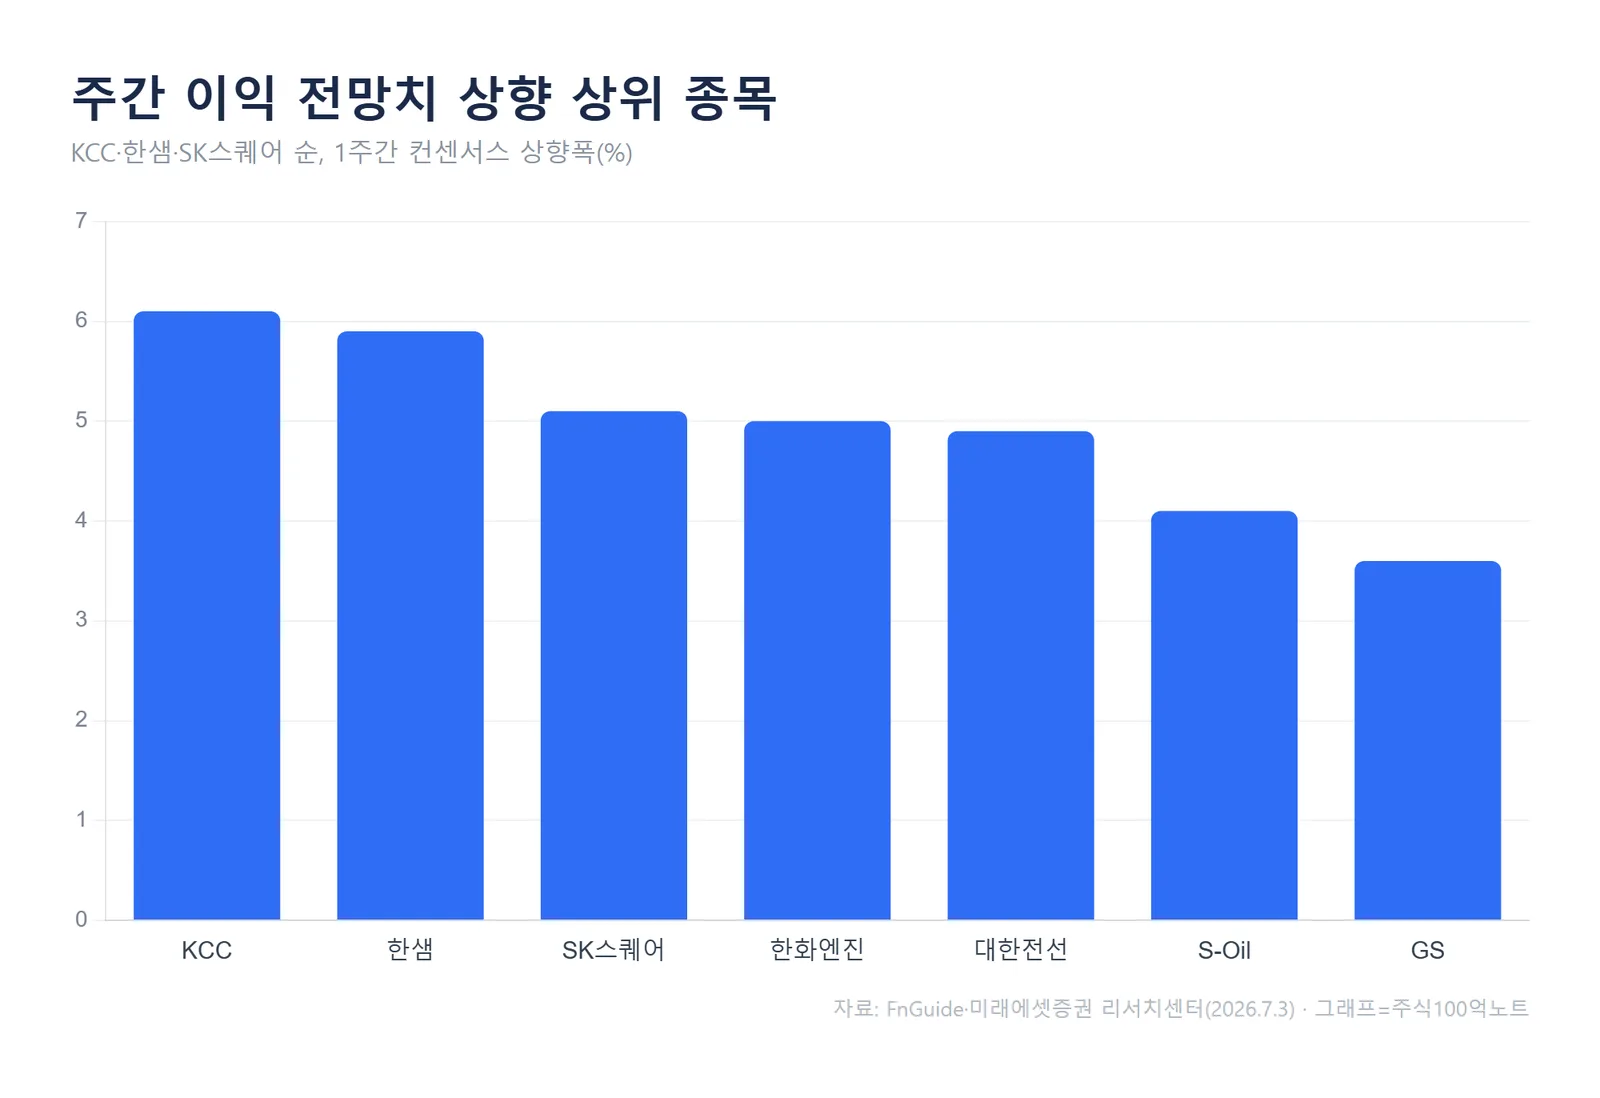
종목 단위로는 KCC(+6.1%), 한샘(+5.9%), SK스퀘어(+5.1%), 한화엔진(+5.0%), 대한전선(+4.9%)의 2026년 영업이익 컨센서스가 일주일 새 가장 많이 올랐습니다. 반대로 로보티즈, 리가켐바이오, 선익시스템, LG화학처럼 전망이 크게 깎인 종목도 함께 나왔습니다.
여기서 컨센서스 변화율은 '증권사들의 눈높이가 어느 쪽으로 움직였나'를 보여주는 지표이지, 그 자체가 주가의 방향을 보장하지는 않습니다. 전망이 오른 종목이라도 이미 주가에 반영됐을 수 있습니다.
그래서 무엇을 확인하면 될까
정리하면 지금 코스피는 '이익 기대가 매우 크고, 그 기대 덕에 선행 PER이 낮아 보이는' 상태입니다. 낮은 PER의 신뢰도는 결국 곧 시작될 2분기 실적 시즌에서 반도체가 컨센서스만큼의 이익을 실제로 내주는지에 달려 있습니다.
이익이 특정 업종에 쏠려 있다는 건, 그 업종의 전망이 흔들리면 지수 전체 밸류에이션 논리도 함께 흔들릴 수 있다는 뜻이기도 합니다. 다음 지표로는 반도체 업종의 컨센서스가 상향을 이어가는지, 아니면 방향을 바꾸는지를 체크포인트로 삼을 만합니다.
자주 묻는 질문
Q. 한국 PER이 7배면 지금 코스피가 저평가라는 뜻인가요?
A. PER 7.0배는 이익(E)이 컨센서스대로 크게 늘어난다는 가정을 반영한 '선행' 지표입니다. 이익이 기대만큼 나오면 저평가로 볼 여지가 있지만, 반도체 등 핵심 업종 전망이 하향되면 PER은 다시 높아집니다. 저평가 여부는 이익 실현을 확인하며 판단해야 하며, 이 글은 매수·매도 신호가 아닙니다.
Q. 이익이 +224%나 늘어난다는데 왜 이렇게 커요?
A. 지난해 이익 기저가 낮았던 반도체의 회복 폭이 크기 때문입니다. 반도체를 빼면 2026년 증가율은 +37%YoY로 내려갑니다. 전체 숫자만 보기보다 반도체 제외 수치를 함께 보는 편이 시장 체력을 이해하는 데 도움이 됩니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
자료: 미래에셋증권 리서치센터 「Earnings Revision(7월 2주차)」 2026.7.3, FnGuide. 수치는 리포트 원문 기준이며 그래프는 주식100억노트가 재가공했습니다.
#코스피 #코스피PER #밸류에이션 #반도체이익 #실적전망 #미래에셋증권 #기업이익