금 가격 전망 2026, 지금이 바닥일까
LS증권이 2026년 8월 13일 원자재 리포트(Vol.98)에서 '금(Gold), 지금이니?'라는 질문을 던졌습니다. 5개월간 이어진 조정을 끝내고 8월 들어 반등을 시작한 금 가격을 어떻게 봐야 할지 짚은 자료입니다.
결론부터 보면, 금은 기술적으로 극심한 저평가 국면에서는 벗어났고 장기 상승 추세의 지지선을 지켜냈습니다. 다만 유가와 금리라는 변수는 여전히 양방향으로 열려 있습니다.
8월 들어 반등한 금 가격
금 가격은 지난주 5개월간 이어진 하락 추세선을 상향 돌파하며, 7월 저점 대비 약 10% 상승했습니다. 6월 하순부터 한 달가량 온스당 4,000~4,200달러의 좁은 박스권에서 바닥을 다진 뒤 위로 뚫고 올라온 흐름입니다.
핵심 근거 한 줄: 2022년 4분기부터 시작된 장기 상승 추세는 약 38% 피보나치 조정선인 온스당 4,000달러에서 지지를 확인했습니다(자료: LS증권 리서치센터). 큰 추세가 아직 살아 있다는 신호로 해석됩니다.
왜 5개월이나 빠졌나
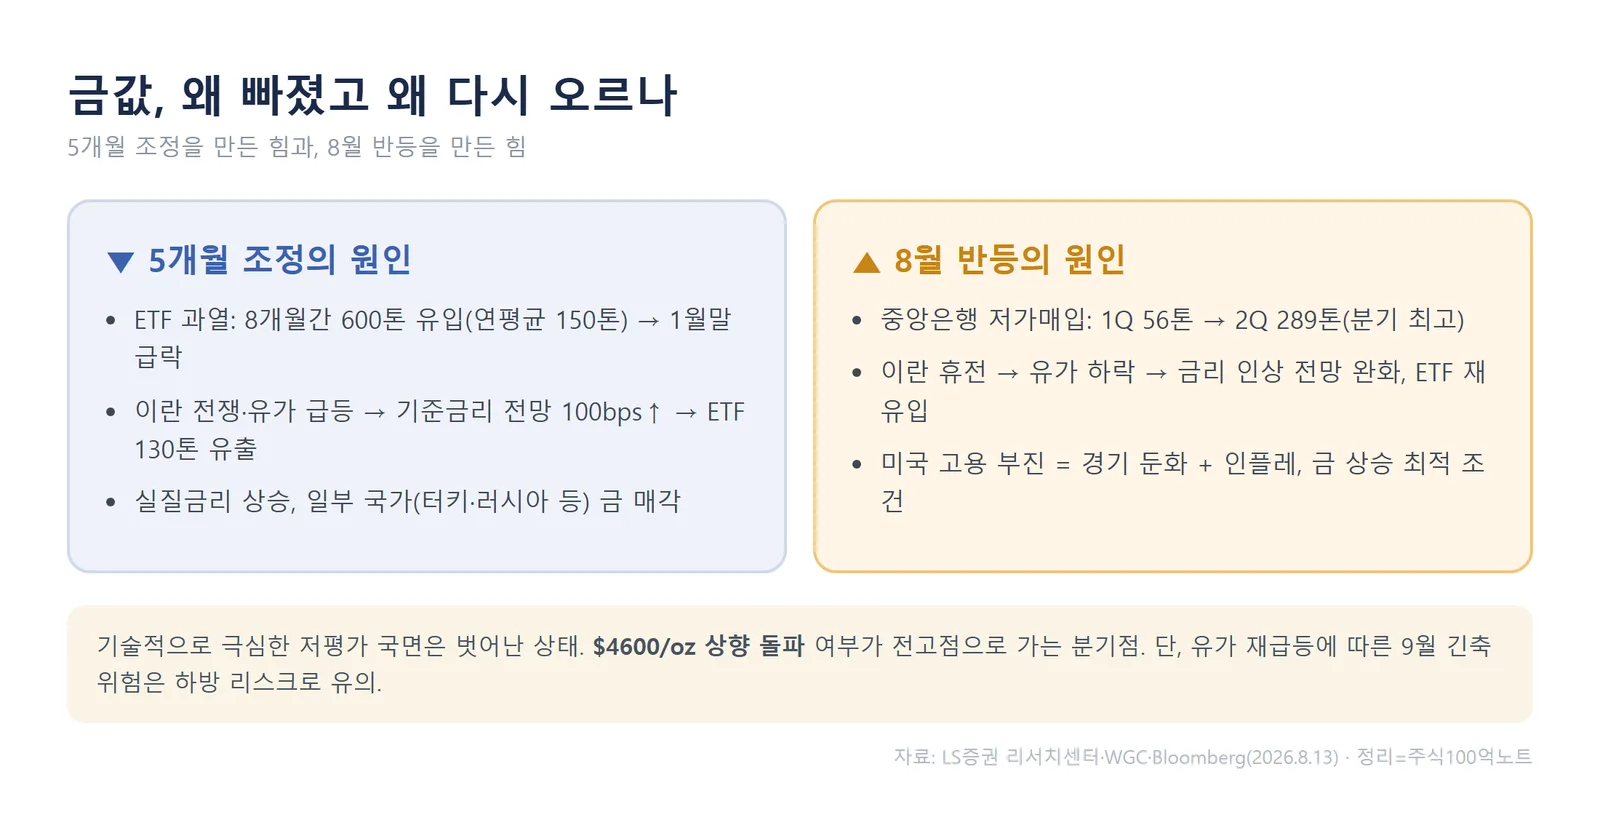
먼저 조정의 배경부터 이해해야 반등의 의미가 보입니다. LS증권은 세 가지를 짚었습니다.
첫째, 투자 수요 과열입니다. 작년 6월부터 올해 1월까지 8개월간 금 ETF에 600톤의 수요가 몰렸습니다. 과거 20년 연평균 ETF 수요가 150톤 안팎이었던 걸 감안하면 극심한 과열이었고, 이는 1월 말 가격 급락으로 이어졌습니다.
둘째, 이란 전쟁과 금리입니다. 3월 이란 전쟁으로 유가가 급등하자 미국 기준금리 전망이 100bps 이상 상향 조정됐고, 이에 금 ETF에서 3~6월 130톤이 빠져나갔습니다. 유가·장기금리 상승이 실질금리 상승으로 이어지며, 지정학 리스크에도 오히려 금값을 눌렀습니다.
셋째, 일부 국가의 매도입니다. 터키·러시아·아제르바이잔 등이 달러 유동성 부족 등을 이유로 금 매각에 나선 것도 투자심리를 악화시켰습니다.
반등을 만든 힘: 중앙은행과 ETF 복귀
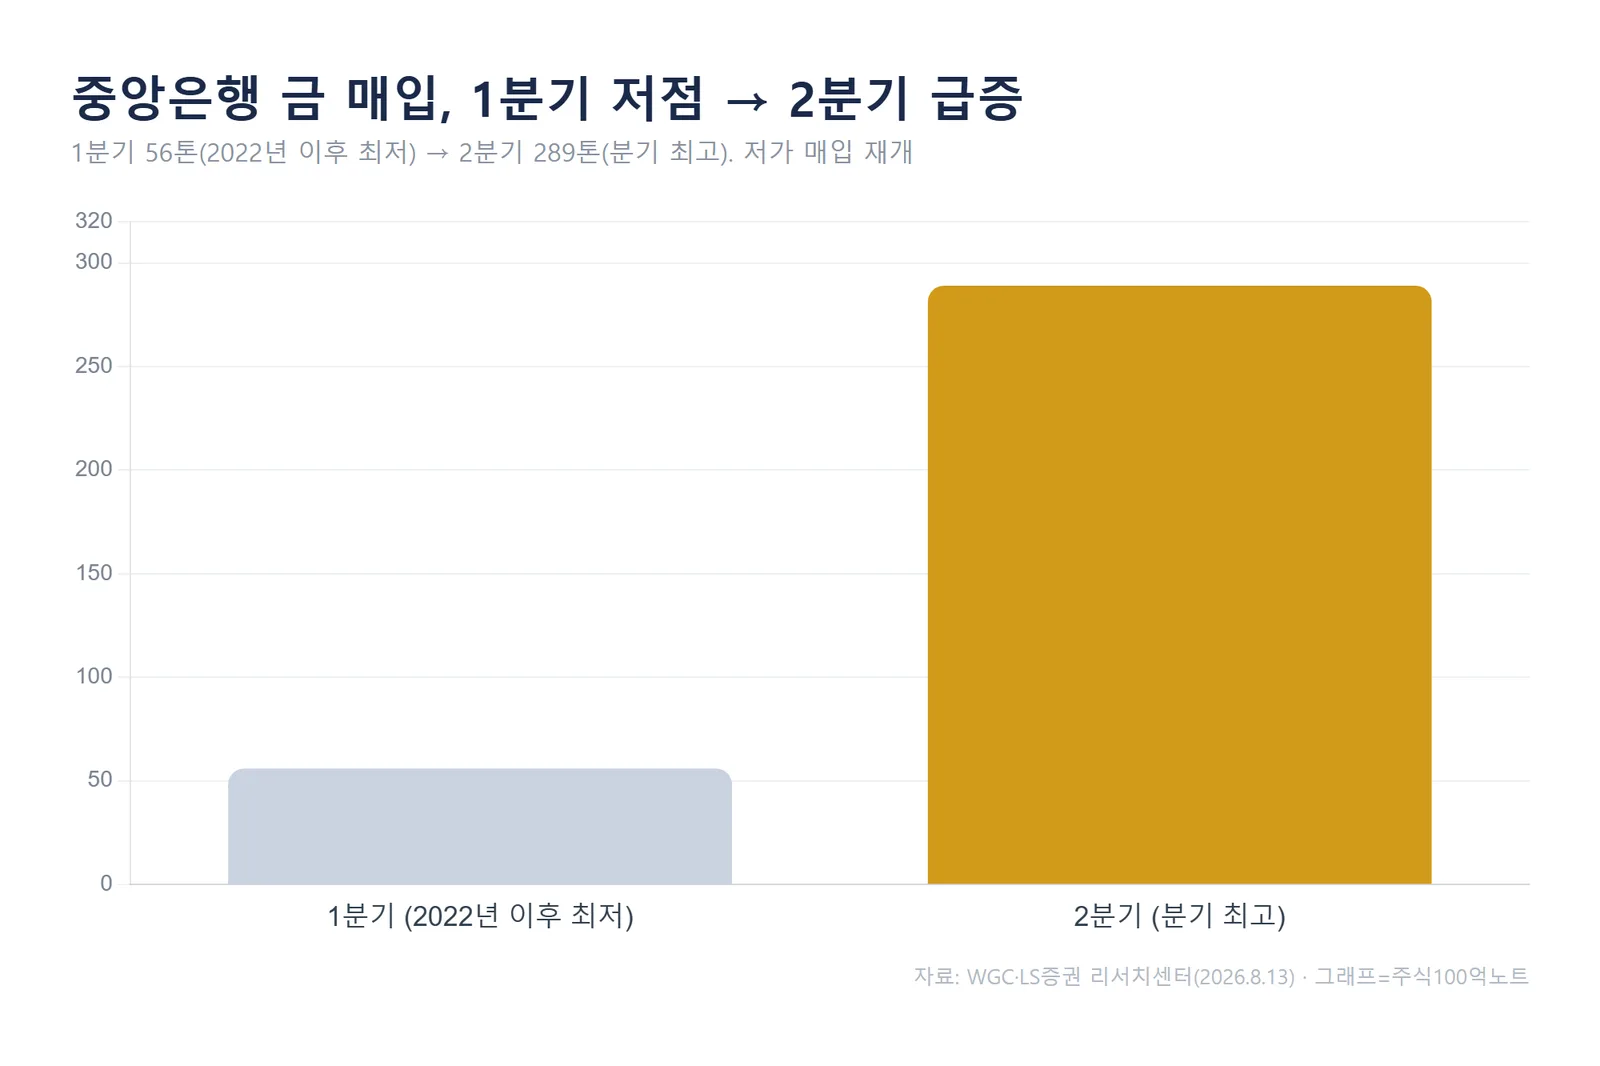
반등의 첫 번째 동력은 중앙은행의 저가 매입입니다. 중앙은행 금 매입은 1분기 56톤으로 2022년 이후 분기 최저치까지 내려갔지만, 2분기에는 289톤으로 분기 최고치를 기록하며 매입을 재개했습니다.
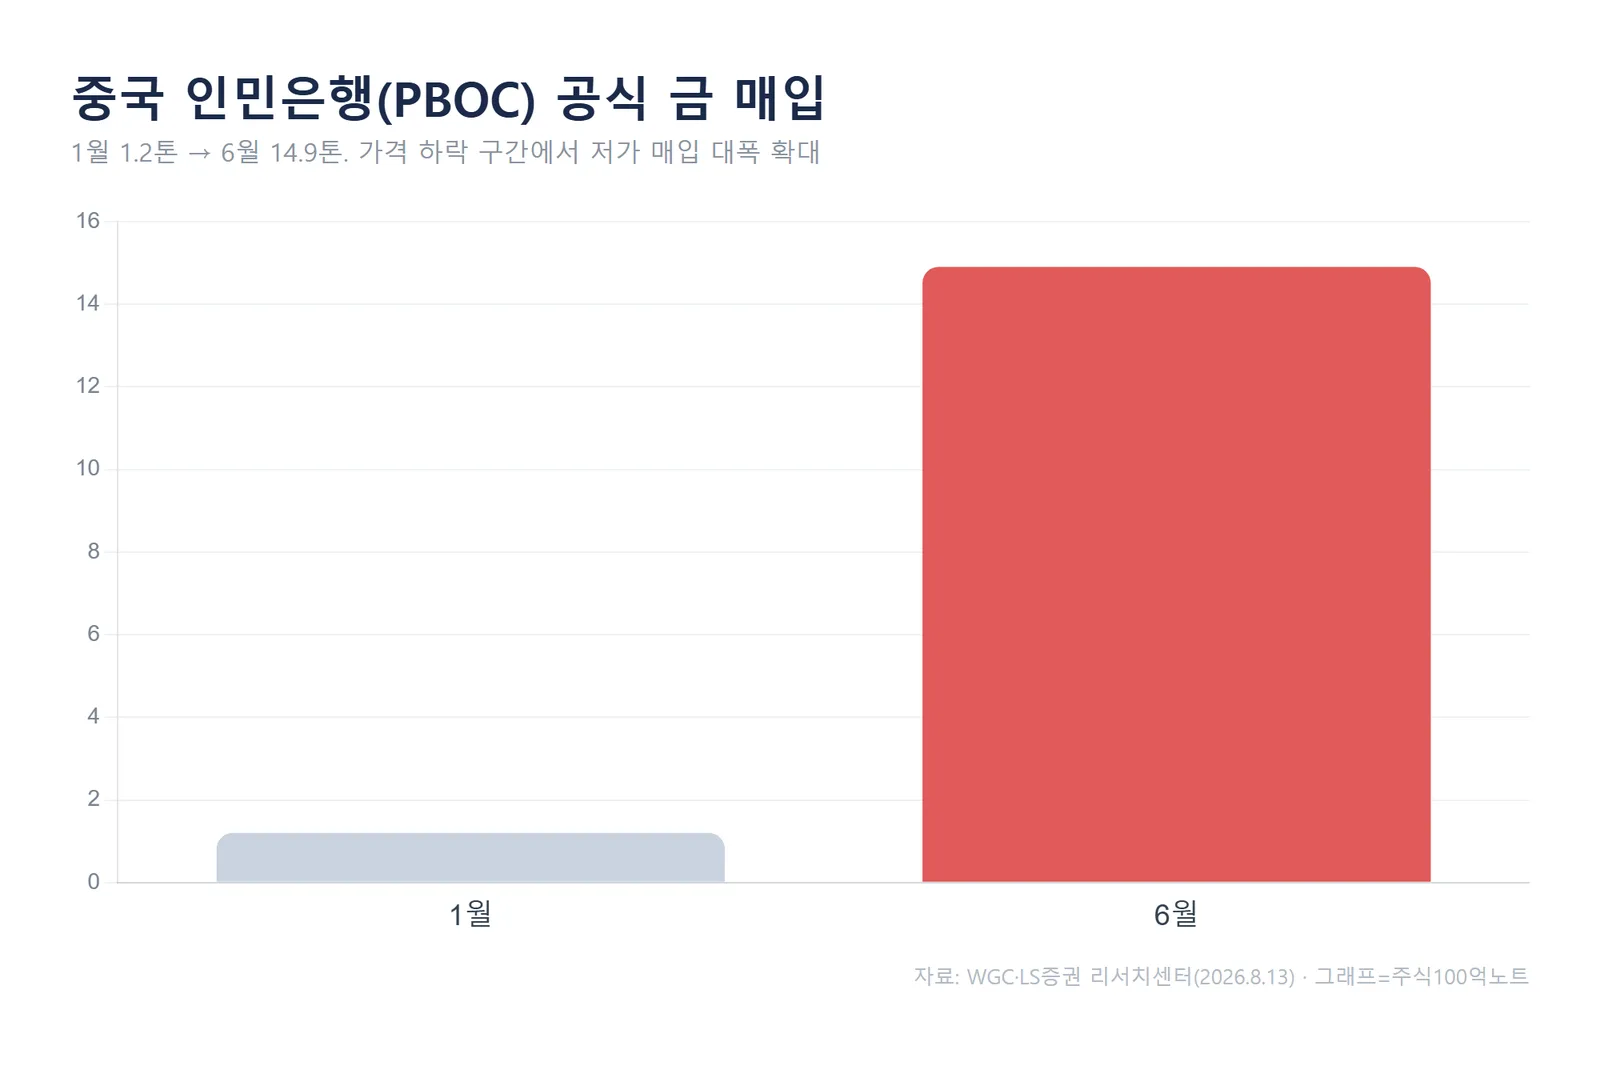
특히 중국 인민은행(PBOC)은 1월 1.2톤에서 6월 14.9톤으로 공식 금 매입을 대폭 늘렸습니다. 가격이 내려간 구간에서 적극적으로 저가 매입에 나선 것으로 풀이됩니다.
두 번째 동력은 ETF 수요의 복귀입니다. 6월 중순 이란 전쟁 휴전으로 유가가 빠르게 하락하자 연준의 금리 인상 전망이 완화됐고, 장기 실질금리 상승세가 둔화되면서 7월 하순부터 금 ETF에 자금이 다시 들어오기 시작했습니다.
핵심 근거 한 줄: 지난주 발표된 미국 고용지표 부진도 상승에 힘을 보탰습니다(자료: LS증권). 고용 악화는 '경기 둔화 + 인플레이션'이라는, 금 가격 상승에 가장 유리한 조합을 만들어냈기 때문입니다.
그래서 지금 사도 될까 — 짚어야 할 변수
LS증권은 반등을 인정하면서도 방향을 가를 변수를 분명히 남겨뒀습니다.
먼저 상방입니다. 금 가격 회귀모형상 8월 반등으로 6월 말~7월 하순의 극심한 저평가 국면은 벗어났습니다. 기술적으로는 온스당 4,600달러 상향 돌파 여부가 전고점으로 가는 중요한 분기점이 될 것으로 봤습니다.
반대로 하방 리스크는 유가입니다. 시장은 아직 연준의 9월 조기 금리 인상 가능성을 50% 미만으로 보지만, 9월까지 이란 사태가 해소되지 않고 호르무즈 해협 운송 차질이 이어지면 긴축 우려가 커지며 금값에 하방 압력이 생길 수 있습니다.
가장 강한 시나리오는 이란 전쟁이 교착 상태로 이어지는 가운데 9월 고용지표가 추가로 악화되는 경우입니다. 이때는 장기금리 하락과 기대인플레이션 상승이라는 최적의 조건이 갖춰지며 금 가격 상승이 더 가팔라질 수 있다는 게 리포트의 판단입니다.
자주 묻는 질문(FAQ)
Q. 금 가격이 지금 바닥인가요?
LS증권 회귀모형 기준으로는 6월 말~7월 하순의 극심한 저평가 국면은 벗어났습니다. 즉 '가장 싼 구간'은 지났다는 의미이며, 추가 상승은 유가·금리·고용 흐름에 달려 있습니다.
Q. 앞으로 어느 가격을 보면 되나요?
기술적으로 온스당 4,600달러 상향 돌파 여부가 전고점으로 가는 분기점입니다. 아래쪽으로는 장기 지지선인 4,000달러가 중요한 기준선입니다.
Q. 가장 큰 위험 요인은 무엇인가요?
유가 재급등입니다. 이란 사태 장기화로 호르무즈 운송 차질이 이어지면 연준의 9월 긴축 우려가 커지며 금값을 누를 수 있습니다.
함께 보면 좋은 글
#888;margin-top:24px;">※ 본 글은 LS증권 원자재 리포트(2026.8.13, Vol.98)를 바탕으로 정리한 정보 제공용 콘텐츠이며, 특정 자산의 매수·매도를 추천하지 않습니다. 수치는 리포트 발간 시점 기준으로 이후 달라질 수 있습니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
#금값 #금가격전망 #골드 #금투자 #금ETF #중앙은행금매입 #원자재 #실질금리 #LS증권 #주식100억노트