삼성SDI 목표주가 667000원, ESS가 뒤집은 오해
하나증권이 삼성SDI(006400) 목표주가를 667,000원으로 유지하며 배터리 섹터 최선호주로 제시했습니다. GM과의 전기차 배터리 합작사 청산을 시장은 악재로 읽었지만, 리포트는 이를 "완벽한 오해"로 규정합니다. 8월 11일 종가 459,500원 기준 약 45% 괴리가 남은 이 판단의 근거를 데이터로 뜯어봤습니다.
GM 합작사 청산, 왜 '오해'라는 걸까
8월 11일 삼성SDI가 GM과의 배터리 합작사(Synergy Cells, 인디애나주 New Carlisle)를 단독 법인으로 전환했습니다. GM이 지분 전량을 넘긴 겁니다.
이 공장은 원래 연산 36GWh 전기차 배터리를 목표로 5조원이 투자될 예정이었고, 지금까지 양사가 합쳐 약 5,500억원을 출자한 상태였습니다.
공시 직후 주가는 하락 마감했습니다. 시장이 '전기차 수요 둔화 신호'로 받아들였기 때문입니다.
하나증권 김현수 연구원의 해석은 정반대입니다. 청산된 공장의 실적은 애초에 추정치에 반영돼 있지 않았고, 오히려 이 인프라를 ESS(에너지저장장치) 라인으로 돌리면 추정치 상향 요인이 된다는 것입니다.
한국 배터리 3사가 지난 2년간 겪은 흐름을 보면 이 판단이 무리는 아닙니다. LG에너지솔루션은 GM·혼다·스텔란티스 합작사를 인수·매각·리스로 구조조정했고, SK온은 포드와의 합작사를 아예 해체했습니다. 전기차 합작사 축소는 업계 공통의 흐름이었고, 관건은 '남은 공장을 무엇으로 채우느냐'로 넘어온 셈입니다.
북미 CAPA 100GWh → 60GWh, 절반이 ESS로
큰 그림은 이렇습니다. 2023년만 해도 삼성SDI의 북미 배터리 생산능력은 약 100GWh(스텔란티스 67GWh + GM 36GWh)로 그려졌습니다.
이번 청산을 거치며 그 숫자는 약 60GWh로 현실화됐습니다. 다만 구성이 바뀌었습니다. 전기차용은 약 8GWh로 줄고, 나머지 약 50GWh 초반이 ESS로 채워집니다.
스텔란티스 합작사(SPE)도 청산하지 않은 채 생산능력의 약 70%를 ESS로 전환 중입니다. 리포트는 북미 ESS 생산능력을 2026년말 20GWh, 2027년말 30GWh로 예상하고, 이번에 인수한 공장 절반을 ESS LFP로 돌리면 2028년 하반기 중 약 20GWh가 추가될 수 있다고 봤습니다.
하나증권은 이번 GM 합작사 단독 전환으로 삼성SDI가 최소 40GWh 이상의 ESS 배터리 생산 인프라를 확보한 것으로 판단했습니다. 전기차 공장을 정리한 이벤트인데 정작 투자 포인트는 ESS에서 나온다는 게 리포트의 핵심입니다.
실적: 2025년 적자에서 2026년 흑자로
숫자로 보면 방향은 분명합니다. 삼성SDI의 연간 실적 추정치입니다.
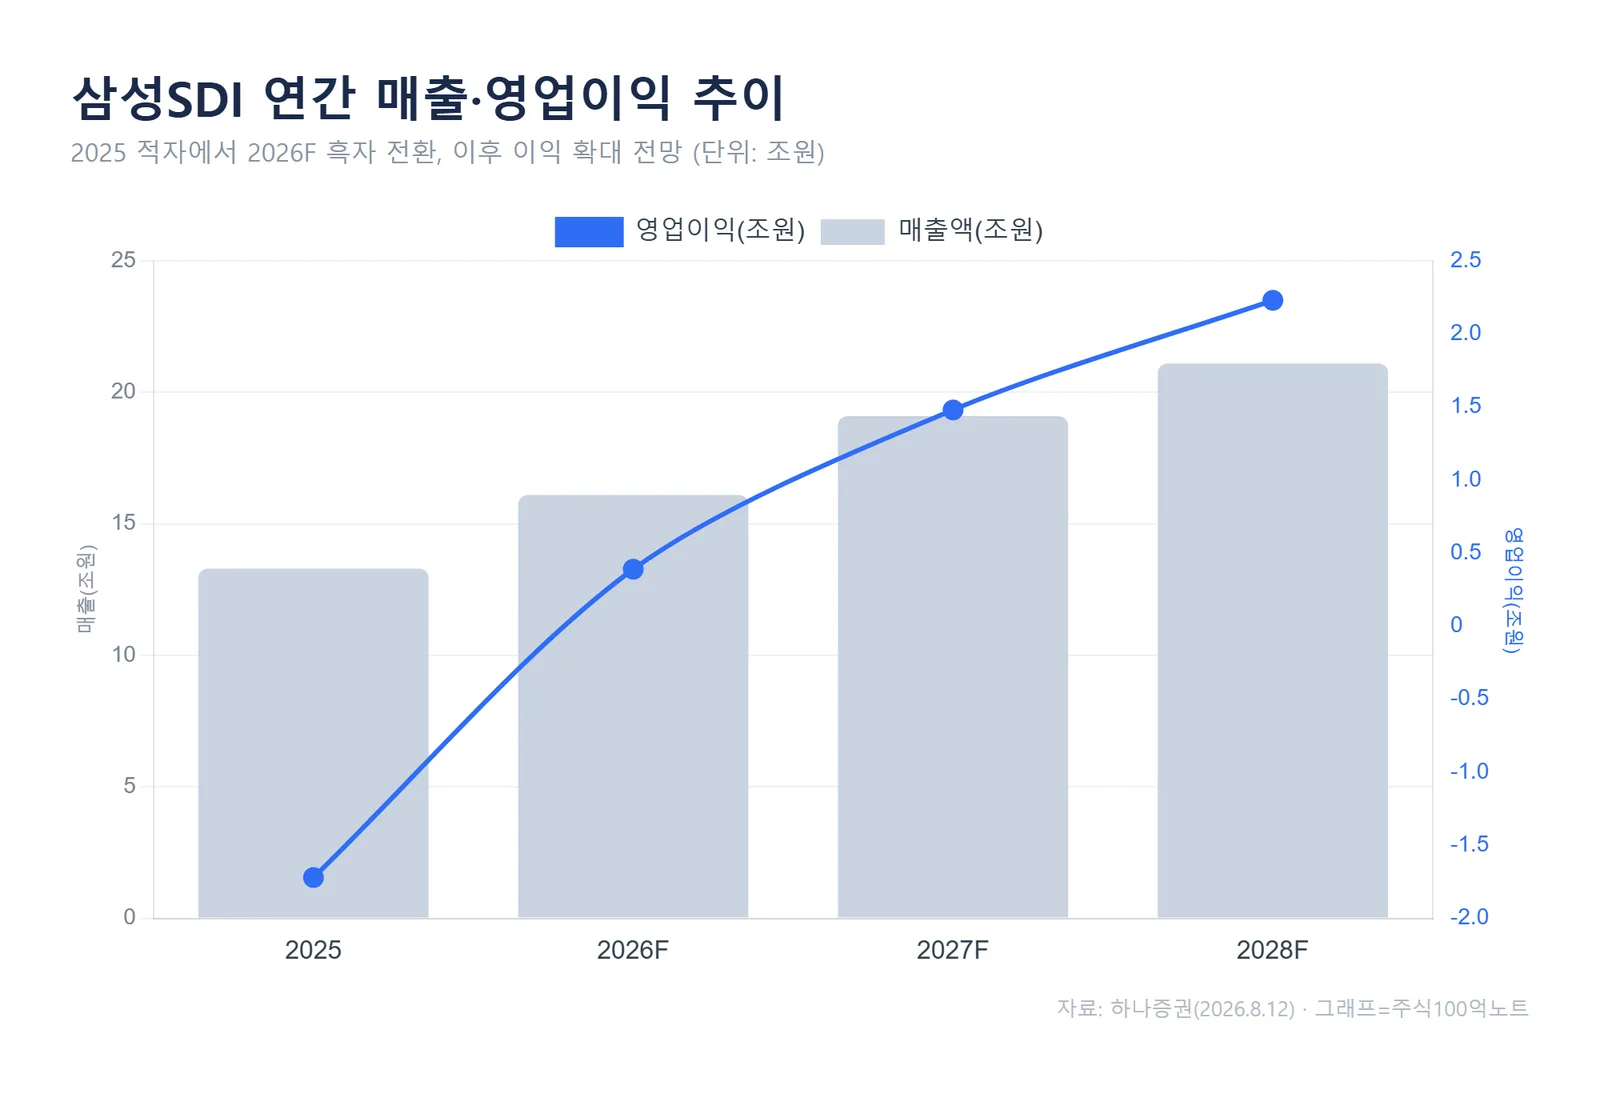
2025년 영업손실 1조 7,224억원에서 2026년 3,855억원 흑자로 돌아서고, 2027년 1조 4,839억원, 2028년 2조 2,299억원으로 이익이 커지는 그림입니다. 매출도 2025년 13.3조원에서 2028년 21.1조원까지 늘어납니다.
이 회복을 끌고 가는 축이 ESS입니다.
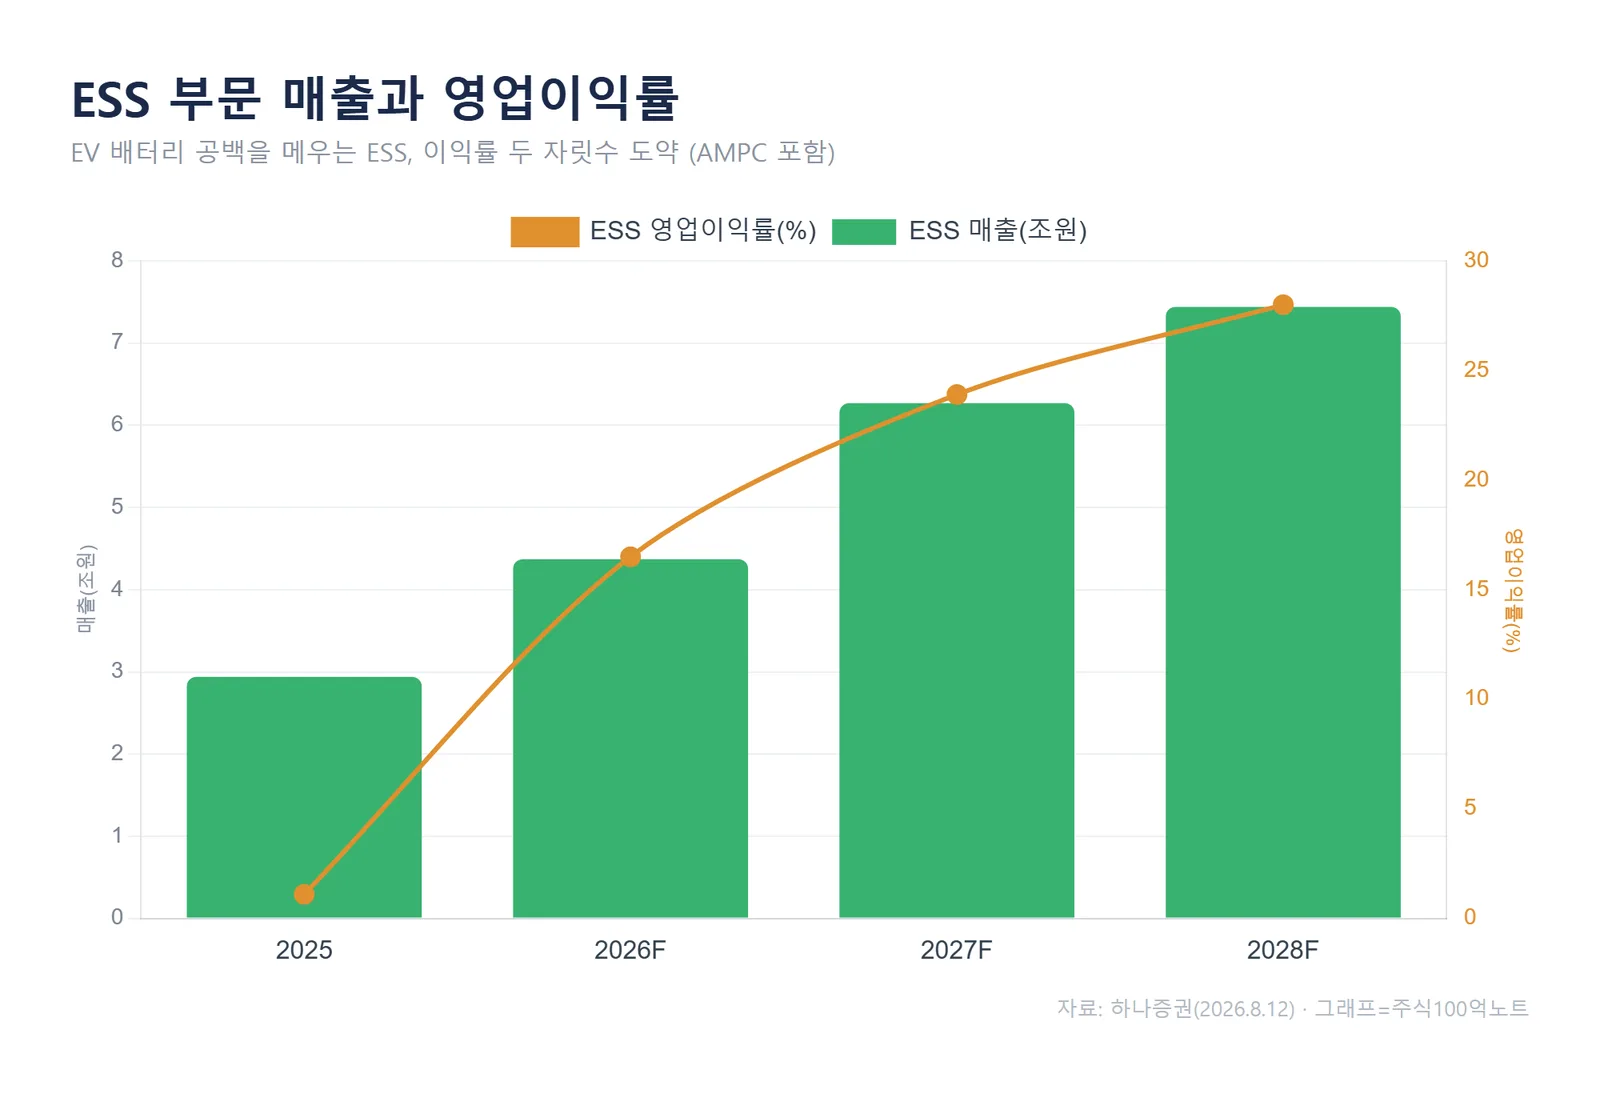
하나증권 추정 기준 ESS 부문 매출은 2025년 2.9조원에서 2028년 7.4조원으로 늘고, 영업이익률(AMPC 포함)은 같은 기간 1.1%에서 28.0%까지 오릅니다. 반면 전기차 부문은 적자가 이어지되 영업손실 폭이 2025년 1조 6,250억원에서 2028년 3,650억원으로 줄어드는 흐름입니다. 이익의 무게중심이 전기차에서 ESS로 옮겨가는 구간이라는 얘기입니다.
참고로 2026년 영업이익 추정치는 하나증권이 3,855억원인데, 시장 컨센서스는 855억원에 그쳐 있습니다. 증권사마다 ESS 전환 속도를 보는 눈이 크게 갈린다는 신호로 읽힙니다.
목표주가 667,000원은 어떻게 나왔나
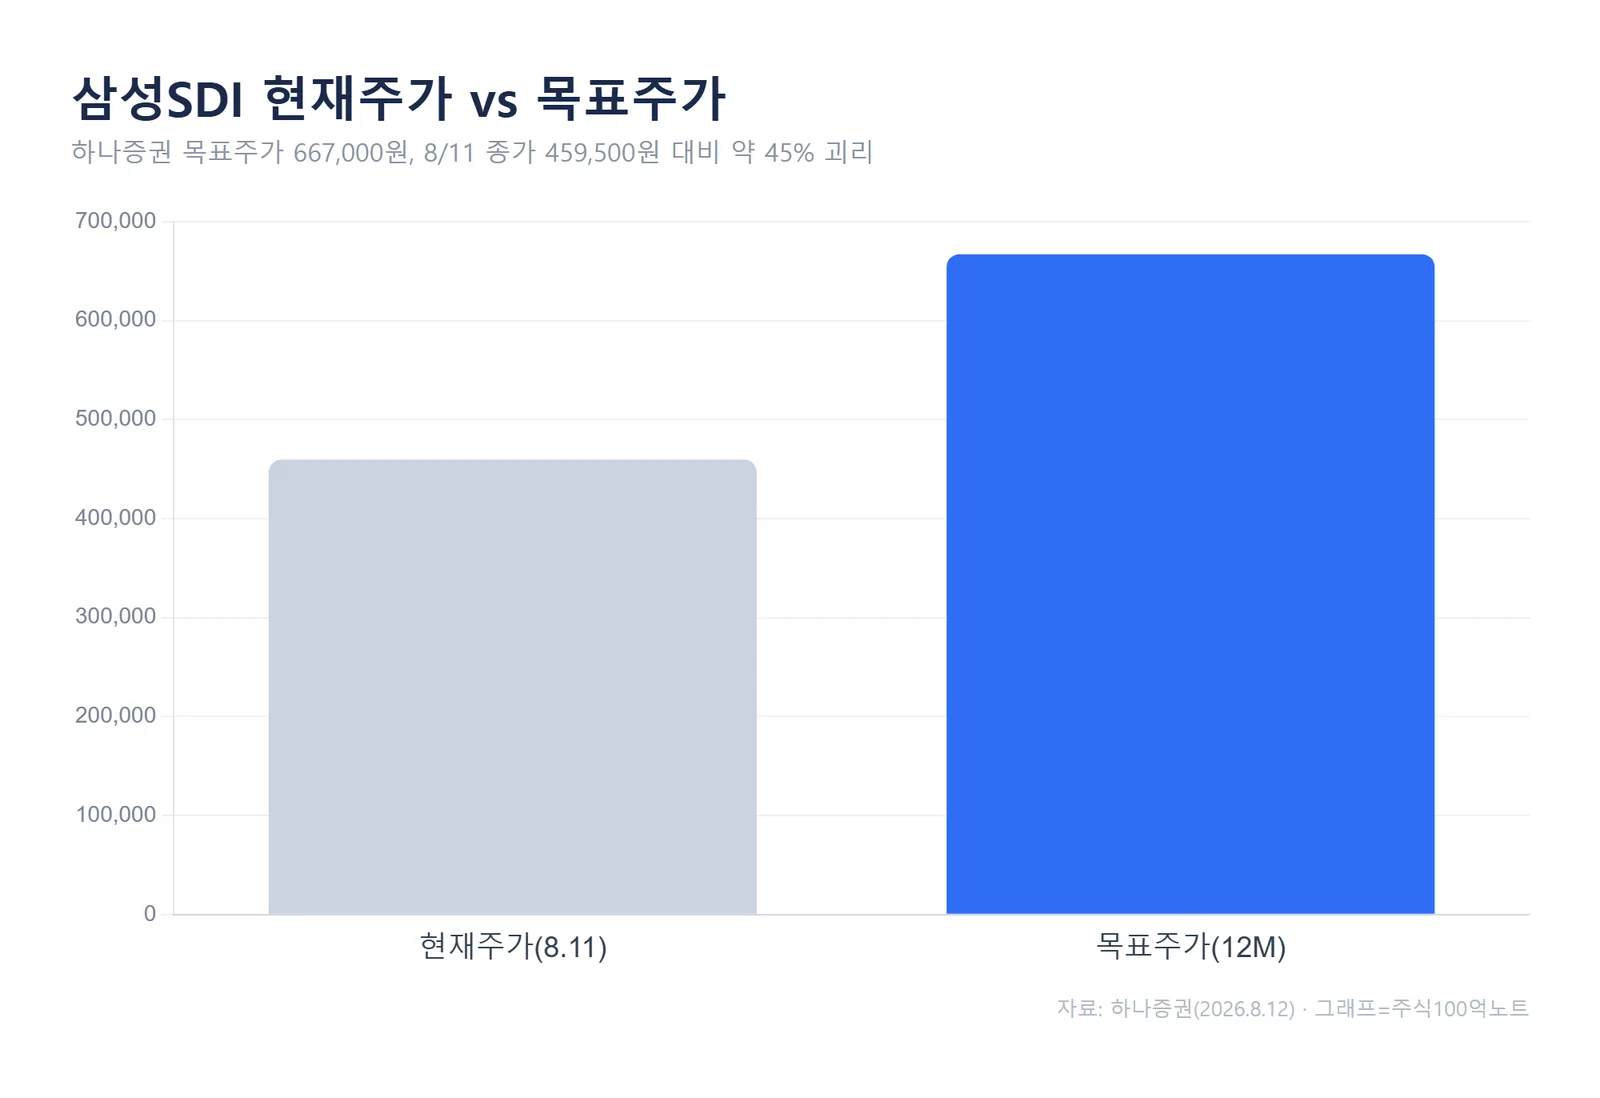
목표주가 산정 방식은 2028년 예상 지배주주 순이익 2.2조원에 24개월 선행 P/E 평균 24배를 적용한 결과입니다.
목표주가는 최근에도 크게 출렁였습니다. 2026년 2월 469,000원에서 4월 857,000원까지 올랐다가 7월 667,000원으로 조정됐습니다. 전기차와 ESS 전망이 엇갈릴 때마다 추정치가 흔들렸다는 뜻이기도 합니다.
과거 비슷한 국면을 떠올려 보면, 배터리주는 '증설 계획'이 발표될 때보다 '그 공장이 실제로 무엇을 얼마의 이익률로 만드느냐'가 확인될 때 주가가 재평가되는 경향이 있었습니다. 이번 ESS 전환도 결국 2026~2027년 실제 가동률과 이익률 데이터로 검증받게 될 부분입니다.
체크포인트: 무엇을 더 봐야 하나
리포트가 긍정적인 만큼, 전제도 함께 봐야 합니다.
ESS 이익률 급등은 미국 생산세액공제(AMPC)를 포함한 수치입니다. AMPC 정책이 흔들리면 이익률 그림도 달라질 수 있습니다.
ESS로 전환한 생산능력이 실제 수주·가동으로 이어지는 속도, 그리고 전기차 부문의 적자 축소 폭이 관전 포인트입니다.
자주 묻는 질문
Q. 목표주가 667,000원이면 지금 사도 되나요?
목표주가는 하나증권의 12개월 전망치이지 매수 신호가 아닙니다. ESS 증설 속도, AMPC 정책, 전기차 적자 축소 여부에 따라 추정치는 바뀔 수 있습니다.
Q. GM 합작사 청산은 결국 악재 아닌가요?
하나증권은 청산된 공장의 실적이 애초에 추정치에 반영되지 않았고, 해당 인프라를 ESS로 돌리면 오히려 실적 상향 요인이 된다고 봤습니다. 다만 이는 증권사의 해석이며 시장의 초기 반응은 하락이었습니다.
정리하면, 이번 이슈의 핵심은 '전기차 공장을 잃었다'가 아니라 '그 공장이 ESS로 바뀐다'입니다. 확인해야 할 다음 데이터는 2026년 ESS 부문 실제 가동률과 이익률입니다.
#삼성SDI #삼성SDI목표주가 #ESS관련주 #배터리주 #하나증권
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.