삼성SDI 실적 2분기 흑자전환, 목표가 68만원
삼성SDI가 2분기에 영업이익 2,038억원으로 5개 분기 만에 흑자로 돌아섰습니다. 시장 기대를 웃돈 서프라이즈였는데, 정작 DB증권은 목표주가를 84만원에서 68만원으로 내렸습니다. 실적은 좋아졌는데 목표가는 왜 낮췄는지, 리포트 숫자로 짚어봤습니다.
2분기, 5개 분기 만의 흑자전환
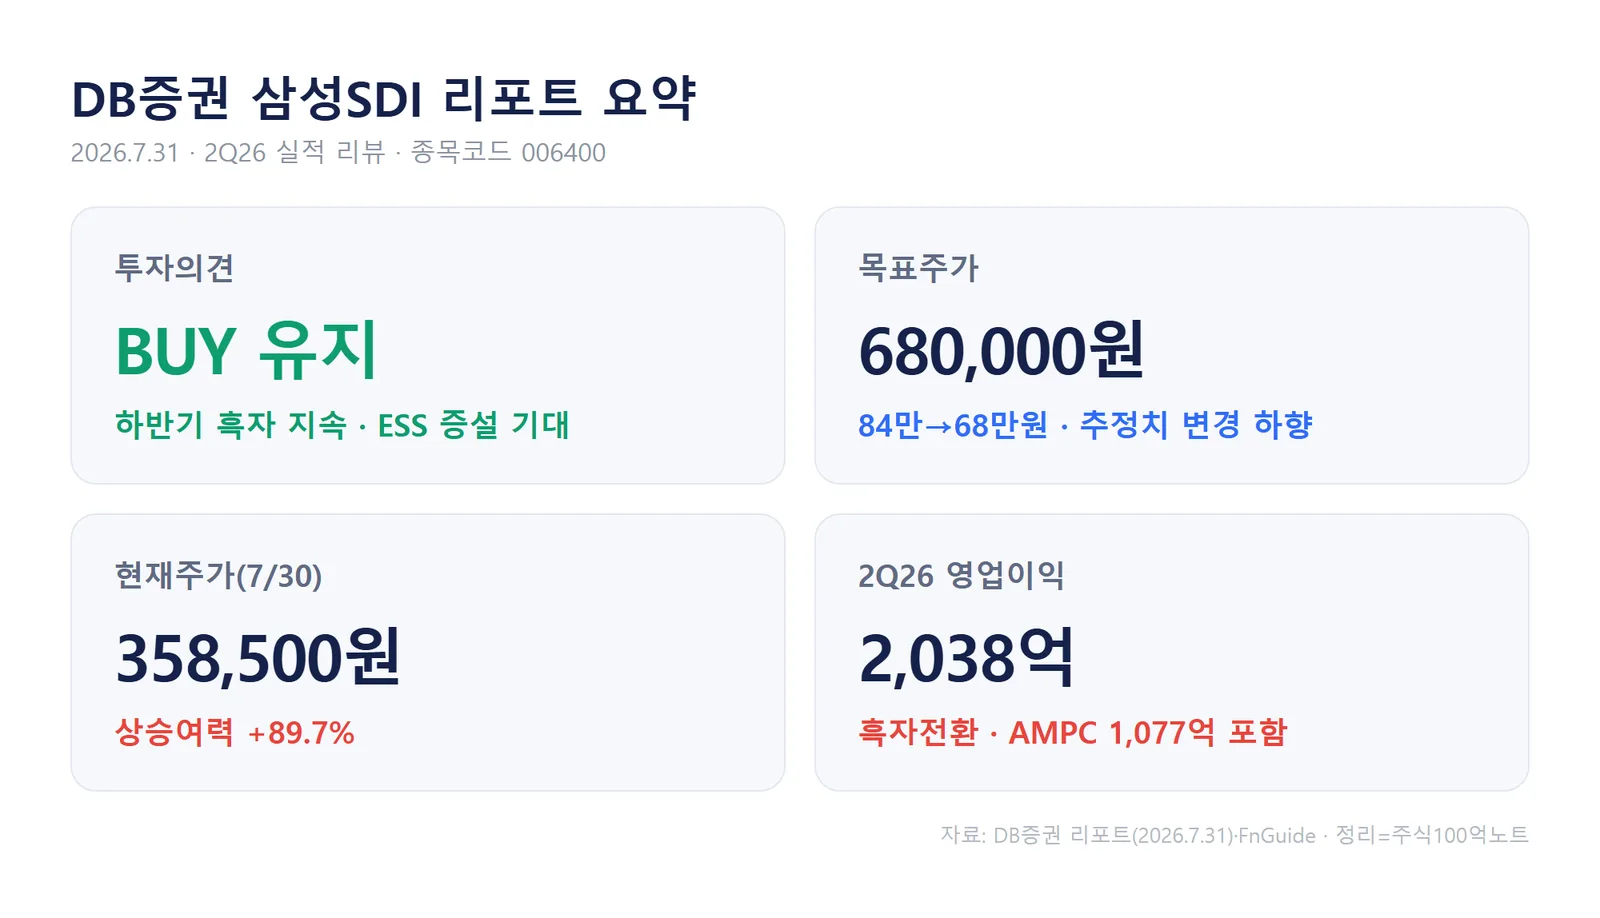
2분기 연결 매출액은 3.77조원으로 전년 동기 대비 18%, 전분기 대비 5.4% 늘었습니다. 영업이익은 2,038억원으로 지난해 1분기부터 이어진 적자 흐름을 끊었습니다. 여기엔 미국 첨단제조세액공제(AMPC) 1,077억원과 ESS 관세 환급 약 2,000억원이 반영됐습니다.
DB증권은 2분기 영업이익 2,038억원이 흑자전환에 성공하며 서프라이즈를 기록했고, 소형전지 적자폭 개선이 실적 개선을 이끌었다고 평가했습니다. 판매가 늘고 있는 BBU(배터리 백업 유닛)의 수익성이 좋아 제품 믹스가 개선된 점도 함께 꼽혔습니다.
사업부별로 나눠 보면
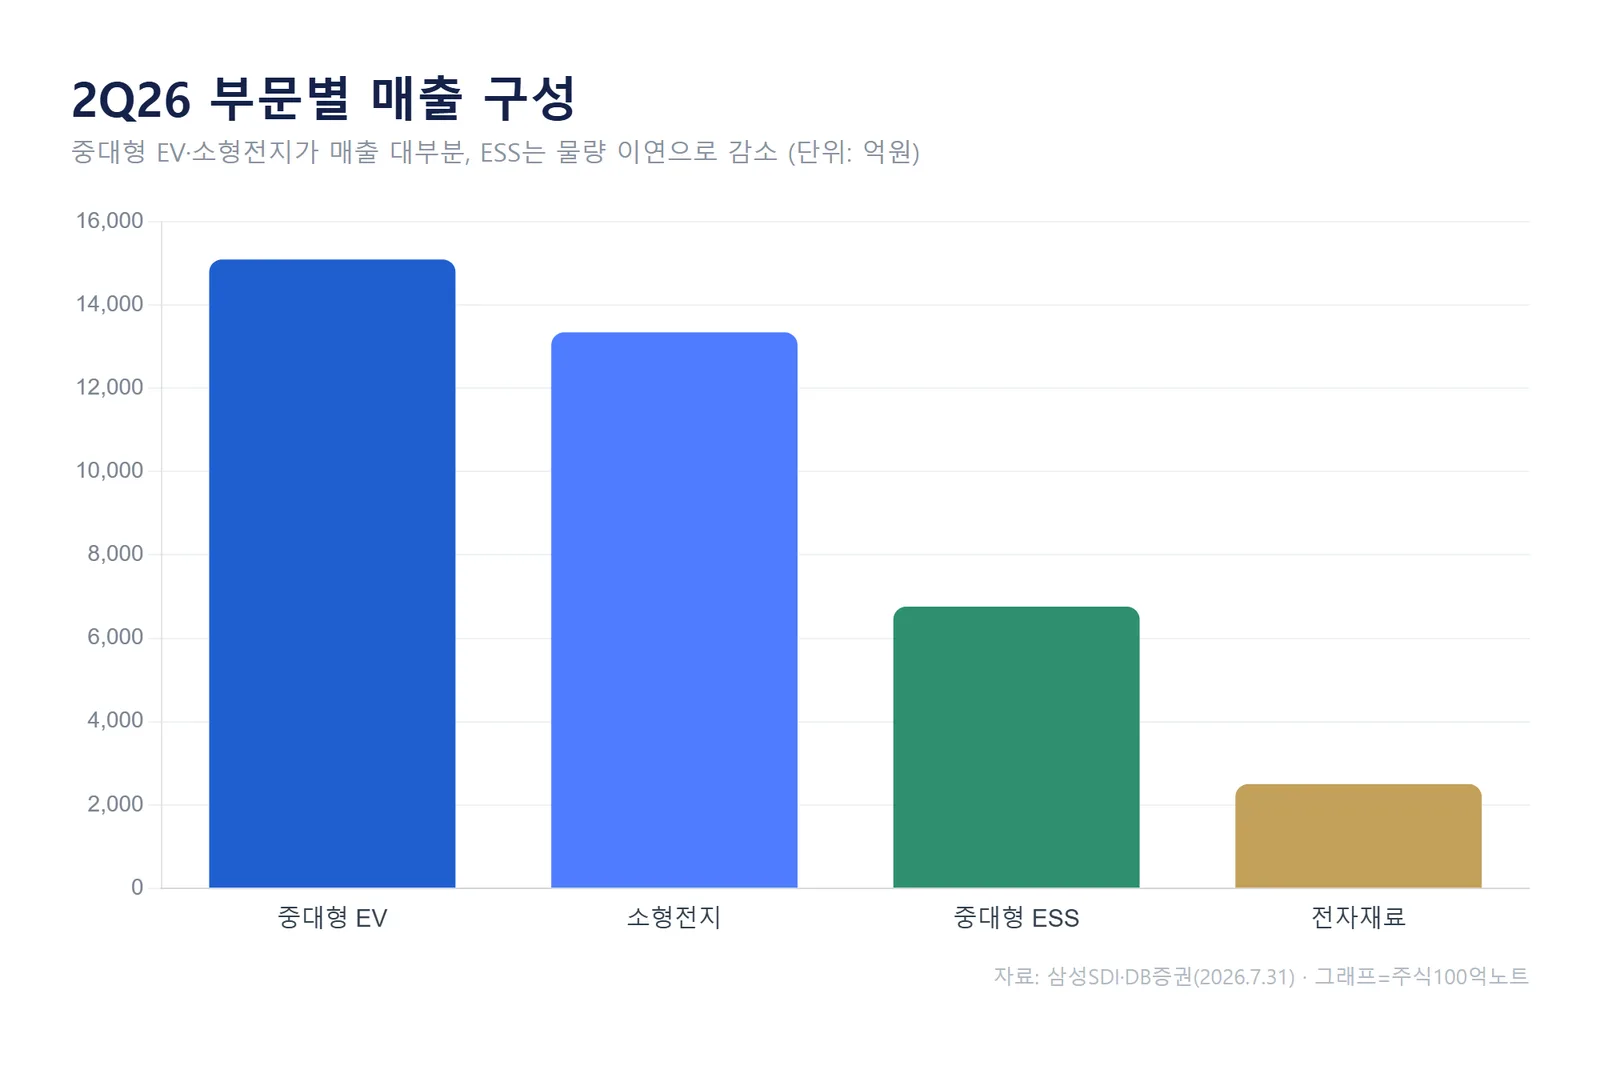
2분기 부문별 매출은 중대형 EV 1.51조원, 소형전지 1.33조원, 중대형 ESS 6,760억원, 전자재료 2,500억원 순이었습니다. EV는 미국 스텔란티스 JV 공장 라인을 유럽 수출용으로 일시 활용하면서 적자폭이 크게 줄었고, ESS는 국내 고객사향 물량이 다음 분기로 밀리며 매출이 감소했습니다.
차트를 부문별로 따라가 보면, 그동안 적자의 진앙이던 EV와 소형이 동시에 개선되는 흐름이 확인됩니다. 다만 AMPC를 빼고 보면 2분기 영업이익이 960억원 수준으로, 정책 보조금이 흑자 규모의 상당 부분을 차지한다는 점은 감안할 대목입니다.
실적은 좋은데 목표가는 왜 내렸나
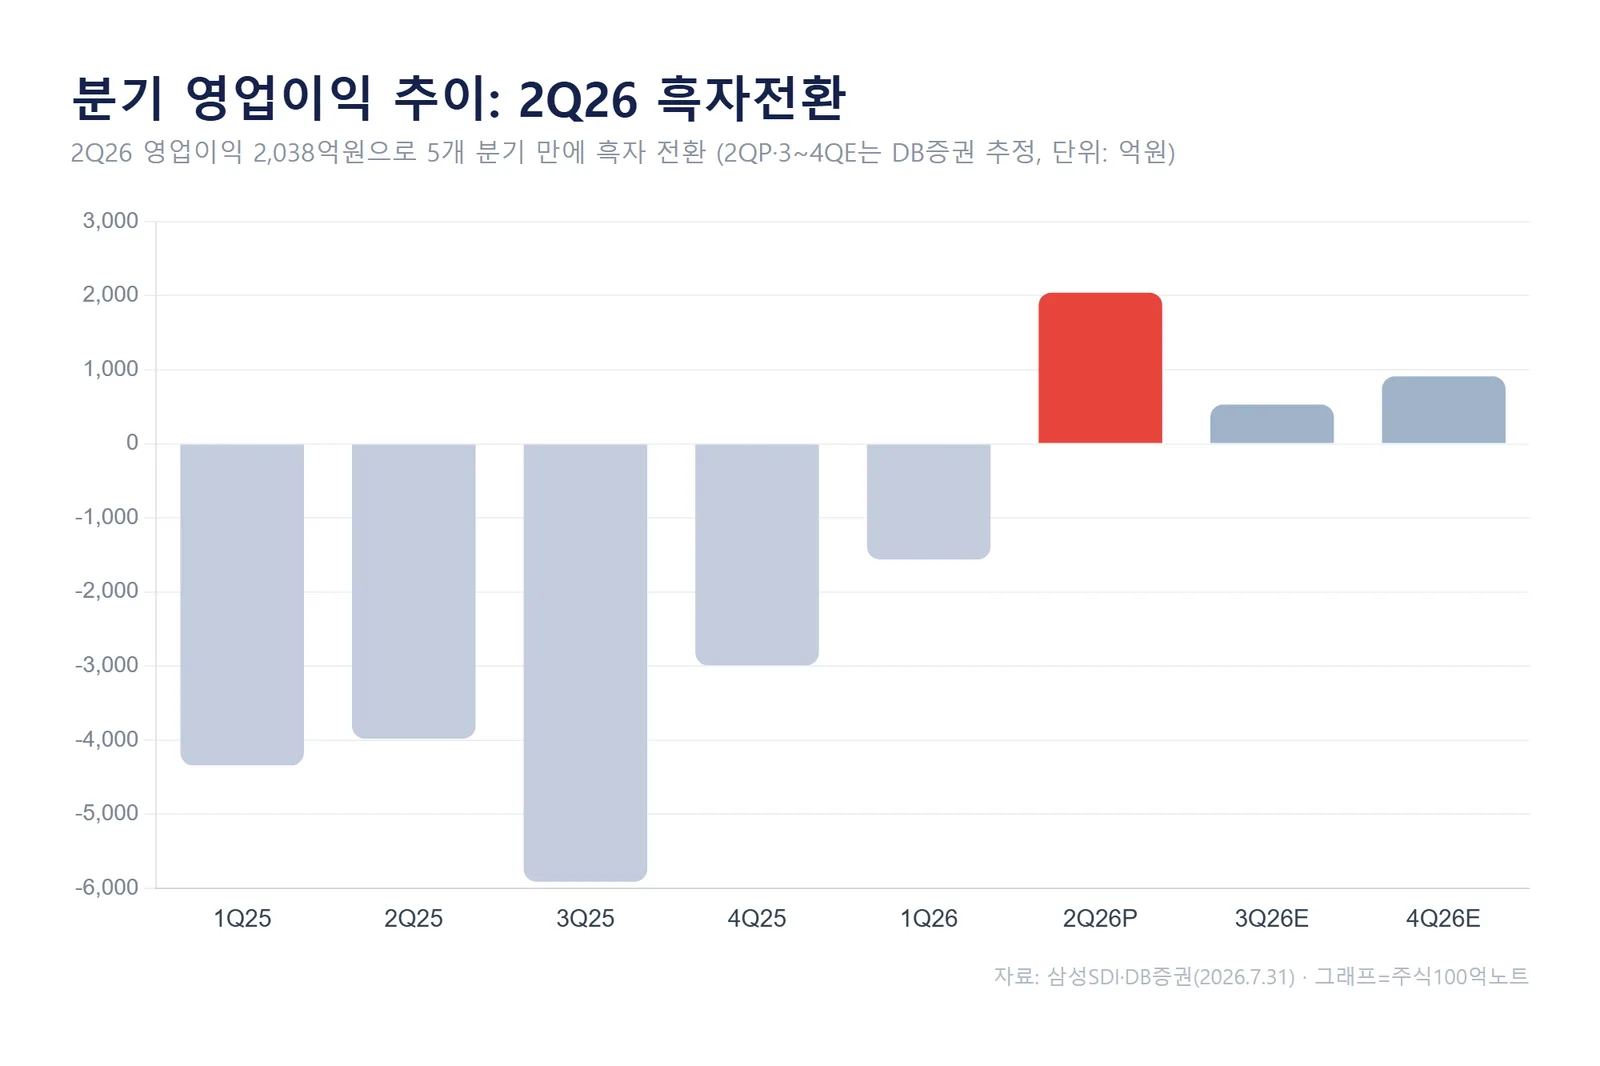
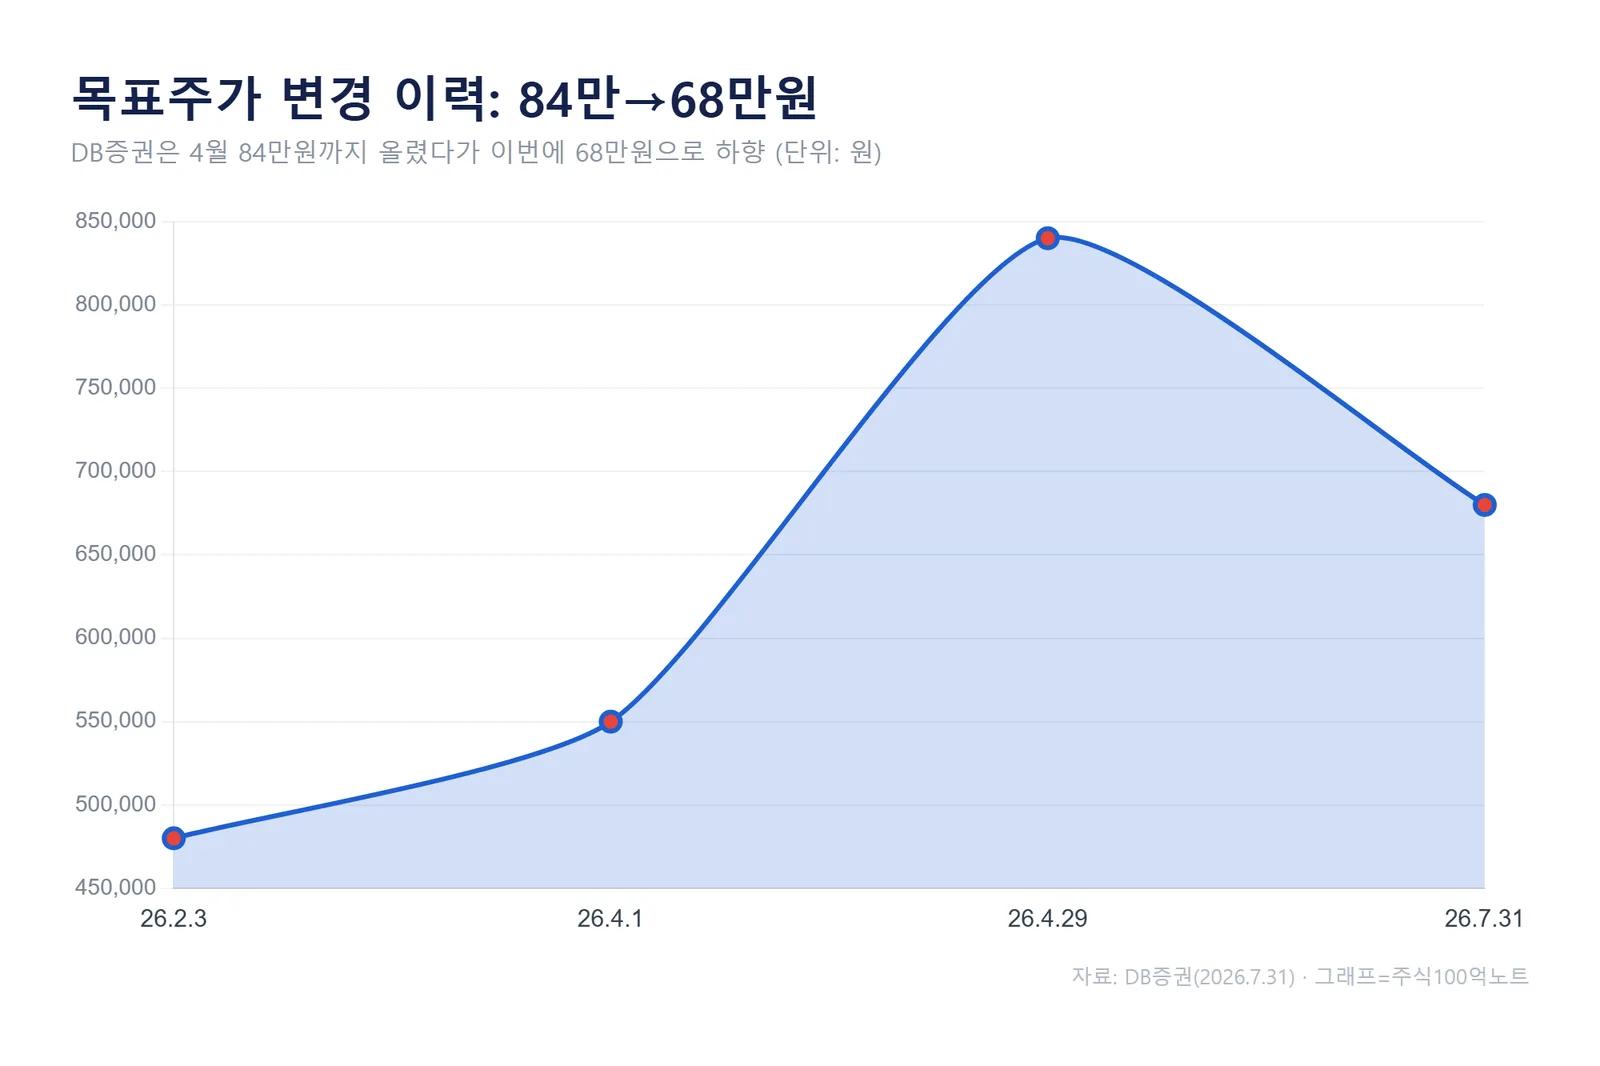
DB증권은 투자의견 매수를 유지하면서도 목표주가를 68만원으로 하향했습니다. 4월에 84만원까지 올렸던 것과 비교하면 눈높이를 한 단계 낮춘 셈입니다. 하향의 배경은 실적 추정치 변경입니다. 2분기 자체는 좋았지만, 3분기엔 EV 부문에서 스텔란티스 JV 일시 가동 효과가 사라지고 헝가리 공장의 BMW·폭스바겐향 물량이 줄면서 적자폭이 다시 확대될 것으로 봤기 때문입니다.
DB증권은 3분기 연결 매출 3.96조원, 영업이익 526억원을 전망했습니다. 2분기보다 이익 규모는 줄지만, 소형전지가 고마진 제품인 BBU와 파워툴향 물량 성장에 힘입어 3분기 흑자 전환할 것으로 기대했습니다. 분기마다 부문별 등락이 엇갈리는 만큼, 전체 흑자 기조가 이어지느냐가 관전 포인트입니다.
연간으로 보면 반등 국면
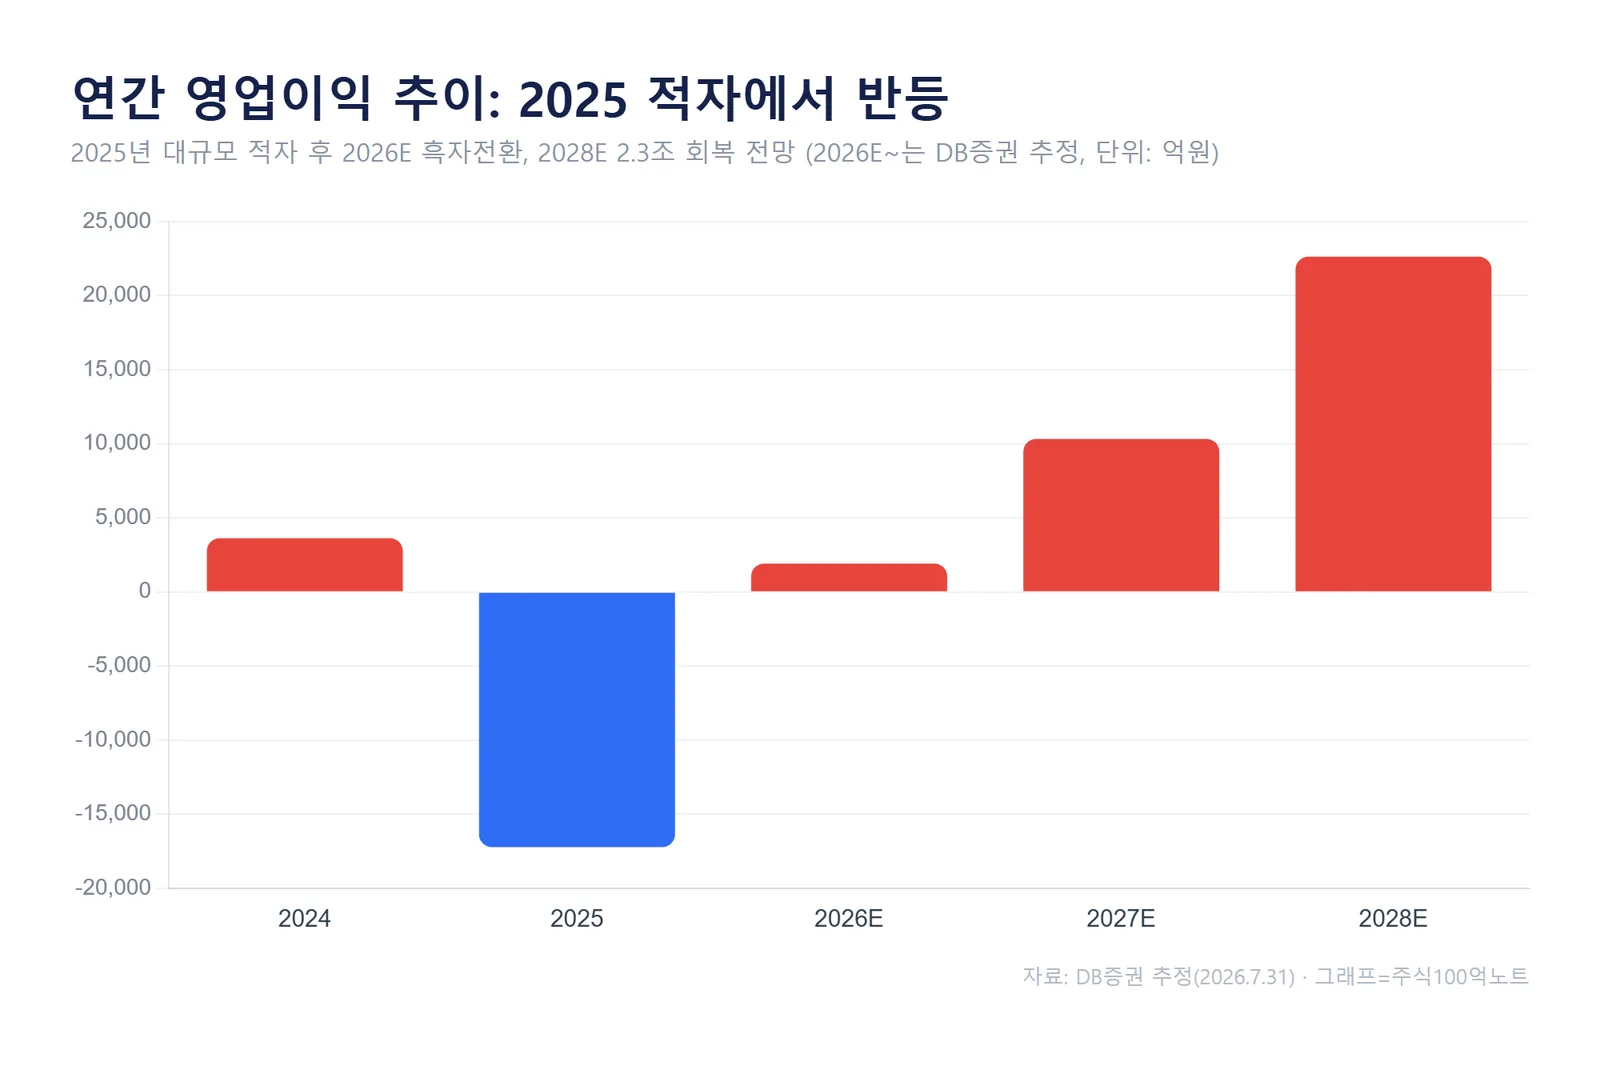
연간 기준으로는 방향이 분명합니다. 2025년 약 1.7조원의 대규모 영업손실을 낸 뒤, DB증권은 2026년 1,920억원 흑자전환, 2027년 1.03조원, 2028년 2.26조원으로 이익이 회복될 것으로 추정했습니다. 영업이익률도 2026년 1.2%에서 2028년 9.0%까지 올라오는 그림입니다.
관건은 북미 ESS용 LFP 배터리 램프업 속도입니다. 삼성SDI는 실적 발표에서 수주 잔고와 논의 중인 건을 고려하면 북미 ESS 추가 증설 가능성이 있다고 언급했습니다. DB증권은 이 ESS 증설 모멘텀을 매수의견 유지의 핵심 근거로 들었습니다.
자주 묻는 질문
Q. 목표주가 68만원이면 지금 사도 되나요?
목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 흑자전환에 AMPC 같은 정책 보조금 비중이 크고, 3분기엔 EV 적자폭이 다시 커질 수 있다는 게 리포트의 지적입니다. 추정치는 실제와 다를 수 있습니다.
Q. AMPC가 뭔가요?
AMPC는 미국 인플레이션 감축법(IRA)에 따른 첨단제조 생산세액공제입니다. 배터리를 미국에서 생산·판매하면 받는 보조금으로, 2분기엔 1,077억원이 영업이익에 반영됐습니다. 북미 생산이 늘수록 기여도가 커지는 구조입니다.
정리
삼성SDI의 2분기는 매출 18% 증가, 영업이익 흑자전환으로 바닥을 지나는 신호를 보였습니다. 다만 목표가 하향이 말해주듯 회복 경로가 매끄럽지만은 않고, 3분기엔 EV와 소형·ESS의 방향이 엇갈릴 수 있습니다. 다음 분기엔 북미 ESS 증설 발표 여부와 소형전지 흑자 지속 여부를 함께 지켜볼 필요가 있습니다.
#삼성SDI #삼성SDI목표주가 #삼성SDI실적 #2차전지 #ESS
#888;font-size:14px;margin-top:24px;">⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.