삼성중공업 3분기 영업이익 43% 급증, 목표가는 하향
삼성중공업이 3분기에도 시장 눈높이에 맞는 실적을 낸 것으로 추정됩니다. 그런데 증권사 목표주가는 오히려 내려왔습니다. SK증권은 2026년 10월 14일 리포트에서 삼성중공업 투자의견을 '매수'로 유지하면서도 목표주가를 기존 4만원에서 3만 5,000원으로 하향했습니다.
실적은 선방했는데 목표가는 낮아진 이 엇갈린 신호를, 숫자와 함께 하나씩 정리했습니다. 현재주가(10월 13일 종가) 1만 8,360원 기준 목표가까지의 상승여력은 90.6%로 제시됐습니다.
3분기 영업이익 43% 증가, 실적은 선방
SK증권은 삼성중공업의 3분기 연결 매출액을 3조 1,724억원, 영업이익을 3,405억원으로 추정했습니다. 전년 동기 대비 매출은 20.4%, 영업이익은 43.0% 늘어난 수치입니다.
이는 시장 컨센서스(영업이익 3,446억원)에 부합하는 수준입니다. 조업일수가 줄었는데도 2개 도크 가동과 글로벌 오퍼레이션 효과로 매출이 유지됐고, 환헤지 100% 정책과 분기별 충당금 설정으로 이익 변동성을 줄였다는 설명입니다.
3분기 영업이익 3,405억원(+43.0% YoY)으로 컨센서스(3,446억원)에 부합 — 조업일수 감소에도 2도크·환헤지 효과로 선방. (자료: SK증권, 2026.10.14)
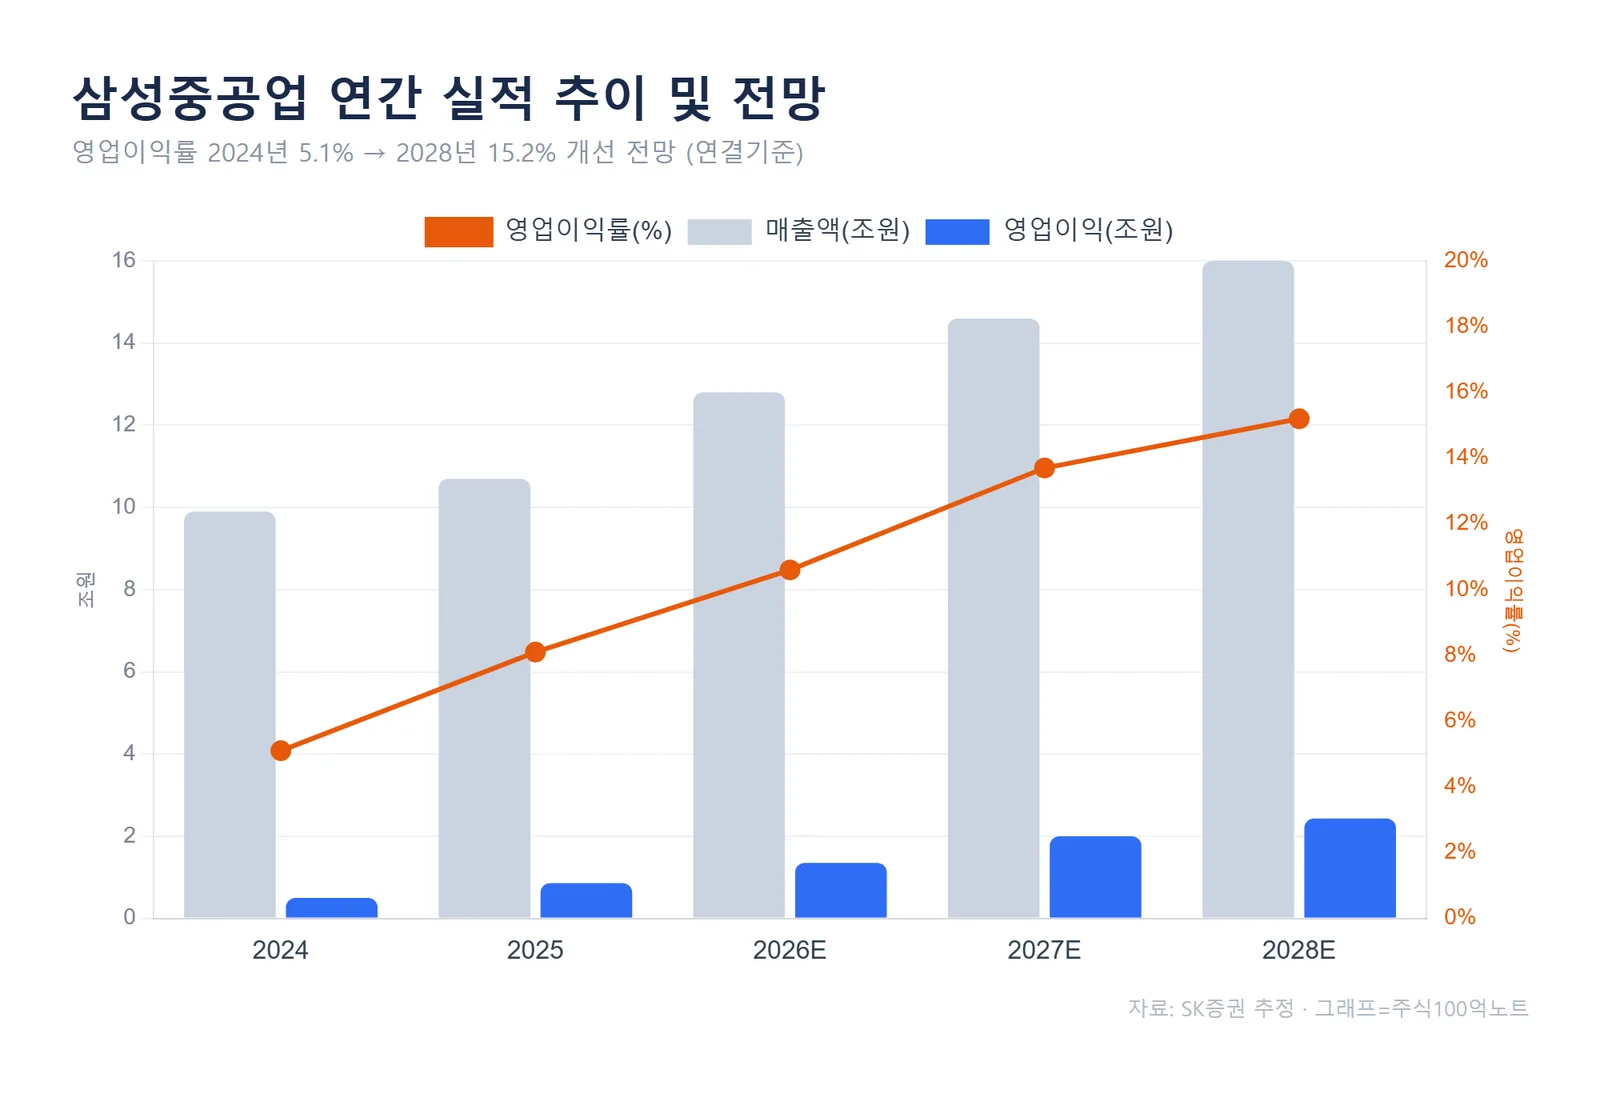
연간으로 보면 흐름은 더 뚜렷합니다. 영업이익률은 2024년 5.1%에서 2025년 8.1%, 2026년 10.6%로 올라섰고, 2028년에는 15.2%까지 개선될 것으로 전망됐습니다.
목표가는 왜 4만원에서 3.5만원으로 내렸나
실적이 괜찮은데 목표주가가 내려온 이유는 '멀티플 조정'에 있습니다. 상선 업황이 고점을 지나고 있다는 피크아웃 우려가 반영되면서, 같은 이익에 적용하는 밸류에이션 배수를 낮춘 것입니다.
SK증권의 목표주가 3만 5,000원은 2028년 추정 EPS 2,193원에 Target P/E 16배를 적용해 산출됐습니다. 투자의견은 '매수'로 유지됐습니다.
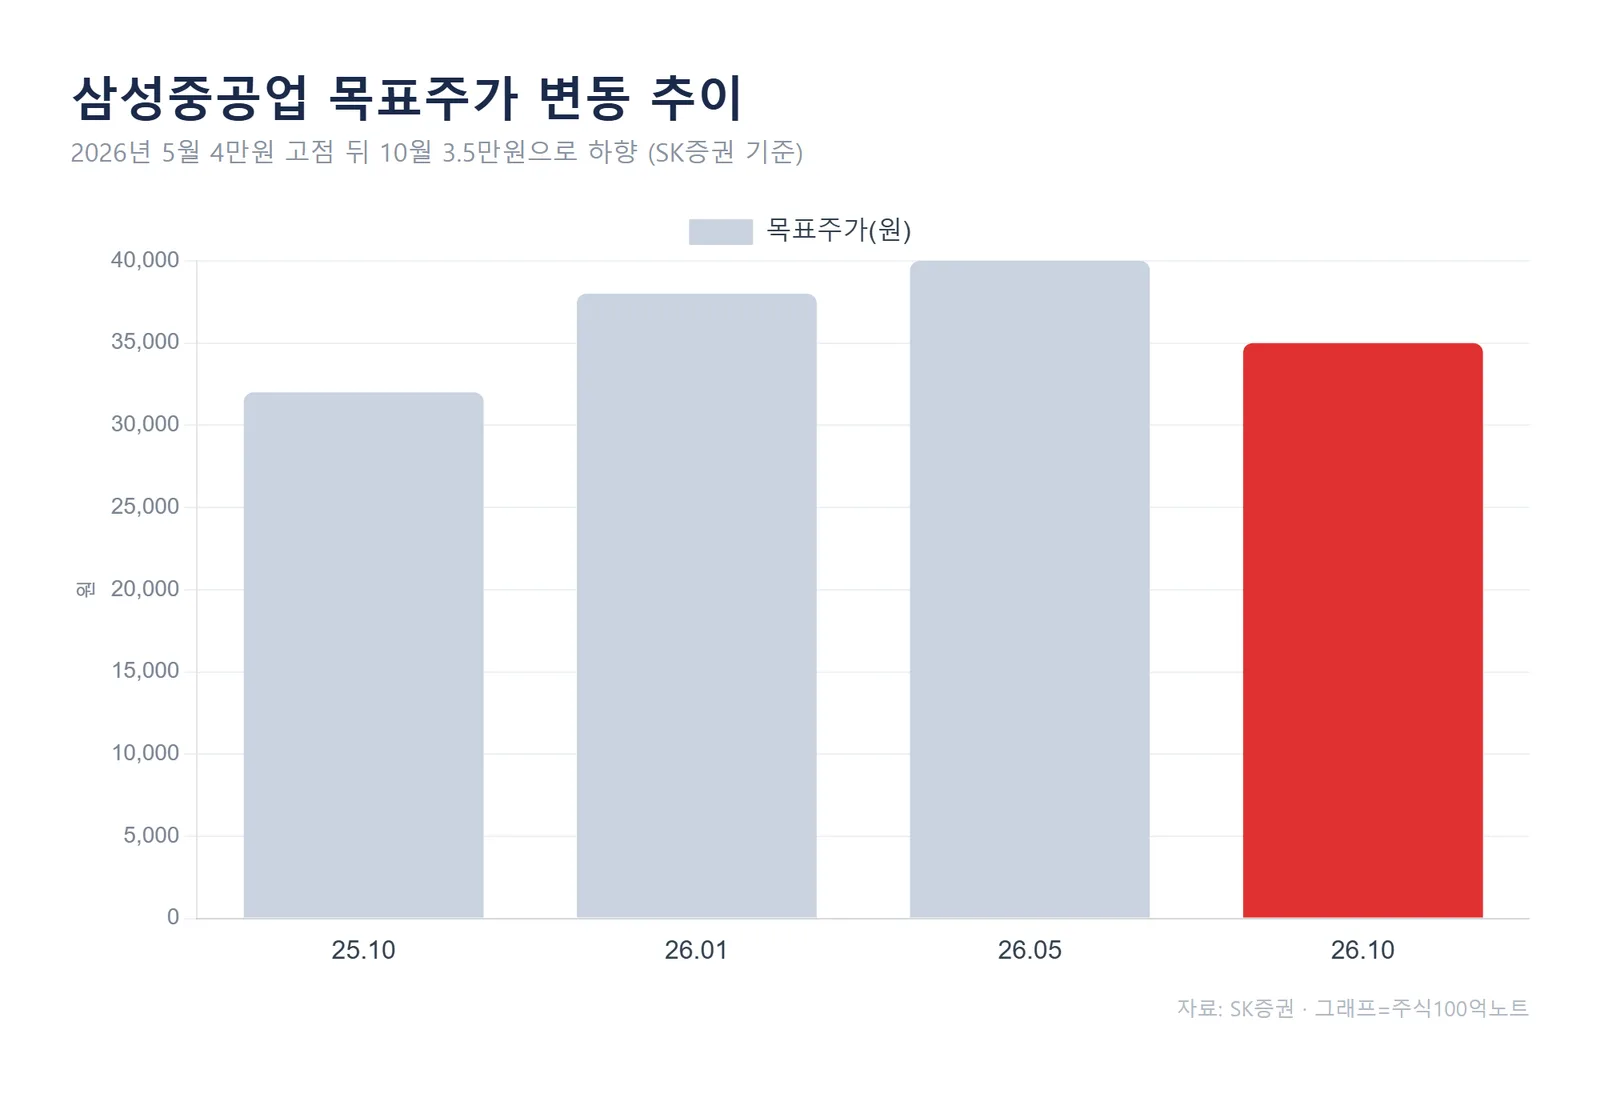
목표주가 흐름을 보면 올해 1월 3만 8,000원, 5월 4만원으로 올랐다가 이번에 3만 5,000원으로 내려온 모습입니다. 방향을 바꿨다기보다 눈높이를 한 단계 낮춘 조정으로 읽힙니다.
핵심 변수는 'FDC'와 프로젝트 제우스
이번 리포트가 가장 주목한 재료는 FDC(부유식 데이터센터)입니다. 삼성중공업은 첫 상업용 50MW급 FDC 2기를 ' 프로젝트 제우스'에 공급할 예정이며, 서비스 시점인 2028년 2분기 인도를 맞추려면 4분기 안에 EPC 본계약 체결 가능성이 매우 높다고 봤습니다.
FDC는 1기당 약 3~4억 달러 수준으로 추정됩니다. 효율이 가장 좋은 2도크에서 2기를 동시에, 그리고 반복해서 건조하는 방식이라 상선에서 제한됐던 외형·이익 성장의 돌파구가 될 수 있다는 분석입니다.
북미 데이터센터의 전력·용수 병목을 바다 위에서 풀어주는 해결책이 FDC. 본격 진출 시 밸류에이션 재평가(리레이팅) 요인. (자료: SK증권)
데이터센터 전력난이 글로벌 화두인 상황에서, 바다 위에서 전력과 냉각 문제를 동시에 해결하는 FDC가 실제 수주로 이어질지가 이 종목의 중기 관전 포인트입니다.
수주는 이미 올해 목표를 넘어섰다
수주 성적표는 탄탄합니다. 올해 상선 수주는 80.5억 달러로, 연간 상선 수주목표(57억 달러)의 141%를 이미 달성했습니다. 해양 수주는 44억 달러입니다.
SK증권은 연내 미국 델핀 FLNG 2호기(25억 달러)와 캐나다 웨스턴 FLNG 1호기(25억 달러) 수주가 예상된다며, 올해 전체 수주목표(139억 달러)는 무난히 초과 달성할 것으로 내다봤습니다. FLNG는 바다 위에서 천연가스를 액화하는 설비로, 삼성중공업이 강점을 가진 분야입니다.
투자자가 함께 볼 밸류에이션 지표
밸류에이션은 이익 성장과 함께 빠르게 낮아지는 구간입니다. PER은 2026년 17.6배에서 2027년 10.2배, 2028년 8.4배로 내려갑니다. 자기자본이익률(ROE)은 2026년 19.3%에서 2027년 25.8%로 높은 수준이 전망됩니다.
다만 배당은 염두에 둘 필요가 있습니다. 리포트 추정상 삼성중공업은 2024~2028년 주당 현금배당금이 0원으로, 배당수익률도 0%입니다. 배당보다는 이익 성장과 수주 모멘텀을 보는 종목이라는 뜻입니다.
정리하면 ① 3분기 실적은 컨센서스에 부합, ② 목표가 하향은 상선 피크아웃에 따른 멀티플 조정, ③ FDC 본계약과 FLNG 수주가 다음 분기 핵심 재료라는 그림입니다.
자주 묻는 질문 (FAQ)
Q. 삼성중공업 목표주가가 왜 내려갔나요?
실적 부진 때문이 아니라, 상선 업황 고점 우려(피크아웃)로 이익에 적용하는 밸류에이션 배수를 낮췄기 때문입니다. SK증권은 투자의견 '매수'는 유지하면서 목표가만 4만원에서 3만 5,000원으로 조정했습니다.
Q. FDC가 뭔가요?
FDC는 부유식 데이터센터로, 바다 위에서 데이터센터를 운용하는 설비입니다. 육상 데이터센터의 전력·용수 병목을 해결하는 대안으로 거론되며, 삼성중공업은 50MW급 2기를 '프로젝트 제우스'에 공급할 예정입니다. 4분기 내 본계약 체결 가능성이 높게 제시됐습니다.
맺으며
삼성중공업은 실적 선방과 목표가 하향이라는 엇갈린 신호가 동시에 나온 상황입니다. 단기 주가는 상선 업황 멀티플에, 중기 방향성은 FDC·FLNG 수주 현실화에 달려 있다고 볼 수 있습니다. 투자 판단에 앞서 분기 실적과 수주 공시를 직접 확인하시길 권합니다.
※ 이 글은 SK증권 리포트(2026년 10월 14일)를 바탕으로 정리한 참고 자료이며, 특정 종목의 매수·매도를 추천하지 않습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#삼성중공업 #삼성중공업주가 #삼성중공업목표주가 #조선주 #FDC #FLNG #프로젝트제우스 #SK증권 #010140