SK바이오팜 2분기 실적 최고치, 주가는 왜 8만원대
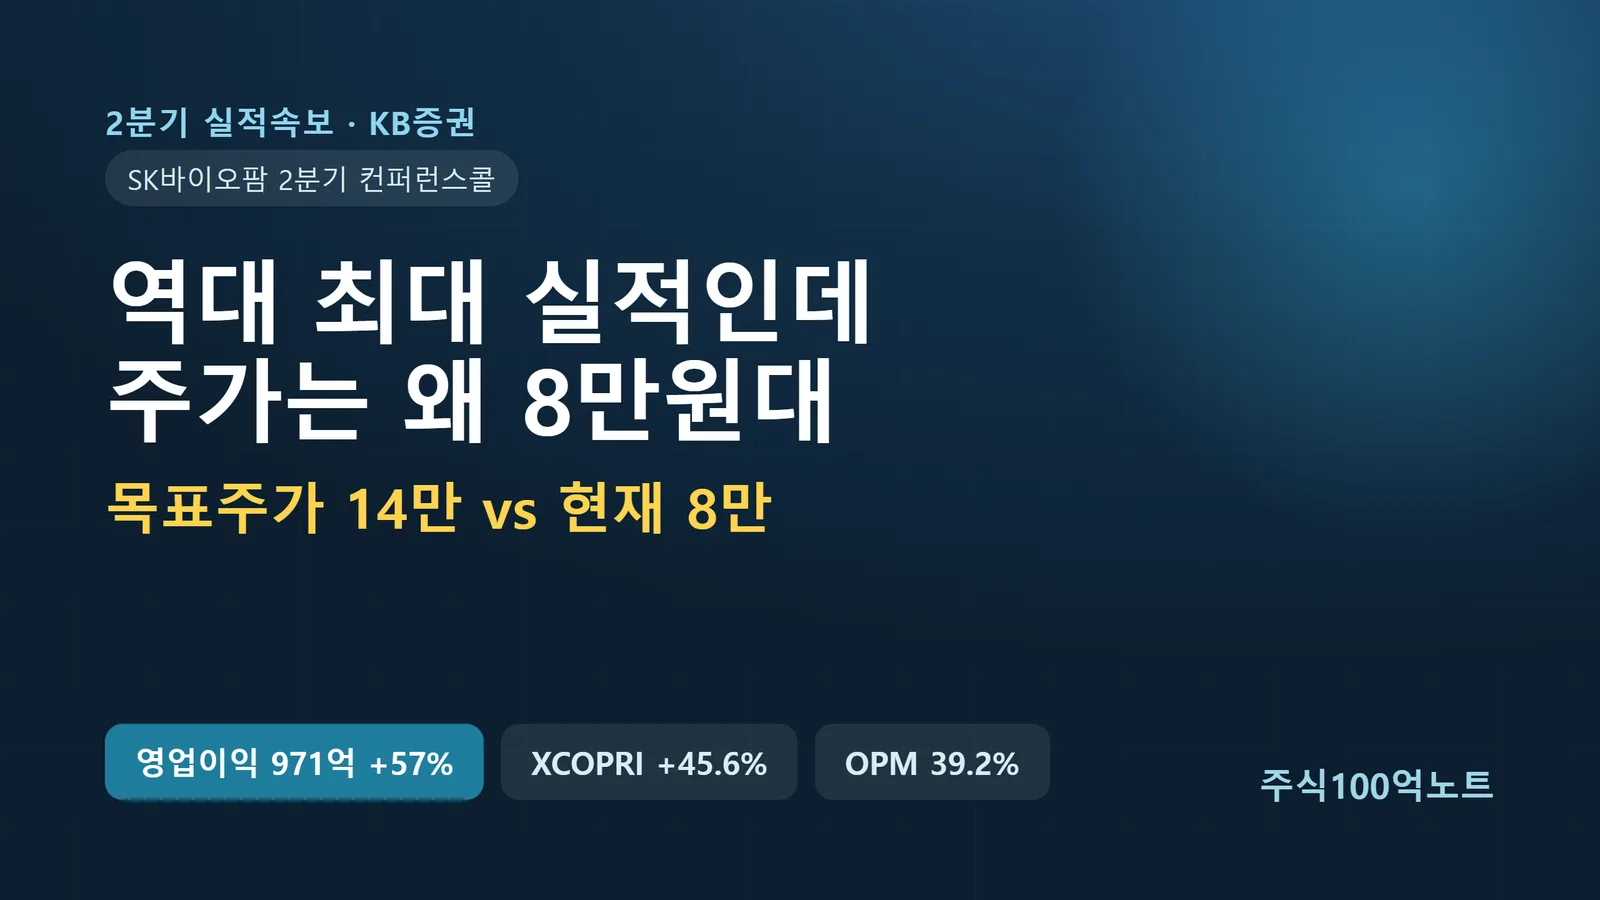
SK바이오팜이 2026년 2분기에 매출·영업이익·순이익 모두 시장 기대치를 넘겼습니다. 영업이익은 971억원으로 분기 최고치를 새로 썼는데, 정작 주가는 8월 4일 종가 기준 79,800원. 증권가 컨센서스 목표주가(144,167원)와의 간극이 왜 벌어져 있는지 KB증권 실적속보를 토대로 정리했습니다.
끝까지 보면 실적 호조와 주가 부진이 공존하는 이유, 그리고 다음 분기에 확인해야 할 체크포인트가 잡힙니다.
2분기 실적: 컨센서스 전 항목 상회
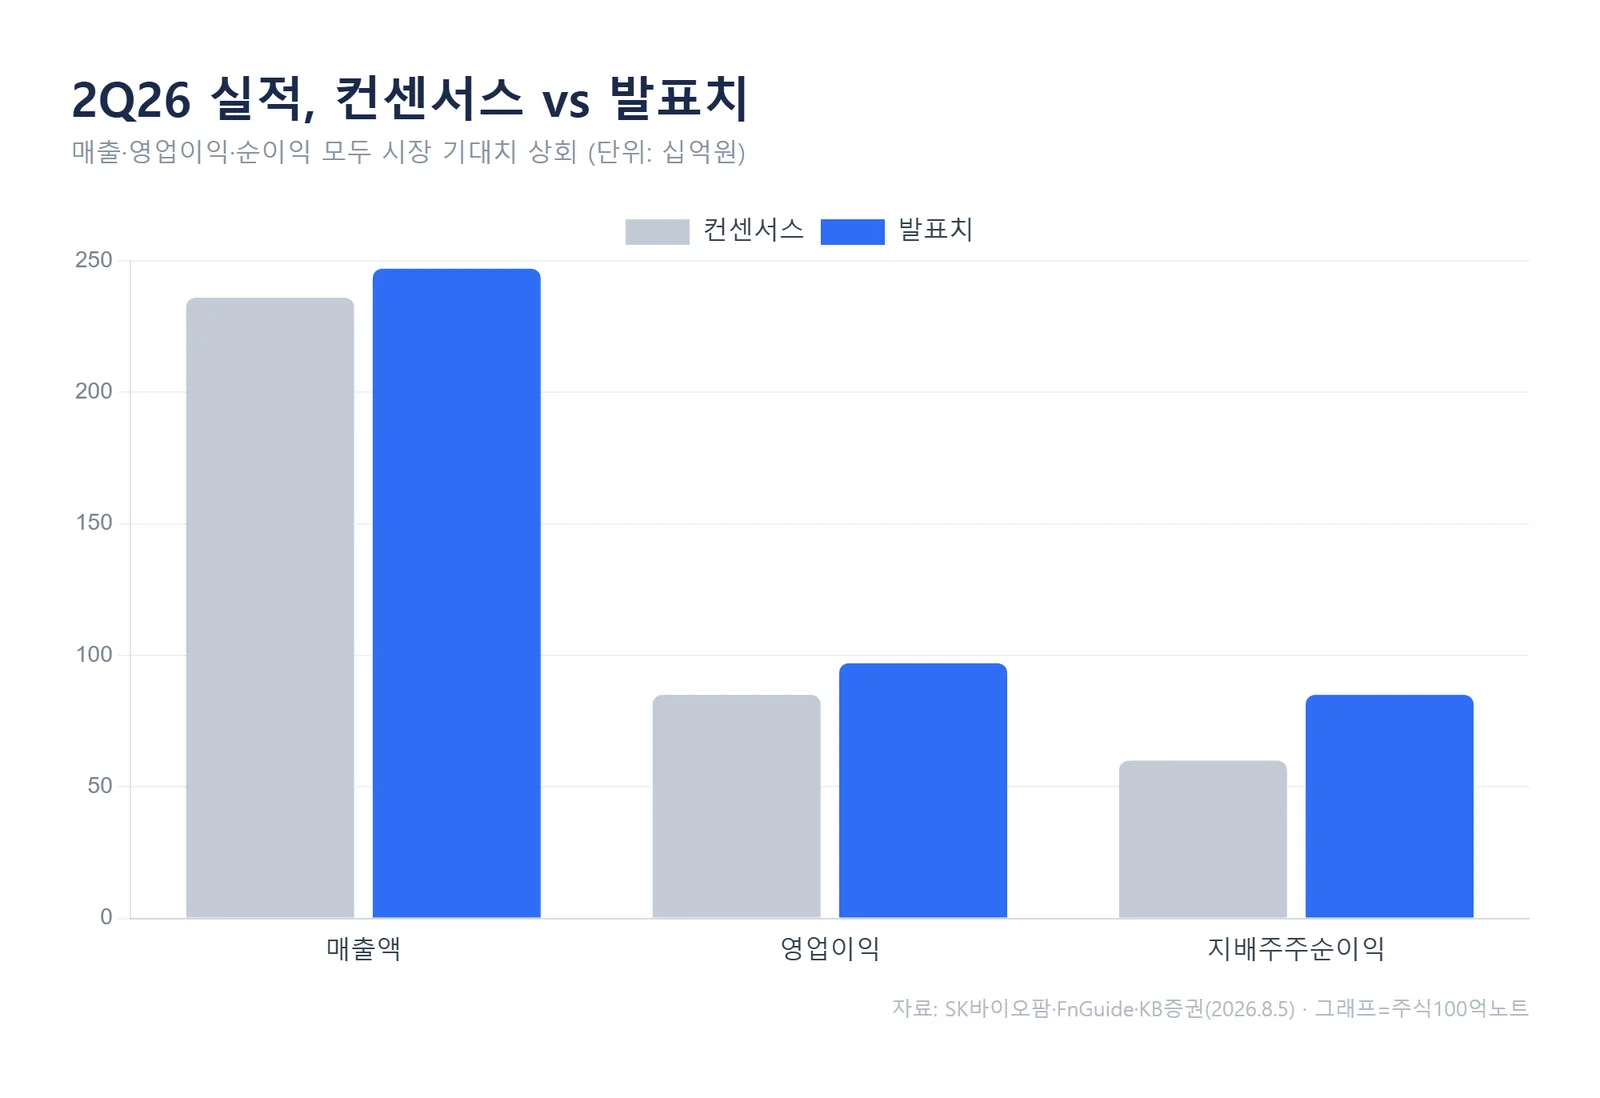
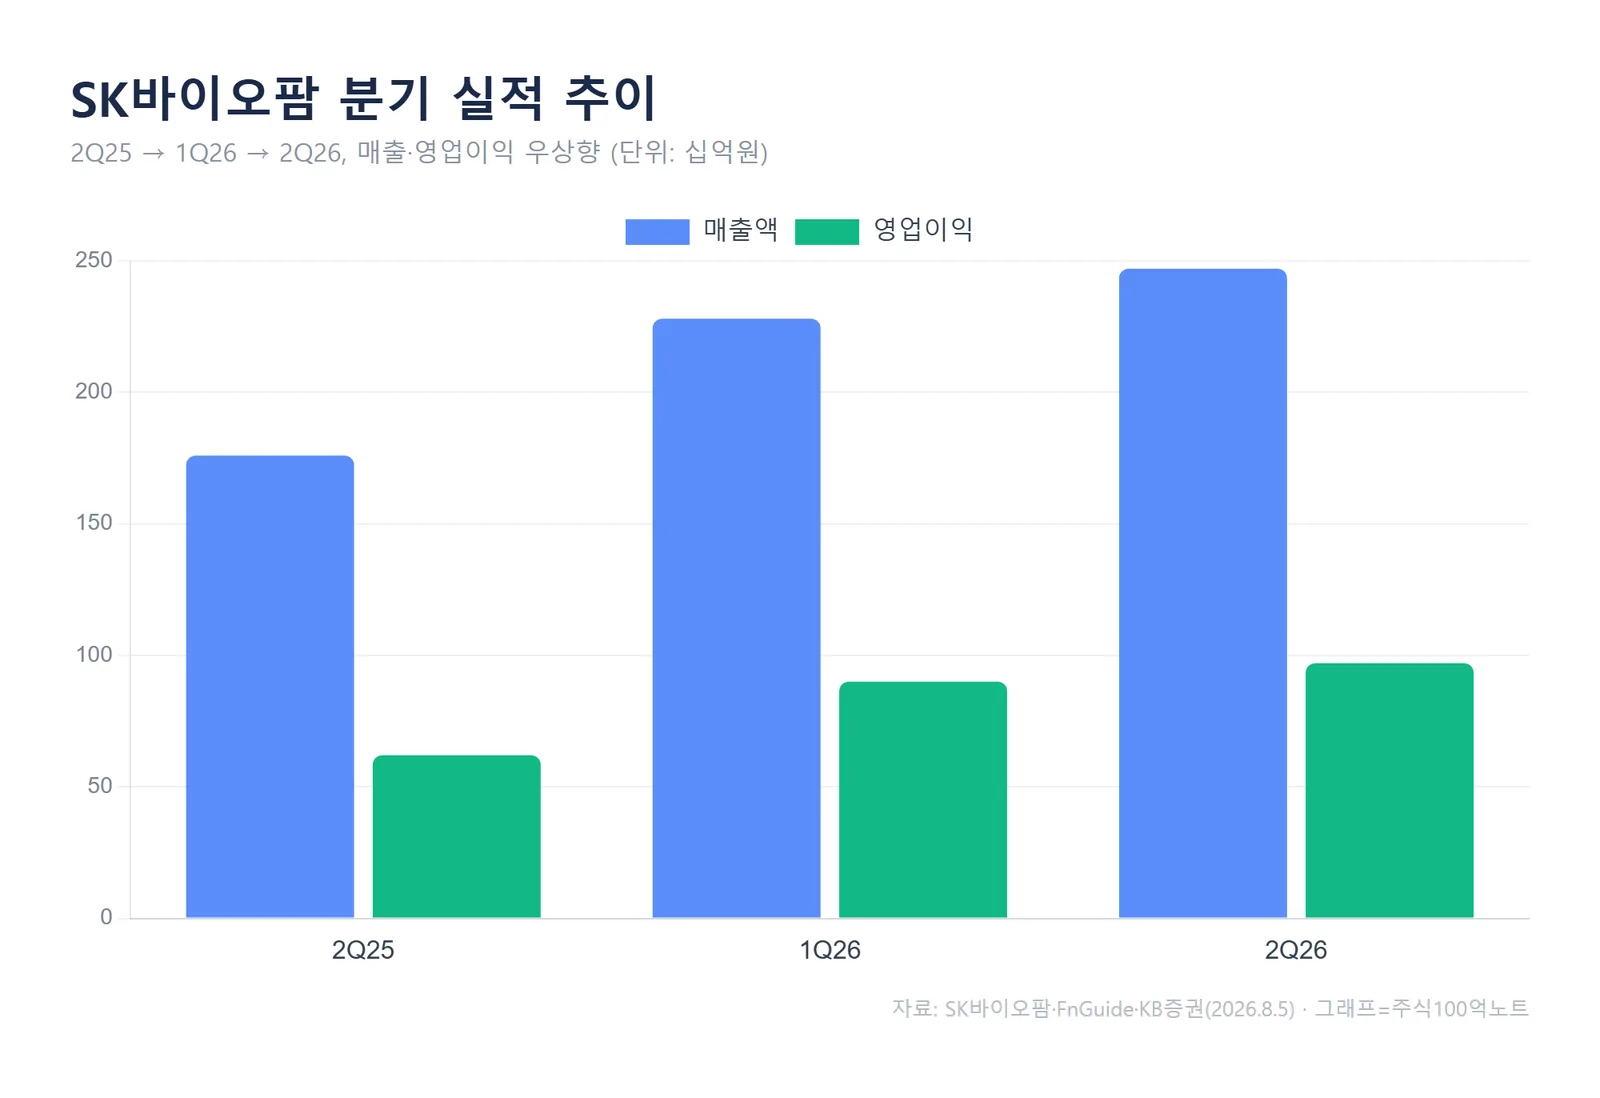
2분기 연결 매출액은 2,474억원으로 지난해 같은 기간보다 40.3% 늘었습니다. 영업이익은 971억원(+56.9% YoY), 영업이익률은 39.2%까지 올라왔습니다.
KB증권에 따르면 SK바이오팜의 2분기 영업이익 971억원은 시장 컨센서스를 13.7% 웃돌며 분기 최고치를 경신했고, 매출도 컨센서스를 4.8% 상회했습니다. 지배주주순이익은 850억원으로 전년 대비 188.1% 급증했습니다.
일회성 수익이 줄고 판매관리비가 늘었는데도 이를 상쇄한 힘은 주력 제품의 고성장이었습니다. 실적 자체만 보면 흠잡을 곳이 적은 분기였습니다.
실적을 끌어올린 건 결국 세노바메이트(XCOPRI)
뇌전증 치료제 세노바메이트(미국 제품명 XCOPRI)의 2분기 매출은 2,244억원으로 전년 대비 45.6%, 전 분기 대비 13.5% 증가했습니다. 달러로는 149.5백만 달러입니다.
XCOPRI 2분기 매출 2,244억원(+45.6% YoY)에 힘입어 반기 누적 매출은 284.5백만 달러로, 연간 가이던스 550~580백만 달러 상단의 49.1%에 도달했다는 게 KB증권의 집계입니다. 1분기에 영업일수 감소로 주춤했던 처방이 회복됐고, 6월 말에는 신규 소비자 대상(DTC) 광고도 시작했습니다.
나머지 매출은 230억원이었습니다. 이 중 원료·완제(DP/API)가 133억원으로 전년 대비 225.1% 뛴 반면 용역수익은 97억원으로 46.6% 줄었습니다. 회사는 기타 매출 연간 가이던스 1,100억원과 비용 가이던스 5,700억원을 모두 유지했습니다.
그런데 주가는 왜 지지부진할까
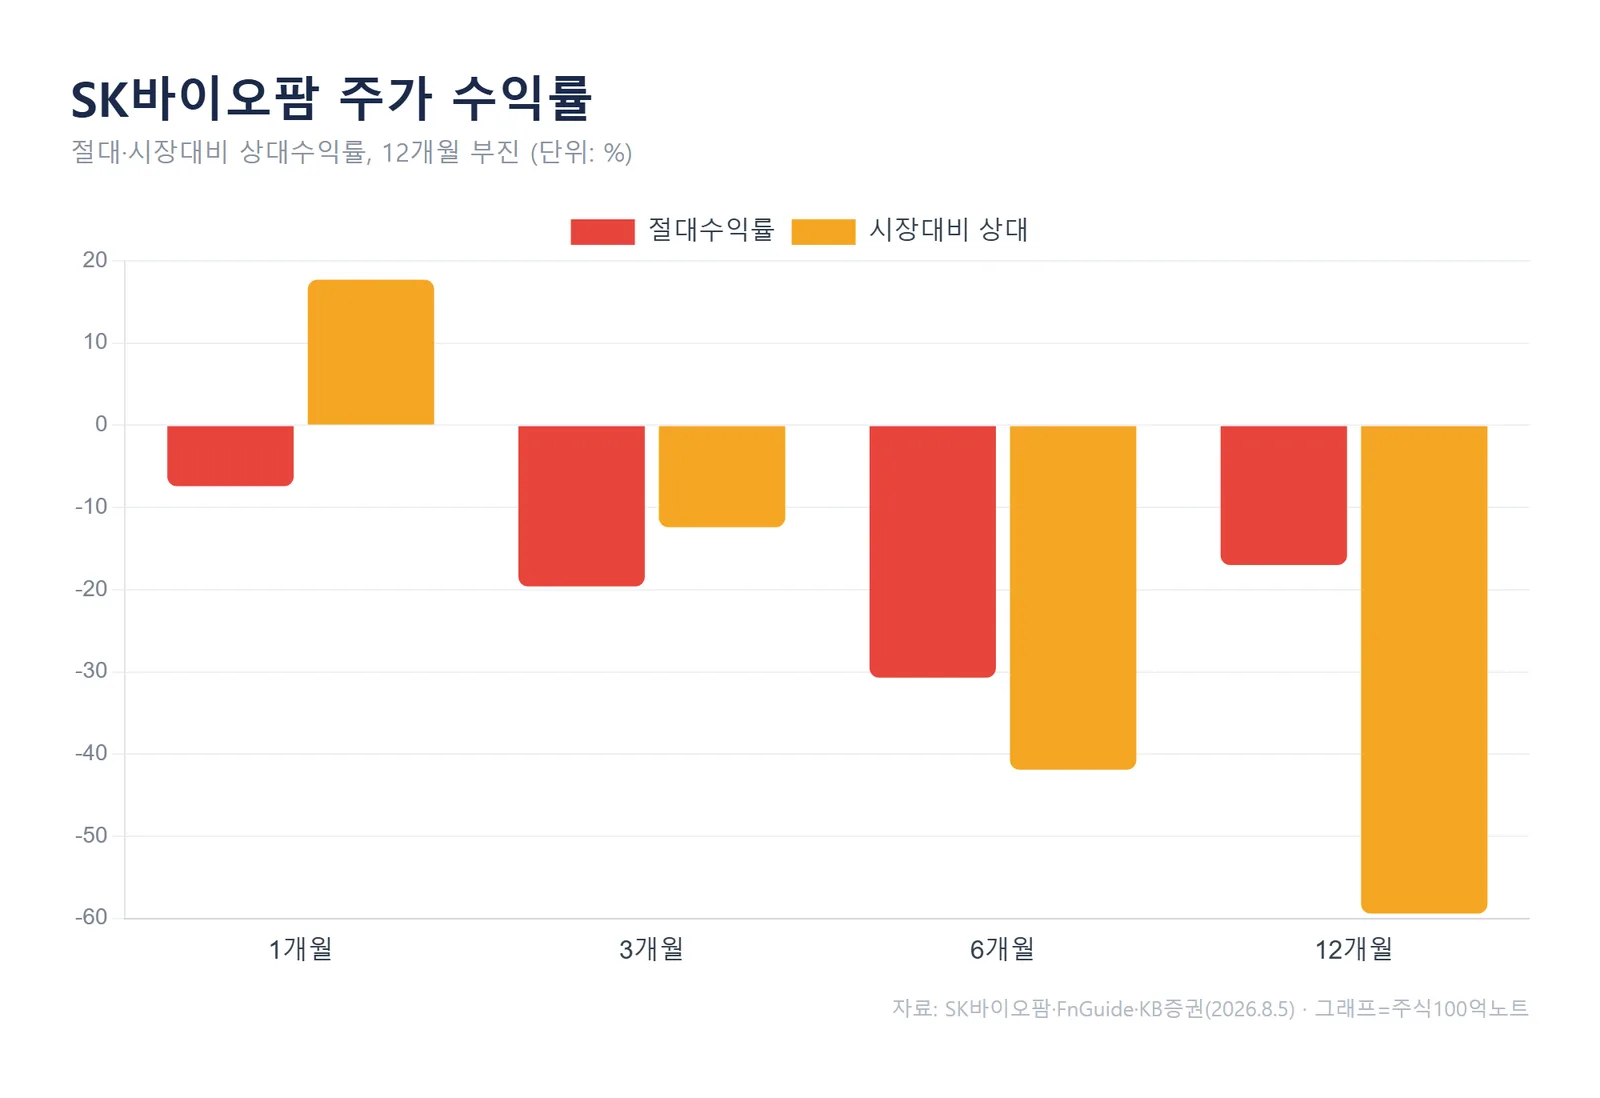
실적이 좋았지만 주가 흐름은 반대였습니다. 최근 12개월 절대수익률은 -17.0%, 시장 대비 상대수익률은 -59.4%로 시장을 크게 밑돌았습니다.
주가가 실적을 따라오지 못하는 배경으로는 몇 가지가 거론됩니다. 하나는 특허 이슈입니다. 세노바메이트 물질특허 만료 시점이 2032년 10월 말이라, 제네릭(복제약) 진입 시계가 조금씩 다가오고 있습니다. 회사는 용도특허 추가와 ANDA 소송 대응으로 진입을 늦추는 전략을 쓰고 있고, 연초 관련 조직도 신설했습니다.
또 하나는 가이던스를 상향하지 않고 그대로 유지했다는 점입니다. 회사 측은 3분기 흐름을 확인한 뒤 조정 여부를 판단하겠다는 취지라고 설명했습니다. 미국 매출이 현지 도매상 입고 시점에 인식되는 구조라, 관세 대응을 위한 조기 출하 효과는 이번 실적에 없었다는 점도 함께 언급됐습니다.
과거 바이오 대형주가 호실적에도 눌렸던 국면을 돌아보면, 시장은 당장의 이익보다 성장 지속 가능성과 특허 절벽 이후의 그림을 먼저 반영하는 경향이 있습니다. 지금 SK바이오팜에 붙은 물음표도 비슷한 지점으로 보입니다.
다음 분기 체크포인트: 제형 확장과 두 번째 제품
세노바메이트 확장 일정이 첫 번째 관전 포인트입니다. 현탁액 제형은 3월에 신약허가신청(NDA)을 마쳤고 빠르면 내년 초 승인이 기대됩니다. 전신 강직간대발작(PGTC)과 소아 연령 확장을 위한 추가 신청(sNDA)은 연내 제출이 목표입니다. 해외에서는 중국이 올해 3월 출시를 마쳤고, 일본은 연내 승인이 예상됩니다.
두 번째는 '세컨 프로덕트' 전략입니다. 회사는 도입 대상을 이미 승인된 제품에서 후기 임상 단계 물질까지 넓히기로 했습니다. 승인 제품은 리스크가 없는 대신 가격 합의가 어려웠던 반면, 후기 임상은 감당 가능한 수준의 위험을 지는 대신 회수 가능한 수익을 키울 수 있다는 판단입니다. 기존 영업 인프라를 그대로 활용해 XCOPRI 단독 대비 잉여현금흐름(FCF)을 확대하겠다는 방향입니다.
초기 파이프라인은 방사성의약품(RPT)과 표적단백질분해(TPD) 중심으로 확장 중입니다. SKL35501은 미국·한국에서 임상 1상이 진행 중이고, SKL37321과 SKT-18416은 2027년 상반기 임상시험계획(IND) 제출이 목표입니다.
자주 묻는 질문(FAQ)
Q. 목표주가 14만원대면 지금 사도 되나요?
컨센서스 목표주가 144,167원은 증권사들의 12개월 전망 평균치이지 매수 신호가 아닙니다. 특허 만료 일정, 가이던스 유지 배경, 세컨 프로덕트 성과 등 변수가 남아 있어 추정치는 얼마든지 바뀔 수 있습니다.
Q. 실적이 이렇게 좋은데 왜 가이던스를 안 올렸나요?
회사는 3분기 흐름을 확인한 뒤 조정 여부를 판단하겠다는 입장입니다. 상반기에 연간 가이던스의 절반 수준을 달성했지만, 하반기 연구개발비 증가 가능성 등을 함께 반영해 보수적으로 유지한 것으로 해석됩니다.
정리하며
2분기는 세노바메이트의 고성장이 이익을 최고치로 끌어올린 분기였습니다. 다만 주가는 특허 시계와 성장 지속성에 대한 물음표를 먼저 반영하고 있습니다. 다음 분기에는 가이던스 조정 여부와 현탁액 제형 승인 진행 상황, 그리고 세컨 프로덕트 도입 소식이 방향을 가를 열쇠로 보입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#SK바이오팜 #SK바이오팜실적 #세노바메이트 #XCOPRI #제약바이오 #SK바이오팜주가 #2분기실적