SK바이오팜 3분기 실적, 영업이익 1,020억 전망
DS투자증권이 SK바이오팜의 3분기(3Q26) 영업이익을 약 1,020억원으로 전망하며, 투자의견 매수와 목표주가 155,000원을 유지했습니다. 매출은 약 2,477억원(+29.2% YoY), 영업이익률은 41.2%로 수익성이 더 좋아지는 흐름입니다.
다만 리포트는 주가의 진짜 변수가 실적이 아니라 신약 후보물질 '오파칼림'의 임상 재개에 있다고 짚습니다. 아래에서 분기 실적, 성장 엔진, 그리고 12월에 몰린 임상 이벤트를 차례로 정리했습니다.
3Q26 실적, 영업이익 1,020억 전망
이번 리포트의 출발점은 3분기 실적 프리뷰입니다. DS투자증권은 SK바이오팜의 3Q26 매출을 약 2,477억원(+29.2% YoY), 영업이익을 약 1,020억원(+45.6% YoY)으로 추정했습니다.
눈에 띄는 건 수익성입니다. 영업이익률(OPM)이 41.2%까지 올라오며, 1년 전 같은 분기보다 이익이 더 빠르게 늘어나는 구조가 확인됩니다.
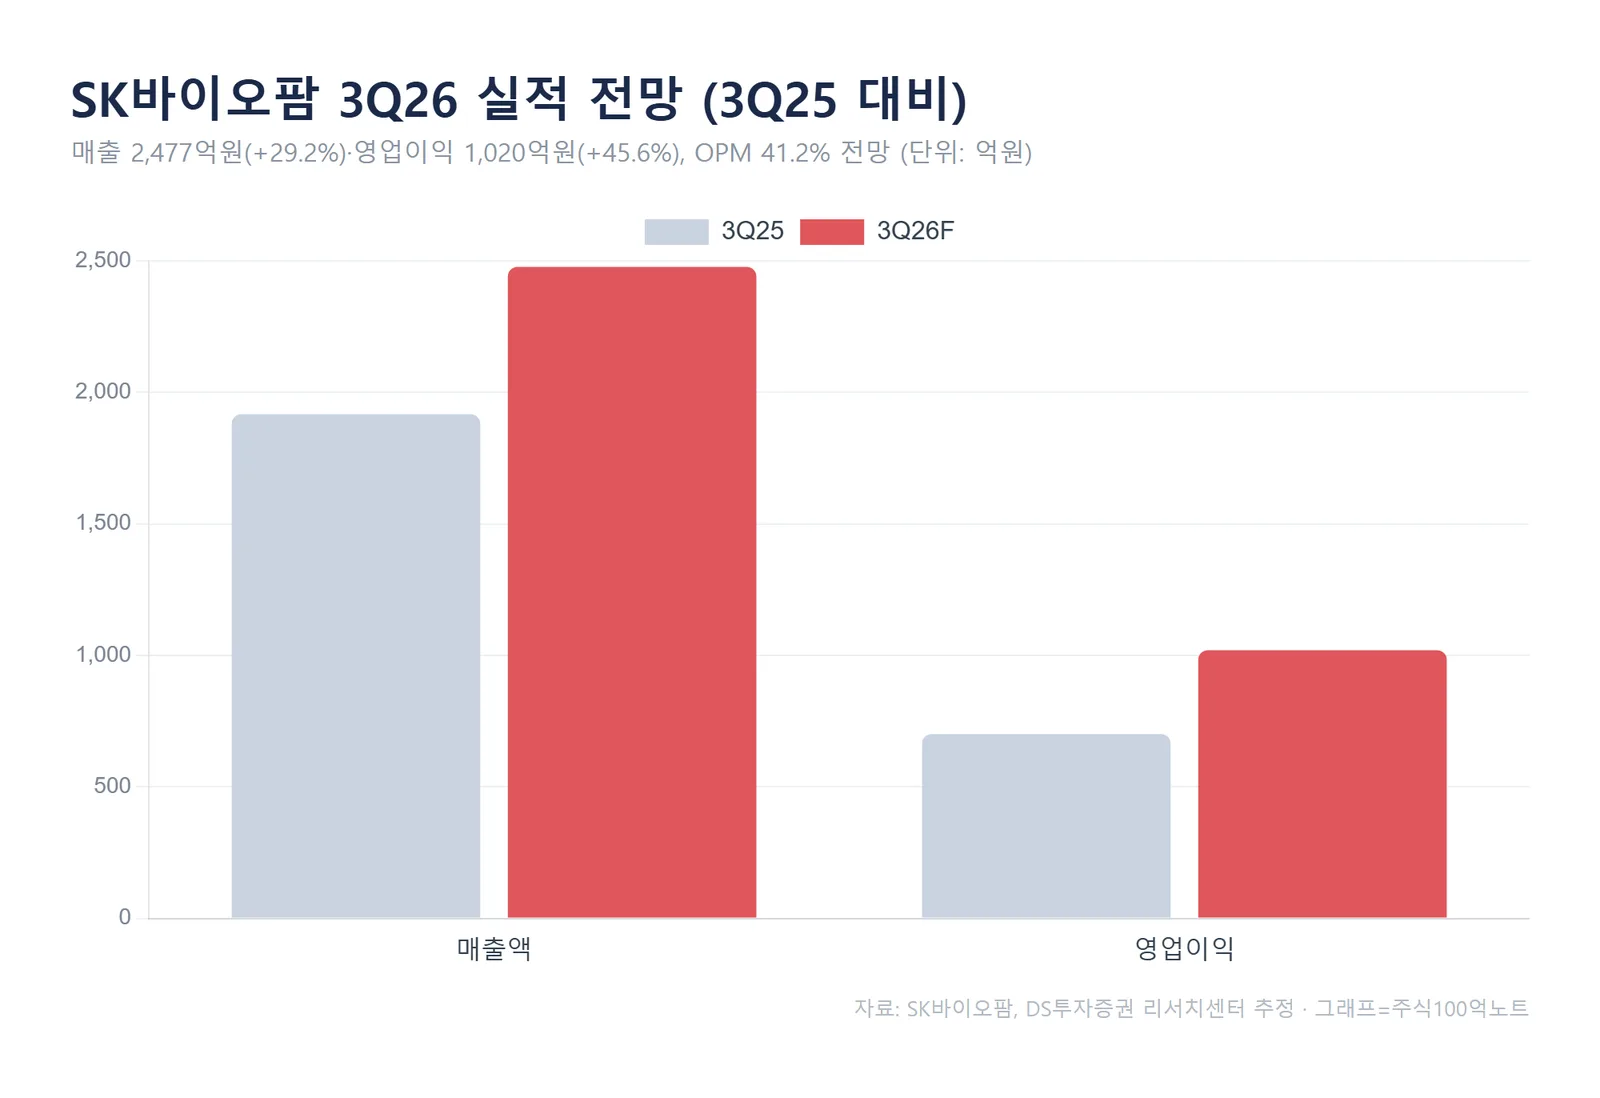
DS투자증권은 3Q26 영업이익을 1,020억원(+45.6% YoY, OPM 41.2%)으로 제시했는데, 이는 컨센서스(약 971억원)를 5.1% 웃도는 수준이라 '시장 기대치 상회'로 해석됩니다. 외형 성장과 마진 개선이 함께 나타나는 구간입니다.
미국 엑스코프리가 끌고, 일본 허가가 보탰다
실적의 핵심 엔진은 여전히 미국 뇌전증 치료제 엑스코프리입니다. 리포트는 3Q26 미국 매출을 약 2,178억원(+26.5% YoY)으로 전망했습니다. 처방 건수가 견조하게 늘어나는 흐름이 이어진다는 설명입니다.
여기에 일본이 새 변수로 더해졌습니다. 9월 16일 일본에서 엑스코프리 허가를 획득하면서 발생한 마일스톤이, 비우호적이던 환율 효과를 상쇄했다고 리포트는 전했습니다.
특허 리스크도 한 꺼풀 벗었습니다. 8월 19일 인도 제네릭사 MSN Laboratories와 미국 엑스코프리 특허 소송에 합의했고, 남은 피고 2개사와도 내년 상반기 중 합의를 마무리할 전망입니다. 물질특허와 별개의 후속 특허를 둘러싼 분쟁이었다는 점에서, 합의가 이어지면 불확실성이 줄어듭니다.
주가의 핵심 변수는 '오파칼림'
리포트가 가장 비중 있게 다룬 건 두 번째 파이프라인 오파칼림(BHV-7000)입니다. 8월 26일 미국 Biohaven으로부터 도입한 이 뇌전증 신약 후보물질은, 9월 10일 부분 임상 보류(Partial Clinical Hold)를 통보받았습니다.
그 결과 핵심 임상 2건 중 신규 환자를 모집하던 RISE-2의 환자 등록이 중단됐습니다. 회사는 10월 중 비임상 보완자료를 제출하고 11월 보류를 해제하는 것을 목표로 하고 있습니다. 일정대로라면 12월 공개될 RISE-3 결과가 다음 분수령입니다.
관전 포인트는 효능 지표입니다. 리포트는 RISE-3에서 발작 감소율(seizure reduction rate)이 40%대 중반 이상(위약군 15~20% 가정) 나온다면, 우수한 내약성을 바탕으로 시장 포지셔닝이 가능할 것으로 봤습니다. 참고로 과거 세노바메이트는 약 55.6%(위약군 21.5%), Azetukalner는 약 53.2%(위약군 10.4%)를 기록한 바 있습니다.
목표주가 155,000원 유지, 근거는
DS투자증권은 투자의견 매수와 목표주가 155,000원을 유지했습니다. 10월 20일 종가 74,500원 기준으로 제시한 상승여력은 108.1%입니다. 다만 이는 증권사의 목표치일 뿐, 실제 주가는 임상 결과에 따라 달라질 수 있습니다.
목표주가는 2027년 추정 EBITDA 약 3,260억원에 Target EV/EBITDA 35.3배를 적용해 산출됐습니다. 미국 직판 기업인 셀트리온·녹십자의 12개월 선행 EV/EBITDA에 20% 할증을 준 수치입니다.
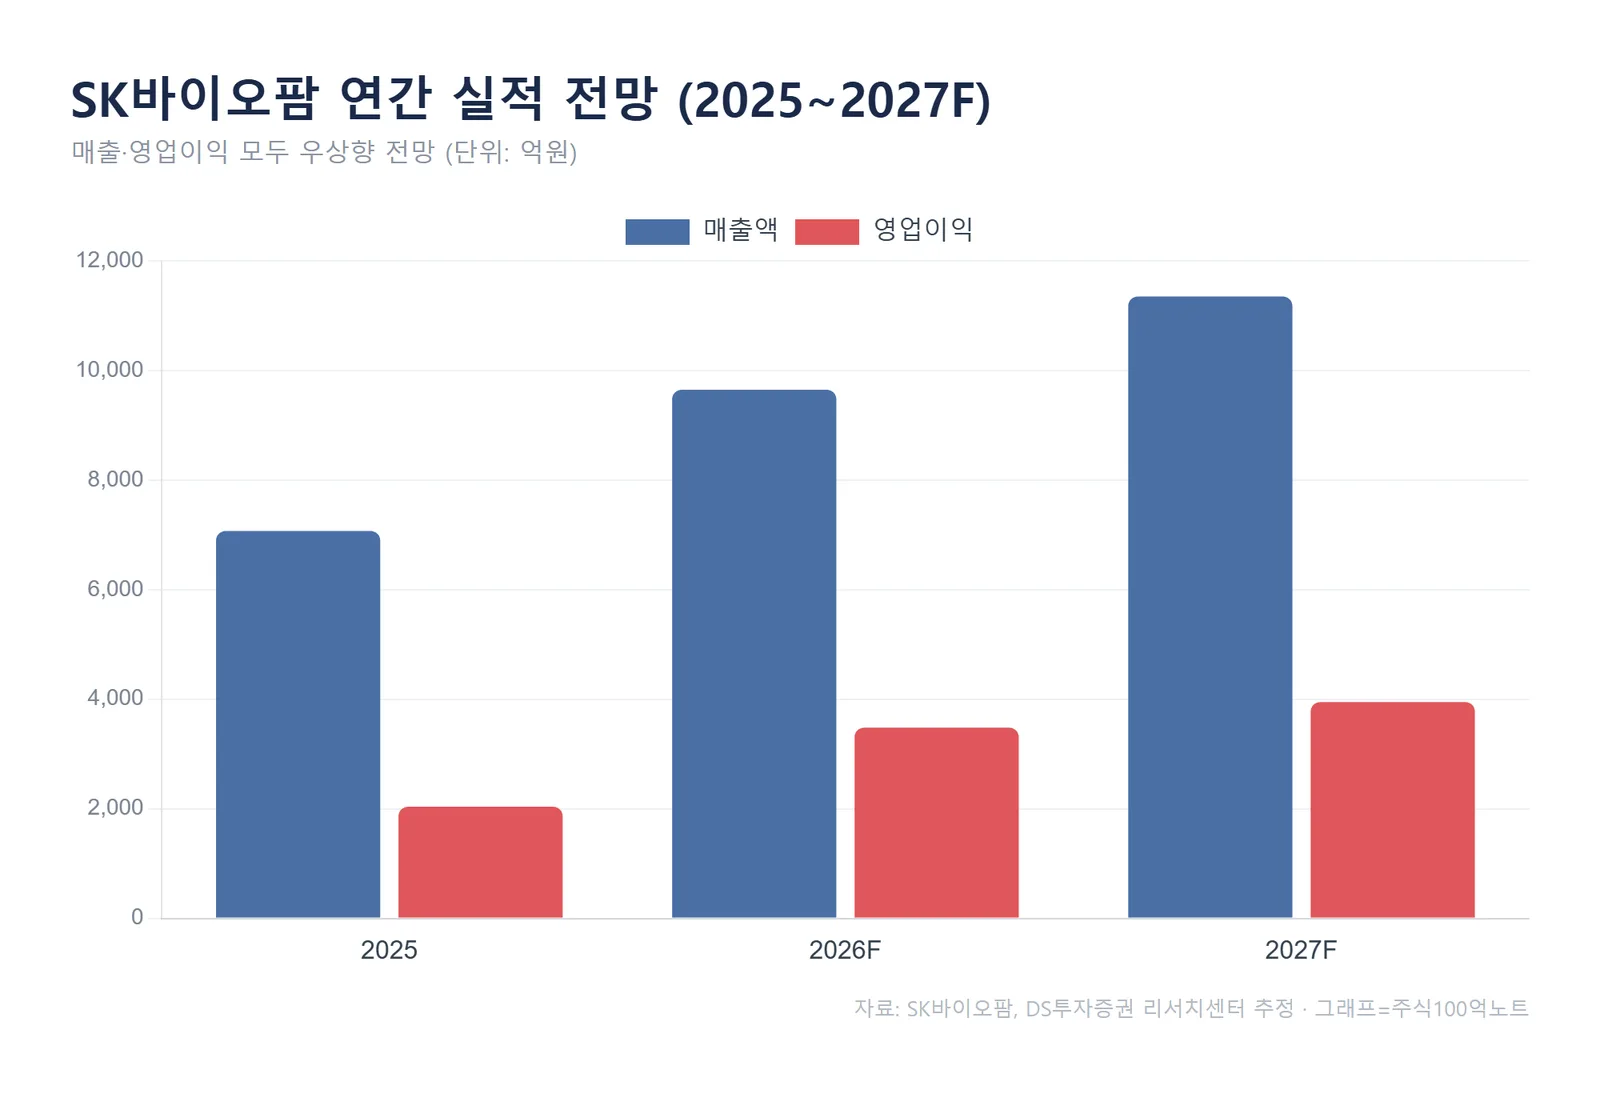
연간 실적 전망도 우상향입니다. DS투자증권은 매출을 2025년 7,070억원에서 2026F 9,650억원, 2027F 1조 1,350억원으로, 영업이익을 2,040억원에서 3,480억원, 3,950억원으로 추정했습니다. 2nd 파이프라인 도입으로 중장기 성장동력을 확보했다는 평가입니다.
자주 묻는 질문
Q. 목표주가 155,000원이면 지금 사도 되나요?
A. 155,000원은 DS투자증권의 12개월 목표치이지 매수 신호가 아닙니다. 오파칼림 임상 보류 해제와 12월 RISE-3 결과 같은 변수가 남아 있어, 추정치는 바뀔 수 있습니다.
Q. 오파칼림 임상 보류가 실적에 바로 영향을 주나요?
A. 당장의 매출은 미국 엑스코프리가 주도하므로 3분기 실적과는 별개입니다. 다만 중장기 성장 스토리와 밸류에이션에는 임상 재개 여부가 직접 연결됩니다.
정리
요점은 두 축입니다. 단기적으로는 3Q26 영업이익 1,020억원(OPM 41.2%)과 미국·일본 매출이 받쳐주는 실적, 중장기적으로는 오파칼림 임상 재개와 특허 합의라는 성장 스토리입니다.
앞으로의 체크포인트는 분명합니다. 11월 오파칼림 임상 보류 해제 여부와 12월 RISE-3 발작 감소율 결과가, 목표주가와 성장 전망의 현실화 여부를 가를 분기점이 될 것으로 보입니다.
#SK바이오팜 #SK바이오팜주가전망 #SK바이오팜실적 #오파칼림 #엑스코프리 #뇌전증치료제 #DS투자증권
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.