SK바이오팜 주가 전망, 계약금 4억달러 vs 출시 2029년
SK바이오팜이 미국 바이오하벤(Biohaven)의 뇌전증 신약 후보물질 오파칼림(Opakalim)을 최대 7억 9,500만 달러에 들여옵니다. 계약금만 4억 달러, 대신 매출은 빨라야 2029년입니다.
8월 26일 공시와 컨퍼런스콜을 KB증권 자료로 정리했습니다. 돈이 언제 나가고 언제 들어오는지, 연말에 확인할 첫 관문이 무엇인지까지 짚습니다.
계약서에 적힌 숫자부터
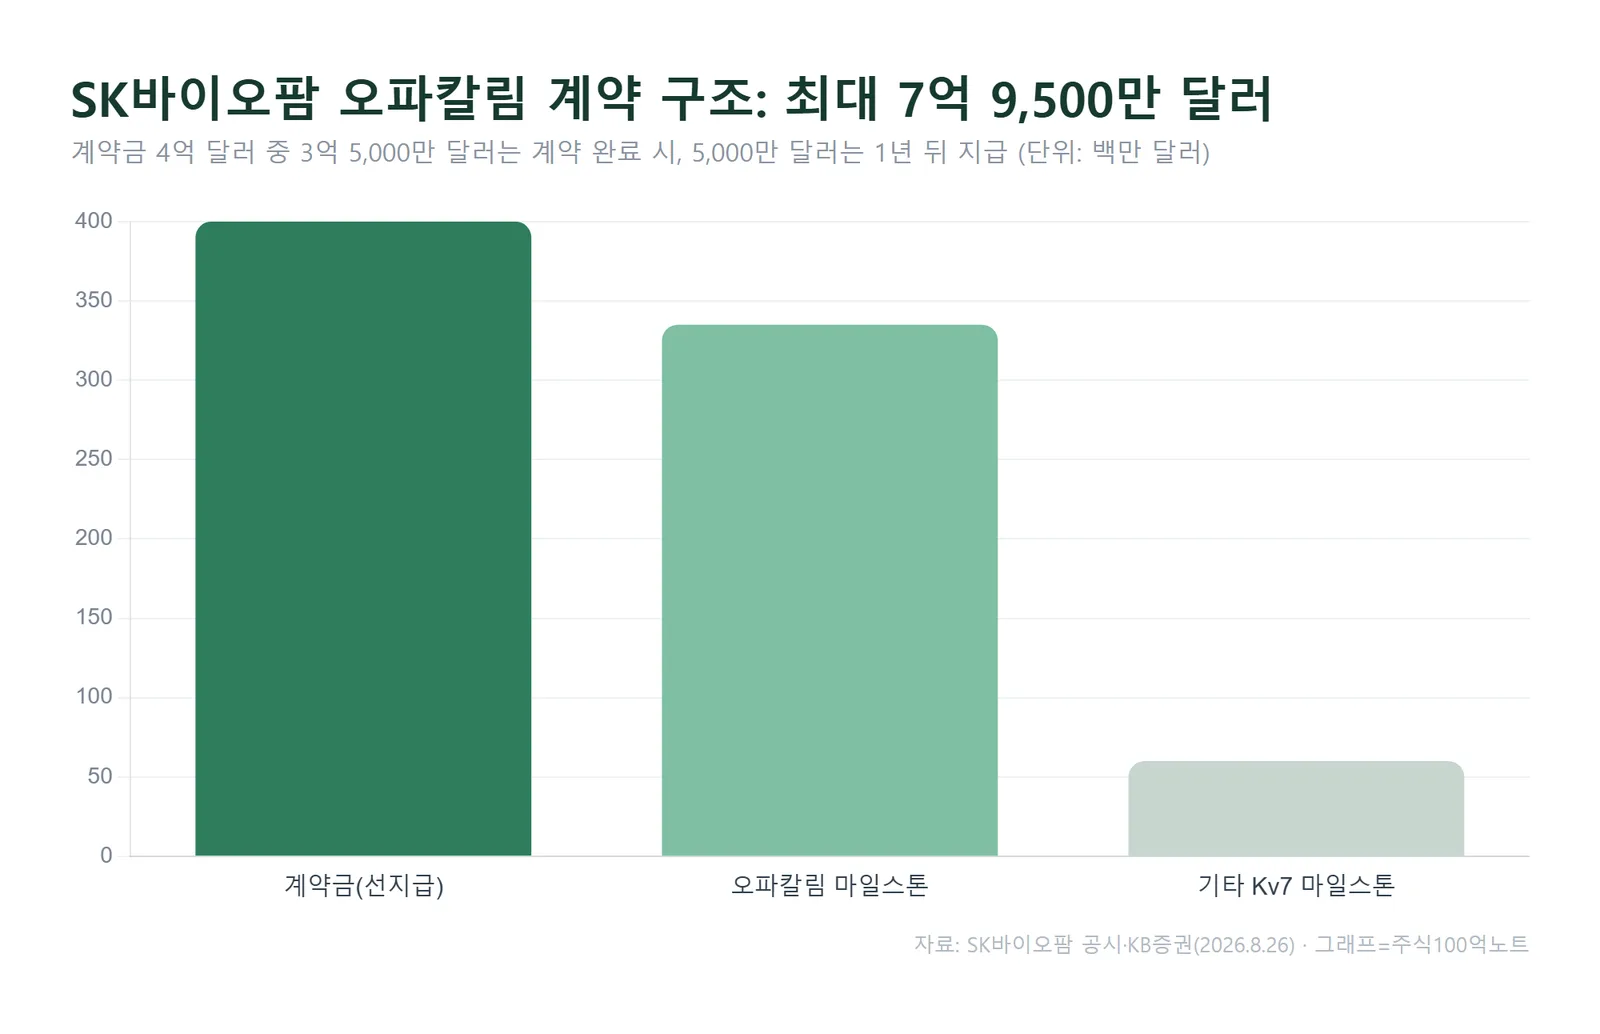
총액은 최대 7억 9,500만 달러입니다. 이 중 계약금이 4억 달러로, 계약 완료 시 3억 5,000만 달러를 내고 나머지 5,000만 달러는 1년 뒤에 지급합니다.
나머지는 성과에 연동된 돈입니다. 오파칼림 마일스톤이 최대 3억 3,500만 달러, 칼륨채널(Kv7) 계열 다른 후보물질 마일스톤이 6,000만 달러입니다.
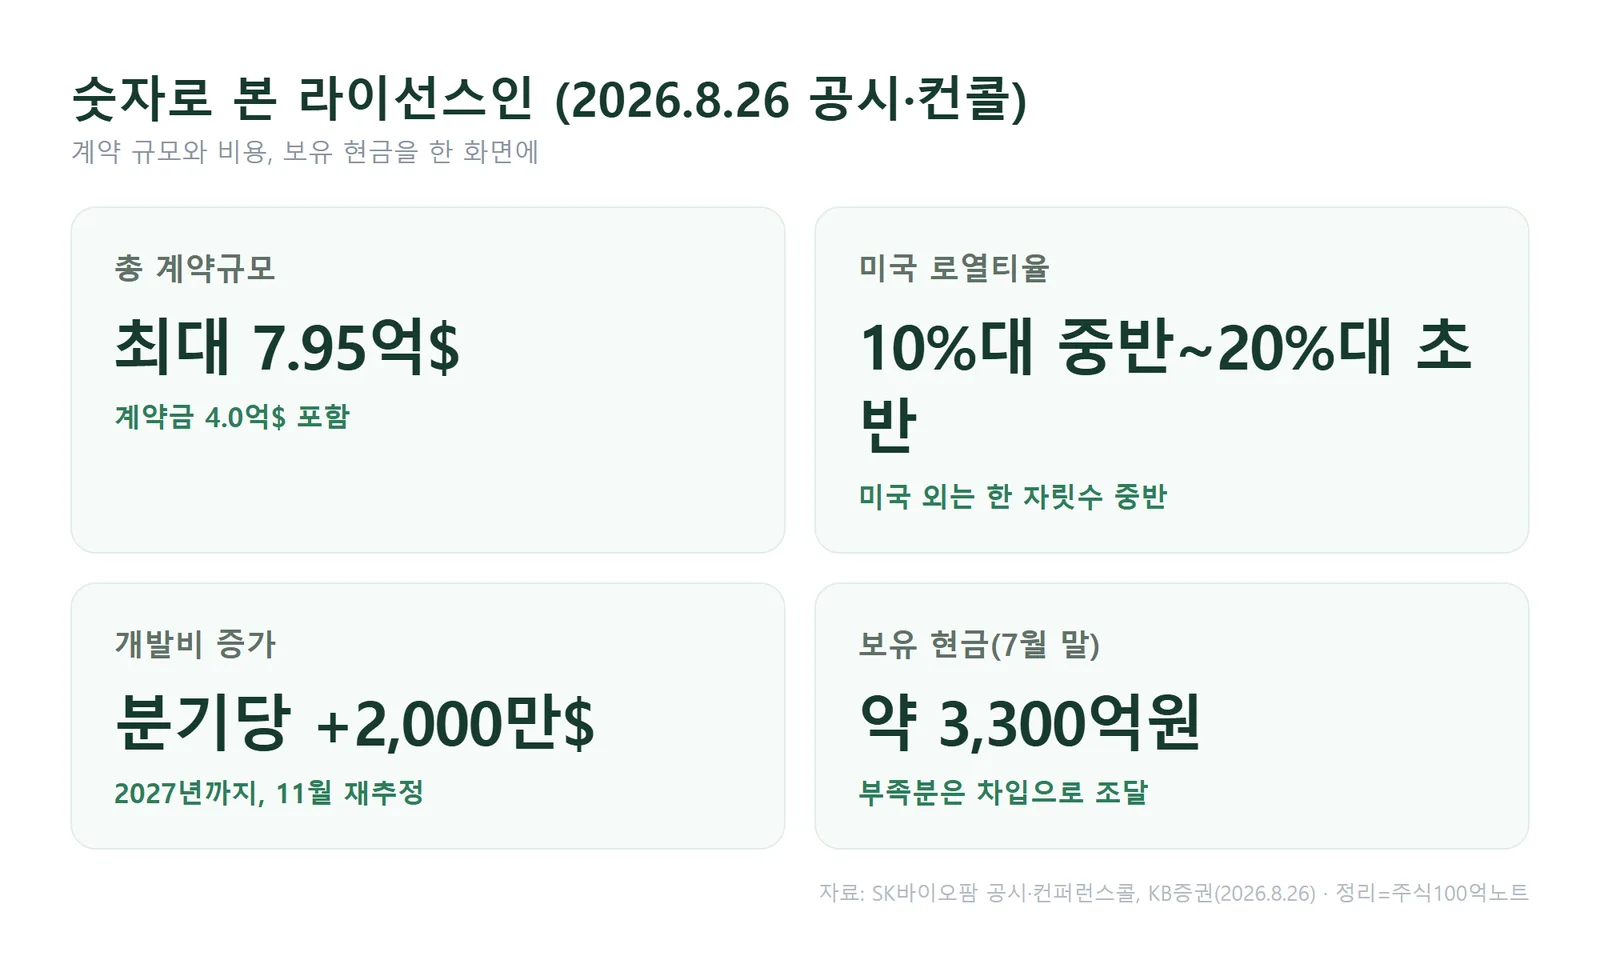
SK바이오팜은 8월 26일 공시에서 오파칼림과 기타 Kv7 화합물, Kv7 디스커버리 플랫폼에 대한 독점 라이선스인 계약을 총액 최대 7억 9,500만 달러(계약금 4억 달러) 규모로 밝혔는데, 계약금 비중이 절반이라는 점에서 후보물질을 '싸게 옵션으로 잡아두는' 딜은 아니라고 볼 수 있습니다.
로열티율은 공개되지 않았습니다. 다만 바이오하벤 발표 기준으로 미국은 순매출의 10%대 중반~20%대 초반, 미국 외 지역은 한 자릿수 중반이라고 컨퍼런스콜에서 언급됐습니다. 회사는 원개발사 놉(Knopp)에 지급하는 로열티까지 더해야 실질 부담에 가깝다고 설명했습니다.
왜 지금, 이 가격에 샀을까
SK바이오팜의 오랜 약점은 엑스코프리(세노바메이트) 단일 품목에 실적 대부분이 걸려 있다는 점이었습니다.
그 엑스코프리의 물질특허는 2032년 만료 예정이고, 회사는 현재 제네릭사와 합의를 진행 중이라고 밝혔습니다. 반면 오파칼림의 물질특허는 2039년 만료로, 미국 규정상 특허 존속기간 연장(PTE)이 최대 5년까지 가능합니다.
즉 이번 계약의 본질은 신약 하나를 더 사온 것이 아니라, 매출 절벽이 보이는 시점을 7년 뒤로 밀어놓은 것에 가깝습니다.
이 블로그에서 지난 8월 초 SK바이오팜의 2분기 실적을 정리했을 때도 시장의 질문은 실적 자체가 아니라 '엑스코프리 다음이 비어 있다'는 쪽이었습니다. 그 빈칸을 회사가 현금으로 메운 셈입니다.
당장 나가는 돈, 회사는 감당 가능한가
비용부터 봐야 합니다. 회사는 2027년까지 분기당 2,000만 달러 내외의 개발비 증가를 전망했습니다. 올해 비용 가이던스 5,900억원은 일단 유지하고, 11월에 다시 추정해 조정할 예정입니다.
자금은 7월 말 기준 보유 현금 약 3,300억원과 금융기관 차입으로 조달합니다. 당장 나가는 3억 5,000만 달러는 현재 환율 수준에서 보유 현금을 크게 웃도는 규모라, 차입이 불가피한 구조입니다.
회사는 컨퍼런스콜에서 연간 잉여현금흐름(FCF)이 매년 1,000억원씩 증가해 2~3년이면 재충전이 가능하다고 설명했는데, 이는 엑스코프리 매출이 지금 속도로 계속 늘어난다는 전제가 깔린 수치입니다.
회계 처리도 같은 방향입니다. 계약금과 마일스톤은 자산으로 잡았다가 2029년부터 상각하고, 개발비는 나갈 때마다 비용으로 반영됩니다.
연말 임상 결과가 첫 관문
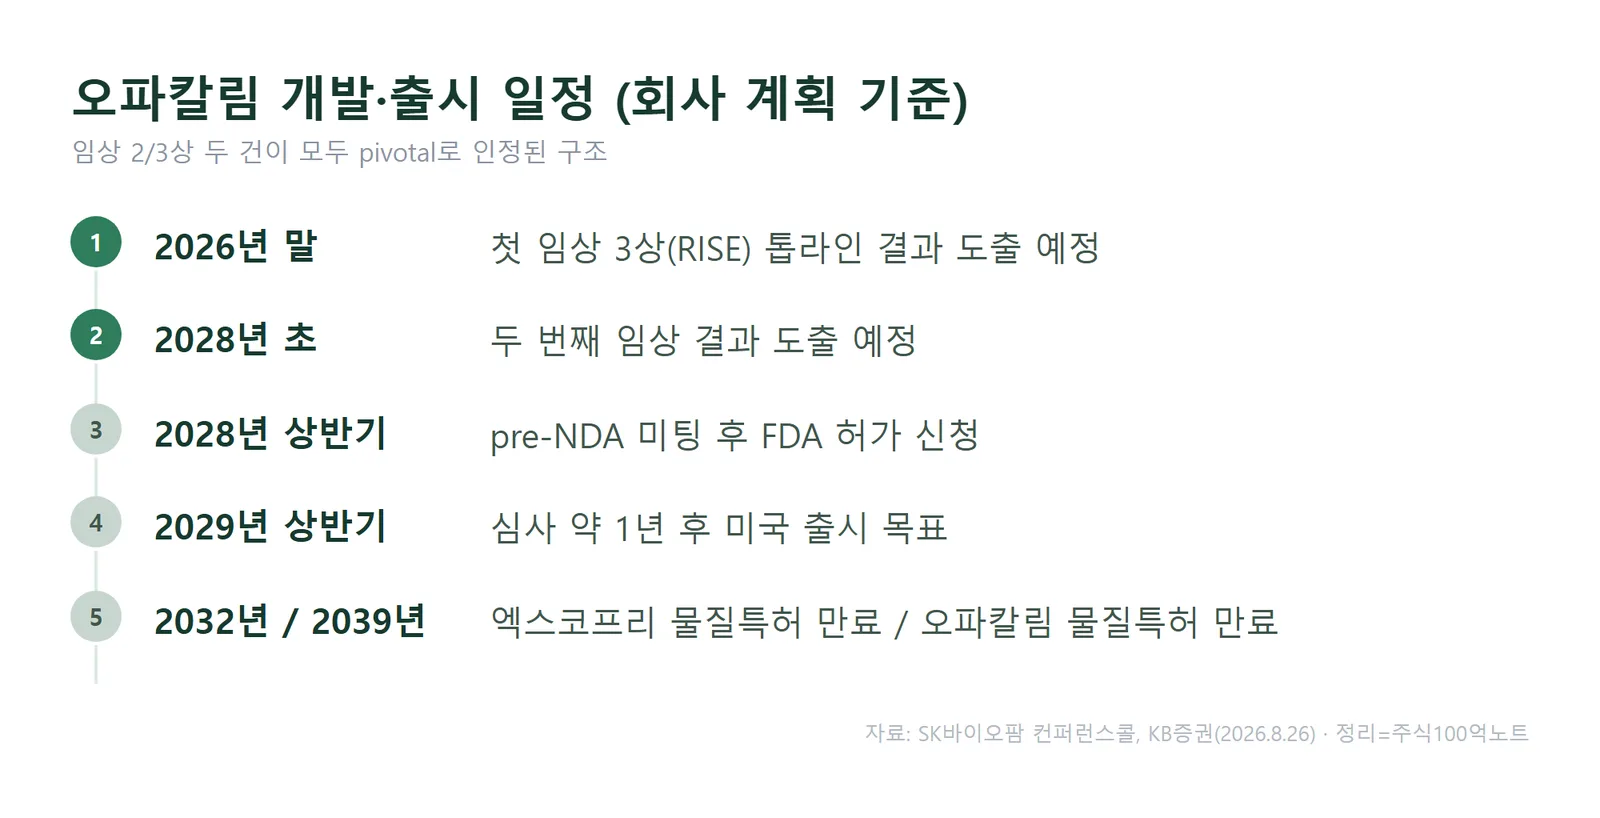
오파칼림은 부분발작 적응증으로 RISE2, RISE3 두 건의 임상 2/3상이 진행 중입니다. 2상부터 시작했지만 2상도 pivotal로 인정받는 설계라, 두 임상 모두 허가용 근거로 쓰입니다.
첫 결과는 2026년 말, 두 번째는 2028년 초 예정입니다. 순조로울 경우 2028년 상반기 허가 신청, 심사 1년을 거쳐 2029년 상반기 출시가 회사 계획입니다.
아직 부분발작 임상의 세부 데이터는 공개되지 않았습니다. 지금 판단 근거는 공개 라벨 연장(OLE) 스터디로, 컨퍼런스콜에 따르면 OLE 전환율과 완료율이 각각 약 95%, 투약 환자의 54%가 기저치 대비 발작 빈도가 50% 이상 줄었습니다.
회사가 내세우는 차별점은 효력이 아니라 안전성과 내약성입니다. 경쟁 약물인 제논(Xenon)의 아제투칼너 대비 부작용에 따른 탈락률에서 우위를 확인했다는 설명입니다. 뒤집어 보면, 효력은 비슷하거나 다소 못할 수 있다는 전제를 회사도 인정한 셈입니다.
부담 요인도 있습니다. 오파칼림은 과거 우울증 적응증 임상에서 1차 평가지표를 달성하지 못한 이력이 있습니다(같은 계열인 제논도 우울증 임상에 실패). 회사는 이번 도입의 목적이 적응증 확장이 아니라 뇌전증 프랜차이즈 강화라고 선을 그었습니다.
가치 평가, 숫자가 서로 다르다
같은 약을 놓고 나온 숫자가 제각각입니다. 공시된 외부평가 기준 인수 효과는 약 9억 1,000만 달러(성공확률 71.9%, 할인율 14.4% 적용)이고, 2032년 매출은 3억 달러, 독점 만료 직전인 2042년은 약 21억 달러로 추정됐습니다.
반면 블룸버그 컨센서스의 2032년 매출 추정치는 5억 달러 수준입니다. 정작 회사는 컨퍼런스콜에서 에셋 가치를 "10억 달러를 조금 넘는 수준"으로 본다고 답했습니다.
추정치가 2배 가까이 벌어져 있습니다. 성공확률 71.9%라는 가정 자체가 톱라인 결과 한 번에 흔들리는 값이라, 밸류에이션 논쟁은 연말 데이터 이후에나 정리될 가능성이 큽니다.
자주 묻는 질문
Q. 엑스코프리와 서로 매출을 잡아먹는 것 아닌가요?
회사는 카니발라이제이션보다 시장 확대로 봅니다. 세노바메이트는 난치성·후속 치료 중심이고 오파칼림은 내약성을 앞세워 초기 처방과 일반 신경과를 노린다는 설명입니다. 다만 2029년 출시 후 일정 기간 동시 판매되는 구간은 존재하며, 실제 처방이 어떻게 갈릴지는 출시 이후에 확인됩니다.
Q. 이번 계약으로 실적이 바로 좋아지나요?
반대에 가깝습니다. 2027년까지는 분기당 2,000만 달러 내외의 개발비가 더 나가고, 계약금 상각은 매출이 생기는 2029년부터 시작됩니다. 당분간 손익에는 비용이 먼저 반영되는 구조라고 보는 편이 맞습니다.
정리
계약금 4억 달러는 감당 가능한 범위에서 쓴 돈이지만, 회수는 빨라야 2029년입니다. 회사는 이번 딜을 "종착점이 아니라 시작점"이라고 표현했는데, 추가 도입이 이어질 수 있다는 뜻이자 현금 소진이 계속될 수 있다는 뜻이기도 합니다.
다음 체크포인트는 두 가지입니다. 2026년 말 첫 임상 3상 톱라인, 그리고 11월 비용 가이던스 재추정입니다. 앞의 것은 자산의 가치를, 뒤의 것은 내년 손익의 바닥을 결정합니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다.
추정치는 증권사·회사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#SK바이오팜 #오파칼림 #엑스코프리 #뇌전증신약 #라이선스인 #제약바이오 #KB증권